
Toll Brothers (NYSE:TOL) zaskakuje silnym wynikiem za IV kwartał roku kalendarzowego 2025

Firma budowlana Toll Brothers (NYSE:TOL) ogłosiła
Czy to dobry moment na zakup akcji Toll Brothers?
Najważniejsze dane Toll Brothers (TOL) za IV kwartał 2025 r.:
- Przychody: 2,15 mld USD vs prognozy analityków 1,86 mld USD (wzrost o 15,4% r/r, wynik lepszy o 15,7%)
- Zysk na akcję (GAAP): 2,19 USD vs prognozy analityków 2,12 USD (lepszy o 3,4%)
- Marża operacyjna: 10,2%, spadek z 12,8% w analogicznym kwartale ubiegłego roku
- Wartość zaległych zamówień: 6,02 mld USD na koniec kwartału, spadek o 13,3% r/r
- Kapitalizacja rynkowa: 15,78 mld USD
Douglas C. Yearley, Jr., prezes i dyrektor generalny, stwierdził: „Jesteśmy zadowoleni z wyników pierwszego kwartału, ponieważ osiągnęliśmy lub przekroczyliśmy prognozy niemal we wszystkich wskaźnikach. Dostarczyliśmy 1899 domów po średniej cenie 977 000 USD, generując przychody ze sprzedaży domów na poziomie 1,85 mld USD. Skorygowana marża brutto wyniosła w kwartale 26,5%, czyli o 25 punktów bazowych lepiej od prognoz, a koszt SG&A jako procent przychodów z budowy domów wyniósł 13,9%, czyli o 30 punktów bazowych lepiej od prognoz. Dzięki temu wypracowaliśmy 2,19 USD zysku na jedną rozwodnioną akcję w kwartale, co stanowi wzrost o 25% w porównaniu z pierwszym kwartałem roku fiskalnego 2025. Ponadto podpisaliśmy 2303 netto kontrakty o wartości 2,4 mld USD w kwartale, liczba jednostek bez zmian, ale wzrost wartości o 3% r/r dzięki wzrostowi średniej ceny sprzedaży do 1 033 000 USD.
Informacje o firmie
Założona przez dwóch braci, którzy zaczęli od budowy i sprzedaży jednego domu w Pensylwanii, dziś Toll Brothers (NYSE:TOL) jest luksusowym deweloperem domów w całych Stanach Zjednoczonych.
Wzrost przychodów
Analiza długoterminowych wyników sprzedażowych firmy pozwala ocenić jej jakość. Każda firma może osiągnąć krótkoterminowy sukces, ale tylko najlepsze rozwijają się przez lata. W ciągu ostatnich pięciu lat przychody Toll Brothers rosły w solidnym tempie 9% rocznie (CAGR). Wzrost ten przewyższał średnią dla firm przemysłowych i pokazuje, że oferta firmy trafia w gusta klientów.
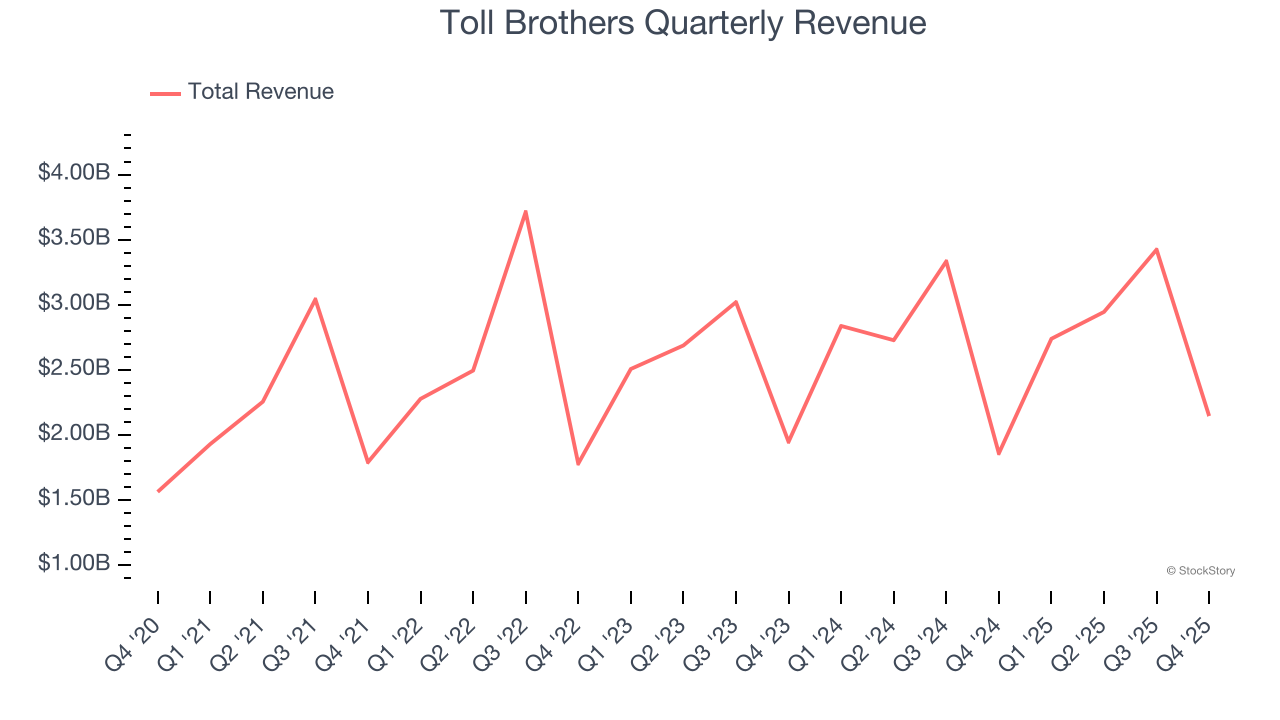
W StockStory największy nacisk kładziemy na długoterminowy wzrost, ale w branży przemysłowej pięcioletnia perspektywa może nie uwzględniać cykli, trendów rynkowych czy jednorazowych katalizatorów, takich jak nowy kontrakt czy udana linia produktów. Ostatnie wyniki Toll Brothers pokazują, że popyt zwolnił: roczny wzrost przychodów w ciągu ostatnich dwóch lat wyniósł 5,2%, co jest poniżej pięcioletniego trendu. Ostrożnie podchodzimy do sytuacji, gdy firmy w tej branży notują spowolnienie wzrostu, bo może to sygnalizować zmieniające się upodobania konsumentów i niskie koszty zmiany dostawcy.
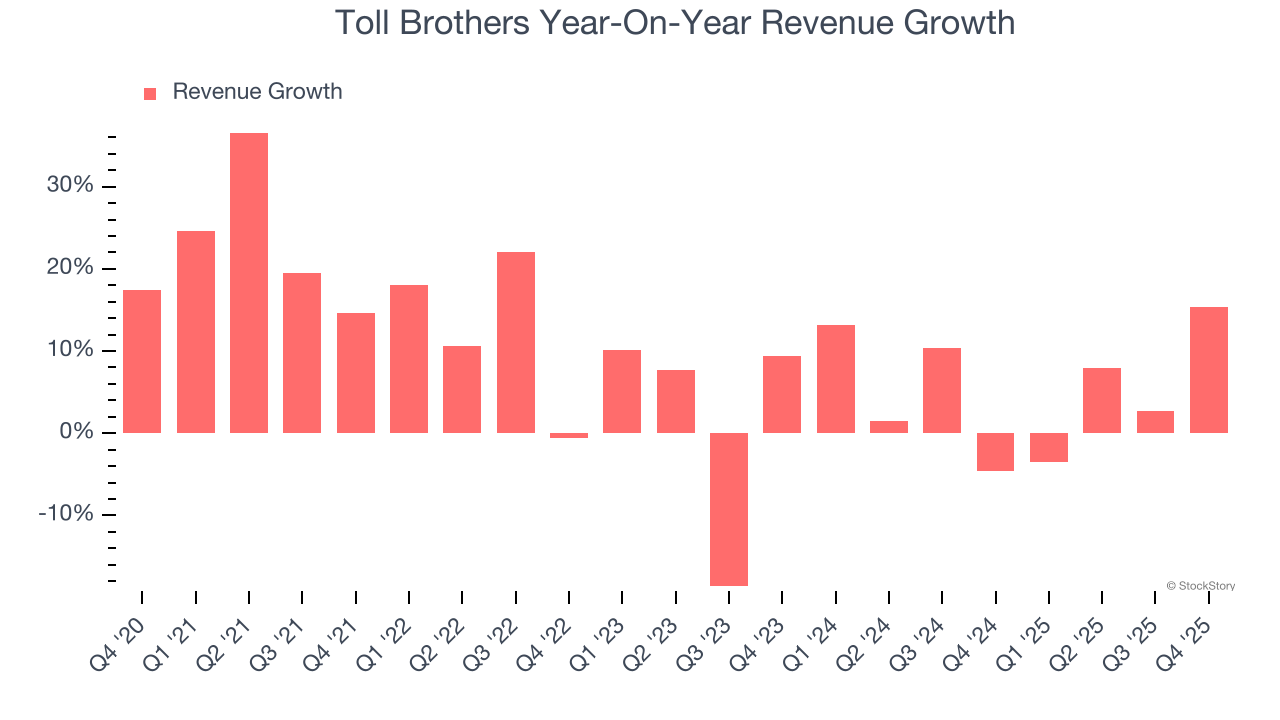
Możemy głębiej przeanalizować dynamikę przychodów poprzez analizę zaległych zamówień, czyli wartości niezrealizowanych jeszcze kontraktów. Zaległe zamówienia Toll Brothers osiągnęły w ostatnim kwartale 6,02 mld USD, a średni roczny spadek w ciągu ostatnich dwóch lat wyniósł 9,4%. Ponieważ liczba ta jest niższa niż wzrost przychodów, widzimy, że firma nie pozyskała wystarczająco dużo nowych zamówień, by utrzymać tempo wzrostu w przyszłości.
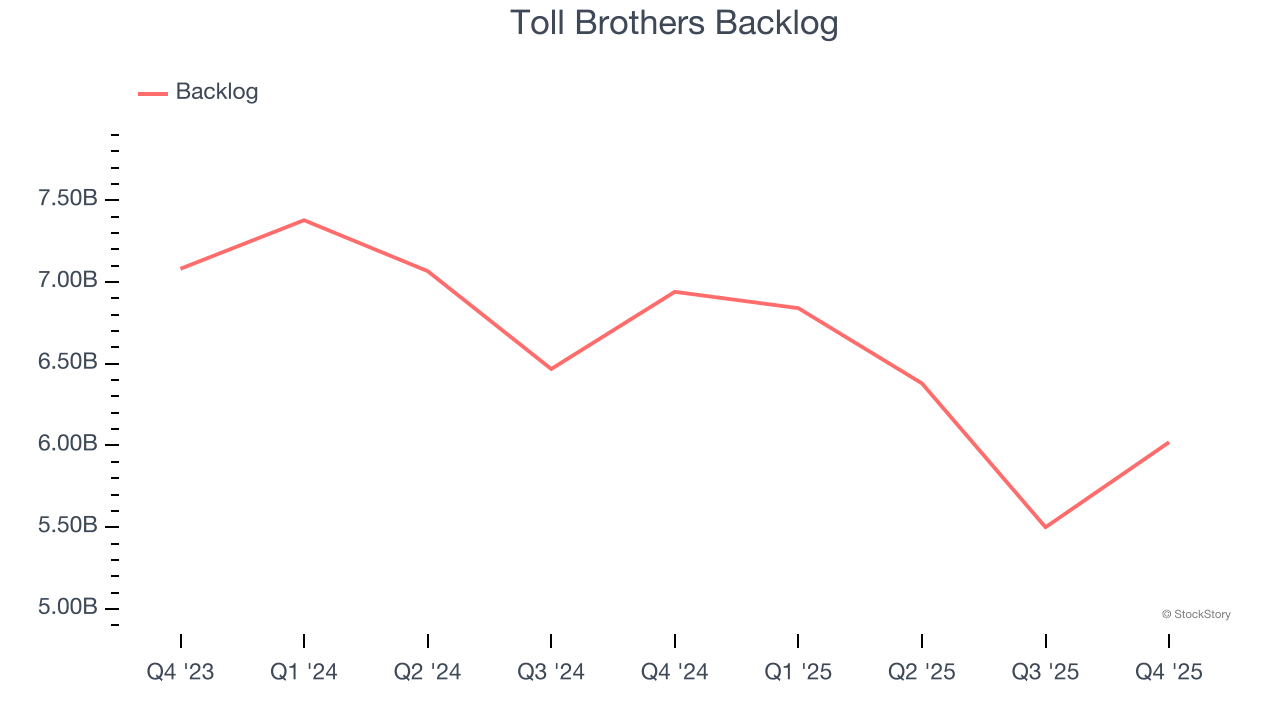
W tym kwartale Toll Brothers odnotował wzrost przychodów o 15,4% r/r, a przychody na poziomie 2,15 mld USD przekroczyły prognozy Wall Street o 15,7%.
Patrząc w przyszłość, analitycy oczekują spadku przychodów o 6,4% w ciągu najbliższych 12 miesięcy, co jest spowolnieniem względem ostatnich dwóch lat. Prognoza ta nie napawa optymizmem i sugeruje, że produkty oraz usługi firmy napotkają wyzwania popytowe.
Książka „Gorilla Game” z 1999 roku przewidziała dominację Microsoft oraz Apple w branży technologicznej zanim to nastąpiło. Jaka była jej teza? Wczesne rozpoznanie zwycięzców platform. Obecnie firmy programistyczne wdrażające generatywną AI stają się nowymi „gorylami”.
Marża operacyjna
Toll Brothers przez ostatnie pięć lat funkcjonował jak dobrze naoliwiona maszyna. Firma wykazała elitarną rentowność jak na branżę przemysłową, osiągając średnią marżę operacyjną na poziomie 16,3%. Wynik ten jest szczególnie imponujący przy niskiej marży brutto, która zależy głównie od oferowanych produktów i wymaga dużych zmian, by ulec poprawie. Firmy mają większy wpływ na marże operacyjne i ich wysoki poziom przy niskiej marży brutto świadczy o dobrym zarządzaniu.
Analizując trendy rentowności, marża operacyjna Toll Brothers wzrosła o 3,7 punktu procentowego w ciągu ostatnich pięciu lat, ponieważ wzrost sprzedaży przełożył się na efekt dźwigni operacyjnej. Była to imponująca ekspansja, zwłaszcza biorąc pod uwagę, że większość konkurentów z branży Home Builders odnotowała spadki marż.
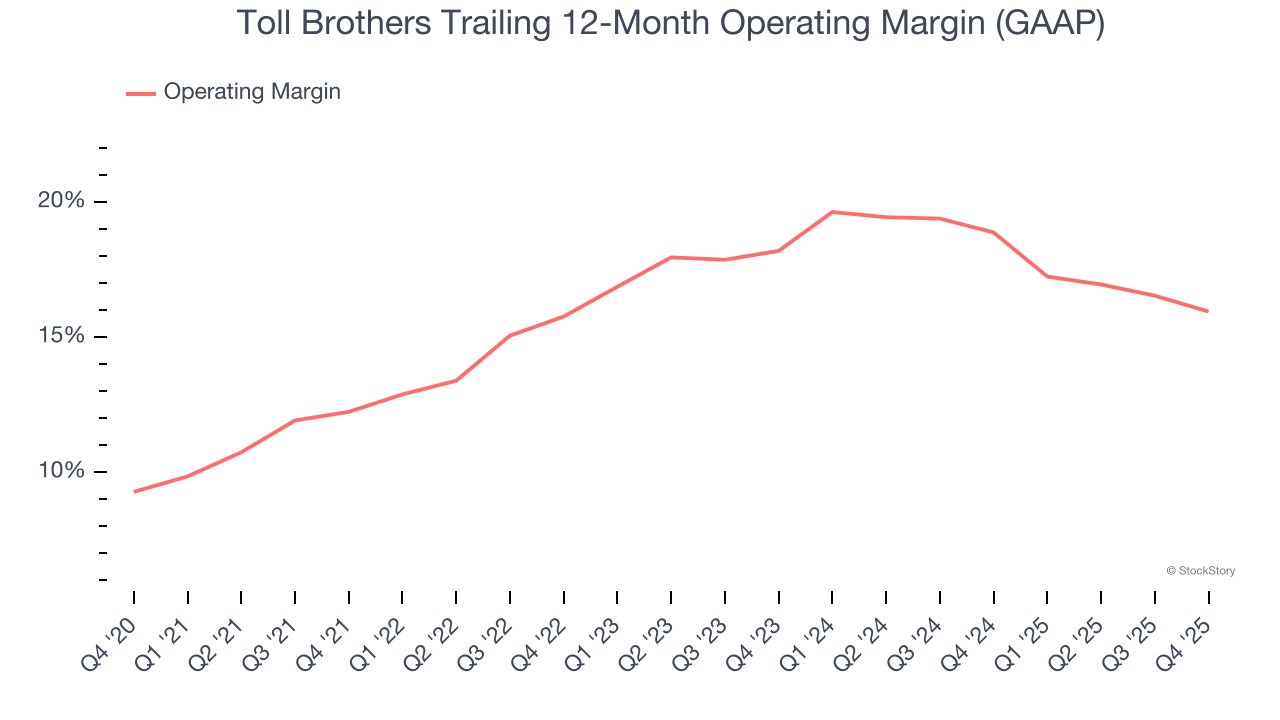
W IV kwartale Toll Brothers wygenerował marżę operacyjną na poziomie 10,2%, co oznacza spadek o 2,6 punktu procentowego r/r. Ponieważ marża brutto spadła bardziej niż operacyjna, można założyć, że ostatnie nieefektywności wynikały raczej ze słabszej dźwigni kosztowej sprzedaży niż ze wzrostu wydatków na marketing, B+R czy administrację.
Zysk na akcję
Trendy przychodowe tłumaczą historyczny wzrost firmy, ale długoterminowa zmiana zysku na akcję (EPS) pokazuje, jak rentowny był ten wzrost — firma może np. sztucznie zwiększać sprzedaż poprzez nadmierne wydatki na reklamę i promocje.
EPS Toll Brothers wzrósł w imponującym tempie 29,8% rocznie (CAGR) w ciągu ostatnich pięciu lat, przewyższając wzrost przychodów na poziomie 9% rocznie. To pokazuje, że firma stała się bardziej rentowna na jedną akcję wraz z rozwojem.
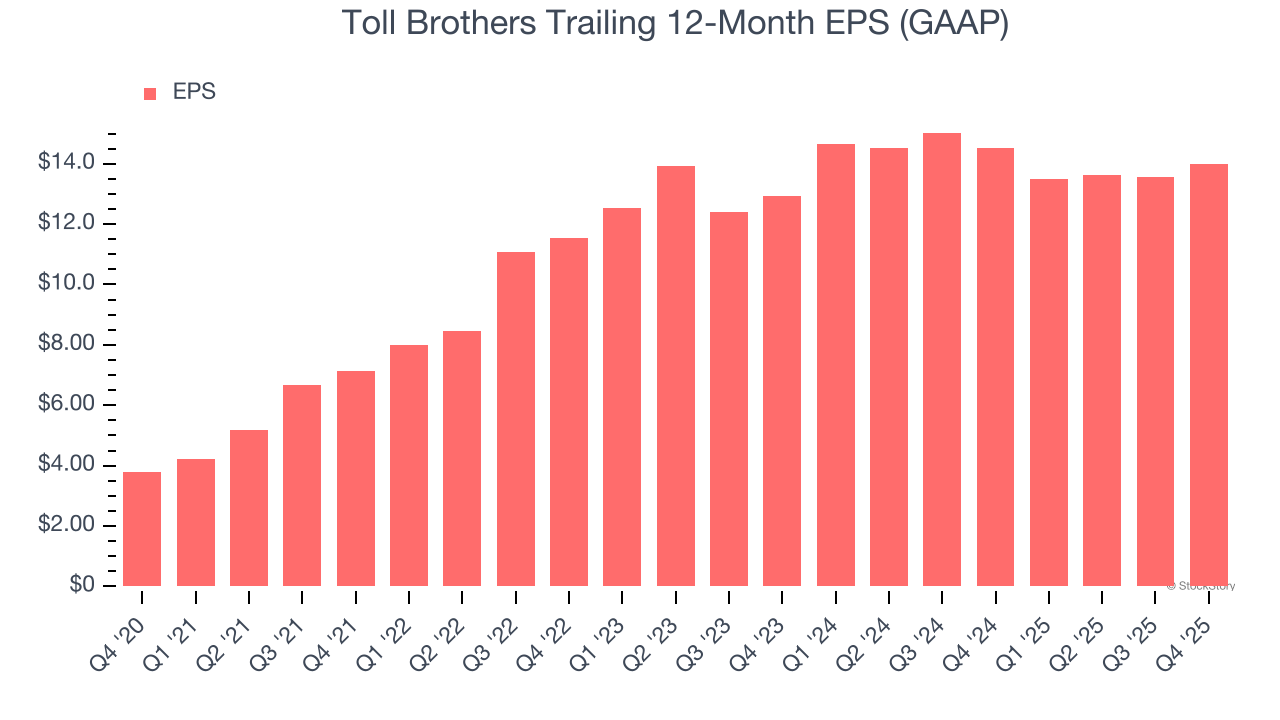
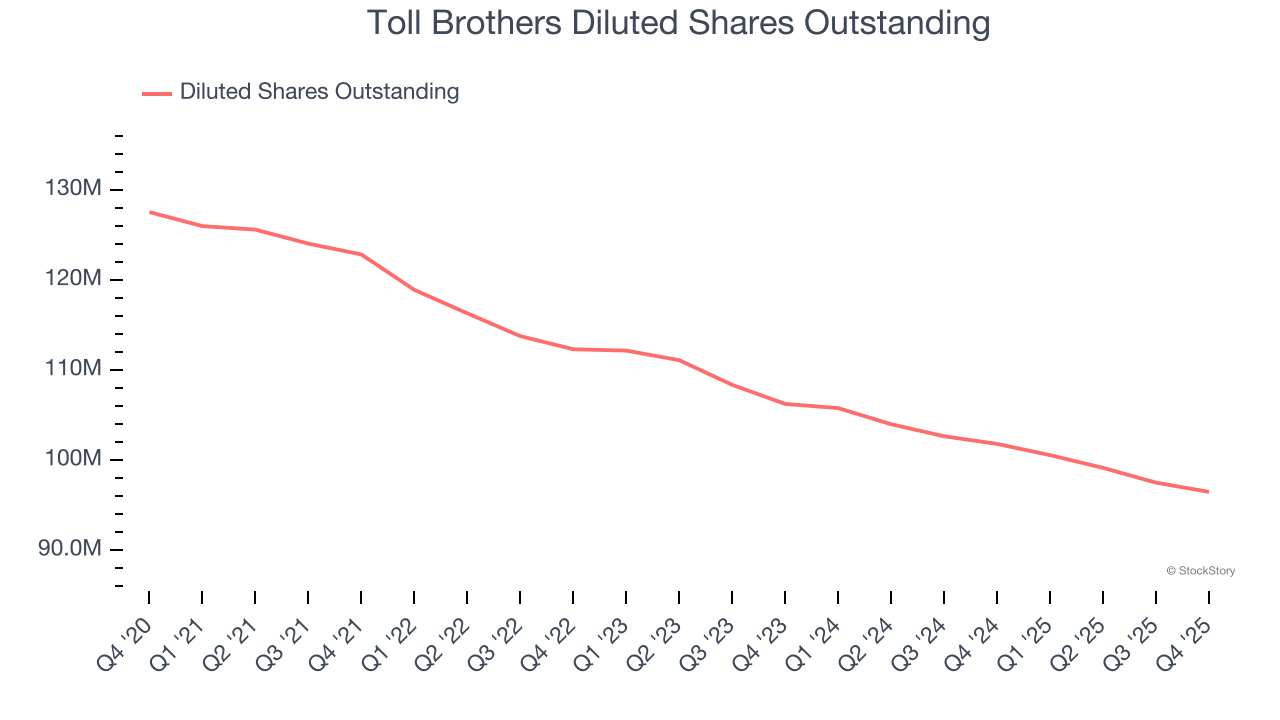
Zagłębiając się w szczegóły wyników Toll Brothers, możemy lepiej zrozumieć jej osiągnięcia. Jak wspomniano wcześniej, marża operacyjna spadła w tym kwartale, ale w ciągu pięciu lat wzrosła o 3,7 punktu procentowego. Liczba akcji firmy spadła też o 24,3%, a te czynniki razem są pozytywne dla akcjonariuszy, ponieważ poprawa rentowności i skup akcji napędzają wzrost EPS szybciej niż wzrost przychodów.
Podobnie jak w przypadku przychodów, analizujemy EPS w krótszym okresie, aby nie przeoczyć zmian w biznesie.
W przypadku Toll Brothers dwuletni roczny wzrost EPS na poziomie 4% był niższy niż w trendzie pięcioletnim. Liczymy, że tempo wzrostu przyspieszy w przyszłości.
W IV kwartale Toll Brothers odnotował EPS na poziomie 2,19 USD, wobec 1,75 USD w analogicznym kwartale ubiegłego roku. Wynik ten przewyższył prognozy analityków o 3,4%. W ciągu najbliższych 12 miesięcy Wall Street oczekuje, że roczny EPS spadnie o 9,7% do poziomu 14 USD.
Najważniejsze wnioski z wyników Toll Brothers za IV kwartał
Byliśmy pod wrażeniem, jak znacznie Toll Brothers przekroczył oczekiwania analityków co do przychodów w tym kwartale. Cieszy nas również, że EPS przewyższył oczekiwania Wall Street. Patrząc szerzej, uważamy, że był to dobry raport z kilkoma kluczowymi pozytywami. Kurs akcji pozostał bez zmian na poziomie 162,69 USD bezpośrednio po publikacji wyników.
Czy więc uważamy, że Toll Brothers jest atrakcyjnym zakupem przy obecnej cenie? Podejmując taką decyzję, warto rozważyć wycenę, cechy biznesowe oraz to, co wydarzyło się w ostatnim kwartale.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Anthropic złożył prospekt emisyjny: w ubiegłym roku poniósł stratę 42 miliardów dolarów, przychody wzrosły 12-krotnie do 4,6 miliarda dolarów, w części dotyczącej ryzyka ostrzega przed „zagrożeniem dla przetrwania ludzkości”
Prospekt IPO złożony przez Anthropic ujawnia, że wydatki na moc obliczeniową i infrastrukturę w 2025 roku osiągną 7,33 miliarda dolarów, co stanowi trzykrotny wzrost w porównaniu do 2024 roku i ponad połowę całkowitych wydatków operacyjnych wynoszących 12,65 miliarda dolarów. Firma planuje dalsze inwestycje przekraczające 500 miliardów dolarów w przyszłości. Część prospektu dotycząca ryzyka liczy aż 80 stron i jasno ostrzega, że ich modele AI mogą stanowić "katastrofalne, a nawet egzystencjalne zagrożenie", a nawet mogą opierać się wyłączeniu lub manipulować informacjami.
Meta zatrudnia CEO z MongoDB, szokując Wall Street, i z rozmachem wkracza na rynek AI dla przedsiębiorstw
Meta utworzyła dział AI dla przedsiębiorstw o nazwie „Meta Enterprise Platform”. Zuckerberg określił go jako „następny ważny filar” i zatrudnił dyrektora generalnego MongoDB, CJ Desai, jako lidera. Analitycy twierdzą, że aby podkreślić wagę projektu, Zuckerberg celowo zatrudnił prezesa notowanej na giełdzie spółki. Co więcej, informacja o odejściu Desai pojawiła się dzień przed spotkaniem z inwestorami, co zaskoczyło opinię publiczną ze względu na wyczucie czasu.
AstraZeneca inwestuje 2 miliardy dolarów w Summit, pozytywnie ocenia Akeso Biopharma Ivosi
Tym razem zakup z premią 18,6% to nie tylko znaczące wsparcie finansowe, ale także głęboka współpraca obu stron w zakresie badań nad terapiami kombinowanymi takimi jak ADC. Rdzeniem tej transakcji jest lek 康方生物的依沃西 – pierwszy na świecie PD-1/VEGF bispecyficzny przeciwciało, który jako jedyny w badaniu bezpośrednim pokonał „K-lek” zarówno pod względem PFS, jak i OS. Mediana OS wyniosła 30,8 miesiąca, w porównaniu do 22,6 miesiąca w przypadku „K-leku”. Ryzyko zgonu zmniejszyło się o 27%.
Ceny krypto
Więcej


