
Watsco (NYSE:WSO) nie spełnia oczekiwań dotyczących sprzedaży za IV kwartał roku obrotowego 2025

Dystrybutor sprzętu Watsco (NYSE:WSO)
Czy to jest dobry moment na zakup akcji Watsco?
Watsco (WSO) IV kwartał 2025 – najważniejsze informacje:
- Przychody: 1,58 mld USD vs szacunki analityków 1,61 mld USD (spadek o 10% rok do roku, wynik gorszy o 1,9%)
- Zysk na akcję (GAAP): 1,68 USD vs oczekiwania analityków 1,89 USD (wynik gorszy o 11%)
- Skorygowana EBITDA: 121,3 mln USD vs szacunki analityków 128,8 mln USD (marża 7,7%, wynik gorszy o 5,9%)
- Marża operacyjna: 6,4%, spadek z 7,8% w analogicznym kwartale ubiegłego roku
- Marża wolnych przepływów pieniężnych: 24,6%, wzrost z 21,1% w analogicznym kwartale ubiegłego roku
- Kapitalizacja rynkowa: 15,86 mld USD
Przegląd firmy
Pierwotnie firma produkcyjna, Watsco (NYSE:WSO) obecnie zajmuje się wyłącznie dystrybucją sprzętu klimatyzacyjnego, grzewczego i chłodniczego oraz powiązanych części i akcesoriów.
Wzrost przychodów
Długoterminowa dynamika sprzedaży firmy jest jednym z sygnałów świadczących o jej ogólnej jakości. Nawet słaba firma może zabłysnąć przez jeden lub dwa kwartały, jednak tylko najlepsze przedsiębiorstwa rosną przez lata. Niestety, skumulowany roczny wzrost przychodów Watsco na poziomie 7,4% w ostatnich pięciu latach był przeciętny. To poniżej naszego benchmarku dla sektora przemysłowego i jest to słaby punkt wyjściowy do analizy.
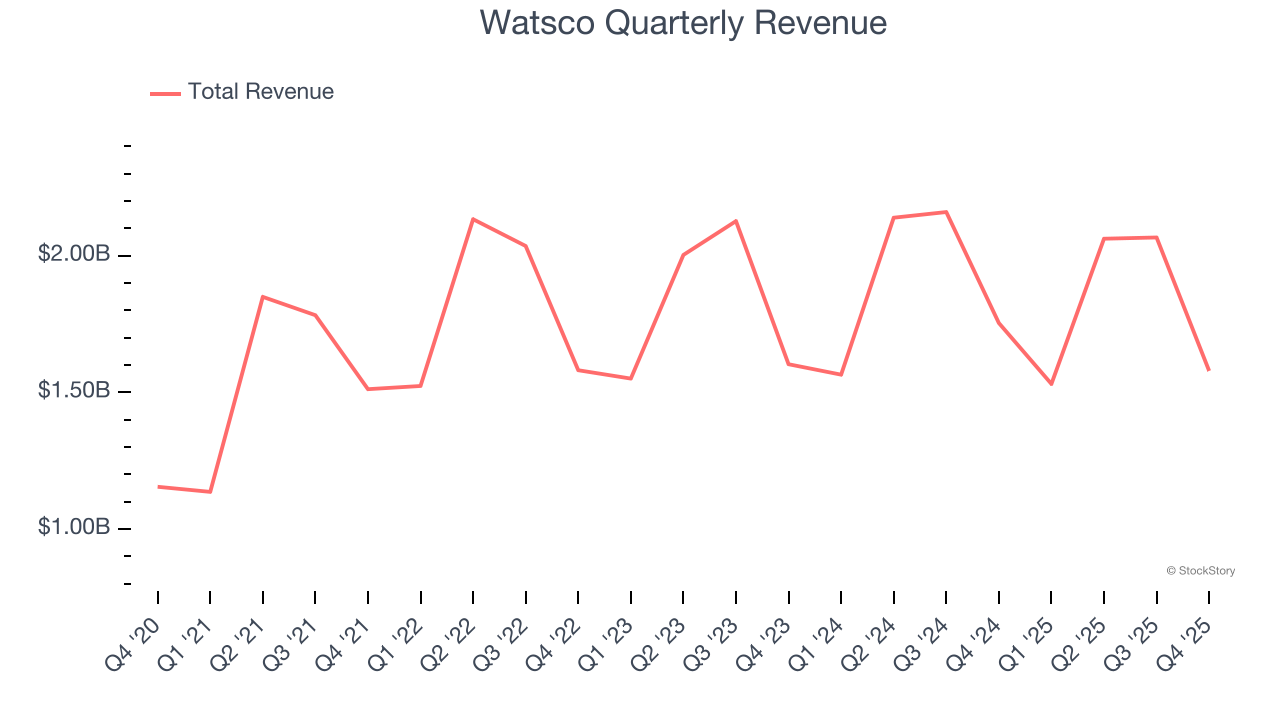
W StockStory największy nacisk kładziemy na długoterminowy wzrost, ale w sektorze przemysłowym pięcioletnia perspektywa może nie oddawać cykli, trendów branżowych czy sytuacji, gdy firma korzysta z katalizatorów, takich jak nowe kontrakty lub udana linia produktów. Ostatnie wyniki Watsco pokazują, że popyt na jej produkty osłabł, ponieważ przychody były niezmienne w ciągu ostatnich dwóch lat.
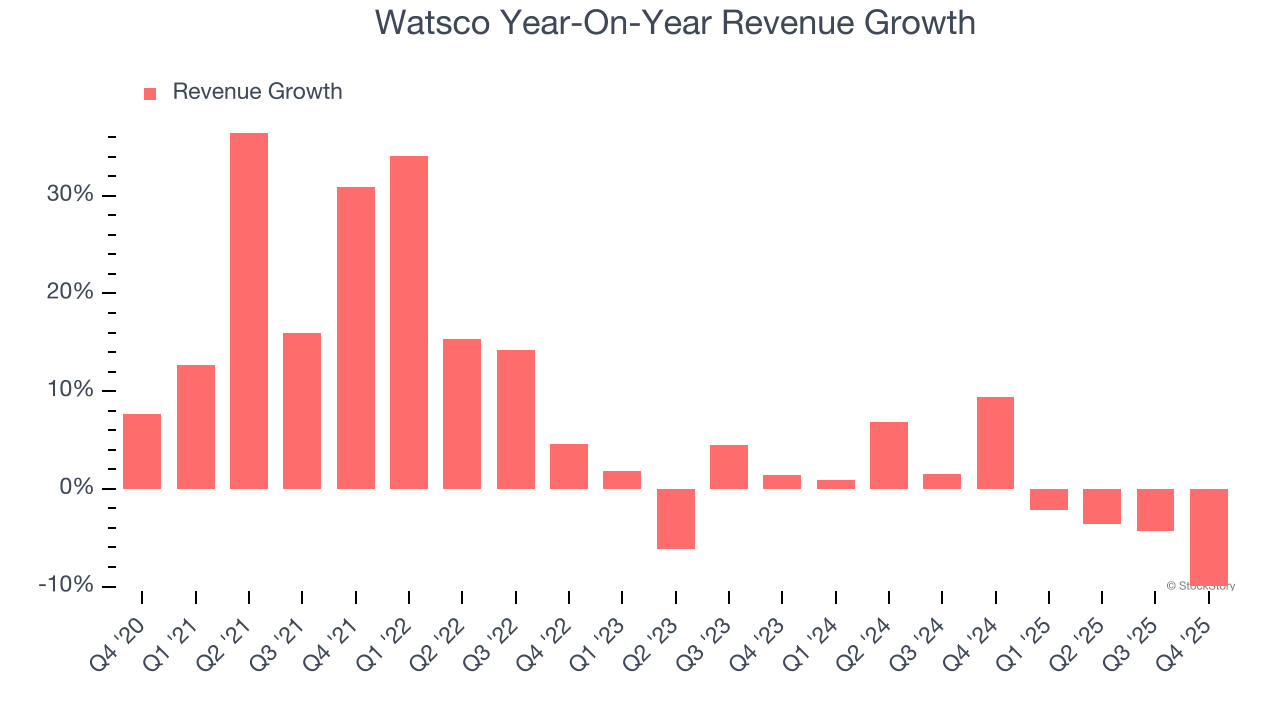
W tym kwartale Watsco nie spełniło oczekiwań Wall Street i odnotowało niezbyt imponujący, 10-procentowy spadek przychodów rok do roku, osiągając 1,58 mld USD przychodów.
Patrząc w przyszłość, analitycy z rynku oczekują wzrostu przychodów o 3,8% w ciągu najbliższych 12 miesięcy. Chociaż prognoza ta sugeruje, że nowsze produkty i usługi przyczynią się do lepszych wyników na poziomie przychodów, to nadal jest to poniżej średniej dla sektora.
Podczas gdy Wall Street goni za Nvidia na historycznych szczytach, mniej znany dostawca półprzewodników dominuje w krytycznym komponencie AI, bez którego giganci nie mogą się obyć.
Marża operacyjna
Marża operacyjna to kluczowy miernik rentowności. Można ją traktować jako zysk netto – wynik końcowy – z wyłączeniem wpływu podatków i odsetek od zadłużenia, które mają mniejszy związek z podstawową działalnością firmy.
Marża operacyjna Watsco mogła nieznacznie się wahać w ciągu ostatnich 12 miesięcy, jednak pozostawała mniej więcej na tym samym poziomie, wynosząc średnio 10,5% przez ostatnie pięć lat. Taka rentowność jest solidna w sektorze przemysłowym i pokazuje, że firma efektywnie zarządza swoimi wydatkami. Wynik ten jest szczególnie imponujący ze względu na niską marżę brutto, która jest głównie wynikiem asortymentu sprzedaży i trudno ją znacząco poprawić. Firmy mają większą kontrolę nad marżami operacyjnymi, więc ich wysoki poziom przy niskiej marży brutto świadczy o dobrze zarządzanych operacjach.
Analizując trend zyskowności, marża operacyjna Watsco mogła się nieznacznie wahać, ale generalnie pozostała na tym samym poziomie przez ostatnie pięć lat. Rodzi to pytania o bazę kosztową firmy, ponieważ wzrost przychodów powinien zapewniać dźwignię na kosztach stałych, prowadząc do lepszych efektów skali i wyższej rentowności.
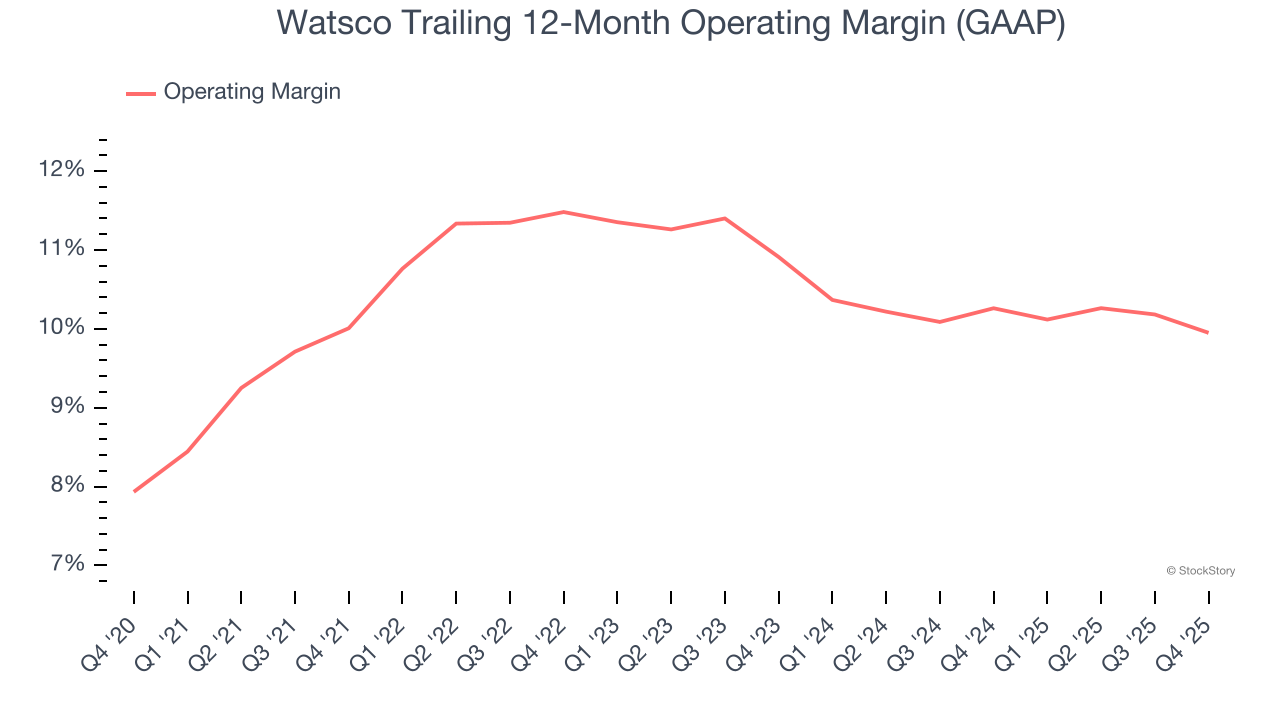
W IV kwartale Watsco wypracowało marżę operacyjną na poziomie 6,4%, co oznacza spadek o 1,3 punktu procentowego rok do roku. Ponieważ marża operacyjna Watsco spadła bardziej niż marża brutto, można założyć, że firma była mniej efektywna, ponieważ wzrosły koszty takie jak marketing, R&D czy ogólne koszty administracyjne.
Zysk na akcję
Trendy przychodów wyjaśniają historyczny wzrost firmy, natomiast długoterminowa zmiana zysku na akcję (EPS) wskazuje na rentowność tego wzrostu – firma mogłaby na przykład zwiększać sprzedaż poprzez nadmierne wydatki na reklamę i promocje.
EPS Watsco rósł w tempie imponującym, na poziomie 12% skumulowanego rocznego wskaźnika wzrostu przez ostatnie pięć lat, co przewyższało 7,4% skumulowanego wzrostu przychodów. Jednak należy podchodzić do tego ostrożnie, ponieważ marża operacyjna nie uległa poprawie, a firma nie przeprowadzała skupu własnych akcji, co oznacza, że różnica wynikała ze zmniejszenia kosztów odsetkowych lub podatków.
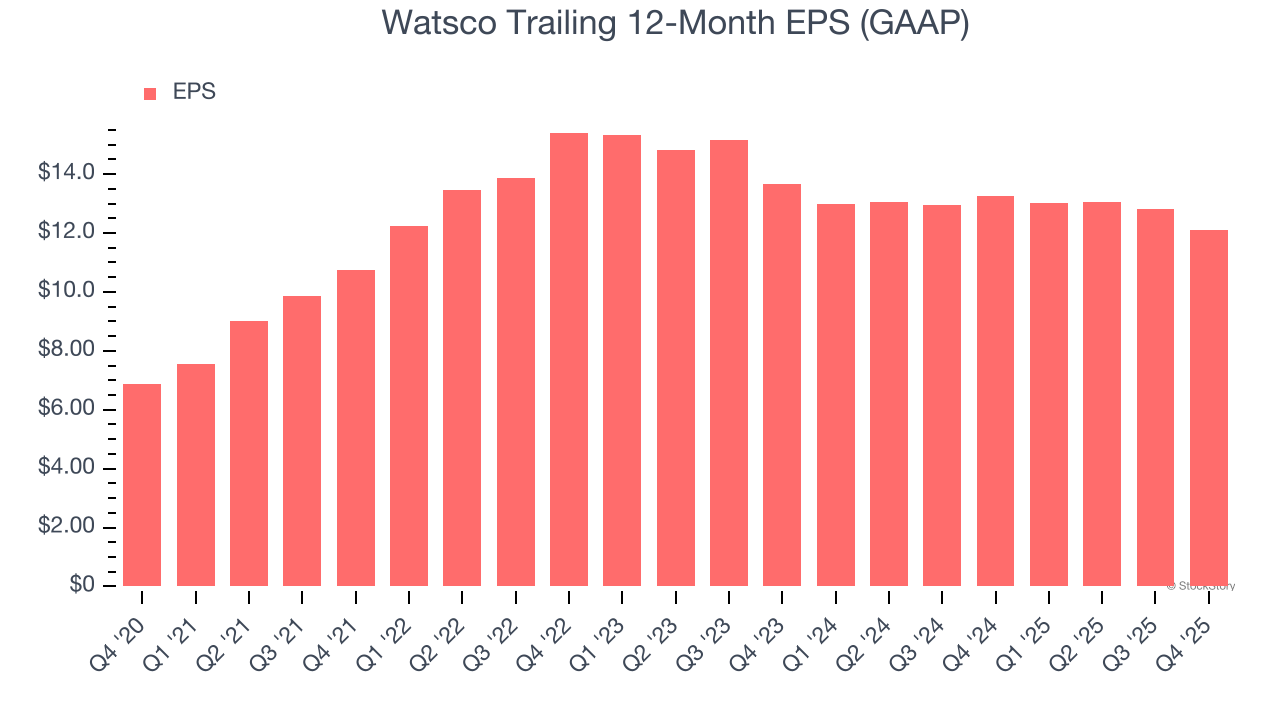
Podobnie jak w przypadku przychodów, analizujemy EPS w krótszym okresie, ponieważ może to dostarczyć informacji o nowych trendach lub zmianach w działalności firmy.
Dwuletni spadek rocznego EPS Watsco o 5,8% był słaby i gorszy niż stabilne przychody.
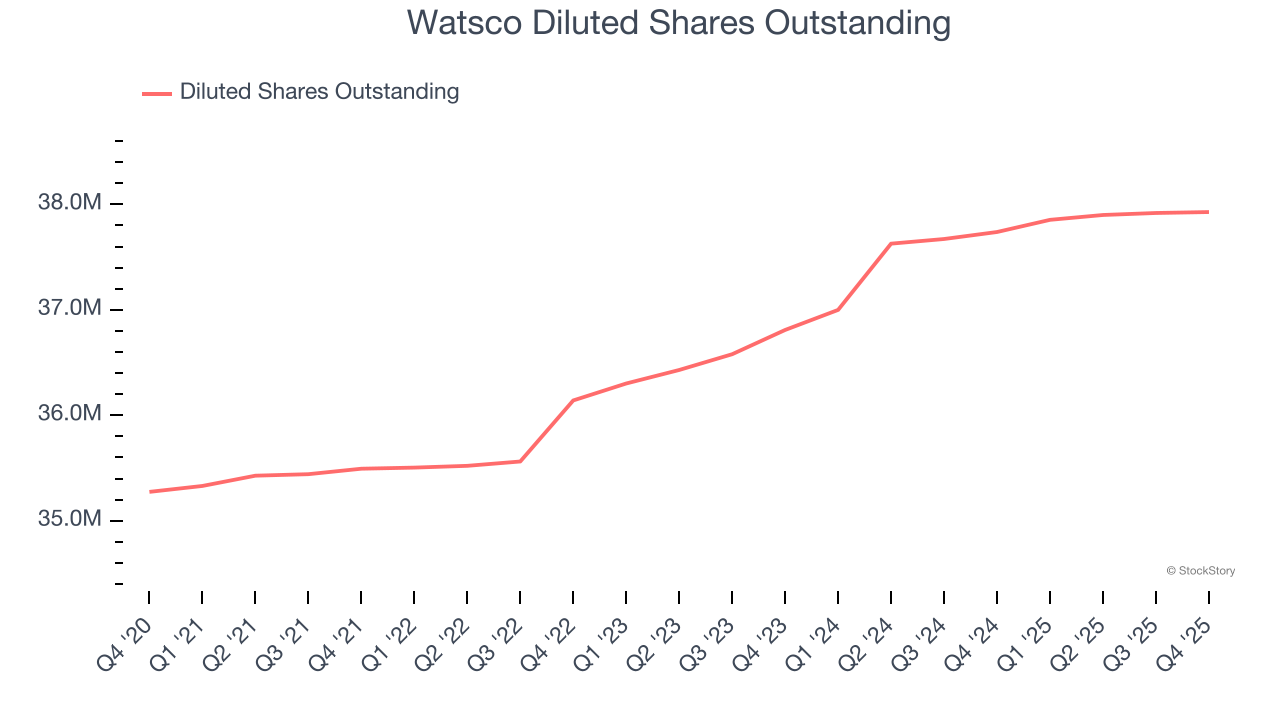
Analiza szczegółów zysków Watsco pozwala lepiej zrozumieć jej wyniki. Przez ostatnie dwa lata Watsco rozwodniło akcjonariuszy, zwiększając liczbę akcji o 3%. Doprowadziło to do niższych zysków na akcję. Podatki i koszty odsetkowe również wpływają na EPS, ale nie mówią tak wiele o fundamentach firmy.
W IV kwartale Watsco odnotowało EPS na poziomie 1,68 USD, w porównaniu do 2,37 USD w analogicznym kwartale ubiegłego roku. Wynik ten był niższy od szacunków analityków, jednak bardziej interesuje nas długoterminowy wzrost EPS niż krótkoterminowe wahania. W ciągu najbliższych 12 miesięcy Wall Street oczekuje, że EPS Watsco za cały rok wzrośnie o 8,1% do poziomu 12,11 USD.
Najważniejsze wnioski po IV kwartale Watsco
Trudno było znaleźć pozytywy w tych wynikach. EBITDA była niższa od oczekiwań, a EPS również nie spełnił prognoz Wall Street. Ogólnie rzecz biorąc, był to słabszy kwartał. Kurs akcji spadł o 1,9% do 410,00 USD bezpośrednio po ogłoszeniu wyników.
Watsco wypadło w tym kwartale poniżej oczekiwań, ale czy to stwarza okazję inwestycyjną w tym momencie? Przy podejmowaniu tej decyzji ważna jest ocena wyceny, jakości biznesu oraz tego, co wydarzyło się w ostatnim kwartale.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Składany ekran iPhone za 1999 dolarów jest gotowy do premiery, ale Apple (AAPL.US) otrzymało ponad 5,7 miliarda dolarów kary za naruszenie patentów
Podczas gdy Apple zwiększa inwestycje w technologie składanych ekranów i sztucznej inteligencji, firma stoi w obliczu decyzji sądu dotyczącej odszkodowania za patenty dotyczące technologii haptycznej przekraczającej 5,7 miliarda dolarów. 25 września federalna ława przysięgłych w Kalifornii uznała, że Taptic Engine używany w niektórych modelach iPhone oraz Apple Watch narusza dwa patenty należące do Taction Technology.
Perspektywy otwarcia cieśniny Hormuz ponownie pod znakiem zapytania, azjatyckie obligacje pod presją: rentowność 2-letnich japońskich obligacji zbliża się do 2%, rentowność 3-letnich koreańskich obligacji rośnie do najwyższego poziomu od 2022 roku
Ceny ropy są wysokie, a rentowności krótkoterminowych obligacji Korei Południowej i Japonii rosną.
5% presja obligacji USA na globalne aktywa, a australijskie obligacje otwierają okno do inwestycji? Gigant rynku obligacji Pimco uważa, że oczekiwania dotyczące podwyżek stóp są zbyt agresywne
Pacific Investment Management Company (Pimco) ma pozytywne nastawienie wobec australijskich obligacji, uważając, że oczekiwania rynku dotyczące podwyżek stóp procentowych są zbyt wysokie. Pimco twierdzi, że cykl podwyżek stóp procentowych w Australii jest już „w pełni wyceniony”, a w gospodarce zaczynają pojawiać się oznaki osłabienia, co sprawia, że australijskie obligacje wydają się atrakcyjne, zwłaszcza w segmencie 5-10 lat na krzywej dochodowości.
Tylko nieliczne akcje rosną! Goldman Sachs ostrzega: szerokość rynku amerykańskiego najgorsza od bańki internetowej w 2000 roku, wyjątkowe odchylenie zmienności obligacji
Partner Goldman Sachs, Flood, uważa, że liderzy AI podtrzymują indeksy giełdowe, podczas gdy mediana akcji spadła już o 16% od szczytów. Co rzadsze, szef działu instrumentów pochodnych Goldman Sachs, Garrett, ostrzega, że wskaźnik zmienności obligacji MOVE znajduje się na ekstremalnie wysokim percentylu, podczas gdy VIX pozostaje wciąż niski. Strateg BTIG, Jonathan Krinsky, zauważa, że całkowita dźwignia funduszy hedgingowych rośnie, a dźwignia netto spada, co wskazuje na „zwiększanie ekspozycji bez zajmowania kierunku” i ostrzega: „Coś musi ustąpić.”
Ceny krypto
Więcej


