
Valmont (NYSE:VMI) nie spełnia oczekiwań dotyczących sprzedaży w IV kwartale roku obrotowego 2025

Producent infrastruktury i sprzętu rolniczego Valmont Industries (NYSE:VMI)
Czy to dobry moment, aby kupić akcje Valmont?
Valmont (VMI) – Najważniejsze informacje za IV kwartał 2025:
- Przychody: 1,04 mld USD wobec szacunków analityków na poziomie 1,05 mld USD (brak wzrostu rok do roku, wynik niższy o 0,7%)
- Zysk na akcję (GAAP): 9,05 USD wobec szacunków analityków na poziomie 4,94 USD (wynik wyższy o 83,1%)
- Skorygowana EBITDA: 638,8 mln USD wobec szacunków analityków na poziomie 168,2 mln USD (marża 61,5%, znaczna przewaga)
- Prognoza zysku na akcję (GAAP) na rok finansowy 2026 wynosi 22 USD w punkcie środkowym, przebijając oczekiwania analityków o 4%
- Marża operacyjna: 11,2%, zgodnie z wynikiem z analogicznego kwartału ubiegłego roku
- Marża wolnych przepływów pieniężnych: 6,8%, spadek z 16,2% w tym samym kwartale rok wcześniej
- Portfel zamówień: 1,65 mld USD na koniec kwartału, wzrost o 15,1% rok do roku
- Kapitalizacja rynkowa: 9,36 mld USD
Opis firmy
Valmont (NYSE:VMI), uznany za wynalazek z lat 50. XX wieku, który poprawił wydajność upraw, dostarcza produkty inżynieryjne i usługi infrastrukturalne dla sektora rolniczego.
Wzrost przychodów
Długoterminowe wyniki firmy są wskaźnikiem jej ogólnej jakości. Każde przedsiębiorstwo może odnieść krótkoterminowy sukces, ale najlepsi gracze osiągają trwały wzrost przez lata. Niestety, sprzedaż Valmont rosła w przeciętnym tempie 7,2% skumulowanego rocznego wzrostu w ciągu ostatnich pięciu lat. To wynik poniżej naszego punktu odniesienia dla sektora przemysłowego i trudny początek analizy.
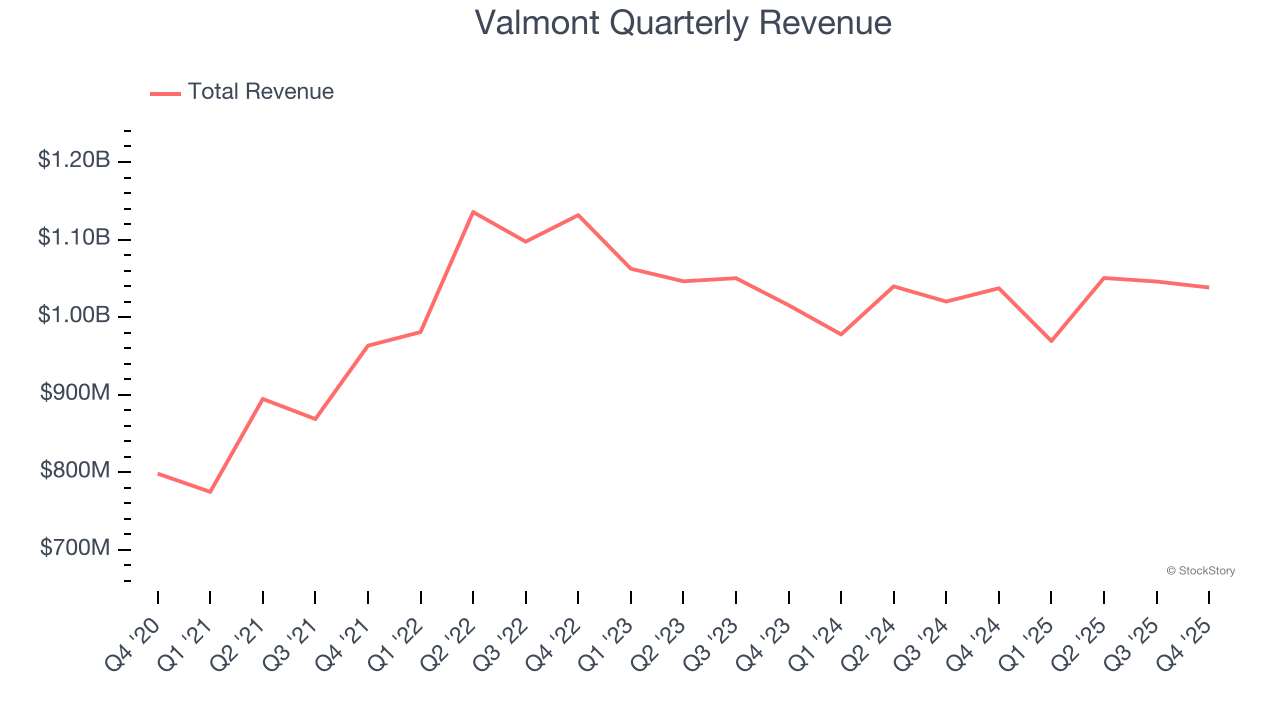
W długim okresie wzrost jest najważniejszy, jednak w sektorze przemysłowym spojrzenie na pół dekady może pominąć nowe trendy branżowe lub cykle popytu. Ostatnie wyniki Valmont pokazują, że popyt na jej produkty spowolnił, gdyż przychody pozostają płaskie przez ostatnie dwa lata.
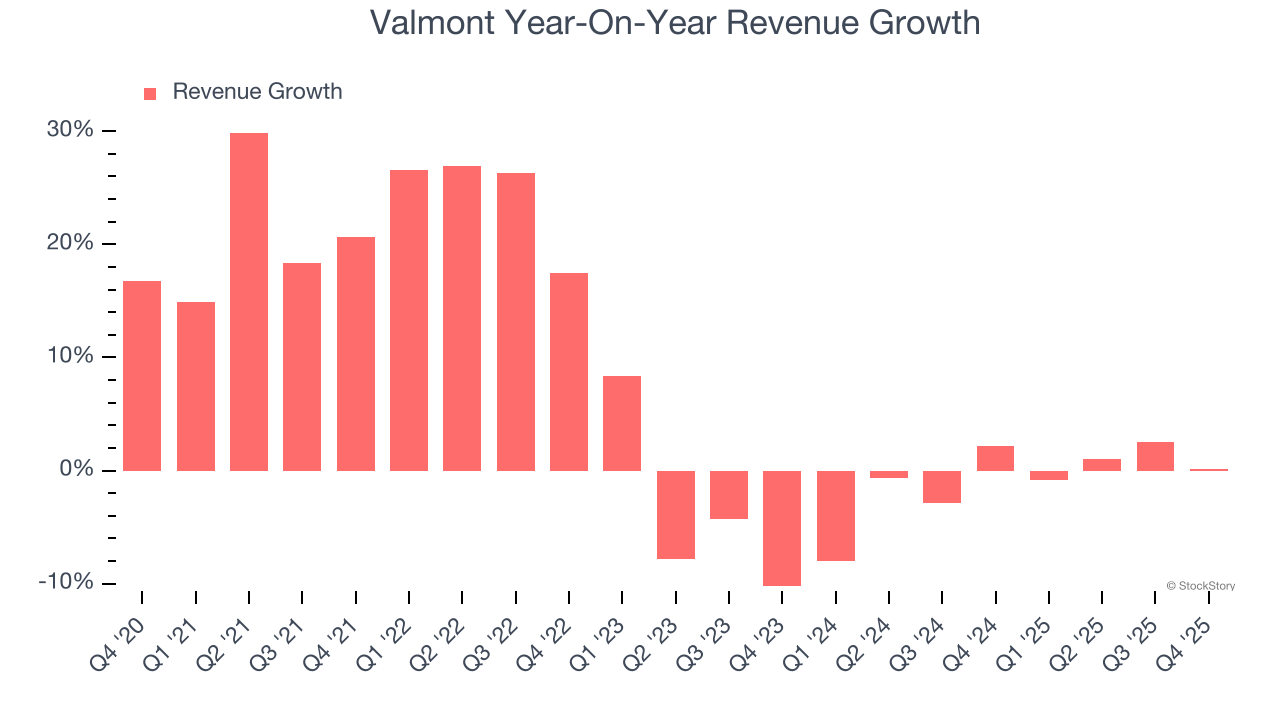
Lepiej zrozumiemy dynamikę przychodów firmy, analizując jej portfel zamówień, czyli wartość niezrealizowanych jeszcze zleceń. Portfel zamówień Valmont osiągnął 1,65 mld USD w ostatnim kwartale i średnio rósł o 15,1% rok do roku przez ostatnie dwa lata. Ponieważ ten wskaźnik przewyższa tempo wzrostu przychodów, widać, że firma zgromadziła więcej zamówień, niż była w stanie zrealizować, przenosząc przychody na przyszłość. Może to świadczyć o zwiększonym popycie na produkty i usługi Valmont, ale jednocześnie rodzi obawy o ograniczenia wydajności.
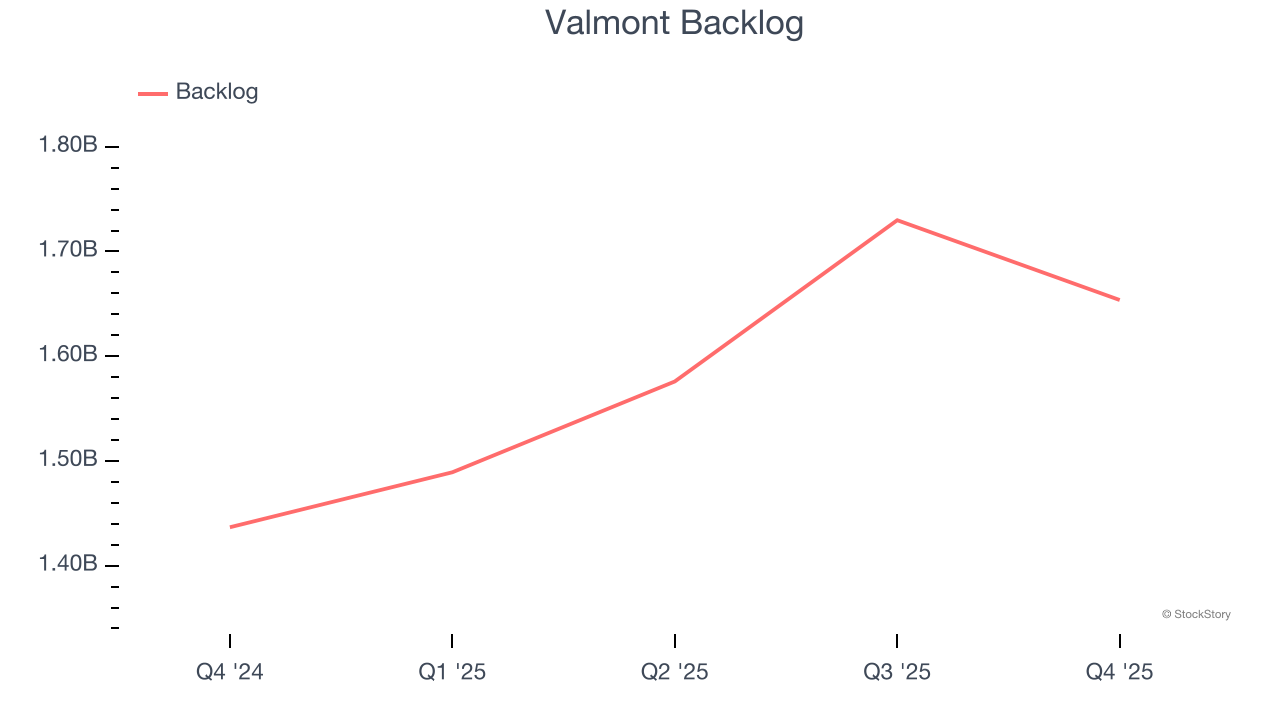
W tym kwartale przychody Valmont wyniosły 1,04 mld USD, pozostając bez zmian rok do roku i nie spełniając oczekiwań Wall Street.
W perspektywie kolejnych miesięcy analitycy spodziewają się wzrostu przychodów o 4%. Chociaż ta prognoza wskazuje, że nowe produkty i usługi poprawią wyniki na poziomie przychodów, to jednak tempo wzrostu pozostaje poniżej średniej sektorowej.
Podczas gdy Wall Street podąża za Nvidia na rekordowych poziomach, niedoceniany dostawca półprzewodników dominuje w kluczowym komponencie AI, bez którego giganci branży nie mogą się obejść.
Marża operacyjna
Valmont radził sobie nieźle z zarządzaniem kosztami w ciągu ostatnich pięciu lat. Firma osiągnęła średnią marżę operacyjną na poziomie 9,7%, co przewyższa szeroki sektor przemysłowy.
Analizując trend rentowności, marża operacyjna Valmont wzrosła o 1,9 punktu procentowego w ciągu ostatnich pięciu lat, gdyż wzrost sprzedaży zapewnił jej dźwignię operacyjną.
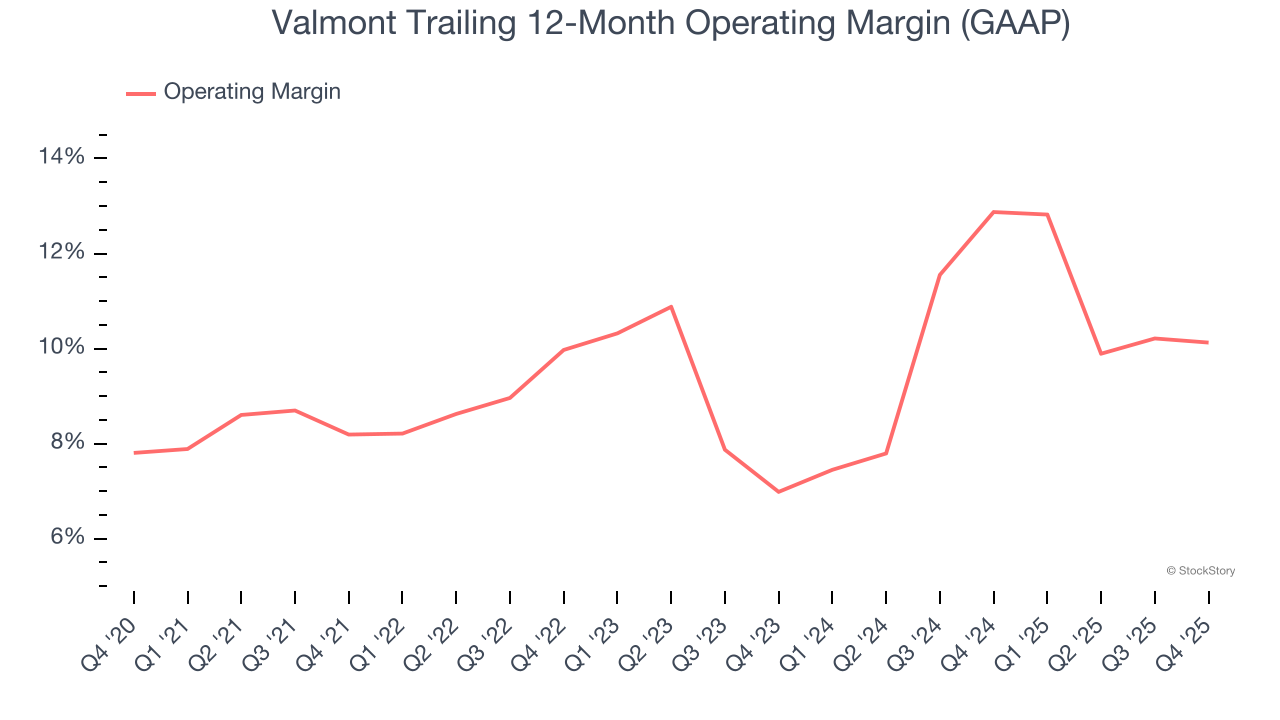
W IV kwartale Valmont wypracował marżę operacyjną na poziomie 11,2%, co jest zgodne z wynikiem z analogicznego okresu ubiegłego roku. Oznacza to, że struktura kosztów firmy w ostatnim czasie pozostała stabilna.
Zysk na akcję
Trendy przychodowe wyjaśniają historyczny wzrost firmy, jednak długoterminowa zmiana zysku na akcję (EPS) wskazuje na rentowność tego wzrostu – przykładowo spółka może sztucznie podbijać sprzedaż poprzez nadmierne wydatki na reklamę i promocję.
EPS Valmont rósł w imponującym tempie 22,6% skumulowanego rocznego wzrostu w ciągu ostatnich pięciu lat, przewyższając 7,2% rocznego wzrostu przychodów. To pokazuje, że firma stała się bardziej rentowna w przeliczeniu na akcję w miarę rozwoju.
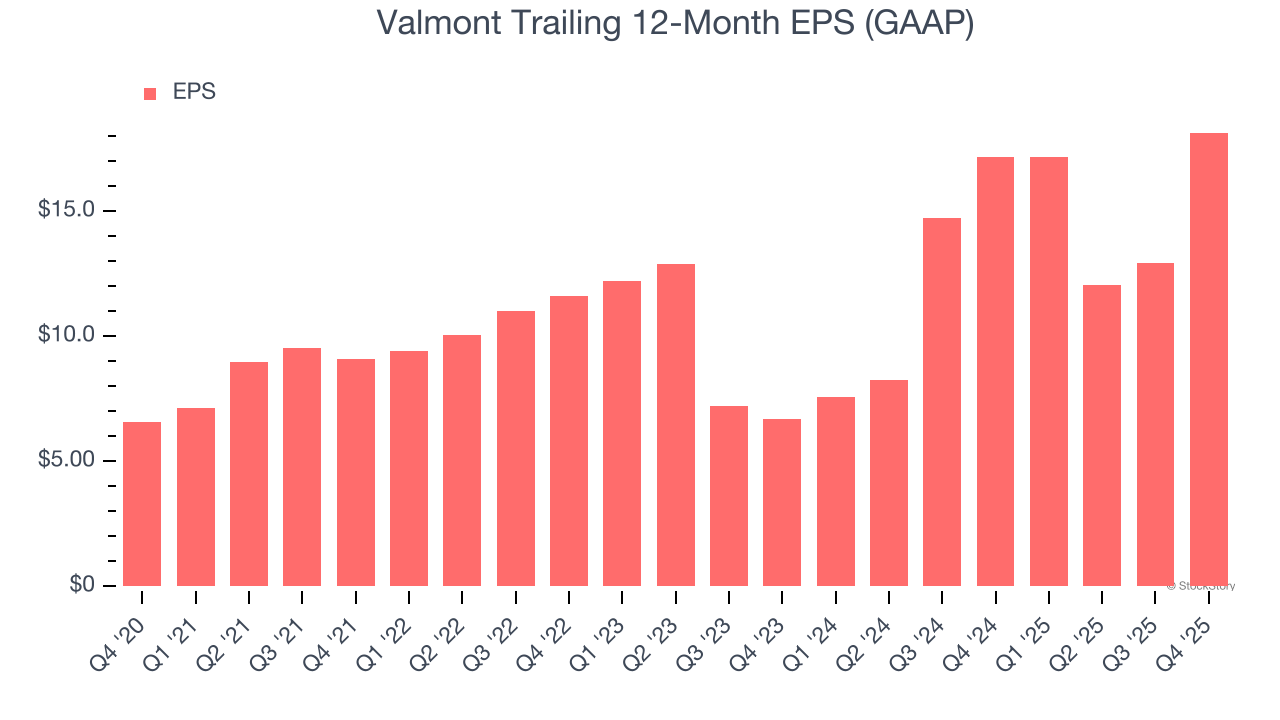
Możemy głębiej przeanalizować jakość zysków Valmont, aby lepiej zrozumieć czynniki jej wyników. Jak wspomniano wcześniej, marża operacyjna Valmont w tym kwartale pozostała na tym samym poziomie, ale w ciągu ostatnich pięciu lat wzrosła o 1,9 punktu procentowego. Ponadto liczba akcji w obrocie spadła o 7,5%. To pozytywne sygnały dla akcjonariuszy, ponieważ poprawa rentowności i skup akcji własnych napędzają wzrost EPS w stosunku do przychodów.
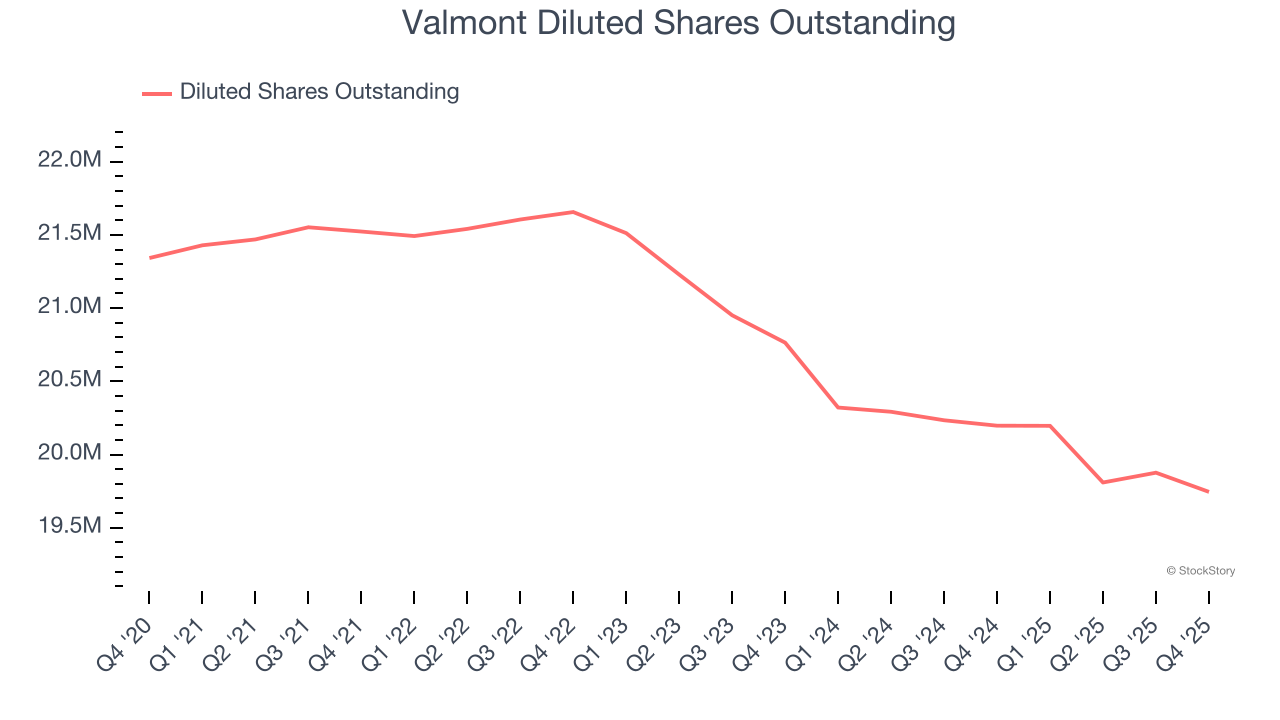
Podobnie jak w przypadku przychodów, analizujemy EPS w krótszym okresie, ponieważ może to dać wgląd w pojawiające się trendy lub zmiany w działalności firmy.
Dla Valmont dwuletni roczny wzrost EPS na poziomie 64,4% był wyższy niż pięcioletni trend. Uwielbiamy, gdy tempo wzrostu zysków przyspiesza, zwłaszcza gdy startuje już z wysokiej bazy.
W IV kwartale Valmont zgłosił EPS na poziomie 9,05 USD, w porównaniu do 3,84 USD w tym samym kwartale rok wcześniej. Wynik ten znacznie przekroczył oczekiwania analityków, więc akcjonariusze powinni być zadowoleni z rezultatów. W ciągu kolejnych 12 miesięcy Wall Street oczekuje, że pełnoroczny EPS Valmont wzrośnie do 18,15 USD, co oznacza wzrost o 16,9%.
Kluczowe wnioski z wyników Valmont za IV kwartał
Dobrze było zobaczyć, że Valmont przebił oczekiwania analityków co do EPS w tym kwartale. Cieszy nas także, że EBITDA znacząco przewyższyła szacunki Wall Street. Z drugiej strony, przychody były nieco niższe od oczekiwań. Patrząc szerzej, uważamy, że to dobry raport z kilkoma kluczowymi pozytywami. Inwestorzy prawdopodobnie liczyli na więcej, a kurs akcji spadł o 3,1% do 459,62 USD bezpośrednio po publikacji wyników.
Podsumowując, czy Valmont to obecnie dobra inwestycja? To, co wydarzyło się w ostatnim kwartale, ma znaczenie, ale nie tak duże jak długoterminowa jakość biznesu i wycena przy podejmowaniu decyzji o inwestycji w tę spółkę.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Liczba nowych miejsc pracy we wrześniu ma spaść do 90 tysięcy: prawdziwy „punkt zapalny” dzisiejszego raportu NFP może tkwić w tym, czy dane za sierpień zostaną znacząco zrewidowane w dół
Wall Street powszechnie oczekuje, że liczba nowych miejsc pracy we wrześniu spadnie do 90 tysięcy, a stopa bezrobocia utrzyma się na poziomie 4,1%. Słabe dane za sierpień były głównie wynikiem nietypowych czynników sezonowych, a zakres ich korekty bezpośrednio wpłynie na odbiór danych za wrzesień. W związku z ostatnimi wypowiedziami przedstawicieli Rezerwy Federalnej, prawdopodobieństwo podwyżki stóp procentowych w październiku spadło do 25%, a uwaga rynku skupia się na długoterminowych stopach procentowych. Obecnie fundusze systemowe utrzymują krótką pozycję na globalnych obligacjach o wartości około 390 miliardów dolarów, więc niespodziewanie słabe dane z rynku pracy mogą wywołać poważne wahania na rynku.
Małe inwestorzy dokonują „wielkiego zmniejszenia kręgu”! Przepływy funduszy JPMorgan ujawniają, że Nvidia i Sandisk przyciągają kapitał wbrew trendowi, a ETF amerykańskich obligacji powracają do zainteresowania małych inwestorów
Inwestorzy detaliczni skupiają swoje wybory akcji na kilku głównych tytułach związanych z mocą obliczeniową, magazynowaniem oraz dużymi firmami technologicznymi. W segmencie obligacji pojawiła się inna wyraźna tendencja: w sytuacji, gdy ceny długoterminowych obligacji amerykańskich są pod presją, a rentowność utrzymuje się na wysokim poziomie, ETF-y długoterminowych obligacji skarbowych USA odnotowały tygodniowy napływ netto w wysokości 260 milionów dolarów.

Macron wzywa G7 do koordynacji działań w odpowiedzi na wzrost cen diesla, ceny ropy gwałtownie spadają, europejskie akcje rosną wspólnie
W dniu 2 października czasu lokalnego, prezydent Francji Emmanuel Macron wezwał Grupę Siedmiu do skoordynowanych działań, aby uniknąć wprowadzenia ograniczeń eksportowych i wspólnie powstrzymać wzrost cen paliw. Podczas piątkowej rozmowy rządów państw członkowskich Unii Europejskiej, strony omówiły propozycję przedstawioną przez Francję: państwa europejskie miałyby uwolnić 50 milionów baryłek oleju napędowego, a członkowie Międzynarodowej Agencji Energetycznej – 50 milionów baryłek ropy naftowej.
Gdy Muse i Astra rozpoczynają erę „cyfrowej siły roboczej”, Musk skupia się na „dostawach mocy obliczeniowej AI”! SpaceX (SPCX.US) zamienia konkurentów w AI w swoich głównych klientów
Agenci rozszerzają pojedyncze zapytanie na ciągły przepływ pracy, napędzając wzrost zapotrzebowania na moc obliczeniową, co daje SpaceX dużą przestrzeń do wzrostu dzięki przekształceniu zdolności infrastruktury AI w przychody ze sprzedaży lub wynajmu mocy obliczeniowej.
Ceny krypto
Więcej


