
Odpływ środków z funduszy ETF na kryptowaluty – czy tacy emitenci jak BlackRock nadal dobrze na tym zarabiają?

Przychody z opłat za usługi ETF na kryptowaluty BlackRock spadły o 38%, a działalność ETF nie uniknęła cykliczności rynku.
Oryginalny tytuł: When Wrappers Run Red
Oryginalny autor: Prathik Desai, Token Dispatch
Tłumaczenie: Luffy, Foresight News
W pierwszych dwóch tygodniach października 2025 roku, spotowe ETF-y na bitcoin przyciągnęły odpowiednio 3.2 miliarda dolarów oraz 2.7 miliarda dolarów napływów kapitału, ustanawiając rekord najwyższego oraz piątego najwyższego tygodniowego napływu netto w 2025 roku.
Wcześniej wydawało się, że ETF-y na bitcoin mają szansę osiągnąć w drugiej połowie 2025 roku wynik „braku tygodni z ciągłym odpływem kapitału”.
Jednakże, niespodziewanie nadeszło najpoważniejsze w historii wydarzenie likwidacyjne na rynku kryptowalut. Ta likwidacja o wartości 19 miliardów dolarów do dziś budzi niepokój na rynku kryptowalut.
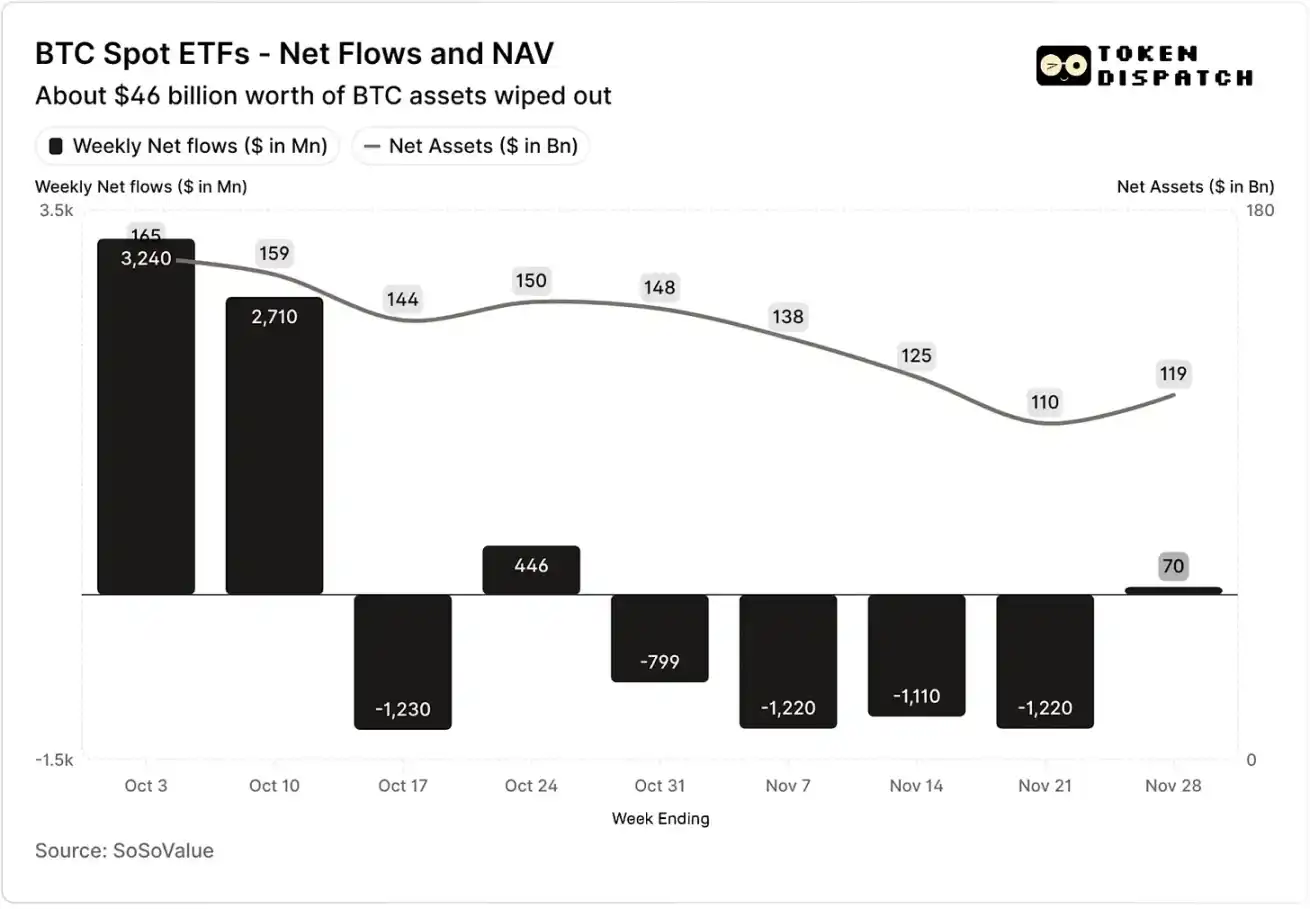
Październik i listopad: napływy netto i wartość aktywów netto spotowych ETF-ów na bitcoin
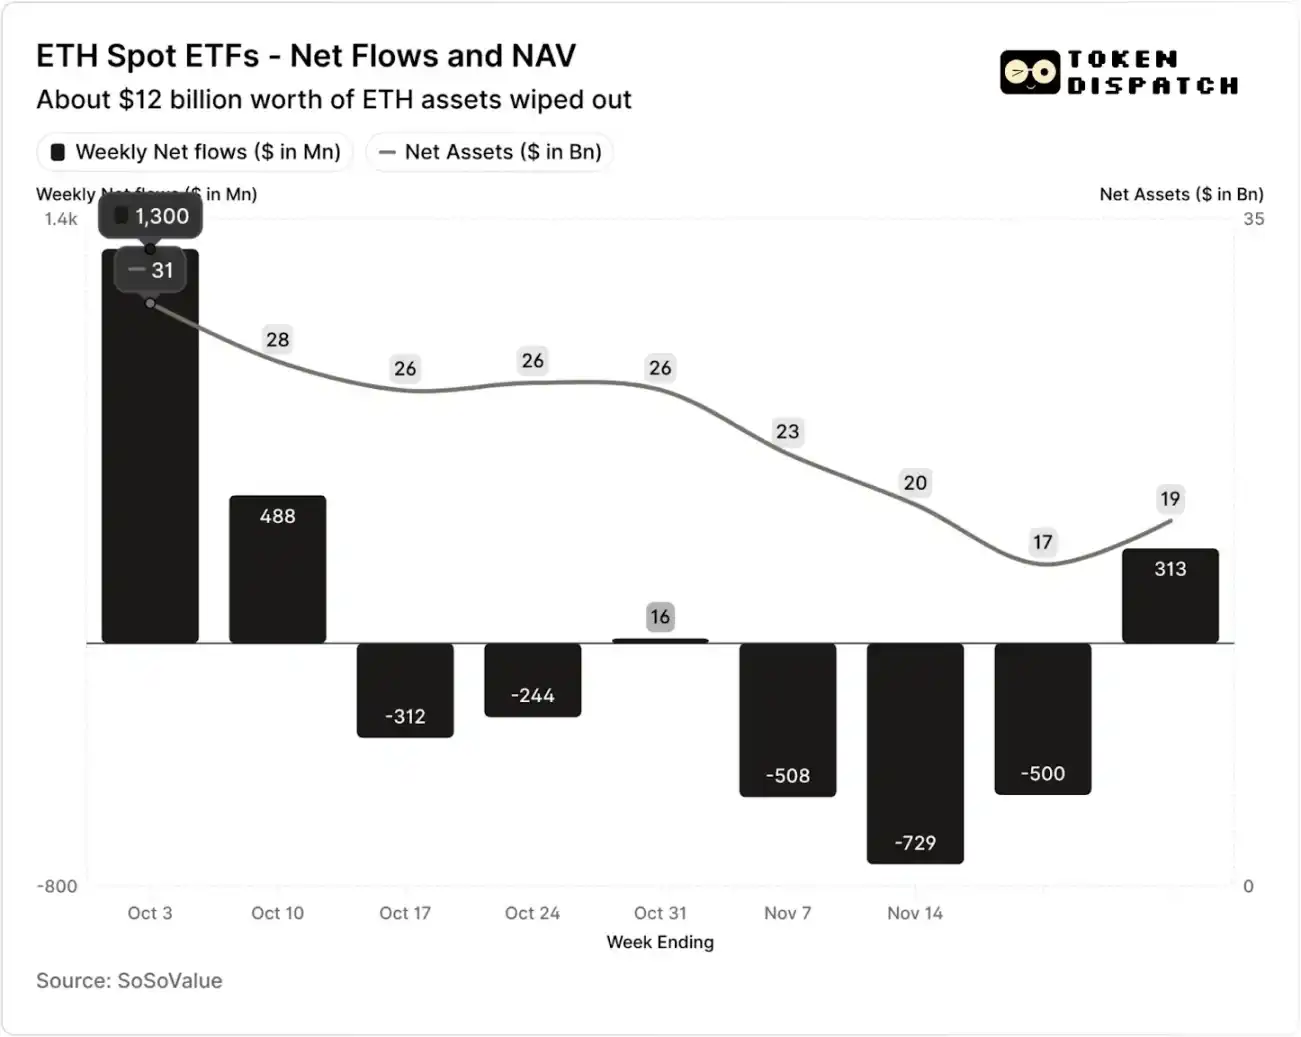
Październik i listopad: napływy netto i wartość aktywów netto spotowych ETF-ów na ethereum
Jednak w ciągu siedmiu tygodni po wydarzeniu likwidacyjnym, ETF-y na bitcoin i ethereum odnotowały odpływy kapitału przez pięć tygodni, odpowiednio o wartości ponad 5 miliardów dolarów i 2 miliardów dolarów.
Na tydzień kończący się 21 listopada, wartość aktywów netto (NAV) zarządzanych przez emitentów ETF-ów na bitcoin spadła z około 164.5 miliarda dolarów do 110.1 miliarda dolarów; NAV ETF-ów na ethereum niemal się zmniejszyła o połowę, z 30.6 miliarda dolarów do 16.9 miliarda dolarów. Spadek ten wynikał częściowo ze spadku cen samego bitcoina i ethereum, a częściowo z wykupu tokenów. W niecałe dwa miesiące, łączna wartość aktywów netto ETF-ów na bitcoin i ethereum skurczyła się o około jedną trzecią.
Cofnięcie się napływów kapitału odzwierciedla nie tylko nastroje inwestorów, ale także bezpośrednio wpływa na przychody z opłat emitentów ETF-ów.
Spotowe ETF-y na bitcoin i ethereum są „maszynkami do zarabiania pieniędzy” dla takich instytucji jak BlackRock, Fidelity, Grayscale, Bitwise i innych. Każdy fundusz pobiera opłaty w zależności od wielkości posiadanych aktywów, zwykle podawane jako roczna stawka, ale faktycznie naliczane na podstawie dziennej wartości aktywów netto.
Każdego dnia, fundusze powiernicze posiadające udziały w bitcoinie lub ethereum sprzedają część swoich pozycji, aby pokryć opłaty i inne koszty operacyjne. Dla emitentów oznacza to, że ich roczne przychody są w przybliżeniu równe wartości zarządzanych aktywów (AUM) pomnożonej przez stawkę opłaty; dla posiadaczy oznacza to, że liczba tokenów w ich rękach jest stopniowo rozcieńczana w czasie.
Stawki opłat emitentów ETF-ów wahają się od 0.15% do 2.50%.
Wykup lub odpływ kapitału sam w sobie nie powoduje bezpośrednio zysków lub strat dla emitenta, ale odpływy prowadzą do zmniejszenia zarządzanych aktywów, a tym samym do zmniejszenia bazy aktywów, od której pobierane są opłaty.
3 października, łączna wartość aktywów zarządzanych przez emitentów ETF-ów na bitcoin i ethereum osiągnęła 195 miliardów dolarów, a przy powyższych stawkach opłat, ich „pula opłat” była bardzo znacząca. Jednak do 21 listopada, pozostała wartość aktywów tych produktów wynosiła tylko około 127 miliardów dolarów.
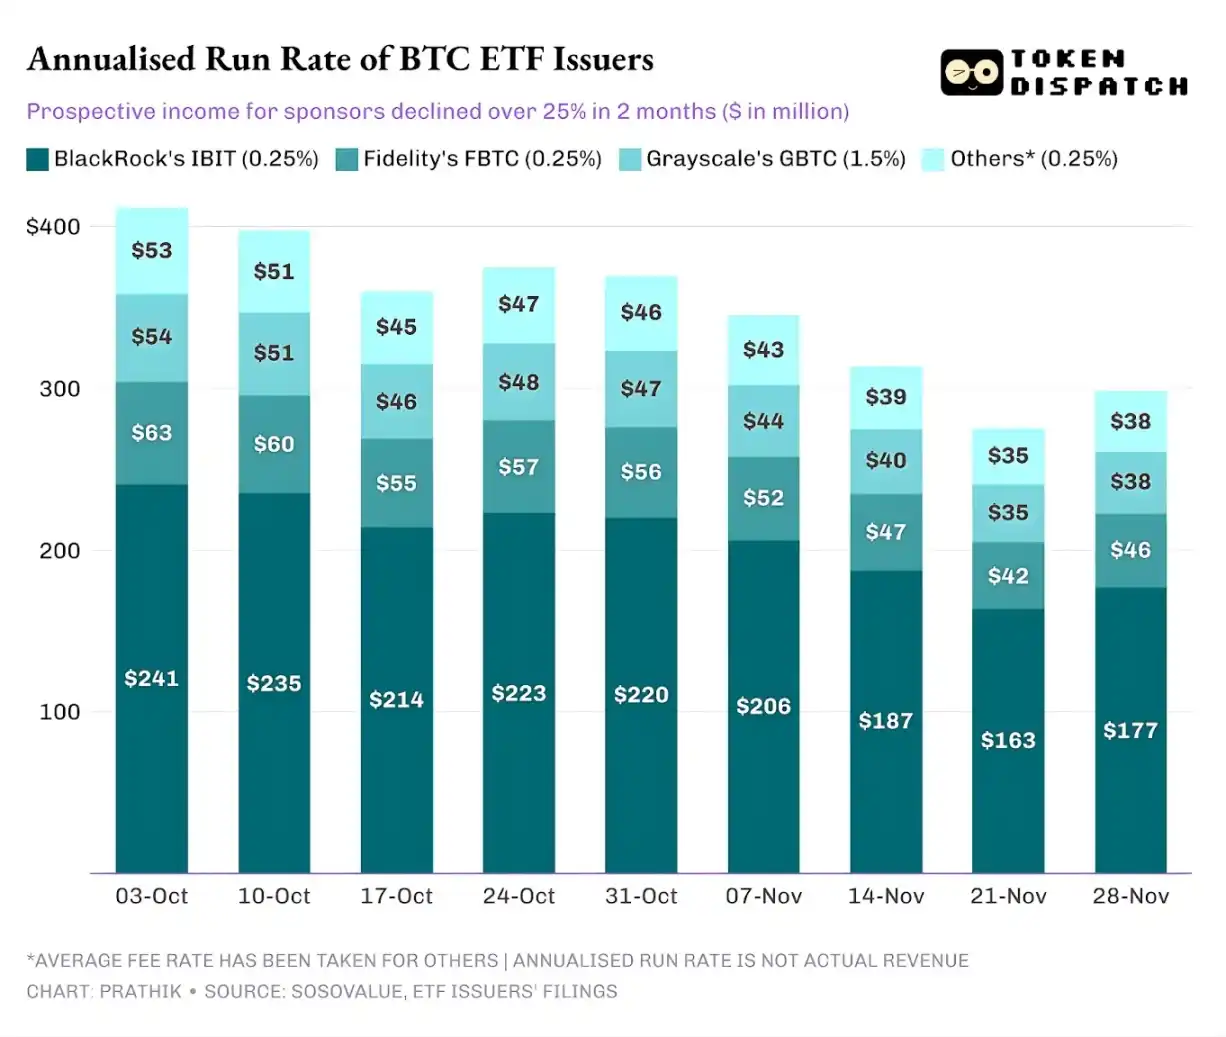
Jeśli roczne przychody z opłat obliczyć na podstawie wartości aktywów zarządzanych na koniec tygodnia, w ciągu ostatnich dwóch miesięcy potencjalne przychody ETF-ów na bitcoin spadły o ponad 25%; emitenci ETF-ów na ethereum ucierpieli jeszcze bardziej, a ich roczne przychody spadły o 35% w ciągu ostatnich dziewięciu tygodni.
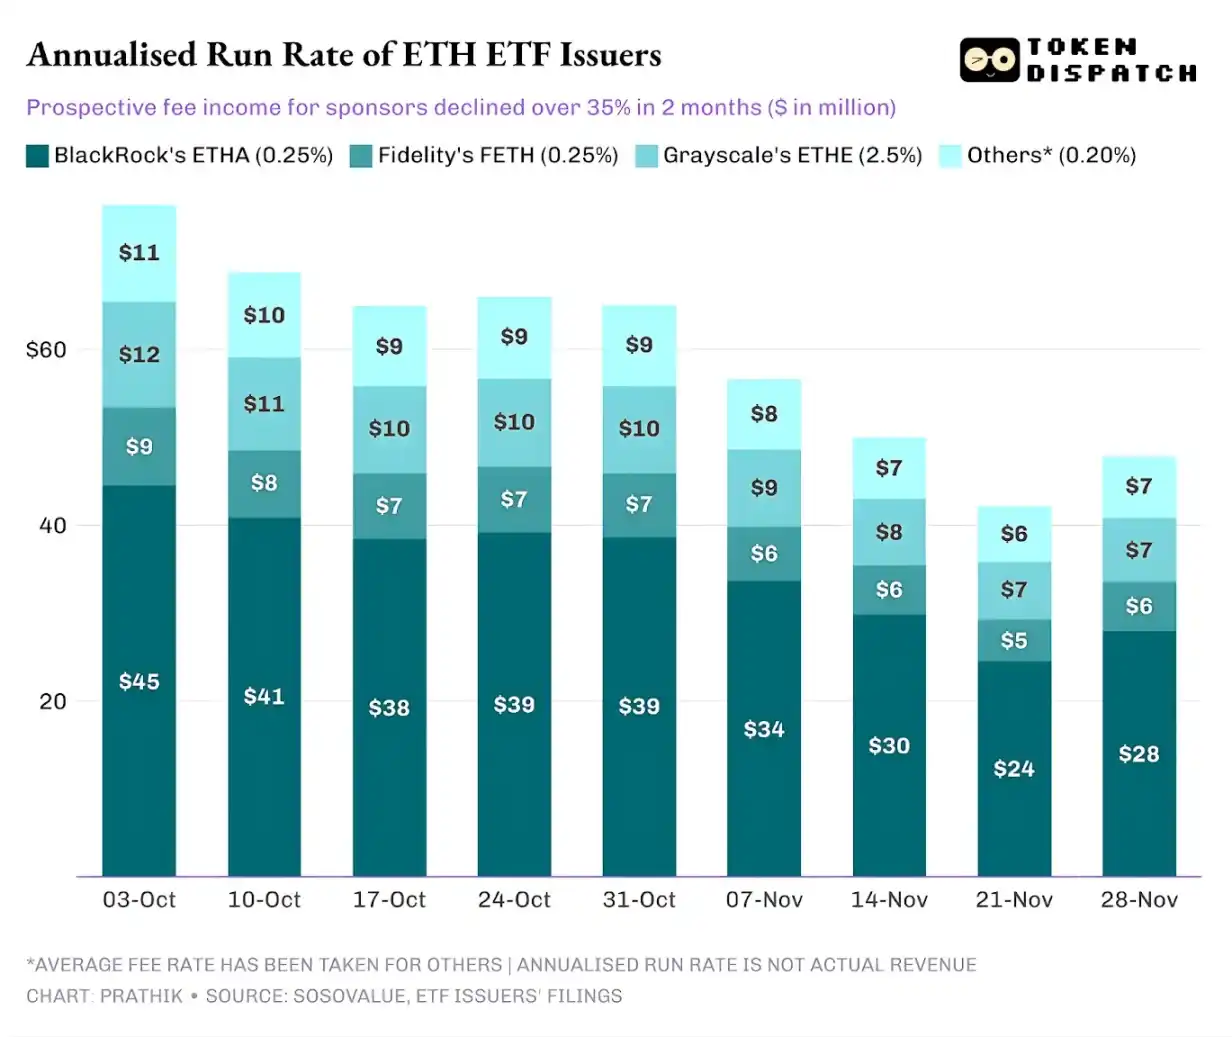
Im większa skala emisji, tym większy spadek
Patrząc z perspektywy pojedynczego emitenta, przepływy kapitału wykazują trzy nieco różne tendencje.
Dla BlackRock, charakterystyczne są „efekt skali” i „cykliczne wahania”. Ich IBIT i ETHA stały się domyślnym wyborem dla głównych inwestorów chcących uzyskać ekspozycję na bitcoin i ethereum poprzez ETF-y. To pozwala największej na świecie firmie zarządzającej aktywami pobierać opłatę w wysokości 0.25% od ogromnej bazy aktywów, szczególnie gdy na początku października wartość aktywów osiągnęła rekordowy poziom, co przyniosło znaczne zyski. Jednak oznacza to również, że gdy w listopadzie duzi posiadacze decydują się na ograniczenie ryzyka, IBIT i ETHA stają się najbardziej bezpośrednimi celami sprzedaży.
Dane to potwierdzają: roczne przychody z opłat ETF-ów na bitcoin i ethereum BlackRock spadły odpowiednio o 28% i 38%, przekraczając średni spadek w branży wynoszący 25% i 35%.
Sytuacja Fidelity jest podobna do BlackRock, choć na mniejszą skalę. Ich fundusze FBTC i FETH również podążały za schematem „najpierw napływ, potem odpływ”, a entuzjazm rynku w październiku został ostatecznie zastąpiony odpływem kapitału w listopadzie.
Historia Grayscale dotyczy głównie „problemów historycznych”. Kiedyś GBTC i ETHE były jedynym na dużą skalę kanałem dla amerykańskich inwestorów do uzyskania ekspozycji na bitcoin i ethereum poprzez rachunki maklerskie. Jednak wraz z dominacją takich instytucji jak BlackRock i Fidelity, monopol Grayscale już nie istnieje. Co gorsza, wysoka struktura opłat ich wczesnych produktów sprawia, że od dwóch lat nieustannie borykają się z odpływem kapitału.
Wyniki rynku w październiku i listopadzie również potwierdzają tę tendencję inwestorów: gdy rynek jest korzystny, kapitał przepływa do produktów z niższymi opłatami; gdy rynek słabnie, inwestorzy redukują swoje pozycje na szeroką skalę.
Opłaty za wczesne produkty kryptowalutowe Grayscale są 6-10 razy wyższe niż w przypadku tanich ETF-ów. Choć wysokie opłaty mogą podnieść dane o przychodach, to jednak wysokie stawki nieustannie odstraszają inwestorów i ograniczają bazę aktywów, od której pobierane są opłaty. Pozostające środki są często wynikiem kosztów podatkowych, instrukcji inwestycyjnych, procesów operacyjnych i innych barier, a nie świadomego wyboru inwestora; każda wypłata kapitału przypomina rynkowi: gdy pojawi się lepsza opcja, więcej posiadaczy porzuci produkty z wysokimi opłatami.
Dane dotyczące tych ETF-ów ujawniają kilka kluczowych cech obecnego procesu instytucjonalizacji kryptowalut.
Rynek spotowych ETF-ów w październiku i listopadzie pokazuje, że zarządzanie ETF-ami na kryptowaluty jest równie cykliczne jak rynek aktywów bazowych. Gdy ceny aktywów rosną, a wiadomości rynkowe są pozytywne, napływ kapitału zwiększa przychody z opłat; gdy otoczenie makroekonomiczne się zmienia, kapitał szybko odpływa.
Duże instytucje emitujące ETF-y zbudowały wydajne „kanały opłat” na aktywach bitcoin i ethereum, ale zmienność z października i listopada pokazuje, że te kanały również nie są odporne na cykle rynkowe. Dla emitentów kluczowym wyzwaniem jest, jak utrzymać aktywa podczas nowej fali rynkowych wstrząsów i uniknąć dużych wahań przychodów z opłat w zależności od makroekonomicznych trendów.
Chociaż emitenci nie mogą powstrzymać inwestorów przed wykupem udziałów podczas wyprzedaży, produkty dochodowe mogą w pewnym stopniu złagodzić ryzyko spadków.
Covered call ETF-y mogą zapewnić inwestorom dochód z premii opcyjnych (uwaga: covered call to strategia inwestycyjna polegająca na sprzedaży opcji call na posiadane aktywa bazowe. Poprzez pobieranie premii, strategia ta ma na celu zwiększenie zysków z pozycji lub częściowe zabezpieczenie przed ryzykiem spadku cen.), kompensując częściowo spadki cen aktywów bazowych; produkty stakingowe to również możliwy kierunek. Jednak tego typu produkty muszą najpierw przejść kontrolę regulacyjną, zanim zostaną oficjalnie wprowadzone na rynek.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
W miarę narastania kontrowersji wokół bezpieczeństwa, Nvidia (NVDA.US) wprowadza inżynieryjne rozwiązanie! Dwupoziomowa platforma AI bezpieczeństwa bezpośrednio odnosi się do uprawnień inteligentnych agentów i nietypowych zachowań
NVIDIA wydała dwuwarstwową platformę bezpieczeństwa AI o nazwie „Open Intelligent Agent Security Platform”, która poprzez architekturę trójwarstwową obejmującą warstwę aplikacji, warstwę wykonawczą i infrastrukturę zapewnia ciągły monitoring, realizację strategii w czasie rzeczywistym oraz zarządzanie bezpieczeństwem dla inteligentnych agentów AI.
Małe modele „kradną” zapotrzebowanie na moc obliczeniową w chmurze, bilionowe wydatki kapitałowe centrów danych stoją przed wyzwaniem
Raport Jefferies wskazuje, że poprawa wydajności małych modeli językowych oraz spadek kosztów mogą sprawić, że wdrażanie AI przez przedsiębiorstwa przesunie się z chmury na rozwiązania lokalne, co wpłynie na inwestycje w super-średniej skali centra danych. Spadek wykorzystania serwerów, ogromne nakłady kapitałowe technologicznych gigantów oraz niedopasowanie między zapotrzebowaniem na moc obliczeniową a inwestycjami, sprawiają, że niektóre centra danych mogą stać się „aktywami nieczynnymi”. Zapotrzebowanie na AI wciąż istnieje, lecz rozmiar i zwrot z inwestycji w scentralizowaną moc obliczeniową są obecnie ponownie oceniane.
Gorączka AI przekształca układ rynku produkcji półprzewodników! UBS: Wybuch popytu napędza przyspieszenie rozbudowy zaawansowanych procesów, dojrzałe technologie wchodzą w okres wzrostu
Według najnowszego raportu badawczego opublikowanego przez UBS, na rynku produkcji chipów półprzewodnikowych, potencjalny rynek dla technologii N2 (2 nanometry) jest znacznie większy niż przewidywano, przyspiesza ekspansja A14 (1,4 nanometra), a cykl wzrostowy dla dojrzałych procesów technologicznych już się rozpoczął.
Składany ekran iPhone za 1999 dolarów jest gotowy do premiery, ale Apple (AAPL.US) otrzymało ponad 5,7 miliarda dolarów kary za naruszenie patentów
Podczas gdy Apple zwiększa inwestycje w technologie składanych ekranów i sztucznej inteligencji, firma stoi w obliczu decyzji sądu dotyczącej odszkodowania za patenty dotyczące technologii haptycznej przekraczającej 5,7 miliarda dolarów. 25 września federalna ława przysięgłych w Kalifornii uznała, że Taptic Engine używany w niektórych modelach iPhone oraz Apple Watch narusza dwa patenty należące do Taction Technology.
Ceny krypto
Więcej


