
Czy brak „szalonego kupowania” przez Strategy jest powodem obecnego spadku bitcoina?

Od dawna uważane za „automatyczne pochłaniacze nowej podaży” spot bitcoin ETF również wykazują podobne oznaki osłabienia.
Oryginalny tytuł: Why did Bitcoin's largest buyers suddenly stop accumulating?
Autor: Oluwapelumi Adejumo, Crypto Slate
Tłumaczenie: Luffy, Foresight News
Przez większość 2025 roku poziomy wsparcia dla bitcoina wydawały się trudne do naruszenia, ponieważ korporacyjne skarbce aktywów cyfrowych (DAT) niespodziewanie sprzymierzyły się z funduszami ETF, wspólnie tworząc solidną podstawę wsparcia.
Firmy kupowały bitcoina poprzez emisję akcji i obligacji zamiennych, podczas gdy napływy do ETF-ów po cichu pochłaniały nową podaż. Razem zbudowały solidny fundament popytu, pomagając bitcoinowi oprzeć się presji wynikającej z zaostrzenia warunków finansowych.
Obecnie ta podstawa zaczyna się chwiać.
3 listopada Charles Edwards, założyciel Capriole Investments, napisał na platformie X, że wraz ze spowolnieniem tempa akumulacji przez instytucje, jego bycze nastawienie osłabło.
Zaznaczył: „Po raz pierwszy od 7 miesięcy instytucjonalny wolumen netto zakupów spadł poniżej dziennej podaży wydobycia – to nie jest dobry znak.”
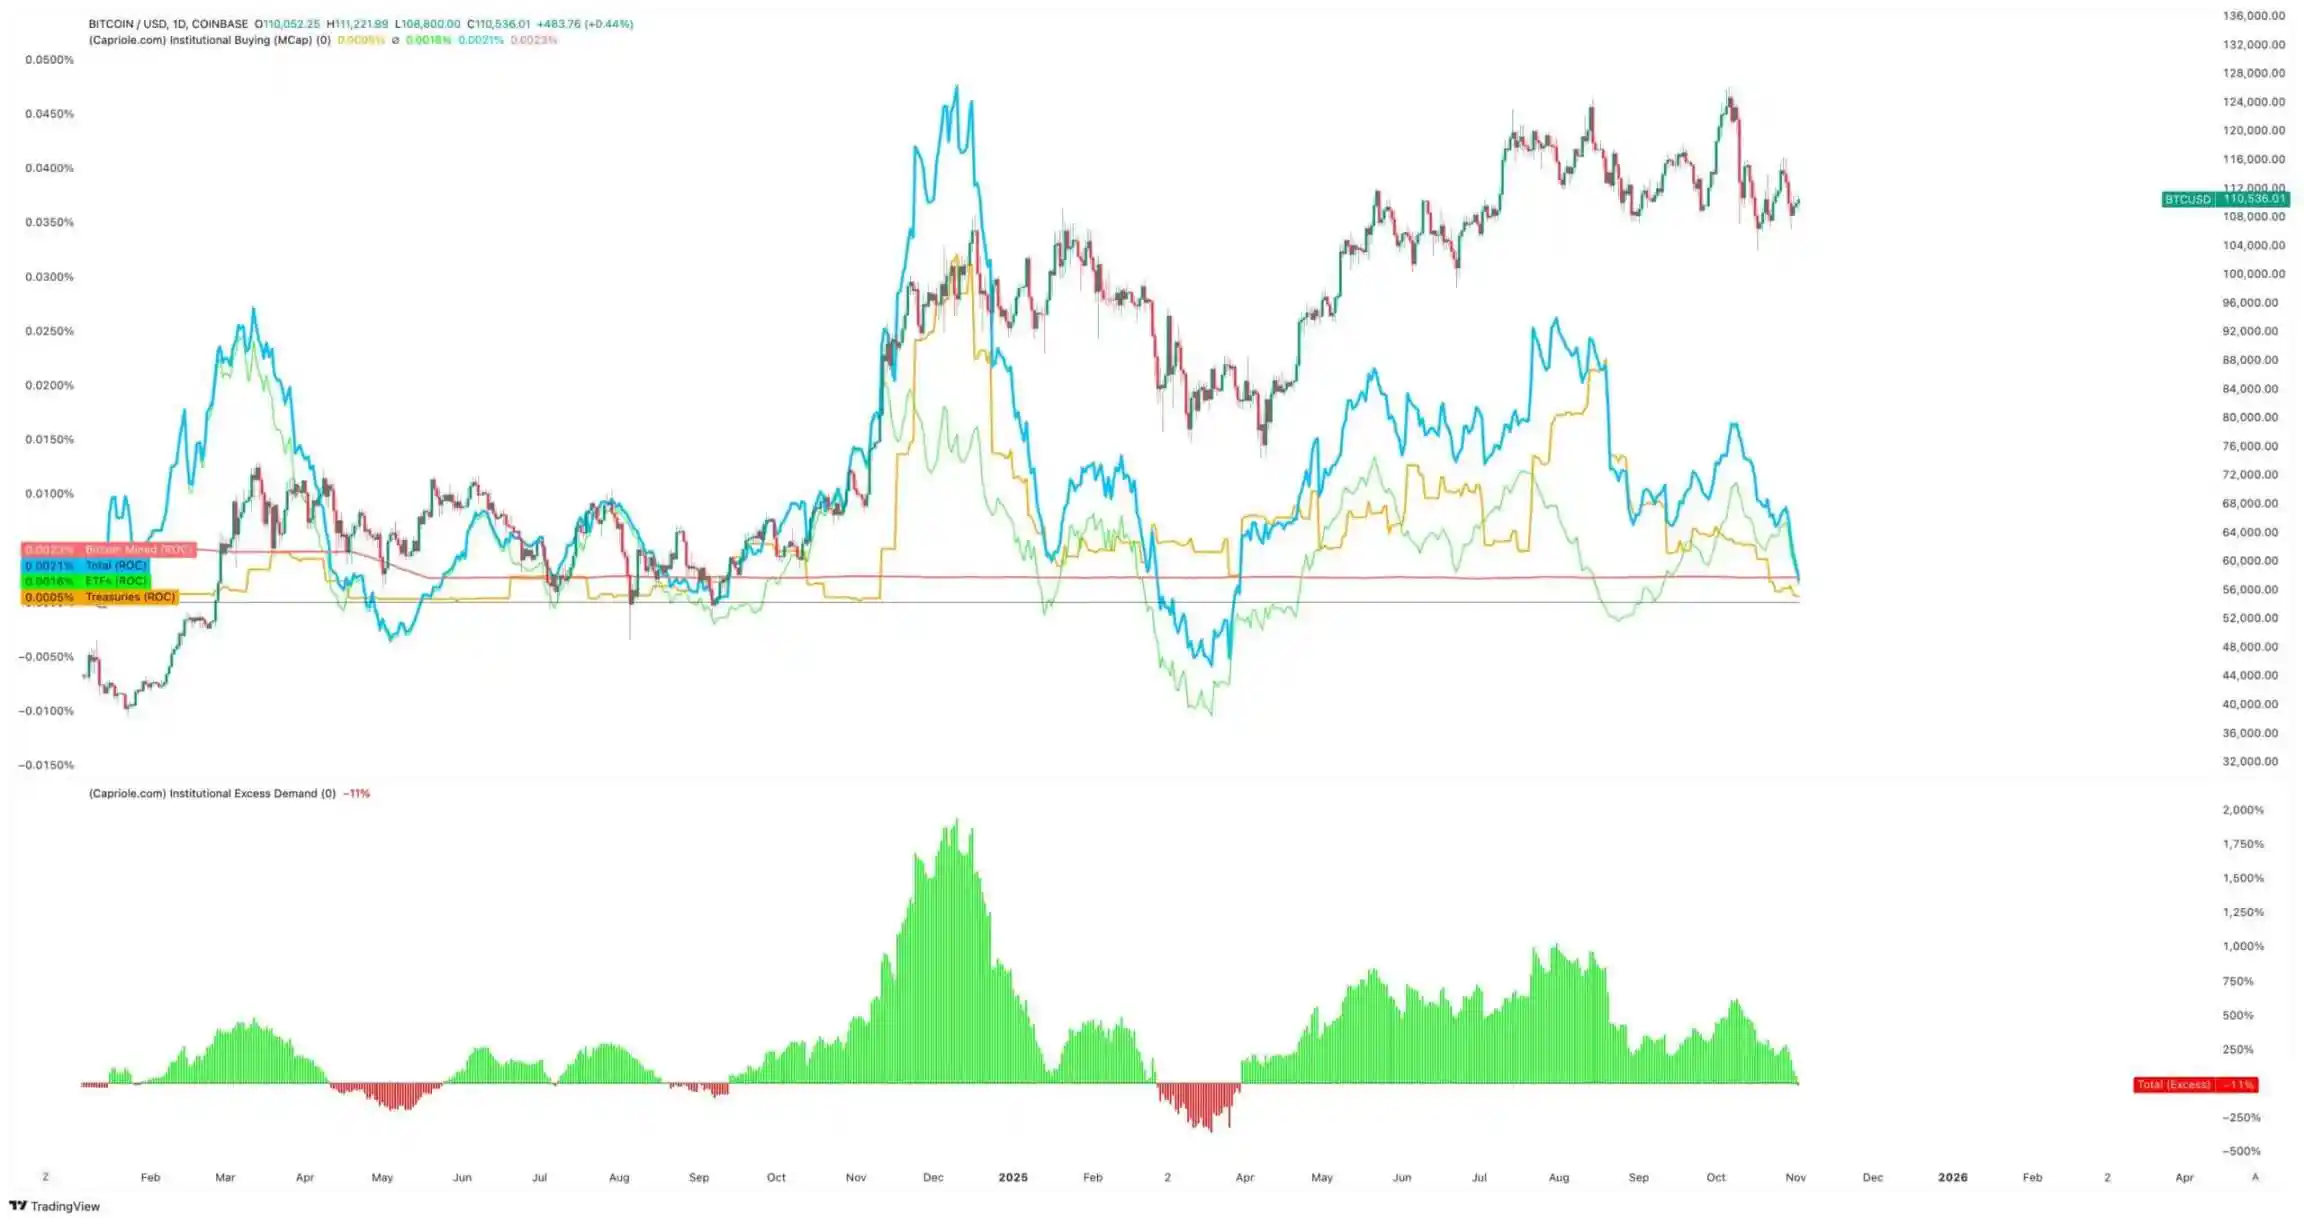
Instytucjonalne zakupy bitcoina, źródło: Capriole Investments
Edwards stwierdził, że nawet jeśli inne aktywa radzą sobie lepiej niż bitcoin, ten wskaźnik pozostaje kluczowym powodem jego optymizmu.
Obecnie około 188 korporacyjnych skarbców posiada znaczące pozycje w bitcoinie, z których wiele firm, poza ekspozycją na bitcoina, ma dość jednorodny model biznesowy.
Spowolnienie akumulacji w korporacyjnych skarbcach bitcoina
Żadna firma nie symbolizuje korporacyjnych transakcji na bitcoinie bardziej niż niedawno przemianowana „Strategy” (dawniej MicroStrategy).
Ta firma programistyczna kierowana przez Michaela Saylora przekształciła się w korporacyjny skarbiec bitcoina i obecnie posiada ponad 674 000 bitcoinów, pozostając największym pojedynczym korporacyjnym posiadaczem na świecie.
Jednak tempo jej zakupów znacznie spadło w ostatnich miesiącach.
Strategy w trzecim kwartale zwiększyła swoje zasoby tylko o około 43 000 bitcoinów, co jest najniższym kwartalnym wynikiem w tym roku. Biorąc pod uwagę, że w tym okresie niektóre zakupy bitcoina przez firmę spadły do zaledwie kilkuset sztuk, liczba ta nie jest zaskoczeniem.
Analityk CryptoQuant, J.A. Maarturn, wyjaśnia, że spowolnienie akumulacji może być związane ze spadkiem wartości aktywów netto (NAV) Strategy.
Według niego inwestorzy byli skłonni płacić wysoką „premię NAV” za każdego dolara bitcoina na bilansie Strategy, co w praktyce pozwalało akcjonariuszom korzystać z dźwigni na wzrostach bitcoina. Jednak od połowy roku ta premia znacznie się zmniejszyła.
Gdy premia wyceny osłabła, emisja nowych akcji w celu zakupu bitcoina przestała przynosić znaczące korzyści, a motywacja do finansowania akumulacji przez firmy spadła.
Maarturn zauważa: „Trudności w finansowaniu rosną, a premia emisyjna akcji spadła z 208% do 4%.”
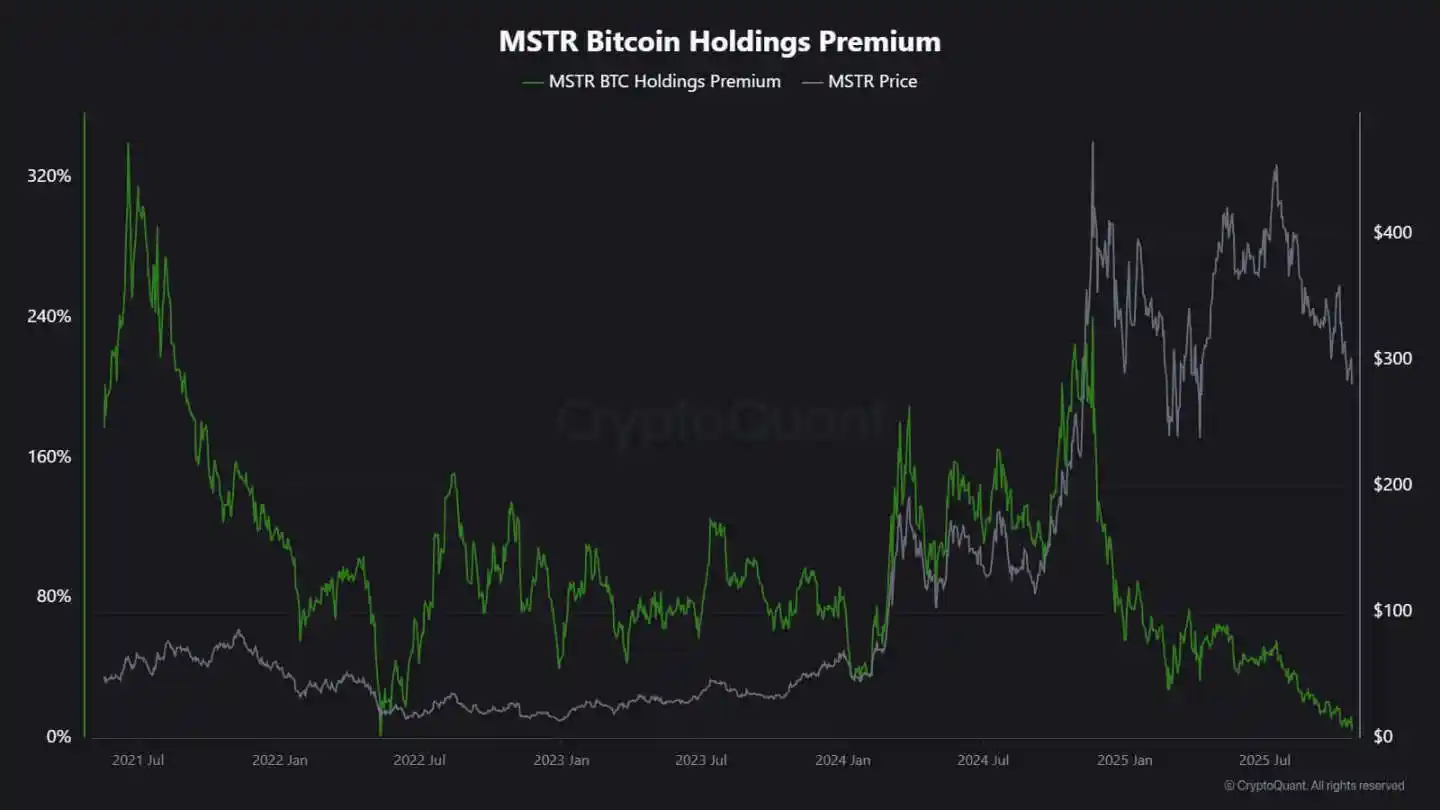
Premia akcji Strategy, źródło: CryptoQuant
Jednocześnie trend spowolnienia akumulacji nie ogranicza się tylko do Strategy.
Notowana w Tokio firma Metaplanet naśladowała model tej amerykańskiej pionierskiej spółki, ale po gwałtownym spadku kursu jej akcje są obecnie wyceniane poniżej wartości rynkowej posiadanych bitcoinów.
W odpowiedzi firma zatwierdziła program skupu akcji własnych oraz wprowadziła nowe wytyczne dotyczące finansowania, by powiększyć swój skarbiec bitcoina. Działania te pokazują, że firma wierzy w swój bilans, ale także podkreślają, że entuzjazm inwestorów wobec modelu „kryptowalutowego skarbca” słabnie.
W rzeczywistości spowolnienie akumulacji w skarbcach bitcoina doprowadziło do niektórych fuzji firm.
W zeszłym miesiącu firma zarządzająca aktywami Strive ogłosiła przejęcie mniejszej firmy Semler Scientific, posiadającej skarbiec bitcoina. Po fuzji firmy te będą posiadać prawie 11 000 bitcoinów.
Przypadki te odzwierciedlają strukturalne ograniczenia, a nie osłabienie przekonań. Gdy emisja akcji lub obligacji zamiennych nie przynosi już premii rynkowej, napływ kapitału wysycha, a akumulacja przez firmy naturalnie zwalnia.
Jak wygląda przepływ środków do ETF-ów?
Spotowe ETF-y na bitcoina, długo postrzegane jako „automatyczne pochłaniacze nowej podaży”, również wykazują oznaki osłabienia.
Przez większość 2025 roku te instrumenty finansowe dominowały w popycie netto, a liczba subskrypcji stale przewyższała umorzenia, zwłaszcza gdy bitcoin osiągał historyczne maksima.
Jednak pod koniec października przepływy środków stały się niestabilne. W wyniku zmian oczekiwań dotyczących stóp procentowych zarządzający portfelami dostosowywali pozycje, działy ryzyka ograniczały ekspozycję, a w niektórych tygodniach przepływy netto były ujemne. Ta zmienność oznacza, że ETF-y na bitcoina weszły w nową fazę zachowań.
Otoczenie makroekonomiczne się zaostrzyło, nadzieje na szybkie obniżki stóp procentowych stopniowo gasną, a warunki płynności słabną. Mimo to popyt na ekspozycję na bitcoina pozostaje silny, ale zmienił się z „stałego napływu” na „impulsowy napływ”.
Dane SoSoValue obrazowo pokazują tę zmianę. W pierwszych dwóch tygodniach października produkty inwestycyjne oparte na aktywach kryptowalutowych przyciągnęły prawie 6 miliardów dolarów napływów; jednak do końca miesiąca, wraz ze wzrostem umorzeń do ponad 2 miliardów dolarów, część tych napływów została zniwelowana.
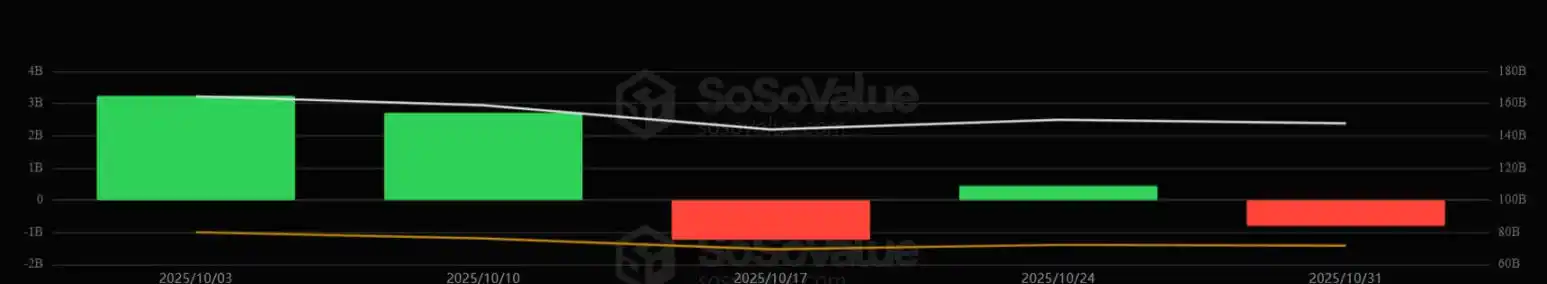
Tygodniowe przepływy środków do ETF-ów na bitcoina, źródło: SoSoValue
Ten wzorzec sugeruje, że ETF-y na bitcoina dojrzały do prawdziwego rynku dwukierunkowego. Nadal zapewniają głęboką płynność i instytucjonalny dostęp, ale nie są już jednostronnym narzędziem akumulacji.
Kiedy sygnały makroekonomiczne są zmienne, tempo wyjścia inwestorów ETF może być równie szybkie, jak tempo wejścia.
Wpływ na rynek bitcoina
Ta zmiana nie musi oznaczać, że bitcoin czeka spadek, ale z pewnością zwiastuje większą zmienność. Wraz z osłabieniem zdolności absorpcyjnych firm i ETF-ów, ruchy cen bitcoina będą coraz bardziej napędzane przez krótkoterminowych traderów i nastroje makroekonomiczne.
Edwards uważa, że w takiej sytuacji nowy katalizator – taki jak luzowanie polityki pieniężnej, jasność regulacyjna lub powrót apetytu na ryzyko na giełdzie – może ponownie rozpalić instytucjonalny popyt.
Obecnie jednak marginalni nabywcy są bardziej ostrożni, co sprawia, że odkrywanie ceny jest bardziej wrażliwe na globalne cykle płynności.
Wpływ ten przejawia się głównie w dwóch aspektach:
Po pierwsze, strukturalny popyt, który wcześniej stanowił wsparcie, słabnie. W okresach niewystarczającej absorpcji zmienność w ciągu dnia może się nasilać, ponieważ brakuje wystarczającej liczby stabilnych nabywców, by tłumić wahania. Halving z kwietnia 2024 roku mechanicznie zmniejszył nową podaż, ale bez trwałego popytu sama rzadkość nie gwarantuje wzrostu cen.
Po drugie, zmieniają się cechy korelacyjne bitcoina. Wraz ze spowolnieniem akumulacji na bilansach firm, aktywo to może ponownie podążać za ogólnym cyklem płynności. Okresy wzrostu realnych stóp procentowych i umacniania się dolara mogą wywierać presję na ceny, podczas gdy łagodniejsze warunki mogą przywrócić bitcoinowi pozycję lidera w środowisku rosnącego apetytu na ryzyko.
W istocie bitcoin ponownie wchodzi w fazę makroekonomicznej refleksji, a jego zachowanie coraz bardziej przypomina aktywa o wysokim beta, a nie cyfrowe złoto.
Jednocześnie wszystko to nie podważa długoterminowej narracji bitcoina jako rzadkiego, programowalnego aktywa. Wręcz przeciwnie, odzwierciedla to rosnący wpływ dynamiki instytucjonalnej – to właśnie te instytucje chroniły bitcoina przed zmiennością napędzaną przez inwestorów detalicznych, a obecnie mechanizmy, które wprowadziły bitcoina do głównych portfeli inwestycyjnych, jeszcze mocniej wiążą go z rynkami kapitałowymi.
Nadchodzące miesiące będą testem, czy bitcoin zdoła utrzymać funkcję przechowywania wartości bez automatycznych napływów kapitału ze strony firm i ETF-ów.
Patrząc historycznie, bitcoin zwykle wykazuje zdolność adaptacji. Kiedy jeden kanał popytu słabnie, pojawia się inny – może to być rezerwa państwowa, integracja fintech lub powrót inwestorów detalicznych podczas makroekonomicznego cyklu luzowania.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Przed raportem za trzeci kwartał, Samsung Electronics i SK Hynix stoją w obliczu „bardzo wysokich oczekiwań”, sprawdzając „globalny handel AI”.
Fala AI napędza globalny "supercykl" półprzewodników, a łączny zysk operacyjny Samsunga i SK Hynix w trzecim kwartale może zbliżyć się do historycznego rekordu 190 bilionów wonów południowokoreańskich. Walka o HBM4 staje się coraz bardziej zacięta, inteligentne AI podnosi zapotrzebowanie na przepustowość pamięci dziesięciokrotnie, a pamięć staje się prawdziwą "krwią" centrów danych AI. Dwa nadchodzące sprawozdania finansowe zadecydują, czy ten boom jest tylko chwilowym zjawiskiem, czy też przyniesie strukturalną transformację w infrastrukturze technologicznej.

Dyrektor Meta AI Alexandr Wang: Dlaczego chcę stworzyć Muse
Muse w ciągu 12 dni od uruchomienia zgromadził 2,8 miliona pobrań, przewyższając ChatGPT w analogicznym okresie, a w jednym dniu ustanowił rekord USA z 264 tysiącami pobrań — co spowodowało wzrost wartości rynkowej Meta o 234 miliardy dolarów. Za tym sukcesem stoi otwarty list głównego dyrektora ds. sztucznej inteligencji, Alexandr Wang, dotyczący "ludzkich pragnień" oraz przejęcie, które kiedyś było wyśmiewane jako "szalone" — zakup za 14,3 miliarda dolarów przez Zuckerberga: dziś wygląda na to, że była to najkorzystniejsza transakcja kadrowa w historii Doliny Krzemowej.
UBS: Utrzymuje neutralną ocenę Tesla (TSLA.US), cena docelowa 385 dolarów, logika wyceny akcji zdominowana przez narrację AI
UBS prognozuje, że globalna liczba dostaw Tesli w trzecim kwartale 2026 roku (3Q26) wyniesie około 470 tysięcy pojazdów, co oznacza spadek o 5% rok do roku oraz o 1% w ujęciu kwartalnym.
Szaleństwo AI opiera się „5% rentowności amerykańskich obligacji”! Nasdaq osiąga nowe rekordy, wzmacniając układ „80/20”, Wall Street dokonuje ponownej oceny proporcji akcji i obligacji
Rentowność 30-letnich amerykańskich obligacji skarbowych osiągnęła chwilowo około 5,53%, co jest najwyższym poziomem od 2004 roku, a Brent nadal utrzymuje się powyżej 100 dolarów za baryłkę. Aktywa wysokiego ryzyka ponownie wytrzymały presję, co odzwierciedla przekonanie inwestorów, że komercjalizacja zastosowań AI oraz wzrost zysków przedsiębiorstw mogą w pewnym stopniu zrównoważyć wzrost kosztów finansowania i stopy dyskontowe.
Ceny krypto
Więcej


