
Radpie – nadchodzący „Convex” dla RDNT

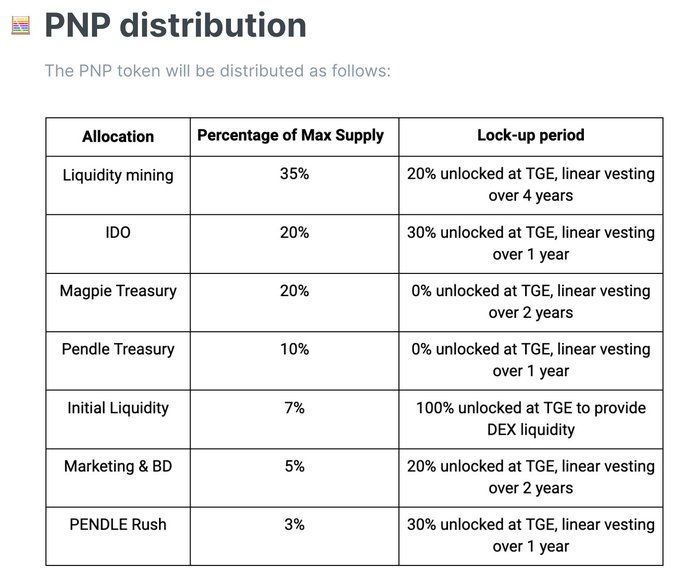
Penpie $PNP IDO od otwarcia wzrósł już pięciokrotnie. Magpie, korzystając z tej gorącej atmosfery, ogłosił, że będzie kontynuować wdrażanie modelu subDAO, uruchamiając "Convex" Radiant $RDNT - Radpie. Przy wsparciu wielu narracji, czy Radpie będzie w stanie powtórzyć lub nawet przewyższyć zyski PNP?
Magpie, korzystając z popularności, ogłosiło, że będzie kontynuować wdrażanie modelu subDAO, wprowadzając "Convex" Radiant $RDNT - Radpie. Czy dzięki wielowarstwowej narracji Radpie będzie w stanie powtórzyć, a nawet przewyższyć zyski PNP?
W tym artykule przedstawimy mechanizm Radpie, zalety i wady produktu, tagi narracyjne oraz informacje dotyczące uczestnictwa w ekosystemie Magpie.
A. Mechanizm Radpie
W skrócie, Radpie wobec RNDT jest tym, czym Convex wobec Curve. Protokół pożyczkowy cross-chain, koncepcja Layerzero Radiant, wprowadził ograniczenia w zakresie zachęt płynnościowych. Mówiąc prościej, aby uzyskać nagrody z wydobycia, musisz pośrednio zablokować określoną ilość RNDT – konkretnie musisz posiadać dLP o wartości stanowiącej 5% zdeponowanej kwoty. dLP to LP z puli Balancer 80% RDNT/20% ETH. Jeśli udział dLP spadnie poniżej 5%, nie otrzymasz nagród z emisji RDNT.
Jeśli korzystasz z funkcji one-click loop RDNT, a Twój udział dLP jest mniejszy niż 5%, system automatycznie pożyczy środki, aby kupić dLP.
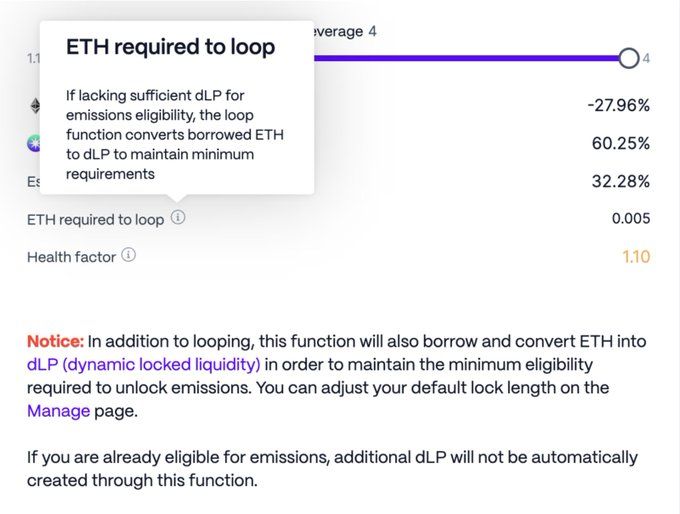
Dzięki temu RDNT zyskuje lepszą trwałość – podczas wydobywania RDNT faktycznie zapewniasz mu długoterminową płynność.
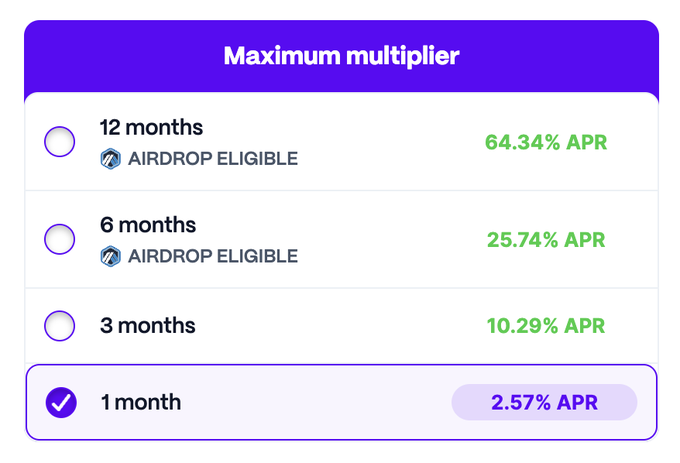
dLP wymaga określonego czasu blokady, a im dłużej blokujesz, tym wyższy APR.
Radpie polega na zbieraniu dLP i udostępnianiu go górnikom DeFi, dzięki czemu nie muszą oni posiadać RDNT, aby wydobywać – jest to bardzo podobne do udostępniania veCRV przez Convex. Zebrane dLP są zamieniane na tokeny mDLP, analogicznie jak CRV zamieniane jest na cvxCRV przez Convex.
Dla posiadaczy RNDT, mogą oni utworzyć dLP i zamienić je na mDLP przez Radpie, czerpiąc wysokie zyski przy jednoczesnym utrzymaniu pozycji w RNDT. Logika jest podobna do cvxCRV, ponieważ dLP zawiera 80% RNDT, a jego cena jest bardzo zbliżona do RDNT. Dla projektu Radiant to również korzystne, ponieważ po zamianie na mDLP środki są trwale zablokowane, a część RNDT trafia bezpośrednio do czarnej dziury, wspierając długoterminową płynność RDNT. Dodatkowo, pomaga to przyciągnąć więcej użytkowników o mniejszym zaangażowaniu.
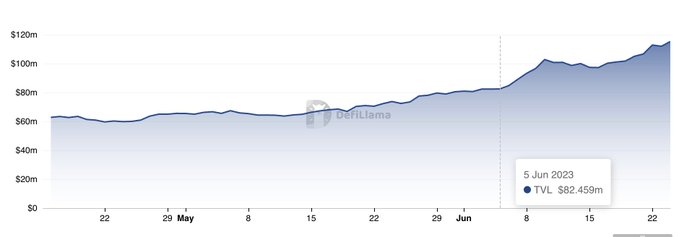
Na przykład, jak pokazano poniżej, Pendle po uruchomieniu produktu „Convex” w ekosystemie Pendle rozpoczął przyspieszony wzrost – oczekuje się, że Radiant również na tym skorzysta.
Pewnym minusem jest to, że Radiant, w przeciwieństwie do Pendle/Curve, nie przydziela zachęt na podstawie głosowania, więc brakuje tu przychodów z łapówek.
Jednak Radiant jasno zadeklarował dalszy rozwój DAO, więc prawa do zarządzania mogą w przyszłości zyskać na wartości, a Radpie, posiadający ogromne prawa do zarządzania (dlp), również może na tym skorzystać.
B. Zalety i wady produktu
Podobnie jak Penpie, Radpie to projekt stojący na barkach gigantów, więc jego potencjał i ograniczenia są dość jasne. Porównując: FDV Aura stanowi 35% Balancer, Convex to 14% Curve. RDNT, jako projekt z FDV 300 milionów dolarów i notowany na Binance, sprawia, że wycena Radpie jest w pewnym stopniu porównywalna.
Wadą jest to, że Radpie nie posiada takiej samej zdolności do poziomej ekspansji jak macierzysty DAO Magpie, jednak skorzysta z wewnętrznego i zewnętrznego systemu cyrkulacji w ramach subDAO Magpie – więcej o tym w kolejnej sekcji.
C. Tagi narracyjne
LayerZero/ ARB airdrop / super-suwerenne zarządzanie lewarowane / podwójna cyrkulacja wewnętrzna i zewnętrzna / subDAO – to będą tagi narracyjne Radpie.
LayerZero – RNDT to znana moneta koncepcyjna LayerZero, więc Radpie naturalnie wykorzysta LayerZero do realizacji interoperacyjności cross-chain.
ARB airdrop – DAO RNDT zdecydowało, że 40% otrzymanych ARB zostanie rozdane jako airdrop dla nowo zablokowanych dLP w najbliższym czasie, a 30% zostanie równomiernie rozdzielone wśród istniejących dLP przez następny rok. Radpie pojawia się właśnie w tym momencie, więc ma szansę uczestniczyć w podziale ponad 2M+ ARB, co bardzo pomoże w starcie projektu.
Super-suwerenne zarządzanie lewarowane – zgodnie z tradycją, duża ilość RDP zostanie przydzielona do skarbca Magpie. Z jednej strony zyski z tych tokenów zostaną podzielone między posiadaczy MGP, z drugiej strony, podczas podejmowania decyzji w Radiant DAO, posiadacze MGP będą mogli uczestniczyć poprzez kontrolowane przez siebie RDP.
Biorąc pod uwagę, że MGP w RDP i RDP w RDNT działają jako całość, tworzy to efekt dźwigni. Jeśli MGP zagłosuje za jakąś opcją, a posiada większość udziałów RDP, to o ile inni nie zagłosują jednomyślnie przeciw, propozycja przejdzie. W głosowaniu RDNT, 100% dLP kontrolowanych przez Radpie również zagłosuje za tą opcją – to właśnie istota super-suwerennego zarządzania lewarowanego.
Podwójna cyrkulacja wewnętrzna i zewnętrzna – to unikalny system powstały w wyniku ekspansji Magpie poprzez model subDAO w sektorze zarządzania.
Na przykład, para handlowa mdLP/dLP najprawdopodobniej zostanie wdrożona na wombat, gdzie poprzez łapówki dla posiadaczy vlMGP można uzyskać więcej emisji nagród wom. Jeśli w przyszłości mDLP pojawi się na Pendle, to Radpie będzie przekupywać Penpie.
Te wyemitowane tokeny pozostają w ekosystemie Magpie – to tzw. cyrkulacja wewnętrzna, czyli „mięso zostaje w garnku”, co ogranicza wydatki na zewnątrz.
Cyrkulacja zewnętrzna polega na współdzieleniu zasobów między różnymi projektami w celu obniżenia kosztów i zwiększenia efektywności. Na przykład Ankr zdobywa zachęty Pendle poprzez Penpie Bribe, więc jeśli Radiant w przyszłości otworzy Bribe, negocjacje będą łatwiejsze.
subDAO – łatwo zauważyć, że zarówno super-suwerenne zarządzanie lewarowane, jak i system podwójnej cyrkulacji opierają się na ekspansji Magpie poprzez model subDAO. Poza tym subDAO ma też inne zalety: po pierwsze, w czasach licznych rugów najważniejsza jest reputacja, a model subDAO pozwala dziedziczyć reputację macierzystego DAO; po drugie, w porównaniu do bezpośredniej integracji, oferowanie niezależnych tokenów pozwala w pełni wykorzystać zalety tokenomiki i osiągnąć wzrost; po trzecie, daje rynkowi więcej narzędzi do spekulacji, zapewniając, że główny projekt nadąża za większością narracji.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Amerykańskie akcje nocne | Prawdopodobieństwo podwyżki stóp procentowych przez Fed w październiku wzrosło do 69,7%, trzy główne indeksy spadły, SK hynix (SKHY.US) spadł o ponad 3%
Na zamknięciu indeks Dow Jones spadł o 351,27 punktów, co oznacza spadek o 0,68%, do poziomu 51 512,42 punktów; indeks S&P 500 spadł o 58,25 punktów, czyli o 0,75%, do 7 706,39 punktów; indeks Nasdaq Composite spadł o 308,24 punktów, czyli o 1,13%, do poziomu 26 936,04 punktów.
Raport: TSMC podniesie ceny produkcji wafli od stycznia przyszłego roku o 3% do 6%, widoczność zamówień przedłużona do 2030 roku
Według doniesień medialnych, zaawansowane procesy technologiczne o wysokiej cenie, takie jak 2 nm i 3 nm w TSMC, odnotowały największy wzrost cen; natomiast wycena procesów dojrzałych i specjalnych zależy indywidualnie od produktu, wskaźnika wykorzystania mocy produkcyjnych oraz sytuacji klienta. Obecnie wykorzystanie mocy produkcyjnych 8-calowych fabryk TSMC przekracza 100%, a procesy poniżej 45 nm pracują na pełnych obrotach. Rozbudowa centrów danych AI napędza nie tylko popyt na GPU i HBM, ale także na PMIC, MCU oraz inne zamówienia w zakresie dojrzałych układów scalonych.
Departament Skarbu USA planuje wykupić do 6 miliardów dolarów długoterminowych obligacji, rentowność 30-letnich obligacji osiągnęła najwyższy poziom od 2007 roku
Jest to druga runda zwiększonych odkupywów długoterminowych obligacji skarbowych przez Ministerstwo Finansów. Tym razem zostaną odkupione obligacje o terminie zapadalności od 20 do 30 lat. Po ogłoszeniu planowanej maksymalnej skali, rentowność 30-letnich obligacji USA nadal rosła, chwilowo przekraczając 5,4%. W pierwszej rundzie przed dwoma tygodniami limit odkupów również wynosił 6 miliardów dolarów, co było poniżej oczekiwań niektórych uczestników rynku, a faktyczna kwota odkupu wyniosła jedynie 5,2 miliarda dolarów, przy czym Ministerstwo Finansów stwierdziło, że konkurencyjne oferty były niewystarczające.
Pod presją wielu czynników, wyprzedaż amerykańskich obligacji nasila się! Rentowność pięcioletnich obligacji po raz pierwszy od 2007 roku przekroczyła 5%, a dziesięcioletnie osiągnęły poziom 5,1%.
PMI w USA za wrzesień okazał się lepszy od oczekiwań, międzynarodowa ropa znowu przekroczyła poziom 100 dolarów za baryłkę, a członek zarządu Rezerwy Federalnej USA wysłał sygnały o możliwej podwyżce stóp procentowych, co razem uderzyło w rynek obligacji. Słaba aukcja 5-letnich obligacji skarbowych dodatkowo pogłębiła trudną sytuację na rynku długu. Próg psychologiczny 5% dla 10-letnich obligacji USA przestaje mieć znaczenie jako „sufit”, a rynek zaczyna dyskutować poziom 6%. Oprócz oczekiwań na podwyżki stóp, presję na wzrost rentowności długoterminowych obligacji wywierają także czynniki fiskalne i podaż.
Ceny krypto
Więcej


