
Maraming negatibong salik ay naipresyo na; maaaring magdulot ang datos sa susunod na linggo ng pagbalikwas ng ginto.

Balitang Pinansyal Set. 25—— Kahapon ay ipinahiwatig ang pare-parehong inaasahan na nagdulot ng siksikan ng mga bearish position sa ginto, kaya mabilis na nagsimulang mag-rebound.
Noong Biyernes (oras ng US at Europa), nagsimulang mag-rebound ang spot gold at kasalukuyang nakikipagkalakalan sa paligid ng 4296. Nauna nang itinuro ang pinaka-madilim na oras para sa ginto, ngunit hindi naman gaanong mahina ang galaw. Noong linggong ito, nanatiling pinipilit ang kabuuang trend ng ginto, at buong proseso ng merkado ay tuloy-tuloy na binibigyang presyo ng tatlong major bearish factors: lagkit ng implasyon, tibay ng ekonomiya, at patuloy na inaasahan sa pagtaas ng rate ng Federal Reserve.
Patuloy na tumataas ang yield ng US Treasury bond, kung saan ang 30-year US Treasury yield ay umabot sa pinaka-mataas sa mahigit dalawampung taon, at ang 10-year yield ay patuloy na nasa itaas ng mahalagang 5% threshold, kaya’t ang non-yielding na ginto ay tuloy-tuloy na naapektuhan ng tumataas na opportunity cost, at ang upside ng bullish ay tuluyang nai-lock, habang lubos nang nailabas ang bearish sentiment ng merkado.
Pinalakas na Macro Logic: Tibay ng ekonomiya at malakas na capital expenditures, sumusuporta sa inaasahang pagtitipid
Kamakailan, tuloy-tuloy na pinatutunayan ng datos ng ekonomiya ng US ang resiliency ng ekonomiya.
Inaasahan ng merkado na may dagdag na 100,000 trabaho sa non-farm payrolls nitong Setyembre, at nananatili sa mababa ang unemployment rate, indikasyon ng matibay na labor market.
Kasabay nito, ipinakita ng US durable goods orders para sa Agosto ang structural strength: bagama’t hinila pababa ng transport sector ang kabuuang orders, ang non-defense core capital goods order na hindi kasama ang eroplano ay malaki ang taas kaysa inaasahan, na pinapakita ang tibay ng demand para sa corporate investment. Ito’y pagpapahiwatig na hindi nababawasan ang aktibidad ng real economy ng US, na lalo pang sumusuporta sa market view na “mainit ang ekonomiya, at mahirap bumagal agad ang inflation", na nagbibigay ng pundasyon para sa patuloy na rate hike ng Federal Reserve.
Muling Tumindi ang Hawkish Stance ng Federal Reserve: Mula sa pagwawalang-bahala sa supply shocks, papunta sa pagpansin sa malalim na ugat ng inflation
Ang pinakahuling pahayag ng New York Fed President na si Williams ay naging pangunahing macro anchor ng linggo, at ganap nitong itinama ang dating pananaw ng market.
Malinaw niyang ipinahayag na ang Federal Reserve ay hindi na basta "nagtatabing," o nagwawalang-bahala sa panandaliang inflation disruptions, kundi dapat nang maging alerto sa tuluy-tuloy na supply shocks na maaaring magpatibay sa inflation expectations.
Sa kasalukuyan, ang inflation pressure ay hindi nagmumula sa labor market, kundi sa oil prices at iba pang geopolitical supply shocks, taripa, at structural demand mula sa AI industry.
Ganap nang inilipat ng market ang focus ng policy sa supply side inflation risk, at direkta nang inanunsyo ni Williams na makatwiran ang isa pang rate hike bago matapos ang taon. Pinalalakas nito lalo ang inaasahan ng mas mahigpit na policy, na mas pinagtitibay ang bearish logic ng kahinaan ng ginto ngayong round.
Sa kasalukuyan, ang probabilidad ng market para sa rate hike ng Federal Reserve sa Oktubre ay lumampas na ng 60%.
Kalakaran ng Market: Patuloy na matindi ang pressure sa ginto, pero lubusang naipasa na ang bearish factors
Sa kabuuan, tipikal na pressured expectation trend ang nakitang sa ginto ngayong linggo: lahat ng negative logic ay sabay-sabay na lumitaw—mataas at malagkit na inflation, matatag na data ng ekonomiya, hawkish na mga opisyal, tumataas na US Treasury yields, at expectations ng patuloy na rate hike.
Ang ilang araw na bearish pricing ay lubusang nakapag-digest ng short-term negative sentiment, pababa na ang momentum ng pagbaba ng gold price, at ang market ay nagpapakita ng "matinding pagkakadiin".
Next Week: Super Data Week—Paglalabas ng mga mahalagang datos, panahon ng pag-verify
Sa susunod na linggo, mararanasan ng market ang global super cycle ng macro validation—maramihang CPI ng iba't ibang bansa, US PCE inflation, global PMI, US non-farm payrolls, at iba pang pinagtuunang pansin na datos ay sunod-sunod na ilalabas.
Ang "high inflation, strong employment, continued rate hike" expectations na maagang ipinresyo ng mga market participant, ay susubukin ng aktwal na data.
Ito rin ang magiging pangunahing turning point sa short-term pattern ng ginto: hindi na lang inaasahan ang projections, kundi aktwal na nangyayari ang realization.
Outlook sa Trading: Pagkatapos ng bearish factors, sasalubungin ng ginto ang "spring-like" recovery rally
Ang kasalukuyang galaw ng ginto ay ganap na sumusunod sa spring theory: mas matagal at mas matindi ang pagkakadiin ng bearish factors, mas malaki ang potential rebound once mailabas na ang data.
Ngayon, lubusan nang naipasa ang lahat ng bearish narratives, at wala nang karagdagang unexpected na negative catalysts.
Kahit pa lumakas pa ang data sa susunod na linggo, alinlang ang inaasahan noon pa na, kaya’t hindi na ito muling makakapagpababa ng gold price;
Sakaling lumamig ang inflation, bumaba ang employment data, at humupa ang supply shocks, ang matagal nang pinipigilang ginto ay mabilis na magti-trigger ng short squeeze, valuation recovery, at pagbabalik ng pondo.
Sa pangkalahatan, limitado ang short-term downside ng ginto, at malaki ang tsansa na sa super data week ng susunod na linggo ay magbago ang style ng market—mula sa “tuloy-tuloy na bearish pressure” papuntang “bearish factors fully priced in, at may pag-ugong na pabango” recovery rally.
Teknikal: Bigyang pansin ang descending wedge formation na nabuo ng neckline ng head-and-shoulders at descending resistance line, isang pangkaraniwang bullish reversal pattern.
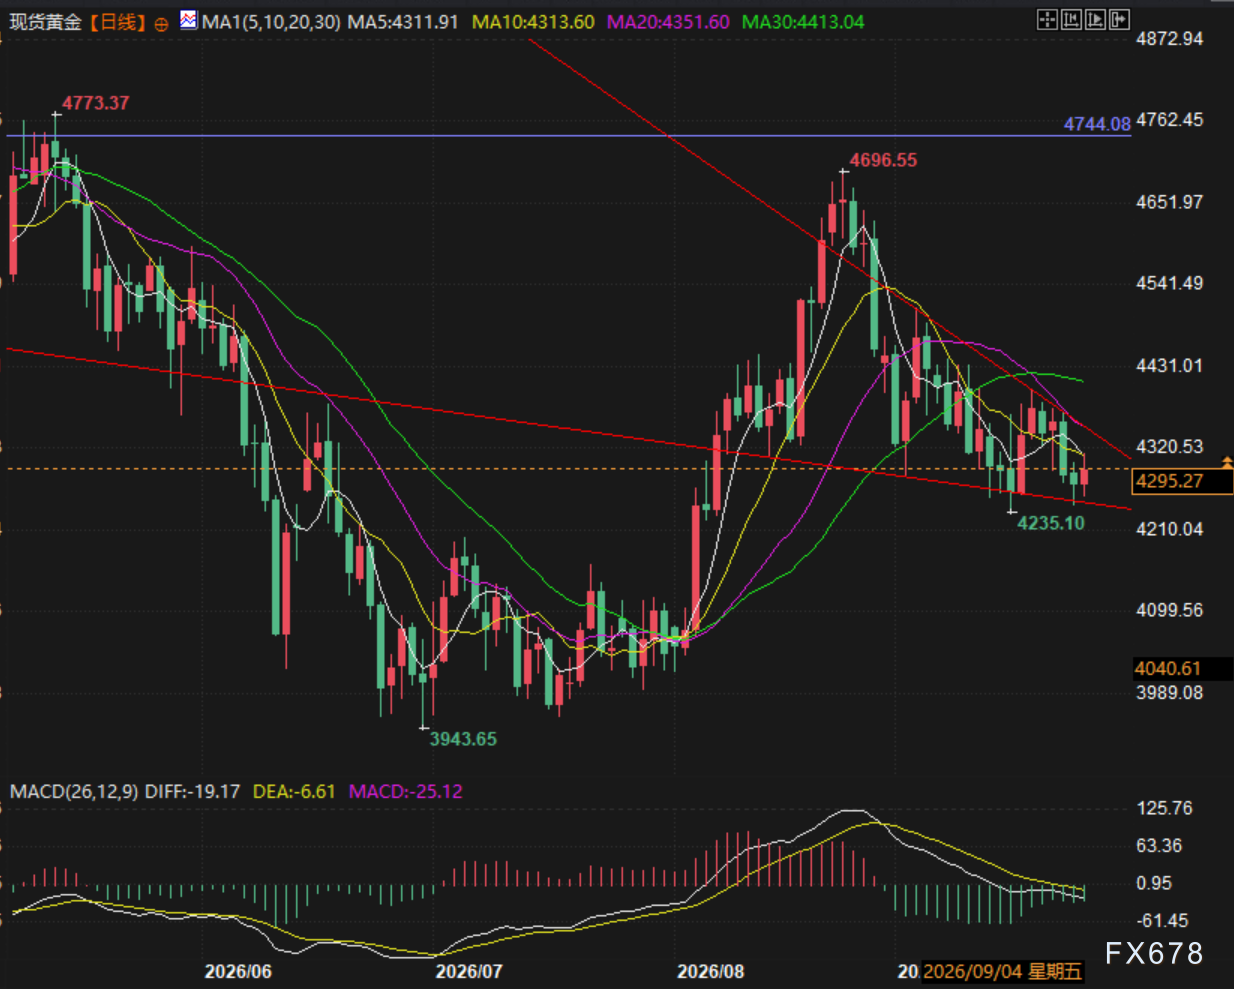
(Daily chart ng spot gold, source: Yihuitong)
GMT+8 21:19, ang spot gold ay kasalukuyang nasa $4291/ounce.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang biglang pagtaas ng volatility ng US Treasury ay nagpapataas ng alarma! Nagbabala si Hartnett ng Bank of America ukol sa tumitinding panganib ng deleveraging, at ang pagtaas ng yield ay nagiging pangunahing banta sa merkado
Nagbabala ang strategist ng Bank of America na si Michael Hartnett na ang biglaang pagtaas ng volatility sa merkado ng bonds ng Estados Unidos kamakailan ay nagpapataas ng panganib ng mas malawakang deleveraging sa mga pamilihang pinansyal.
Tumataas ng 83% ang presyo ng diesel sa Estados Unidos ngayong taon! Binalaan ng pangunahing ekonomista ng Apollo: Ang pagtaas ng gastos ay maaaring magdulot ng mas matatag na core inflation na mahirap balewalain ng Federal Reserve.
Nagbabala ang punong ekonomista ng Apollo Global Management na si Torsten Slok na ang pagtaas ng presyo ng diesel sa Estados Unidos sa pinakamataas na antas sa kasaysayan ay nagdadala ng banta sa implasyon, na maaaring higit na seryoso kaysa sa kasalukuyang napagtanto ng Federal Reserve.
Kalkulasyon ng Goldman Sachs sa AI computing power na pustahan: Kailangan ng anim na higanteng kumpanya na kumita ng dagdag na $1.42 trilyong dolyar mula 2028-2030 upang mapanatili ang 15% ROIC
Ang Goldman Sachs ay kamakailan naglabas ng ulat sa pananaliksik tungkol sa sektor ng teknolohiya ng Amerika, upang sukatin at patunayan ang pagiging makatwiran ng ROIC ng AI capital expenditure ng mga malalaking cloud provider, batay sa kinakailangang sukat ng AI ekonomiya.
Ang paggasta ng kapital ng AI ay aabot sa $1.7 trilyon, anong antas ng balik ang itinuturing na makatwiran? Gumawa ng kalkulasyon ang Goldman Sachs
Ang mga sobrang laki na cloud service provider sa Estados Unidos ay bumibilis ang kapital na ginugugol sa AI, na nagdudulot ng mga kontrobersya ukol sa return on investment. Ayon sa research framework ng Goldman Sachs, ang anim na higanteng kumpanya tulad ng Alphabet at Microsoft ay kailangang makabuo ng kabuuang kita na humigit-kumulang $1.42 trilyon mula 2028 hanggang 2030 upang matugunan ang 15% ROIC threshold para sa AI compute investments sa 2026 hanggang 2027. Sa kasalukuyan, ang tatlong pangunahing public cloud providers ay may backlog na order na mahigit $1.69 trilyon, na nagbibigay ng matibay na suporta para sa hinaharap na monetization at pangmatagalang kita.
Mga presyo ng crypto
Higit pa


