
Ang trading desk ng JP Morgan na tinaguriang “pinakatumpak sa 2026” ay muling nagbago: tinapos na ang bullish stance mula Hunyo, at naging “taktikal na maingat” para sa US stock market

Ang market intelligence trading desk ng JPMorgan ay muling nakatanggap ng pansin ngayong taon dahil sa serye ng mga tumpak na paghusga sa mga turning point ng merkado. Ngayon, muling nagbago ng posisyon ang grupo—mula sa pagiging bullish patungo sa “taktikal na pag-iingat/neutral,” ang dahilan ay ang tumataas na kawalang-katiyakan sa polisiya ng Federal Reserve, overcrowded na market positioning, seasonality pressure, at malawakang pullback ng momentum factor.
Ayon sa pinakabagong morning briefing ng grupo, nananatiling matatag sa kabuuan ang mga market fundamentals ng stock market, ngunit sa susunod na 2 hanggang 3 linggo ay magsasama-sama ang maraming panandaliang variable na posibleng magdulot ng sideways na galaw sa merkado. Bagamat maaaring hindi magkaroon ng malaking pullback sa index level, “hindi ikinagugulat na magkaroon ng karagdagang volatility sa level ng sub-index at individual stocks.”
Pinangungunahan ni Andrew Tyler ang JPMorgan Market Intel trading desk, na nakatuon sa institutional client services, at may kaibahan sa tradisyunal na sell-side research division ng kompanya. Ayon sa ZeroHedge, naging kapansin-pansin ang record ng paghusga ng team na ito para sa market noong 2026: Nagsimula sila ng taon bilang matatag na bullish, pagkatapos ay agad na nagbago tungo sa “taktikal na pag-iingat” o bear matapos ang pagtaas ng presyong commodity dulot ng tensyon ng US at Iran; may ilang linggo nilang isinara ang short position, naging neutral bago ang market low noong Marso; muling naging bullish mula Abril hanggang Hunyo habang mabilis na umakyat ang merkado, at lumipat sa neutral malapit sa taas; pagkatapos ng bahagyang pullback noong kalagitnaan ng Hunyo, bumalik muli sa taktikal na bullish.
Ito ang panibagong mahalagang paglipat ng posisyon ng team ngayong taon, at unang downgrade mula nang maging bullish noong kalagitnaan ng Hunyo.
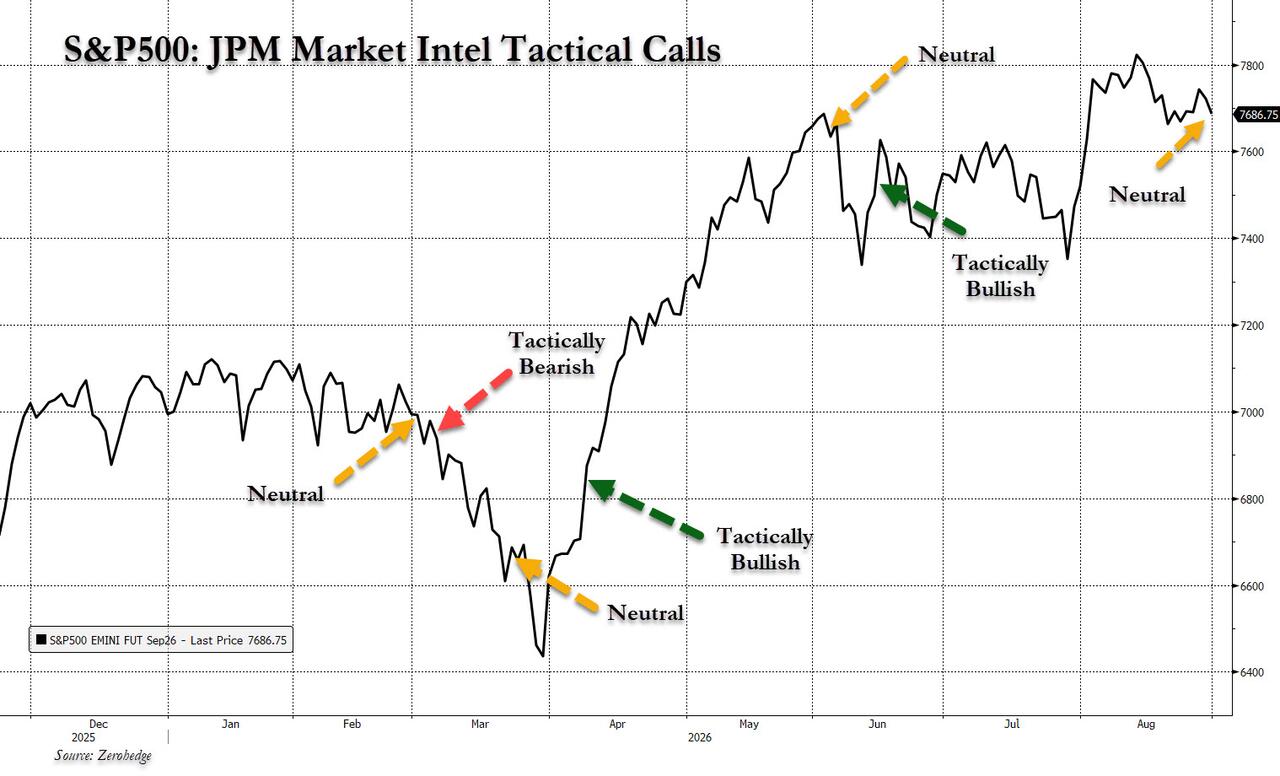
Ginagampanan ng Polisiya ng Federal Reserve ang Pinakamalaking Variable
Ang pangunahing dahilan ng kanilang pagbabago ng pananaw ay ang muling pagpepresyo ng inaasahan sa polisiya ng Federal Reserve. Ayon sa interpretasyon ng grupo sa talumpati ni Chair Powell sa Jackson Hole, ilang pangunahing signal ang nailahad: ang labor market ay sapat na ang employment, mataas pa rin ang inflation, gagamitin ng Federal Reserve ang PCE bilang inflation measure, ang pangunahing tool para sa paglaban sa inflation ay ang federal funds rate at hindi ang balance sheet reduction, at hindi pa rin restrictive ang kasalukuyang financial conditions.
Dahil dito, naging “live meeting” ang pulong ng Federal Reserve ngayong Setyembre. Ang implied probability ng rate hike sa bond market para sa Setyembre ay tumaas mula ~35% patungo sa ~58%. Binanggit ng grupo na magiging pangunahing input ang NFP employment data ngayong linggo at CPI data sa Setyembre 11, kung saan mas mahalaga ang CPI.
Anim na Dahilan para sa Taktikal na Pagbabago
Bukod sa factor ng Federal Reserve, inilista ng grupo ang iba pang limang dahilan kung bakit nila inadjust ang kanilang posisyon ngayon.
Market Positioning: Binalaan ng JPMorgan positioning intelligence team na hindi malinaw ang kasalukuyang positioning signal, at ipinapakita ng kasaysayan na sa susunod na 3 hanggang 4 na linggo ay may posibilidad ng choppy trading, kung saan hindi rin inaasahan ang mabilis na rebound ng momentum factor.
Credit Spread: Karaniwan, sa dalawang linggo matapos ang Labor Day ay may mataas na volume ng credit bond issuance na nagpapalawak ng spread, na siya namang nagbibigay ng pressure sa stock market. Dagdag pa, ang mga AI-related trades ay naapektuhan ng paglawak ng CDS spread, kaya dapat din itong bantayan.
Seasonality: Ang Setyembre ay historically pinakamasamang buwan para sa S&P 500. Sa mga taong may midterm election, karaniwang mahina ang performance bago ang eleksyon at mabilis ang rebound pagkatapos—mula 1990, ang average gain ng S&P 500 sa loob ng 3, 6, 9, at 12 buwan matapos ang midterm election ay 5.4%, 11.4%, 12.5%, at 14.7% rispettivamente, at win rate ay nasa pagitan ng 78% at 100%.
Momentum Factor Pullback: Ang JPMorgan JPMPURE momentum index ay bumaba na ng mahigit 21% mula sa record high noong Hunyo, habang ang “classic” momentum index na JPPQMO ay bumaba ng halos 34% mula sa rurok, parehong lagpas sa typical 10%-15% pullback range.
AVGO Earnings Report: Naniniwala ang grupo na kahit maganda ang kita, maaaring hindi pa rin nito mahila pataas ang presyo ng AI, storage, at semiconductor sectors.
Long Nasdaq, Short Russell; Tutok sa Malalaking Bangko
Para sa partikular na estratehiya, inirerekomenda ng grupo na maglong sa Nasdaq 100 (NDX) at magshort sa Russell 2000 (RTY) bilang panimulang hakbang. Sa loob ng tech sector, dahil nahihirapang suportahan ng AI, storage, at semiconductors ang buying momentum, ang “Magnificent 7” (Mag7) ang pangunahing choice nitong mga araw. Patuloy na kaakit-akit ang software habang mahina pa rin ang semiconductors. Malaki ang tyansang underperform ang SMID-cap stocks sa taktikal na adjustment na ito.
Para sa cyclical stocks, kung lalampas sa inaasahan ang data ng ISM ngayong linggo, may puwang pa ang ilang cyclical sector para sa performance, lalo na ang malalaking bangko na nakikinabang sa economic growth narrative at maluwag na financial conditions. Kaakit-akit naman ang consumer discretionary kapag bumababa ang energy prices. Sa defensive sectors, historically nananalo ang healthcare tuwing pre-midterm election period.
Para sa hedging tools, pabor ang team sa paggawa ng short sa credit ETF at pagbili ng VIX products. Bago matapos ang Federal Reserve meeting sa Setyembre 16, maaaring mahirapan ang “dollar depreciation” trades, kaya iminumungkahi nilang ilipat ang cash positions papuntang derivatives. Bukod dito, binigyang diin ng team na kailangan patuloy na bantayan ang dalawang external risks: Una, kung magkakaroon ng kasunduan ang US at Iran o may bagong development na magpapataas ng oil price; Pangalawa, kung lalo pang titindi ang US-Canada trade dispute.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Overnight US stock market | Tatlong pangunahing indeks ay magkakaiba ang galaw, US Treasury at presyo ng langis ay nagbibigay ng kaguluhan sa merkado, proyekto ng data center ng Oracle (ORCL.US) ay nagdudulot ng pangamba
Noong Huwebes, nag-sara ang tatlong pangunahing indeks ng US stock market na may magkahalong resulta.
Tatlong opisyal ng Federal Reserve ang naglabas ng mahigpit na pahayag sa parehong araw, tumaas sa 69% ang posibilidad ng pagtaas ng interes sa Oktubre ayon sa inaasahan ng merkado
Noong Huwebes, ipinahayag ng Presidente ng Federal Reserve ng Philadelphia na maaaring kailangan pang higpitan ang mga polisiya; sinabi ng Presidente ng Federal Reserve ng New York na makatwiran ang muling pagtaas ng interest rate ngayong taon; at iniulat ng Presidente ng Federal Reserve ng Cleveland na malinaw na tumaas ang panganib na maalis sa kontrol ang inflation expectations. Nauna rito, noong Miyerkules, sinabi ni Gobernador ng Federal Reserve Michael Barr na maaaring kailangang muling ayusin ang mga polisiya; noong Martes, sinabi naman ng Presidente ng Federal Reserve ng Richmond na tumataas ang panganib ng persistenteng inflation. Dahil sa mga pahayag na ito ng mga opisyal at malakas na datos ng ekonomiya, tumaas ang inaasahan ng merkado para sa interest rate hike ngayong Oktubre mula 53% noong nakaraang weekend patungong 69%.
Lalong lumala ang pagbebenta ng US Treasury! Nanlamig ang auction ng 7-year na US Treasury, muling mas mababa sa itinakdang limitasyon ang buyback ng Treasury, at naitala ng municipal bonds ang pinakamataas na yield sa loob ng 15 taon
Noong Huwebes, ang ani ng 7-taong US Treasury bonds sa halagang $44 bilyon ay tumaas hanggang 5.085%, na siyang pinakamataas na naitala sa kasaysayan ng nasabing panahon; ang porsyento ng mga dayuhang mamumuhunan na nakakuha ng bonds ay bumaba sa pinakamababang antas sa halos dalawang taon. Ang pinalawak na repurchase operations ng US Treasury ay natapos lamang sa 68% ng itinakdang limitasyon, mas mababa kaysa sa 86% noong huli; hindi umabot sa inaasahan ang suporta sa liquidity. Ang presyon ay lumaganap hanggang sa municipal bond market ng US, kung saan ang 30-taon na bonds ay lumampas na sa 5% na ani, pinakamataas mula noong 2011, at ang saklaw ng pagbebenta ay umabot sa pinakamataas mula nang magsimula ang pandemya. Noong Huwebes, ang yield ng 10-taong US bonds ay lumampas din sa 5.2%, unang pagkakataon mula noong 2007.
Macron: Magbibigay ang France ng tulong militar sa Saudi Arabia upang protektahan ang mga pasilidad ng langis sa Red Sea Yanbu port
Sinabi ni Macron na magpapadala ang France ng tropa sa Yanbu at magbibigay ng radar system at defense system. Binigyang-diin niya na ang misyon ng operasyon ay upang protektahan ang mga pasilidad ng Yanbu at hindi para makialam sa hidwaan sa rehiyon. Noong nakaraang Biyernes, sinabi niya na matapos maharangan ang Strait of Hormuz, ang east-west oil pipeline ng Saudi ay naging mahalagang alternatibong ruta ng transportasyon, ngunit malaki ang ibinaba ng volume ng langis na dumadaan dito matapos atakihin ng mga armadong Houthis mula Yemen ang Yanbu.
Mga presyo ng crypto
Higit pa


