
Mapanganib na Pagkakaiba sa Inaasahan ng Implasyon: Itinatakda ng mga Mamimili sa 3.5% ang Presyo, Salungat sa Wall Street, Pagtaas ng Hindi-Ikot na mga Presyo ang naglilimita sa Patakaran ni Walsh

Ang pagkakaiba sa mga inaasahan ng implasyon ay nagiging isang mahalagang panganib na kasalukuyang minamaliit sa macro na naratibo ng Amerika.
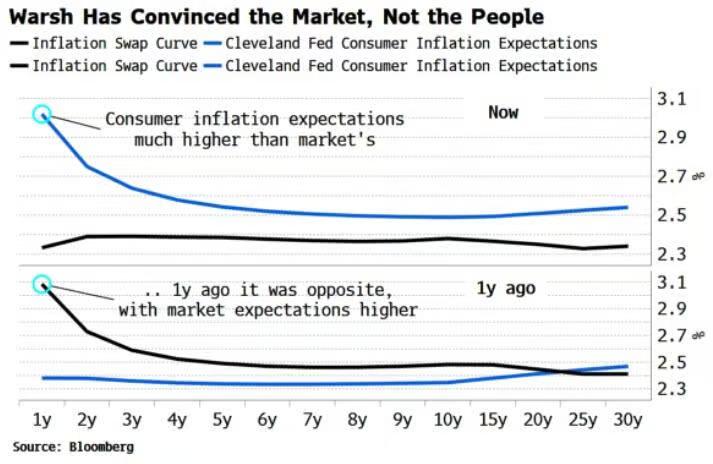
Ang mga pamilihang pinansyal ay nagprepresyo na para sa “mahinahong pagbabalik ng implasyon sa 2%”, habang ang inaasahang implasyon na ipinapahiwatig ng market ng rate futures ay patuloy na bumababa, nagpapakita ng napakalaking kumpiyansa sa bisa ng mahigpit na patakaran. Gayunman, ang survey ng sambahayan sa Amerika tungkol sa inaasahang implasyon ay patuloy na tumataas, ang mid-term expectation ay halos umabot na sa 3.5%. Nagkakaroon ng kakaibang pagkakaiba, inilarawan bilang “optimistiko ang merkado, pesimistiko ang mga residente”, na nagpapakita ng hindi pagkakapareho.
Higit pang nakababahala, kasalukuyang nagkakaroon ng istruktural na pagbabago ang mga puwersa ng nagtutulak ng implasyon. Patuloy na tumataas ang tinatawag na “hindi cyclic na implasyon” na kinabibilangan ng mga serbisyo, medikal at gastusin sa pabahay, na kilalang-kilala sa pagiging mabagal mag-react sa mga kasangkapang pang-interes.
Kahit pa magpatuloy ang Federal Reserve sa paghigpit ng monetary policy, ang epekto nito sa mga nasabing sektor ay limitado, ibig sabihin mas malaki ang hamon para sa posibleng direksyon ng policy ni Walsh—ang pinakamahusay na kasangkapan ng monetary policy ay hindi tumutugma sa pinakamalupit na pinagmumulan ng implasyon.
Kapag lalong lumalawak ang agwat sa pagitan ng market pricing at ng nararamdaman ng mga residente, maaaring ang mismong inaasahang implasyon ay maging isang “self-fulfilling” force. At ito, marahil, ang pinaka-dapat bantayan ngayon sa macro trading.
Market at Consumer: Dalawang Lubos na Magkaibang Naratibo tungkol sa Implasyon
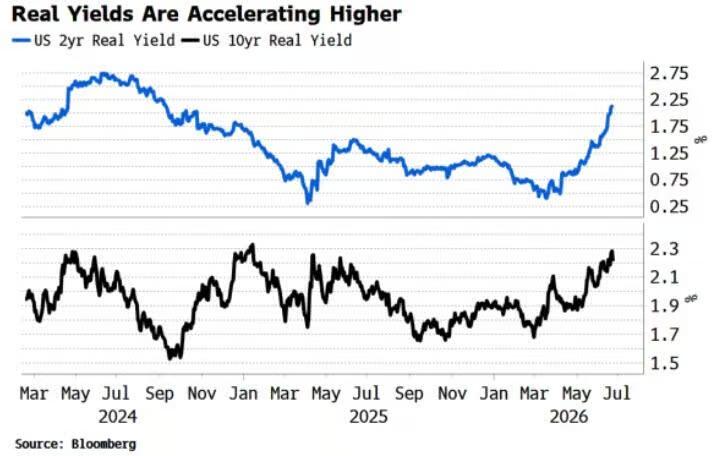
Sa mga nagdaang buwan, ang merkado ng pinansya sa Amerika ay dumaan sa isang muling repricing ng mahigpit. Ang landas ng rate ay tinaasan, may dagdag na 50 basis points na interest rate hike na naipresyo na bago matapos ang taon, at malaki ang itinaas ng real interest rates. Sa derivatives market, ang 12-buwan na CPI swap ay minsan bumagsak sa ilalim ng 2%, halos tuluyang bumalik sa “target anchor range”.
Ngunit ang “price perception” sa totoong ekonomiya ay nasa kabilang direksyon. Ipinapakita ng iba’t ibang consumer survey na patuloy na tumataas ang inaasahan ng mga pamilya sa inflation para sa susunod na 1 taon o higit pa, at karaniwan ay nananatili sa mahigit 3%, kung saan ang ilang indicators ay umaabot ng 3.5%. Ang mas mahalaga, ang trend na ito ay hindi pansamantala, kundi istruktural na pag-angat mula pa noong pandemya.
Sa madaling salita: “Ibinebenta” ng merkado ang pagtatapos ng implasyon, samantalang “nararanasan” pa rin ng mga pamilya ang patuloy na implasyon.
Alin ang Mas Mapagkakatiwalaan: Market Pricing o Consumer Expectations?
Kadalasang nagtitiwala ang mga pamilihang pinansyal sa mga “presyo bilang signal”. Nguni’t ayon sa history, hindi namumukod-tangi ang predictive ability ng inflation derivatives.
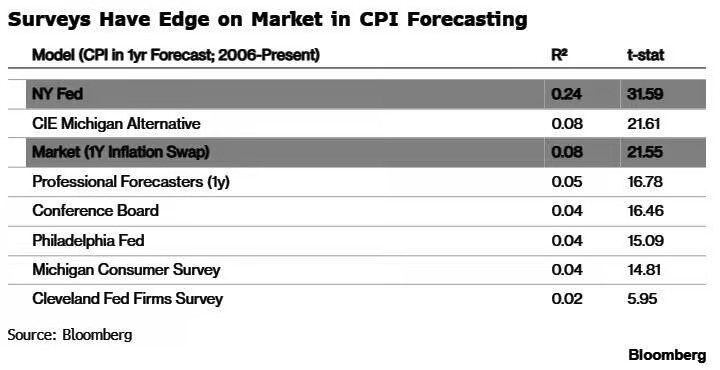
Ipinapakita sa mga karanasang pag-aaral na ang 1-year inflation swap ay may explanatory power (R²) sa hinaharap na CPI na halos 0.08, halos kapantay ng random walk. Ngunit kumpara dito, hindi nalalayo ang kakayahan ng karamihan sa mga consumer survey, kung saan pinakamabisa ang survey ng New York Fed na may explanatory power na humigit-kumulang 0.24.
Mas kontrobersyal ang “long-term sample” results: Sa mas mahaba-habang panahon, mas mataas ang correlation ng Michigan University consumer inflation expectations at ng totoong CPI, na may explanatory power na halos 60%. Nangangahulugan ito ng isang kontra-intuwitibong konklusyon: Sa kontekstong mas maingay sa short-term pricing sa market, ang “hindi eksperto” ay mas malapit sa totoong landas ng implasyon base sa kanilang nararamdaman sa presyo.
Bakit Patuloy na Minamaliit ng Market ang Implasyon?
Ang pangunahing assumption ngayon sa market ay: matigas na monetary policy + mahigpit na financial condition = mabilis na pagbaba ng inflation, ngunit may tatlong mahahalagang bitak sa lohika na ito:
Istruktural na mismatch ng inflation. Ayon sa San Francisco Fed breakdown, ang cyclical inflation na sensitibo sa interest rate ay bumaba na, pero ang non-cyclical inflation (serbisyo, medikal, pabahay) na hindi basta-basta natatamaan ng monetary policy ay tuloy-tuloy pa ring pumapaimbabaw. Nakuha ng Fed ang “madaling laban” pero natalo sa “pinakamahirap na larangan”.
Feedback loop ng liquidity contraction. Ang pagbaba ng sobrang liquidity ay direktang nagpapapigil ng asset prices, at sa pamamagitan ng pagpapaigting ng financial conditions, ay nagtutulak pataas ng real interest rates, bumubuo ng “mas kaunting pera → mas mahal umutang → mas natatakot gumastos → gastos lalo pang tumataas” na self-reinforcing na cycle. Kahit hindi gumalaw ang policy rates, tuloy-tuloy na humihigpit ang real financing environment— at madalas itong nangyayari bago pa magbago nang malaki ang market, kaya mahalagang maagang warning signal.
Hindi pa nasusubok ang “Walsh expectation”. Ang pricing ng market para sa mas hawkish na Fed ay hypothetical pa lamang. Kapag mas malagkit ang inflation kaysa inaasahan o tumaas ang political interference, ang consensus ngayon sa interest rate terminal ay malalagay sa malaking panganib ng rebisyon.
“Illusyon” ng Implasyon sa Gitna ng Structural Divergence
Ang pinaka-pusod ng hindi pagkakatugma sa macro na naratibo sa Amerika ngayon ay hindi na ang tanong kung babalik ba ang inflation sa 2%, kundi ang panganib na mali ang so-called “path dependence” na hinuhulaan ng market.
Ang linear na lohika ng market ay: pinipigil ng mahigpit na policy ang demand, bababa ang demand kaya bababa din ang inflation. Pero ayon sa datos ng consumer at detalye ng struktura, ibang larawan ang lumilitaw—sabay na tumatama ang pagbaba ng cyclical items at pagtaas ng non-cyclical items, na nagbubunsod sa pangkalahatang inflation na maging “sticky”. Kapag ito ang totoo, ang kasalukuyang pricing na nakatuon sa 2% ay sistematikong minamaliit ang posibilidad ng re-acceleration ng inflation sa hinaharap.
Kasabay ng tuloy-tuloy na pag-preprice ng market para sa mas mababang inflation expectation, kusang tumataas ang real interest rate, nagdudulot ng “nominal optimism + aktwal na paghigpit” na implicit na pressure. Ang misalignment na ito ay nagpapatindi ng sensitivity ng asset prices sa liquidity. Kapag napatatag ang economic data o biglang sumigla ang inflation, malalagay sa panganib ang market na ma-reprice nang nonlinear.
Ang mahalagang usapin ngayon sa macro ay hindi “bumubuti ba ang inflation”, kundi “saan matutuluyan sa hinaharap ang anchor”. Para sa market, ang inflation ay tapos na; para sa mga consumer, ito ay patuloy na pinagdadaanan. Ang totoong panganib ay hindi kung sino ang tama, kundi na kapag pumili na ang realidad ng panig, baka marahas ang adjustment ng presyo.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang bilang ng bagong trabaho sa Setyembre ay tinatayang bababa sa 90,000: Ang tunay na "eksplosibong punto" ng non-farm ngayong gabi ay maaaring nasa kung malaki ang pag-revise pababa ng datos ng Agosto
Inaasahan ng Wall Street na ang mga bagong trabaho noong Setyembre ay bababa sa 90,000, at mananatili ang unemployment rate sa 4.1%. Ang malalakas na datos noong Agosto ay pangunahing naimpluwensyahan ng mga hindi pangkaraniwang salik na nauugnay sa seasonality, at ang pagwawasto nito ay direktang magpapasiya kung paano tatanggapin ang datos para sa Setyembre. Dahil sa mga kamakailang pahayag ng Federal Reserve officials, bumaba ang posibilidad ng rate hike sa Oktubre sa 25%, kaya’t ang pokus ng merkado ay lumipat na sa long-term interest rates. Sa kasalukuyan, ang mga systematic funds ay may hawak na mga short position sa global bonds na umaabot sa humigit-kumulang $390 bilyon. Kung mabigong umabot sa inaasahan ang datos ng trabaho, maaring magdulot ito ng matinding pag-ugoy sa merkado.
Ang mga retail na mamimili ay nagpakita ng "malaking pagbawas"! Inilantad ng Morgan Stanley ang daloy ng pondo na nagpapakita ng pag-akit ng Nvidia at SanDisk sa kabila ng trend, habang bumalik ang US Treasury ETF sa paningin ng mga retail investors.
Ang mga retail investor ay nagkukumpol ng kanilang stock picks sa ilang piling kumpanya ng hash power, storage, at malalaking teknolohiyang target. Sa panig ng bonds, may isa pang malinaw na trend: Habang ang presyo ng long-term US Treasury ay patuloy na bumababa at mataas ang yield, ang long-term Treasury ETF ay nakatanggap ng netong pagbili na $260 milyon sa nakaraang linggo.

Nananawagan si Macron sa G7 na magtulungan sa pagharap sa pagtaas ng presyo ng diesel, bumagsak ang presyo ng langis, tumaas ang mga stock sa Europa nang sama-sama
Noong Oktubre 2, oras sa lokal, nanawagan si Pangulong Macron ng France sa G7 na magsagawa ng koordinadong aksyon upang maiwasan ang pagpataw ng mga export restriction at sama-samang pigilan ang pagtaas ng presyo ng fuel. Sa isang tawag ng mga gobyerno ng European Union noong Biyernes, tinalakay ng mga partido ang isang proposal mula sa France: ang European countries ay magpapalabas ng 50 milyong barrels ng diesel, habang ang mga miyembro ng International Energy Agency ay magpapalabas ng 50 milyong barrels ng crude oil.
Habang nagsisimula ang Muse at Astra sa “digital workforce” era, nakatingin si Musk sa “AI compute supply”! Ginawang malaking kliyente ng SpaceX (SPCX.US) ang mga katunggali sa kompetisyon ng AI
Ang pag-expand ng isang interaksyon sa isang tuloy-tuloy na workflow sa pamamagitan ng smart agent ay nagdudulot ng pagtaas ng pangangailangan sa computational power, na nagbibigay ng malakas na puwang para sa paglago ng kita mula sa pagbebenta o pagrenta ng computing power ng SpaceX gamit ang kakayahan sa AI infrastructure.
Mga presyo ng crypto
Higit pa


