
Ang ugnayan ng mga stock at bond sa Estados Unidos ay bumagsak sa pinakamababang antas sa loob ng 30 taon, babala ng UBS: Maaaring magmula sa merkado ng interes ang susunod na pag-uga

Ang ugnayan ng US stock market at US bond yields ay bumagsak na sa pinakamababang antas sa halos 30 taon, isang makabuluhang pagbabago na muling binabago ang lohika ng multi-asset investment at nagdadala ng bagong panganib sa merkado.
Ayon sa Chase The Wind Trading Desk, tinukoy ng UBS sa ulat nito ukol sa US equity derivatives strategy noong Hunyo 16 na malalim na negatibo ngayon ang correlation ng stock at bond yields—ibig sabihin, ang pag-akyat ng yield ay may kaakibat na pagbaba ng stock prices. Ang estrukturang ito ay pundamental na nagpapahina sa tradisyonal na papel ng mga bonds bilang risk-hedging tool laban sa stocks, pinipilit ang mga multi-asset investor na sabay na magbawas ng exposure sa parehong bonds at stocks kapag nais nilang umiwas sa panganib, na maaaring mag-trigger ng self-reinforcing na de-leveraging effect.
Kasabay nito, ang volatility ng interest rates ay nananatiling mababa kumpara sa volatility ng stocks, subalit ipinapakita ng kasaysayan na maaaring nasa turning point na ito, at may malaki pang espasyo para tumaas ang bond volatility.
Iminumungkahi ng ulat na ikonsidera ng mga investor ang pagkuha ng TLT/SPY December at-the-money straddle swap upang samantalahin ang oportunidad sa repricing ng interest rate volatility kumpara sa equity volatility, at inaasahang may potensyal ang mga cyclical sectors gaya ng regional banks sa scenario ng tumataas na yields at pagbuti ng ekonomikong paglago.
Bumagsak sa 30-taong lowest ang stock-bond correlation, hinahamon ang multi-asset hedging logic
Ang 2-buwan na rolling correlation ng S&P 500 at 10-year US Treasury yield ay bumagsak na sa pinakamababang antas mula 1996, at ang beta ng stocks sa bond yields ay nasa dekadang lows din.
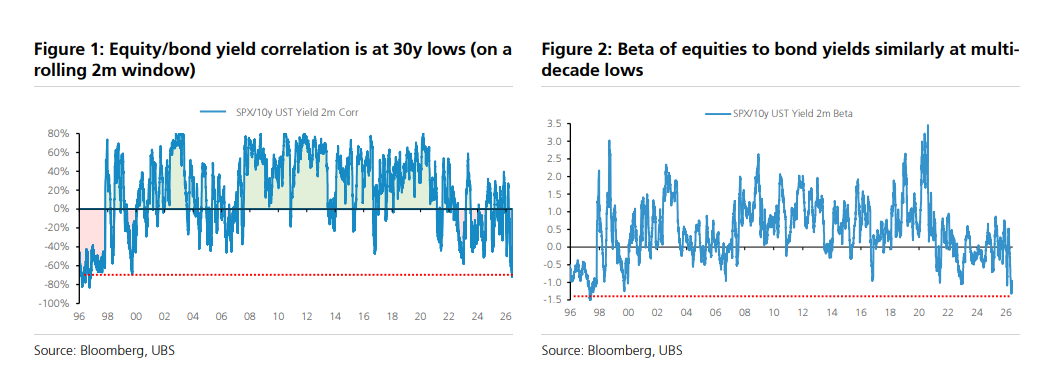
Noong positibo ang correlation, natural na nagamit ang bonds bilang diversification tool laban sa stock risk; subalit sa kasalukuyang deeply negative na ugnayan, madalas na sabay gumagalaw ang bonds at stocks, kaya hindi gumagana ang mekanismong ito. Ang ganitong kondisyon ay may self-reinforcing tendency—kapag tumaas ang macro uncertainty, napipilitang sabayang magbawas ng exposure sa stocks at bonds ang mga investor, na maaaring magpalala pa ng volatility sa merkado.
Batay sa kasaysayan, ang negative correlation ng stock-bond yields ay madalas tumatagal o lumalalim kapag may rate hike cycle. Mula dekada '70, kapansin-pansin ang penomenong ito lalo na noong 1980s hanggang 1990s. Mahalagang tandaan na ang Federal Funds Futures market ay nagtala ng halos 80% na posibilidad na magtataas ng hindi bababa sa 25 bps ang Federal Reserve bago ang December FOMC meeting, kahit hindi ito ang pangunahing scenario.
Maaaring hindi na magtagal ang mababang interest rate volatility, may space pa ang bond volatility para bumawi
Mula end-2023, umiiral ang stratehiyang "magbenta ng bond volatility, at bumili ng equity volatility"—na karaniwang nakinabang mula sa pag-drop ng bond volatility habang nagpapababa o nagpapahinto ng rate hikes ang Federal Reserve. Gayunman, tila papunta na sa turning point ang trading logic na ito.
Ipinapakita ng kasaysayan na tuwing rate hike cycles ng Federal Reserve, ang MOVE index (panukat ng interest rate volatility) ay karaniwang umaangat kumpara sa VIX index (panukat ng equity volatility), lalo na kapag negative ang stock-bond yield correlation.
Ang isa sa mga markadong pagbabago sa post-COVID era ay ang mataas na interest rate volatility ay madalas na nauugnay sa curve flattening ng yields, lalo na kung ang pagtaas ng front-end yields ay mas matindi kaysa sa long-end sa tinatawag na “bear flattening”, na malapit na konektado sa Federal Reserve rate hike expectations.
Batay sa nasabing analisis, inirerekomenda ng ulat na ikonsidera ang TLT/SPY December at-the-money straddle swap, na may notional ratio na mga 1.5:1—bumili ng TLT (long rate volatility) at magbenta ng SPY (short equity volatility). Ang kasalukuyang pricing ng estrukturang ito ay kaakit-akit kumpara sa kasaysayan.
Fully priced na ng S&P 500 ang “good yield up”, ngunit may opening pa sa regional banks at ibang sectors
Gamit ang kanilang Market Cookbook framework, inassess ang extent ng pricing ng iba’t ibang assets sa scenario ng mahinahon na pag-akyat ng yields. Sa framework na ito, ang pagtaas ng yields ay bunga ng pagbuti ng ekonomikong paglago at hindi dahil sa inflation expectations, kasama na ang bahagyang steepening ng real yields at banayad na paglapad ng credit spreads.
Ipinakita ng resulta na fully incorporated na sa S&P 500 ang scenario na ito; mas mababa sa 23% ang chance na tumaas pa ito ng higit sa 3%, at below 4% ang tsansang umakyat ng higit sa 7%. Gayunman, hindi pa buo ang pricing sa ilang cyclical sectors, partikular na ang regional banks, large banks, at oil & gas E&P (exploration & production).
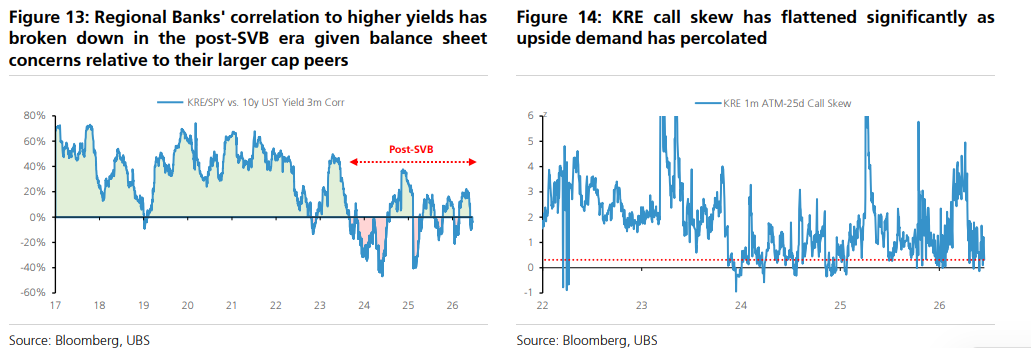
Para sa regional banks, makalipas ang Silicon Valley Bank (SVB) crisis ay kapansin-pansing humina na ang correlation ng sector na ito sa pag-akyat ng yields, pangunahing dahil sa mga worry ng merkado tungkol sa kanilang asset-liability profile. Ang katangiang ito ay nangangahulugan na kahit sa dovish o “not too hawkish” scenario ng Federal Reserve, may potensyal pa rin ang trade na ito. Kasabay nito, bumaba na rin nang malaki ang call skew ng KRE; ang 1-month at-the-money to 25-delta call skew ay nasa lowest 10th percentile sa huling 5 taon, kaya mas kaakit-akit na ang pricing ng naturang options structure.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Muling iginiit ng Ministro ng Pananalapi ng Japan ang pag-aalala: Ang undervaluation ng yen ay isang "malaking problema" at makikipagtulungan nang mahigpit sa Estados Unidos upang mapanatili ang kaayusan sa merkado ng palitan.
Sinabi ni Katayama Satsuki, Ministro ng Pananalapi ng Japan, na ang kahinaan ng yen ay nananatiling isang patuloy na isyung binibigyang pansin. Patuloy na magpapanatili ng malapit na ugnayan ang Japan at Estados Unidos upang mapanatili ang kaayusan sa merkado ng palitan ng dayuhang pera.
Ang “Endgame” ng De-globalisasyon: Makasaysayang Labanan para sa mga Metal!

Nagbabala ang consulting giant Bain: Kailangang makamit ng global AI industry ang $6 trilyon taunang kita upang suportahan ang “pagsusunog ng pera” ng mga data center
Sinabi ng Bain na kailangang makamit ng global na industriya ng artificial intelligence (AI) ang taunang kita na $6 trilyon pagsapit ng 2031 upang mapatunayan na makatwiran ang kasalukuyang napakalaking puhunan para sa pagtatayo ng mga data center sa buong mundo.
Ang yield ng 2 nanometer ng Samsung Electronics ay malapit na sa 60%, tumatarget sa TSMC upang maglaban para sa mga orders mula sa teknolohiyang higante
Ang yield rate ng 2-nanometer na proseso ng foundry division ng Samsung Electronics ay tumaas na sa halos 60%, isang malaki at makabuluhang pagbuti mula sa 30% noong kalagitnaan ng nakaraang taon. Matapos maging matatag ang yield rate, inililaan ng Samsung ang kanilang engineering focus sa pagpapabuti ng power consumption at heat dissipation, at pinalalakas ang pag-unlad ng mas mataas na performance ng pangalawang henerasyong proseso, ang SF2P, na layong magsimulang mag-mass production ngayong taon. Sa aspeto ng estratehiya, plano ng Samsung na mag-supply ng 2-nanometer chips sa Tesla sa susunod na taon, bilang hakbang upang makapasok sa merkado ng mga malalaking kliyenteng teknolohikal.
Mga presyo ng crypto
Higit pa


