
Pangunahing Obserbasyon sa Japanese Stocks: Mataas ang Pagkakatulad sa 1999, Napipilitang Sumali ang mga Mamumuhunan sa Posibleng "Once in a Generation" na Bull Market

Ang stock market ng Japan ay kasalukuyang nakararanas ng sitwasyong lubos na kahalintulad ng internet bubble, kung saan ang pagbili ay matindi ang konsentrasyon sa AI at semiconductor na mga sektor. Ang istruktura ng mga factor at galaw ng indeks ay halos pareho noong 1999.
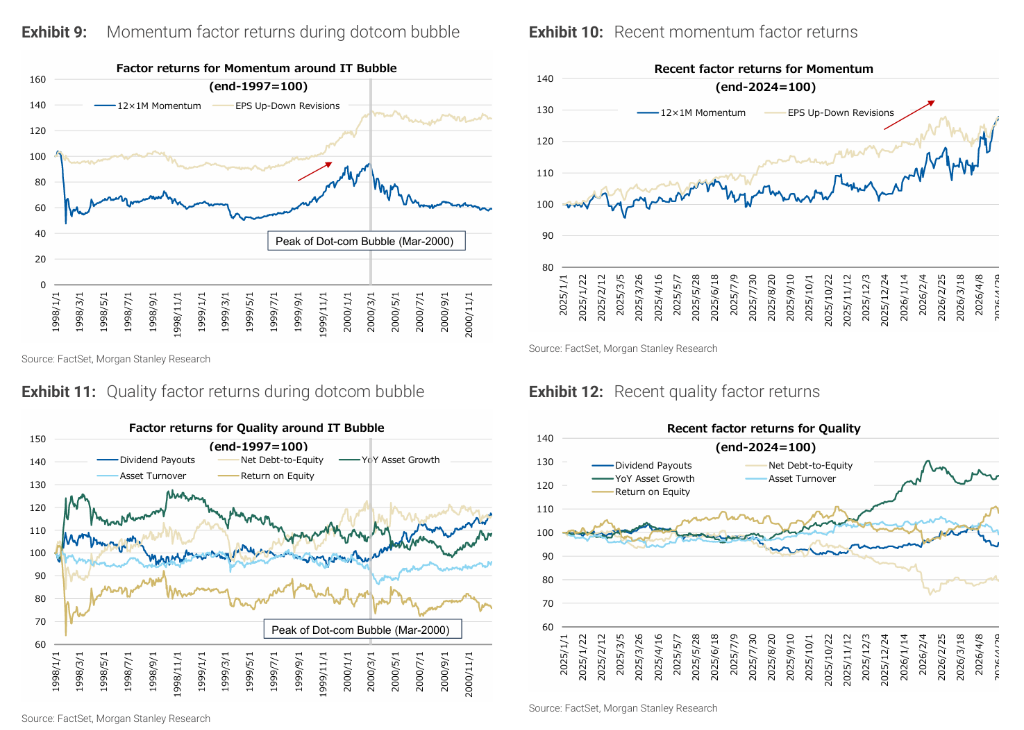
Ayon sa balita ng Trading Desk, batay sa ulat ng Morgan Stanley MUFG Securities na inilabas noong Mayo 14, napag-alaman na sa lahat ng historical periods mula 1990, ang pinaka-kahawig ng market environment ng Abril 2026 ay panahon ng internet bubble. Ang value factor ay underperforming, momentum factor ay lubos na nangunguna, at ang low volatility at small cap factors ay humihina—ang tatlong katangiang ito ay nagpapakita ng bihirang mirror image structure sa dalawang panahon.
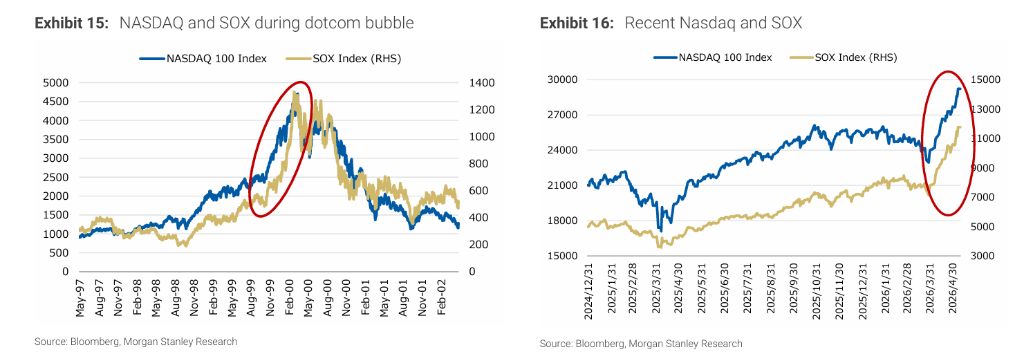
Kasabay nito, ang Nasdaq 100 Index at Philadelphia Semiconductor Index (SOX) ay parehong pumasok sa matarik na pataas na channel mula Abril 2026, na lubos na kahalintulad ng bandang huli ng internet bubble noong katapusan ng 1999 hanggang simula ng 2000.
Ang ulat ay tuwirang nagbigay-pansin sa estratehiya para sa mga investor: Dahil sa biglaang pagtaas ng stock prices kamakailan, ang mga investor ay “wala nang pagpipilian,” kundi sumabay sa trend na pinangungunahan ng AI at mga semiconductor. Kasabay nito, binabalaan ng ulat na ang ilang stock valuations ay malinaw na nagpapakita ng senyales ng bubble, kaya ipinapayo nito sa mga investor na manatiling maingat sa potensyal na reversal habang sumusunod sa agos. Gamit ang huling anim na buwan ng internet bubble bilang reperensiya (Oktubre 1999-Marsyo 2000), ang susunod na anim na buwan ay maaring maging mahalagang bintana ng pag-oobserba.
High correlation ng factor structure, ang mga quantitative indicator ay tumutukoy sa 1999
Gumamit ang Morgan Stanley team ng Mahalanobis distance upang masukat ang similarity ng factor returns sa mga buwan mula 1990, gamit ang 13 na factor categories bilang metric. Malinaw na tinutukoy ng resulta ang panahon ng internet bubble.
Mas partikular, ang mga buwan na may pinakamababang Mahalanobis distance—o pinaka-katulad sa market environment ng Abril 2026—ay lumitaw mula Hunyo 1999 hanggang Pebrero 2000. Gamit ang 8.0 bilang threshold ng historical bottom decile, limang buwan sa nasabing period ang may readings na mas mababa rito. Sa kabilang banda, ang mga kamakailang pinaka-katulad na oras ay Oktubre 2025 at Enero 2026, na tugma sa market logic na patuloy ang AI at semiconductors mula 2025 hanggang sa kasalukuyan.
Sa detalye ng bawat factor, malinaw ang mga common feature ng dalawang panahon: Ang value factor (kabilang ang 12-month forward earnings yield, book-to-market ratio, dividend yield) ay lahat underperforming; Ang momentum factors (12x1M momentum, EPS upward/downward revisions) ay kitang-kitang nangunguna; Ang low volatility at small cap factors ay parehong humihina. Ang quality factors, dahil sa magkaibang depinisyon, ay may magkaibang performance at kabilang sa kakaunting exceptions.
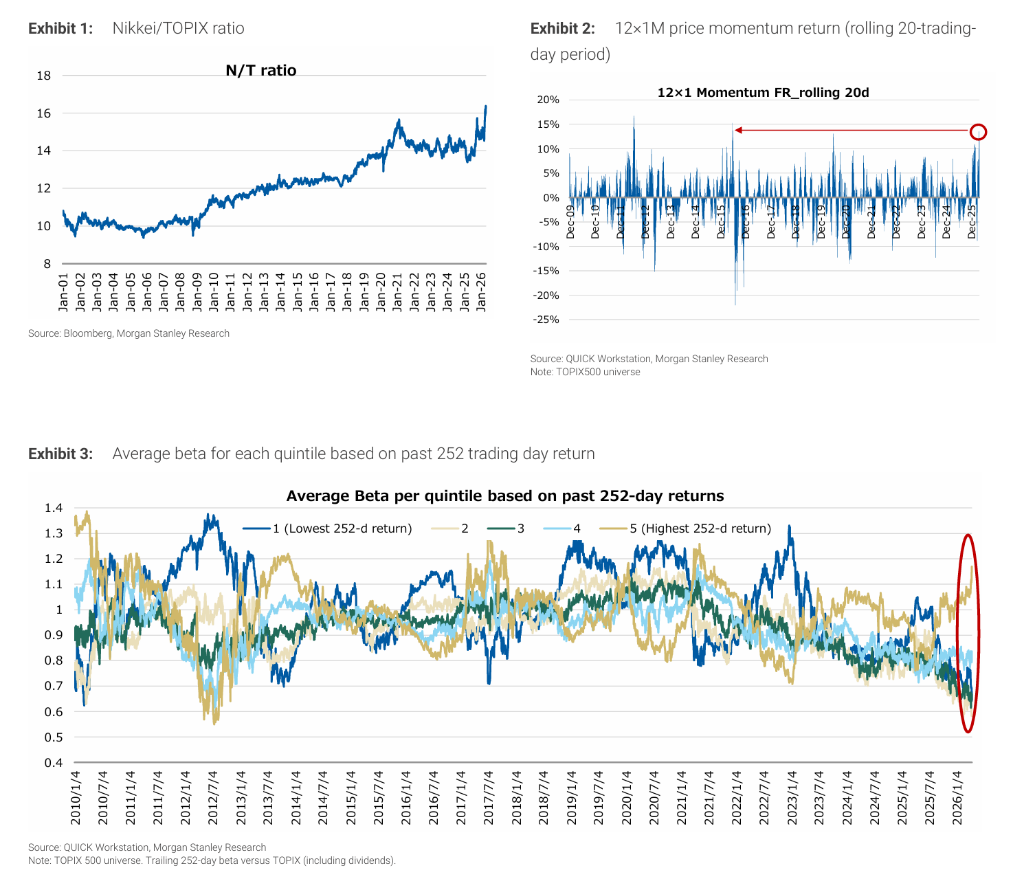
Market concentration ay umabot ng kasaysayang pinakamataas, ang buy orders ay sobrang concentrated sa high-beta stocks
Maliban sa similarities sa factor level, kapansin-pansin din ang kasalukuyang istrukturang makikita sa Japanese stock market.
Ang ratio ng Nikkei 225 sa TOPIX ay kauna-unahang lumampas ng 16x noong Abril 24, 2026—pinakataas sa kasaysayan. Ang tuloy-tuloy na pagtaas na ito ay nagpapakita ng matinding konsentrasyon ng market buying sa ilang malalaking stocks na may mataas na beta—na may mas mataas na weighting sa Nikkei 225 kaysa sa TOPIX.
Ang momentum signal ay nagpapakita rin ng sobrang taas na readings. Base sa rolling 20 trading day calculation ng 12x1M price momentum factor returns, naabot nito ang 14% noong Abril 28—pinakamataas sa loob ng sampung taon. Kasabay nito, ayon sa nakaraang “Beta Polarization” report ng Morgan Stanley, ang beta ng high momentum stocks ay lubos na mas mataas, habang bumaba ng husto sa below 1 ang ibang groupings. Sa madaling salita, nakatuon halos lahat ng market buying sa high-beta stocks, at ang ibang stocks ay halos naiwan.
Hindi pa overheat ang index valuation, pero lumilitaw na ang bubble sa level ng individual stocks
Sa antas ng valuation, kapansin-pansin ang paghiwalay nito sa panahon ng internet bubble—ito rin ang pinakamahalagang pagkakaiba ng dalawa.
Sa index level, hanggang Mayo 10, ang forward P/E ng Nasdaq 100 at SOX ay nasa 24.9x at 21.5x—“hindi mababa ngunit hindi rin sobra,” at kakaiba sa sobrang taas na valuation noong internet bubble. Ipinapakita ng datos na hindi pa ubos ang potential upside sa index level.
Gayunpaman, ang focus sa individual stocks ay ibang usapan. Sa “AI Enablers” basket na binuo ng Morgan Stanley research team, ang median at average na forward P/E ay tuloy-tuloy na tumataas, higit na mas mataas kaysa noong 2025. Nangangahulugan ito na ang valuation pressures ay naiipon na sa mga kumpanyang mas maliit ang market cap ngunit sentralisado sa ilang industry themes, kaya tumataas ang panganib ng crowded trades.
Ipinapahiwatig sa ulat na ang valuation dispersal na ito ang susi sa paghusga sa susunod na galaw—may tolerance pa ang index level, pero dapat maging alerto sa index crowding sa individual stocks.
Morgan Stanley: Pinilit ang investors na sumali, ngunit kailangang sabayan ng risk management sa reversal
Batay sa analisis sa itaas, nagbigay ng malinaw na scenario judgment at strategy suggestion ang quantitative team ng Morgan Stanley para sa susunod na galaw ng market.
Ayon sa ulat, dahil sa maraming pagkakatulad ng kasalukuyang market at internet bubble, malaki ang posibilidad na tularan ng kasalukuyang market ang internet bubble pattern. Inilalarawan ng Chief Global Economist ng Morgan Stanley na si Seth Carpenter ang kasalukuyang phase ng AI bilang ika-anim na malaking innovation wave mula Industrial Revolution, kapantay ng IT revolution noong late 1990s, kaya may macro support ang structural comparison na ito.
Sa estratehikong punto de vista, tuwiran ding sinasabi ng ulat: Ang matarik na pagtaas ng stock prices ay nagtulak sa mga investor na “wala nang pagpipilian” kundi sumali sa rally na ito. Kung talagang ang kasalukuyang market ay pinakamalaki mula internet bubble, ito ay “once in a quarter century” na oportunidad at papipilitin ang mga investor na sumabay sa trend.
Kasabay nito, binibigyang-diin na ang tamang strategy ay “sumabay sa trend habang nananatiling alerto sa potensyal na reversal.” Tumagal ng anim na buwan ang huling yugto ng internet bubble, kaya tinutukoy ng ulat na ang susunod na anim na buwan ay mahalagang bintana para obserbahan kung malapit nang magbago ang trend.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
"Ibang-ibang Pagkakaiba sa Pagbabagu-bago ng Indibidwal na Stock kumpara sa Index"! Sikat na Trading sa US Stock Market: Mag-long ng Stock Options, Gumamit ng Index Options para Mag-hedge
Nagkakaroon ng pagkakaiba-iba sa kuwento ng AI, matinding pagbabago sa presyo ng langis, at umaabot sa pinakamataas sa loob ng 20 taon ang kita ng US Treasury, na nagresulta sa paglago ng antas ng pagkakaiba-iba ng mga sangkap ng S&P 500 sa ika-95 na percentile sa loob ng 30 taon. Ang patuloy na pagsisikip ng volatility ng mga indibidwal na stock ay nagiging dahilan ng mas mababang gastos sa pagbuo ng posisyon; muling lumalawak ang agwat ng volatility sa pagitan ng indibidwal na stock at ng index. Dahil dito, nagbubukas ang isang bihirang oportunidad para sa diversified trading gamit ang "long stock options + short index options."
Malapit nang maging inverted ang yield curve ng US Treasury! Nagdududa ang merkado ng bonds sa kinabukasan ng ekonomiya ng Amerika?
Ang yield curve ng US Treasury ay mabilis na lumalapit sa kritikal na punto ng inversion—ang spread sa pagitan ng 10-taon at 2-taon ay bumaba na sa makasaysayang pinakamababa, at ang stocks ng bangko ay bumagsak sa teknikal na pag-urong. Ang babala na ito, na itinuturing na "bakiron na batas" ng recession, ay nagpapasira sa consensus ng merkado: may tumataya na malapit na itong mag-invert, habang may ilan na naniniwalang ang tibay ng ekonomiya ay magpapahupa ng panganib. Sa patuloy na pagtaas ng interest rate ng Federal Reserve, ang resulta ng labanan sa bond market ay maaaring magbago ng buong lohika ng asset market narrative.

Mula sa ICU hanggang KTV! Dalawang magkasalungat na pagyanig ng "AI na kwento" ang nagpapagod sa mga mamumuhunan
Sa loob lamang ng dalawang linggo, ang Nasdaq 100 ay nakaranas ng matinding roller coaster: una, dahil sa "AI threat theory," naglaho ang $600 bilyon market value, pagkatapos ay dahil sa biglang pagsikat ng Meta assistant nabawi ang $3 trilyon! Ayon sa pagsusuri, nagbabago nang matindi ang damdamin ng merkado sa pagitan ng takot at kasakiman, na humihiwalay na sa batayang pundasyon. Dahil sa matinding pag-uga, ang valuasyon ng Nvidia ay bumaba sa pinakamababa sa sampung taon, lumalala ang kawalan ng pagkakasundo ng mga bullish at bearish, at ang mataas na volatility na dala ng mga kuwento ay naging pangmatagalang kalakaran para sa mga mamumuhunan. Sa linggong ito, maglalabas ng ulat sa kita ang Micron. Kahit ano pa man ang resulta ng ulat, malamang hindi pa rin tatahimik ang matinding pagbabago ng damdamin sa merkado.
Pagsilip sa linggong ito: Ang Micro US (MU.US) financial report ay susuriin ang kalidad ng AI infrastructure, sabayang pag-uusap ng OpenAI at White House tungkol sa AI, at ang PCE non-farm data ay magbibigay direksyon sa Oktubre interest rate
Ngayong linggo, ang pokus ng merkado ay lilipat mula sa politika at paglulunsad ng produkto patungo sa ulat sa kita at macroeconomic na datos.
Mga presyo ng crypto
Higit pa


