
Sa likod ng matinding pag-angat ng Sandisk: Binago ba talaga ng AI ang ugat ng storage, o isa lang itong panibagong epikong ilusyon ng siklo?
Napag-alaman ng Pananalapi ng Kaalaman na batay sa lohika na ang “NAND ay naabot ang ‘de-cyclicality’ sa pamamagitan ng $42 bilyon na long-term contract mula sa ultra-large-scale cloud providers,” ang Sandisk (SNDK.US) ay naghatid ng higit sa 356% na balik mula simula ng taon. Ayon kay analyst Luis Gerard, nananatiling usapin kung ang pagtaas na ito ay resulta ng permanenteng pagtalon ng business model, o ang pinaka-matinding cyclical peak sa kasaysayan ng flash memory industry.
Noong Pebrero 2025, humiwalay ang Sandisk mula sa Western Digital (WDC.US), tinanggal nito ang tinatawag na “enterprise discount” na nagkukubli sa potensyal ng flash memory dahil sa dating HDD business, kaya ang dalawa ay naging purong targets sa AI supercycle.
Ipinakita sa pinakahuling financial report na ang Sandisk ay nakapagtala ng $5.95 bilyon na kita sa ikatlong quarter ng fiscal year 2026, tumataas ng 252.1% year-on-year, at ang non-GAAP EPS ay $23.41, higit sa inaasahan. Gayunpaman, ito ay batay sa pricing power at product mix optimization, dahil ang bit shipment ay halos pareho lang year-on-year, at bumaba pa kumpara sa nakaraang quarter. Kusang tinalikuran ng kumpanya ang mababang halaga na consumer-level market upang tumuon sa high-end data center.
Ang pinaka-kapansin-pansin na indicator ay ang non-GAAP gross margin na umabot sa 78.4%, malayo sa average ng industriya na 30%-40%, at ito rin ang pinakamabilis na pagtaas sa kasaysayan ng semiconductor. Ngunit ito ay lubos na nakaasa sa 645% year-on-year na paglago ng data center business.
Mga Limitasyon ng “Bagong Business Model”
Ang “Bagong Business Model” (NBM) ng Sandisk ay naglalayong tanggalin ang cyclicality sa pamamagitan ng mga long-term agreement na sinuportahan ng financial collateral. Gayunpaman, may pangunahing depekto ang mga kasunduang ito: ang long-term portion ay may floating pricing. Nangangahulugan ito na kahit na may $11 bilyon na financial guarantee para pigilan ang customer default, hindi nito mapipigilan ang pagbaba ng presyo.
Habang ang bagong kapasidad mula sa Samsung at SK Hynix (gaya ng 321-layer na teknolohiya) ay ilalabas sa 2026-2027, ang floating pricing ay muling ise-set batay sa spot market. Sa kasalukuyan, tinatrato ng merkado ang $42 bilyon na RPO bilang fixed income, na maaaring maging maling pang-unawa.
Malinaw na Mataas ang Valuasyon
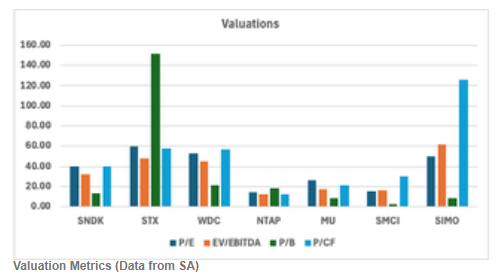
Ang non-GAAP P/E ratio ng Sandisk ay umabot sa 40.36, mas mataas kaysa sa 26.30 ng Micron. Sa discounted cash flow (DCF) model, kung isasaalang-alang ang presyo ay bumalik sa normal mula 2027, ang implied target price ay $372.42 lamang, halos 70% na mas mababa sa kasalukuyang presyo. Ipinapakita rin ng probability-weighted scenario analysis ang potensyal na negatibong returns. Kumpara sa Micron, ang kasalukuyang premium ng Sandisk ay walang sapat na fundamental backing.
Panganib at Konklusyon
Ang risk para sa Sandisk ay posibleng manatili ang supply-demand mismatch dahil lumipat ang mga supplier sa “profit-first” strategy, at ang kapasidad ay nakatuon sa HBM kaya limitado ang NAND supply; ang $1.1 bilyon na financial collateral ay nagpapalakas din ng contractual constraints.
Ayon kay analyst Luis Gerard, ang pagtaas ng presyo ng Sandisk mula $33 hanggang $1,406 sa loob ng isang taon, na hinimok ng AI narrative at supply shortage logic, ay tila lubhang hindi makatotohanan. Dahil napakahirap panatilihin ang 78% gross margin sa isang commoditized business, at dahil ito ang pinakamalaking gross margin expansion sa cycle, posible ring matindi ang magiging pagbagsak. Binigyan niya ang kumpanya ng “sell” rating.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Dalawang linggo nang nakaraang "eksaktong hinulaan ang tuktok" ng Deutsche Bank: Ang mga stock ng teknolohiya ay kailangang bumaba pa ng 5% bago maabot ang "pangmatagalang trend bottom"
Matapos ibaba ng Deutsche Bank ang rating ng teknolohiya at malalaking kompanyang may mataas na paglago sa US stock market dalawang linggo na ang nakalipas, ang mga stock ng teknolohiya ay natalo ng 12 porsyento kumpara sa ibang bahagi ng S&P 500. Gayunpaman, tinukoy ng Deutsche Bank na may natitirang pagbaba pa na humigit-kumulang 5 porsyento bago maabot ng mga teknolohiyang stock ang ibaba ng kanilang pangmatagalang trend channel. Mabilis na bumaba ang mga posisyon ng institusyon, at may mga palatandaan ng paglabas ng $30 bilyon na capital na nagtatangkang bumili sa dip. Sa hinaharap, ang performance ng mga financial report, galaw ng kapital, at mga panlabas na panganib ang magdedetermina kung ang pagwawasto ay titigil na lang ba sa structural rotation.

Babala ng Goldman Sachs: Kung magtataas o hindi ng interest rate ang Federal Reserve sa Disyembre, maaaring hindi pa handa ang merkado
Patuloy na itinuturing ng Goldman Sachs ang pagtaas ng interes noong Disyembre bilang pangunahing senaryo, ngunit ang presyo ng merkado para sa pagtaas ng interes ay nasa humigit-kumulang 90%, at patuloy na tumataas ang hamon sa ganap na pagkalkula ng 25 basis points. Samantala, inaasahan na aabot sa $1.6 trilyon ang kapital na paggasta sa AI pagsapit ng 2027, nananatili pa rin ang pangangailangan para sa debt financing at ang panganib ng pagtaas ng presyo ng enerhiya, at naabot na ng kaugnay na AI credit spreads ang pinakamalawak na antas ngayong taon. Ang direksyon ng ani ng U.S. Treasury bonds ay patuloy na nahaharap sa magkasalungat na puwersa ng bulls at bears.

Kailan hihinto ang pagbagsak ng AI trading? Nakatingin ang merkado sa "prisoner's dilemma" sa likod ng napakalaking pag-isyu ng utang ng Meta
Naniniwala ang Barclays na ang mga higante sa AI ay nagkakaroon ng "prisoner's dilemma" dahil sa kanilang pag-uunahan sa maagang pagkuha ng pondo, kung saan ang sabay-sabay na pagpapalabas ng bonds ay nagtutulak sa pagtaas ng gastos sa financing at naglilimita sa pagliit ng credit spreads. Habang tumataas ang panganib sa mababang-rated na bonds at tumitindi ang pagkakaiba ng kredito ng mga AI issuer, ang kakayahan ng merkado na tanggapin ang supply ng financing ay magiging susi sa pagtukoy kung magiging matatag ang AI trading.

Matapos ang rekord na pagbebenta ng mga hedge fund, ipinapayo ng Goldman Sachs na samantalahin ang pagbaba ng presyo: "Pumili" ng paglalaan sa AI, ngunit kulang ang kumpiyansa
Sa nakalipas na 8 araw ng kalakalan, 7 araw ay nagbawas ng leverage ang mga hedge fund, at ang net leverage ay bumaba sa pinakamababang antas sa loob ng isang taon. Ayon kay Louis Miller, strategist ng Goldman Sachs, ang pagbaba ng momentum exposure, malalaking pag-urong ng presyo ng stock, at stable na kita ng mga pangunahing kumpanya ng AI ay lumikha ng pagkakataon para bumili ng ilang asset. Gayunpaman, inamin ni Pasquariello na “may kaunting tiwala” sa direksyon ng merkado, at nananatiling may pag-aalinlangan sa kita mula sa kapital na gastos. Inirerekomenda ng Goldman Sachs na piliin ang estratehikong paglalagak sa AI.

Mga presyo ng crypto
Higit pa


