
Morgan Stanley: Bakit Mas Maganda ang Risk-Reward Ratio ng Pagbili ng Storage Kaysa Pagbili ng CPU?

Ang alon ng AI agents ay nagpapabilis ng pagtaas ng demand para sa CPU, ngunit ayon kay Morgan Stanley, kumpara sa direktang paglalagak sa Intel o AMD, ang pagkuha ng trend na ito sa pamamagitan ng mga stock ng storage tulad ng Micron at SanDisk ay may mas magandang risk-reward ratio.
Ayon sa Chasing Wind Trading Desk, naglabas ng ulat tungkol sa industriya ng semikonduktor ang Morgan Stanley noong Abril 20, na nagsasabing ang mga hamon sa roadmap ng Intel server sa malapit na panahon at ang kawalang-katiyakan sa foundry strategy nito, pati na rin ang paggalaw ng presyo ng AMD na pangunahing hinihimok ng GPU kaysa CPU logic, ay nagpapakumplikado sa lohika ng pag-invest nang direkta sa CPU stocks.
Kasabay nito, binanggit na ang memory ay hindi lang direktang nakikinabang sa pinabilis na demand ng CPU, kundi pati na rin sa pagsabog ng demand para sa HBM at enterprise-level solid state drives (eSSD) at iba pang maramihang structural growth trends.
Ang pangangailangan ng mga hyperscale cloud service providers para sa memorya ng data center ay inaasahang mananatiling mahigpit hangga’t hindi bababa sa katapusan ng 2027, at ang kakulangan sa supply ay nasa maagang yugto pa lamang. Kasabay nito, ang mga long-term procurement agreements sa pagitan ng mga memory supplier at mga kliyente ay mabilis nang naisasagawa, na magbubunga ng makabuluhang inflow ng prepayment na cash.
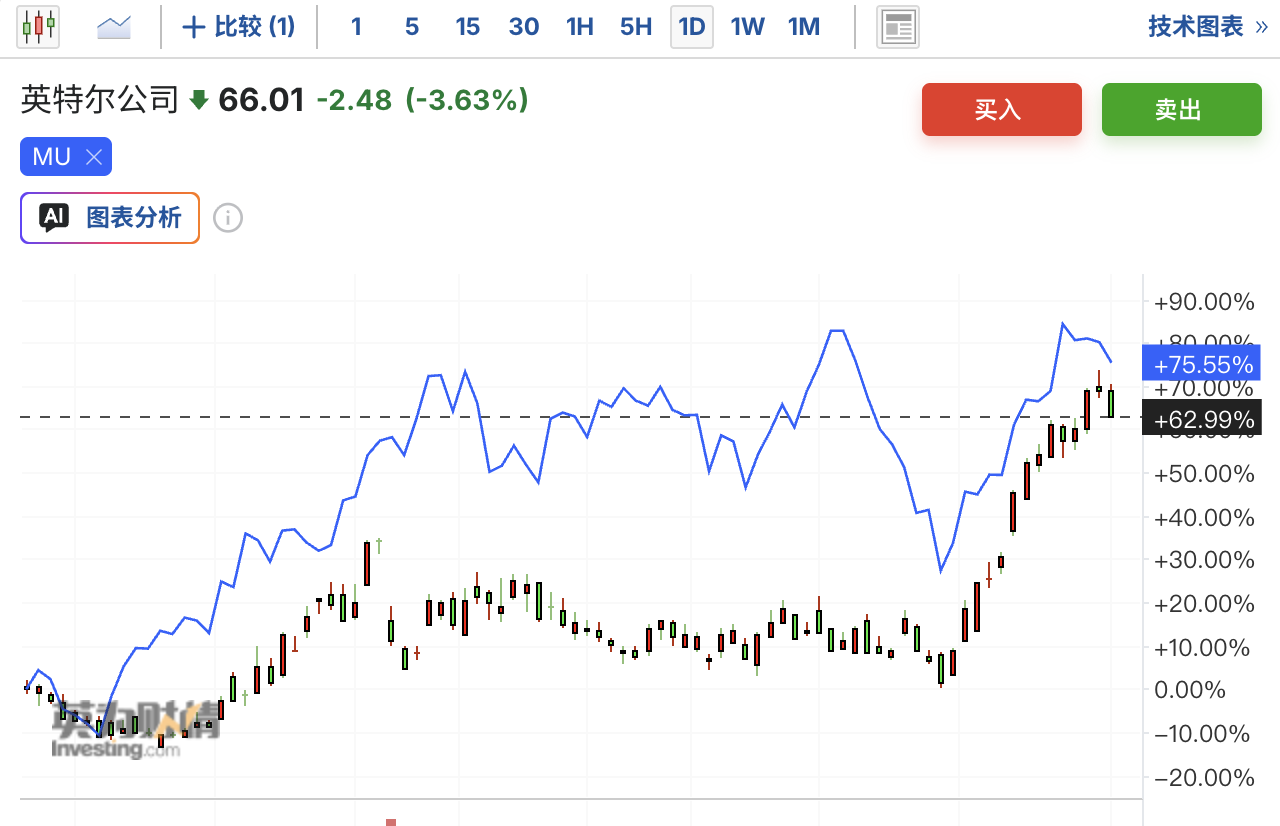
Pinabibilis ang Demand para sa CPU, Ngunit May Kumplikasyon ang Direktang Benepisyo
Ang pangmatagalang pagtataya ng paglago ng demand para sa CPU ay mga 30% hanggang 40%, na malayong mas mataas kaysa sa kasaysayang average, ngunit mas mababa pa rin kaysa sa inaasahan ng market para sa GPU growth.
Sa supply side, kitang-kitang kulang ang kapasidad ng Intel. Ang pagsabay ng bilis ng demand at limitasyon ng supply ay nagpapahirap lalo sa pagkakalkula ng kabuuang trend.
Mas mahalaga, para sa Intel at AMD, kahit ang negosyo ng server ay ang core ng kanilang profitability prospects, ang mga driver ng valuation ng kanilang stocks ay hindi nakasentro lang sa server CPU—ang investment theme para sa Intel ay mas nakatuon sa foundry, habang ang long-term narrative core ng AMD ay GPU.
Dahil dito, mahirap na magtagumpay ang simpleng lohika na "pag maganda ang CPU market, bilhin ang CPU stocks."
Intel: May Katwiran ang Pagtaas ng Presyo ng Server, Ngunit May Nanatiling Panganib Sa Roadmap
Ang lohika sa pagtaas ng target price para sa Intel ay nakabase sa: pagtaas ng average selling price (ASP) ng server at paglago ng shipment. Tinatayang ang Intel Data Center at AI business (DCAI) ay magrerehistro ng revenue na humigit-kumulang $21.8 bilyon sa 2026, na may tinatayang paglago ng 30%, kabilang ang 14% pagtaas ng shipments ng server units, at 20% pagtaas ng ASP.
Gayunpaman, hindi malamang na tunay na mabawi ng Intel ang market share mula sa AMD. Ang bagong henerasyon ng produkto ng server na Diamond Rapids ay iniulat na may malinaw na kahinaan, at ang mga negatibong komento ay direktang nagmula sa mga industry channels.
Ang Venice platform ng AMD ay itinuturing na “isang malinaw na mahahalagang pag-unlad,” at gumagamit ng TSMC N2 process, kaya hindi masikip ang supply, na ginagawang mahina ang lohika ng Intel na aasa sa sariling foundry para makakuha ng market share.
Kasabay nito, inaasahan na mananatiling mahirap ang PC business ng Intel, inaasahang bababa ng 16% sa desktop revenue at 8% sa laptop revenue sa 2026, ang pangunahing sanhi ay ang pagtaas ng presyo ng GPU na nagdulot ng pagliit ng DIY market, pati na rin ang patuloy na pagkuha ng bahagi ng AMD.
Bukod pa rito, patuloy na may pag-aalinlangan sa long-term prospect ng foundry business ng Intel, at iniisip na “malayo pa” ang posibilidad na maging positibo ang DCF ng kanilang foundry business, kahit may ilang antas ng atensyon sa kooperasyon sa Terafab.
AMD: Nangunguna sa Produkto, Ngunit GPU ang Tunay na Driver ng Stock Price
Mas malakas ang product strength ng AMD sa server CPU market, kaya mas malaki ang benepisyo nito sa CPU market uptrend, at inaasahang palalawakin pa ang bahagi nito sa general CPU market, na higit pang palalakasin ng Venice platform.
Gayunpaman, ang pangunahing dilemma ng kasalukuyang stock price ng AMD ay: ang karamihan ng 2030 revenue target ay magmumula sa GPU, kaya’t ang pagpapabuti ng GPU business ang siyang mas kritikal na factor sa pagpapataas ng presyo ng stock.
Pinatotohanan ng karanasan noong nakaraang quarter ang obserbasyong ito—maayos ang performance ng server business, ngunit dahil nakatutok sa GPU ang market, malaki pa rin ang naging pagbaba ng presyo ng stocks.
Sa aspeto ng gross margin, maingat ang pagpapahayag ng management sa magiging takbo pagkatapos ng unang quarter, dahil kailangan ding maglaan ng bahagi ng CPU ang AMD para itulak ang pag-adopt ng GPU ecosystem, na maaaring magdulot ng ilang targeted na discount pressure at maglimita sa pagpapabuti ng kabuuang kakayahang kumita.
Storage Stocks: Mababa ang Valuation, Maramihang Benepisyo, Pinakamainam na Risk-Reward Ratio
Ang Micron at SanDisk ang pangunahing pumapasok na benchmark para sa pagpoposisyon sa trend ng CPU at AI demand, at ang pinakasusing dahilan ay ang malinaw na advantage sa valuation. Sa forecast ng report para sa 2026, ang MU at SNDK ay kasalukuyang nagte-trade sa mga P/E ratio na 5.7 at 11.5, na malinaw ang posibleng upside.
Sa demand side, ang mga hyperscale cloud providers ay hindi pa rin matutugunan ang demand para sa data center memory kahit hanggang 2027, at ang gap sa supply at demand ay nasa “napakaagang yugto.”
Ang panandaliang paghina ng spot price (gaya ng sa after market modules) ay itinuturing na walang kinalaman sa structural shortage sa data center at hindi dapat gawing reference.
Sa aspeto ng long-term agreements, inaasahan ngayong taon na magkakaroon ng konkretong ebidensiya (tulad ng malaking inflow ng cash at deferred income) na nagpapatunay na aktuwal nang naisasagawa ang prepayment agreements.
Ang target price para sa Micron ay $520, at $690 naman para sa SanDisk, parehong may reiteration ng “buy” rating. Sa paniniwalang AI agents ang magtutulak ng pagbilis ng demand para sa CPU, nag-aalok ang stocks ng storage ng pinakamainam na risk-reward ratio.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Anthropic nagsumite ng prospectus: Nawalan ng $42 bilyon noong nakaraang taon, ang kita ay lumago ng 12 beses hanggang $4.6 bilyon, babala sa seksyon ng panganib na “nagbabanta sa kaligtasan ng sangkatauhan”
Ang IPO prospectus na isinumite ng Anthropic ay nagsiwalat na ang gastos sa computing power at infrastructure noong 2025 ay umabot sa $7.33 bilyon, na triple kumpara sa 2024 at higit sa kalahati ng kabuuang operating gastos na $12.65 bilyon. Plano nilang patuloy na mamuhunan ng higit sa $500 bilyon sa hinaharap. Ang seksyon ng panganib ng prospectus ay umabot sa 80 pahina, na malinaw na nagbabala na ang kanilang AI modelo ay maaaring magdulot ng "katastropikong at maging pang-existensyal na banta", at maaaring tumangging patayin o manipulahin ang impormasiyon.
Nilapitan ng Meta ang CEO ng MongoDB, ikinagulat ng Wall Street, Meta ay agresibong pumapasok sa AI negosyo para sa mga kumpanya
Itinatag ng Meta ang departamento ng corporate AI na tinatawag na “Meta Enterprise Platform,” na tinukoy ni Zuckerberg bilang “susunod na mahalagang haligi,” at kinuha ang CEO ng MongoDB, CJ Desai, upang pamunuan ito. Ayon sa mga analyst, ipinakita ni Zuckerberg ang kanyang pagpapahalaga sa pamamagitan ng pagkuha ng isang CEO ng isang listed company. Bukod pa rito, ang balita ng pagbibitiw ni Desai ay lumabas isang araw bago ang Investor Day, kaya't nakakagulat ang timing bunsod ng pagiging sensitibo nito.
Nag-invest ng $2 bilyon si AstraZeneca sa Summit, positibo sa Akeso Biopharma's Ivosy
Ang 18.6% premium na subscription sa pagkakataong ito ay hindi lamang malaking investment, kundi magbibigay-daan din sa mas malalim na pinagsamang pag-develop ng mga kombinasyon na lunas tulad ng ADC. Ang pangunahing punto ng transaksyong ito ay ang Evolusi ng 康方生物—ang unang PD-1/VEGF bispecific antibody sa buong mundo, at hanggang ngayon, ito lamang ang gamot na nakatalo sa "K-drug" sa parehong PFS at OS indicators sa head-to-head na pagsubok. Ang median OS ay umabot sa 30.8 buwan, kumpara sa 22.6 buwan ng "K-drug", kung saan nabawasan ng 27% ang panganib ng kamatayan.
Mga presyo ng crypto
Higit pa


