
Bumaba ang global risk premium: Isang gabi ng pagbabaligtad sa merkado ng bonds

Balitang Pinansyal Marso 30—— Nagdulot ang tensiyong pang-geopolitika ng malalaking pag-uga sa merkado ng mga bonds: Sa loob lamang ng isang weekend, ang merkado ng bonds ay mula sa malawakang bentahan ay naging daluyan ng kapital, nagsimula ang pagbangon ng mga global na assets, ngunit may ilang mga institusyon na nagbabala na ang panganib ng resesyon ay nananatiling mababa ang pagtatasa ng merkado.
Sa isang panayam, nagbigay ng pahayag si Bise Presidente ng Amerika na si Wance tungkol sa isyu ng Iran, sinabing walang balak ang Amerika na manatiling matagal sa Iran, at matapos maisaayos ang kasalukuyang mga usapin ay mabilis silang magwi-withdraw.
Dagdag pa niya, may sapat na dahilan para paniwalaan na natamo na ng Amerika ang lahat ng layuning militar, at ang kasalukuyang operasyon militar ay hindi pa natatapos dahil nais ng Presidente na si Trump na tuluyang matiyak na mawawala ang kakayahan ng Iran na banta sa Amerika.
Tungkol sa pagtaas ng presyo ng langis sa loob ng Amerika, sinabing ito ay panandaliang reaksyon lamang ng merkado dahil sa Amerika-Israel-Iran na sigalot, at kapag na-withdraw na ang tropang Amerikano mula Iran, bababa rin ang presyo ng langis.
Nagdulot ang tensiyong pang-geopolitika ng matinding pag-uga sa merkado ng bonds: Sa loob lang ng isang weekend, mula sa malawakang bentahan ay bumalik ang mga pondo, nagsimula ang rebound ng mga global asset, ngunit may ilang institusyon na nagbabala na ang panganib ng resesyon ay nananatiling mababa ang pagtatasa ng merkado.
Sumabog ang tensiyong pang-geopolitika at naging dahilan ng roller coaster sa merkado ng bonds: mula sa matinding bentahan hanggang sa daloy ng kapital sa loob lang ng isang weekend, nagkaroon ng opening para bumangon ang mga global asset, ngunit meron pa ring mga institusyon na nagbabala na ang panganib ng resesyon ay hindi dapat maliitin.
Ang patuloy na paglala ng sigalot sa Iran ay nagdulot ng matinding pag-uga sa pandaigdigang merkado ng pananalapi. Bilang batayan ng pagtatakda ng presyo sa global assets, ang merkado ng mga sovereign bonds ay nakaranas nitong mga nakaraang araw ng isang dramatikong pagbabago mula sa matinding bentahan patungo sa pagbabalik ng pondo.
Noong nakaraang Biyernes, ang yield ng bonds ng Amerika ay mabilis na tumaas sa pansamantalang mataas, na naging sanhi para sabay-sabay na malagay sa pressure ang iba’t ibang klase ng mga asset;
Ngayon naman, malinaw ang pagbabago ng emosyon sa merkado, bumalik ang mga risk-off funds sa sovereign bond market, kaya’t sabay-sabay na lumakas ang mga global na sovereign bonds, kitang-kita ang mabilis na pagbabago ng risk appetite ng mga investor sa ilalim ng tensiyong pang-geopolitika.
Matinding pagtaas ng US bond yields noong nakaraang Biyernes, lampas sa ordinaryong volatility
Noong nakaraang Biyernes, pinagsamang negatibong mga salik ang nagdulot ng mabilis na pagtaas ng US bond yields.
Dahil sa pagtaas ng presyo ng langis na nagdulot ng takot sa inflation, kasabay ng sunod-sunod na hindi matagumpay na auction ng US Treasuries, sumampa ang 10-year US Treasury yield ng 4.9 basis points sa 4.439% hanggang sa pagsara, na sa loob ng isang buwan ay halos umakyat ng 50 basis points - higit nang labis sa karaniwang galaw ng merkado ng bonds.
Nangyari ang matinding volatility na ito sa isang di-pangkaraniwang kalagayan: ang ICE Bank of America MOVE index na sumusukat sa inaasahang volatility ay sumampa na sa pinakamataas nito mula Abril noong nakaraang taon.
Sa kasaysayan, huling naganap ang mataas na antas ng index noong pinull-out ni President Trump ang ilan sa “Liberation Day” na mga polisiya ng taripa, na naging dahilan ng kaguluhan sa bond market — ngayon, muling ipinapakita ng index ang takot ng merkado sa tensiyong pang-geopolitika.
Ang mataas na yield ay nagpapahina sa tradisyunal na safe-haven asset
Ang matinding pagtaas ng yield ng sovereign bonds ay nagdulot ng malakas na pressure sa lahat ng uri ng asset.
Ang tradisyunal na safe-haven asset na gold ay naging negatibo rin, at dahil sa inaasahang mataas ang interest rate at malakas ang US dollar, bumaba ang spot gold kamakailan sa 4099 na puntos, muntik nang pumasok sa technical bear market, at hindi umubra ang katangian nitong safe-haven sa sitwasyong “high oil-gas inflation-high interest rate”.
Ang risk assets ay naapektuhan din ng husto, tuloy-tuloy ang pagbaba ng mga equity assets, naitala ng S&P 500 Index ang pinakamahabang sunod-sunod na pagbaba mula Mayo 2022, at kasabay nito ay lumawak din ang credit spreads.
Pinaliwanag ni Guy LeBas, ang Chief Fixed Income Strategist ng Janney Montgomery Scott, na sa harap ng krisis sa langis, nagkakaroon ng “dollar shortage” globally, napipilitan ang mga energy-importing countries na ibenta ang iba’t ibang asset para makakuha ng US dollars, na kanilang ginagamit upang makabili ng mahalagang langis — dahilan para sabay-sabay bumagsak ang stocks, bonds, at gold.
Ang Chicago Board Options Exchange Volatility Index (VIX) ay nagtapos sa mahigit 30 puntos, lalo pang nagpapatunay sa panic condition ng merkado.
Pagsalungat ng emosyon: Safe-haven mode, collective na pagtaas ng mga global government bond
Ngayon, nangingibabaw ang sentimyento ng takot na hatak ng Middle East conflict ay magpapabagal sa global economic growth, kitang-kita ang pagbaba ng risk appetite ng mga investor, bumabalik ang safe-haven funds sa government bonds na dating ibinenta, kaya sabay-sabay na tumataas ang presyo ng global sovereign bonds.
Sa Asian trading session, sabay na tumaas ang US bonds, Australian bonds, at Japanese bonds, na naglalarawan ng pagtaya ng merkado na ang pagtaas ng presyo ng langis ay maaaring magbunsod ng pangmatagalang kakulangan ng fuel, na magreresulta sa mabagal na paglago ng ekonomiya.
Para sa pinaka-sensitive sa monetary policy, ang 2-year US Treasury yield ay muling bumaba ng 3 basis points ngayong araw pagkatapos bumaba ng 7 basis points noong Biyernes, sa 3.88%; ang benchmark 10-year US Treasury yield ay bumaba ng 4 basis points, nasa 4.39%, lumayo sa kani-kanilang mataas na antas.
Bukod pa dito, ang 3-year Australian bond yield ay bumagsak nang hanggang 9 basis points sa 4.71%, ang 2-year Japanese bond yield ay bumaba ng 2 basis points sa 1.36%, at nagpapakita ng collective na pagtaas ang mga pangunahing global bond markets.
Pagbabago ng trading logic: Mula inflation rate hike patungo sa takot sa resesyon
Ang kasalukuyang pagbawi ng bond market ay nagwakas sa baling linggong tuloy-tuloy na bentahan na pinangunahan ng pagtaas ng presyo ng langis at inaasahang pagtaas ng interest rate ng sentral na bangko. Ang core trading logic ay fundamental na nagbago — mula sa “presyo ng digmaan ay nagtutulak ng inflation expectation” patungo sa “pag-aalala sa paghina ng economic growth”, kaya’t bumaba ang concern ng merkado sa mahigpit na monetary policy ng sentral na bangko.
Ayon sa mga strategist ng investment banks, ang pagbabagong ito ng logic ay nagpapahiwatig ng posibilidad ng patuloy pang steepening ng bond market rally.
Ngunit ang mga kilalang institusyon gaya ng Pacific Investment Management Company (Pimco), Goldman Sachs, ay nagbigay babala pa rin na masyadong minamaliit ng merkado ang panganib ng matinding pagbagsak ng ekonomiya dulot ng Middle East conflict.
Kabilang dito, tinaasan ng Goldman Sachs sa humigit-kumulang 30% ang posibilidad ng global economic recession sa susunod na taon, at tinaya naman ng Pimco ang posibilidad ng US recession sa higit isang-katlo.
Puwang ng valuation na maaring makabawi, positibo ang mga institusyon sa bond allocation value
Sa pananaw ng valuation, malinaw na ang kasalukuyang merkado ng government bonds ay may halatang value sa allocation.
Binanggit ni Ed Yardeni, isang senior Wall Street analyst, na matapos sumiklab ang sigalot ay nagkaroon ng sobrang daming short sa bond market, nahulog sa sobrang bearish na sitwasyon ang ilang uri, at ang short-end ng US Treasury yield curve ay naipaloob ang halos imposibleng mahigpit na monetary policy, dahilan upang ito ay ma-classify bilang oversold.
Ang kalkulasyon ng Apollo Global Management ay nagbibigay suporta: ang makatwirang sentro ng yield ng 10-year US Treasury ay nasa bandang 3.90% lamang, na may 55 basis points na gap sa kasalukuyang lampas-4.40%, nagpapahiwatig ng valuation mismatch.
Binigyang-diin ng kanilang Chief Economist na si Torsten Slok sa ulat sa mga kliyente na ang significanteng pagkakaiba na ito ang umaakit ng bargain hunting, na syang nagtutulak sa recovery ng presyo ng government bonds.
Ang matinding pagbaliktad ng global government bond market ay sumasalamin sa mabilis na pagbabago ng pananaw ng mga investor sa epekto ng tensiyon sa Middle East.
Sa mga susunod na galaw, ang bond market ay patuloy pa ring mahihila ng tensiyong geopolitikal, inflation data at monetary policy, habang ang trend ng pagbalik ng pondo at valuation recovery ay posibleng higit pang magbago sa global risk preference structure ng financial market.
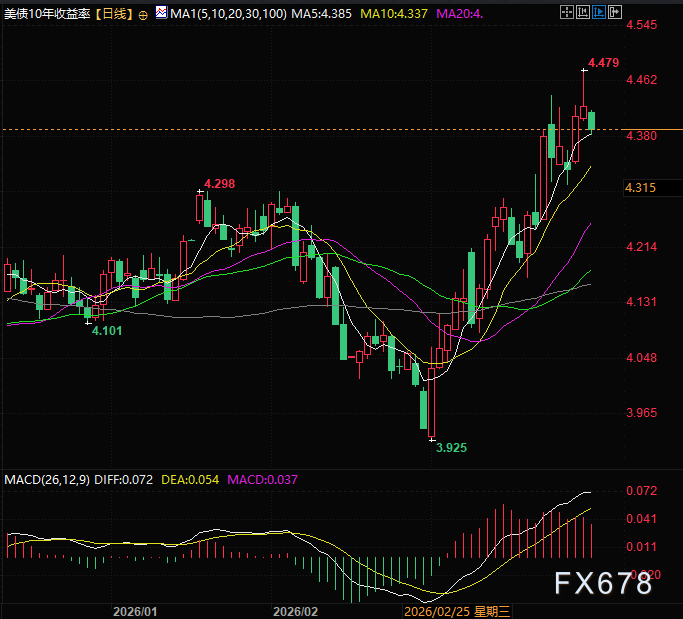
(Pang-araw-araw na chart ng 10-year US Treasury yield, pinagmulan: Balitang Pinansyal - Yihuitong)
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang bilang ng mga kumpanya sa Estados Unidos na nagbawas ng empleyado noong Setyembre ay bumaba sa pinakamababang antas sa apat na taon, ngunit ang kagustuhan sa pagre-recruit ay bumaba sa pinakamababang antas sa labinlimang taon.
Ayon sa ulat ng Challenger, Gray & Christmas, ang bilang ng inihayag na tanggalan ng empleyado ng mga kompanya sa Estados Unidos noong Setyembre ay bumaba ng halos 20% kumpara sa nakaraang taon, ngunit ang bilang ng mga tinanggal na empleyado sa sektor ng teknolohiya ay tumaas ng 77% buwan-sa-buwan. Ang bilang ng mga planong i-hire ng mga kompanya noong Setyembre ay bumaba ng 23% kumpara sa nakaraang taon. Sa parehong araw, ang bilang ng unang aplikasyon para sa benepisyo ng unemployment sa Estados Unidos noong nakaraang linggo ay bumaba sa 197,000, halos umabot sa pinakamababang antas mula pa noong 1969.

Maaaring magpatuloy hanggang 2028 ang kakulangan ng suplay ng NAND! Optimistic ang Citi tungkol sa AI demand na magtutulak ng pagtaas ng presyo ng storage chip at muling pinagdiinan ang "buy" rating para sa SanDisk (SNDK.US)
Ayon sa pananaliksik ng Citigroup, ang pinakabagong ulat ng ika-apat na quarter ng Micron Technology ay muling nagpapatunay na patuloy pa ring masikip ang suplay sa merkado ng NAND flash memory. Inaasahang magpapatuloy ang kakulangan sa pagitan ng suplay at demand sa industriya hanggang 2028, na magsisilbing suporta sa presyo ng mga memory chip.

Nebius(NBIS.US) bumili ng Israeli na startup na Inferize upang palakasin ang AI inference business, maaaring umabot sa $150 milyon ang halaga ng transaksiyon
Inanunsyo ng AI cloud infrastructure service provider na Nebius ang pagkuha sa Israeli AI startup na Inferize, upang higit pang palakasin ang kanilang kakayahan sa AI inference infrastructure.
The financial report ng Micron Technology ay napakaganda, ngunit ang presyo ng stock ay "hindi nagbago"! Pinapaboran pa rin ito ng Wall Street, itinaas pa ang pinakamataas na target na presyo sa $1625
Maganda ang performance at gabay ng Micron, ngunit kalmado ang reaksyon sa pre-market dahil tumaas na ang presyo ng stock ng 237% ngayong taon. Patuloy pa ring positibo ang pananaw ng mga higante ng Wall Street gaya ng Deutsche Bank, Bank of America, Goldman Sachs, at JPMorgan—may 26 na pangmatagalang kasunduang estratehikong kliente na nagtitiyak ng kakayahang kumita, habang itinakda ng UBS ang pinakamataas na target price na $1625, na nagpapakita ng kumpiyansa sa kakayahan ng kompanya na kumita sa iba't ibang siklo at matatag na potensyal na paglago.
Mga presyo ng crypto
Higit pa


