
Ang rurok ng utang ay sumabay sa rebolusyon ng AI, babala ng Bain Capital: Malapit nang sumiklab ang alon ng default sa industriya ng software

Nabatid mula sa Pinansiya ng Zhihui na kamakailan ay nagbabala ang Bain Capital na dahil sa patuloy na lumalawak na mapanirang epekto ng artipisyal na intelihensiya (AI) na teknolohiya, dagdag pa ang nalalapit na rurok ng pagbabayad ng utang, nahaharap ang industriya ng software sa panganib ng pagtaas ng default rate ng utang tungo sa dalawang digit.
Ipinahayag ni Angelo Rufino, pinuno ng North America Special Situations Division at Europe Corporate Special Situations Division ng Bain Capital, sa isang panayam na: “Malapit nang lumitaw ang presyur sa merkado. Isa lang ito sa mga tipikal na phenomena ng credit cycle—isang industriya muna ang labis na pinupuri, saka dadagsain ng napakalaking kapital.”
Inaasahan ni Rufino na maaaring tumaas ang default rate ng industriya ng software sa mataas na single digit hanggang mababang dalawang digit. Bilang paghahambing, ang inaasahang pinakamataas na default rate ng leveraged loan sa buong Amerika ngayong taon ay 5% lamang, na kapantay ng 2025.
Sa kasalukuyan, madalas nang nagbibigay ng babala ang Wall Street, na nagsasaad na hindi lamang maaapektuhan ng mga bagong productivity tool ng AI ang industriya ng software, kundi maaari ring baguhin ang larangan ng mga serbisyong pinansyal at pamamahala ng asset.
Ang pananaw ni Rufino ay kapareho ng naunang pahayag ni Bruce Richards, chairman ng Marathon Asset Management LP. Mas maaga nitong Huwebes, sinabi ni Richards na maaaring umabot sa 15% ang default rate ng software industry sa larangan ng pribadong kredito—tatlong beses na mas mataas kaysa sa inaasahan niyang kabuuang default rate ng direct lending, at halos katumbas ng pinakamasamang sitwasyon na tinukoy ng mga analyst ng UBS.
Bilang isang institusyong malalim ang karanasan sa software, hawak ng Bain Capital ang mga asset tulad ng Rocket Software Inc. Bagaman kamakailan ay naharap ang huli sa pressure ng utang, ibinunyag ng Bain na mas mababa sa 5% ang risk exposure ng kanilang special situations division sa industriya ng software, ngunit hindi isiniwalat ang kabuuang halaga ng software debt holdings.
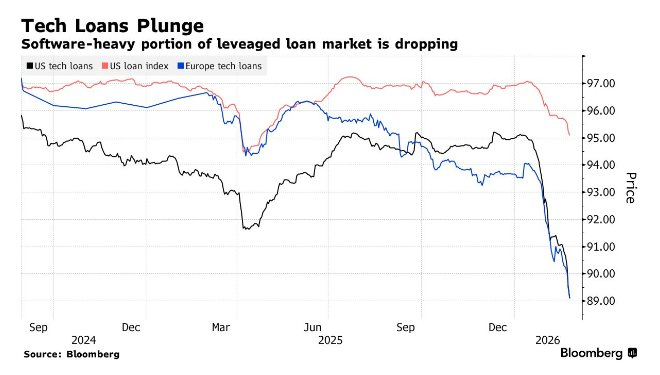
Ayon kay Rufino, bagama't maraming software service companies ang may matatag na kita mula sa subscription at nag-aalok ng praktikal na produkto sa mababang gastos, lilimitahan ng pag-akyat ng AI ang kanilang kakayahang makipag-negosasyon sa pagtaas ng presyo. Magreresulta ito sa pagbaba ng valuation multiples at enterprise value na maaaring suportahan, na nagpapahirap sa muling pagpopondo ng utang.
“Habang ganap na umuusad ang credit cycle, mapipilitan ang merkado na muling ayusin ang capital structure upang tumugma sa kakayahang kumita ng mga modelong ito ng negosyo,” sabi ni Rufino, “Tiyak, maraming mga kumpanya ang haharap sa hamon ng refinancing.”
Ngunit sinabi rin niya na, pagkatapos ng maraming taon ng deleveraging at matatag na paglago ng ekonomiya ng Amerika, malabong kumalat ang krisis ng industriya ng software tungo sa isang malawakang problema ng credit market.
“Malaki ang posibilidad na ang kaguluhang ito ay malilimitahan sa iilang partikular na industriya, sa tingin ko hindi tataas nang malaki ang kabuuang default rate sa credit market,” ani Rufino.
Ngunit naniniwala rin siya na, isinasaalang-alang ang mga potensyal na panganib sa merkado, masyado pa ring makitid ang kasalukuyang credit spread levels. Ang premium ng high-yield bonds kumpara sa US Treasury na nasa humigit-kumulang 300 basis points, “ay hindi kapakipakinabang mula sa pananaw ng risk-reward.”
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Optimistiko sa Muse monetization path, JPMorgan makabuluhang tinaas ang target na presyo para sa Meta
Naniniwala ang JPMorgan na habang lumilipat ang paraan ng pagkita ng AI assistant na Muse mula sa subscription patungo sa pagkuha ng bahagi sa mga transaksyon, at isinasama ang paglawak ng Connector ecosystem at ang nalalapit na paglabas ng cutting-edge na model na Watermelon, ang Meta ay bumubuo ng bagong mataas na growth curve bukod sa advertising. Kasabay nito, pinabilis ng kumpanya ang pagbuo ng ecosystem ng wearable hardware, gamit ang mga salamin at iba pang device bilang entry point ng Muse.
Sinusubok ng pagtaas ng US Treasury yields na “lumampas sa 5%” ang kakayahan ng mga kumpanya na kumita, ngunit hindi natitinag ang JPMorgan: Mananatiling pangunahing tagapaghatid ng paglago ng investment portfolio ang mga stock.
Sinabi ng strategist ng Morgan JP, Grace Peters, na kahit na tumataas ang kita ng mga bond na nagpapataas sa threshold ng paglago ng kita, may pag-asa pa rin ang stocks na magpatuloy sa pagtaas.
Habang pinapalakas ng Muse ang AI infrastructure, nakatutok ang mga mamumuhunan sa performance ng Micron (MU.US)! Ang milya-milyong dolyar na long-term contract ay magdadagdag ng apoy sa matinding demand sa AI computing power?
Meta Muse at OpenAI Astra ay nagtutulak sa pagpapalawak ng AI application patungo sa tuloy-tuloy na pagganap at multi-step na kolaborasyon sa workflow ng intelligent agent. Muling tinatasa ng merkado ang pangangailangan sa CPU, memory, at storage na sumusuporta sa mga application na ito. Ang paparating na ulat ng kita ng Micron ay nagiging mahalagang pagkakataon para masuri ang supercycle ng storage.
Bumaba ang presyo ng Snap(SNAP.US) ng higit sa isang buwan: Binigyang pagpuna ang SPECS, pinapalibutan ng Meta ang mababang presyo, ipinakita ni Musk ang pagtaas ng Grok Bot na nagpapalala sa AI FOMO
Bumagsak ng halos 6% ang Snap noong Miyerkules, na nagmarka ng pinakamababang presyo ng pagsasara sa mahigit isang buwan, at ito ang ikalawang sunod na araw ng pagbaba sa kalakalan.
Mga presyo ng crypto
Higit pa


