
Q4 CY2025 ng Lucid (NASDAQ:LCID): Lumampas sa Kita Pero Bumagsak ang Stock

Ang luxury electric car manufacturer na Lucid (NASDAQ:LCID) ay nag-ulat ng Q4 CY2025 na mga resulta
Panahon na ba para bumili ng Lucid?
Mga Highlight ng Lucid (LCID) Q4 CY2025:
- Kita: $522.7 milyon vs pagtataya ng analyst na $445.5 milyon (123% paglago taon-sa-taon, 17.3% na lampas)
- Adjusted EPS: -$3.08 vs inaasahan ng analyst na -$2.67 (15.2% kakulangan)
- Adjusted EBITDA: -$874.7 milyon (-167% margin, 51.5% pagbaba taon-sa-taon)
- Adjusted EBITDA Margin: -167%, pataas mula -246% sa parehong quarter noong nakaraang taon
- Libreng Daloy ng Pera ay -$1.24 bilyon kumpara sa -$824.8 milyon sa parehong quarter noong nakaraang taon
- Dami ng Benta tumaas ng 72% taon-sa-taon (79% sa parehong quarter noong nakaraang taon)
- Market Capitalization: $3.06 bilyon
"Ang 2025 ay tungkol sa pagpapatupad at pagsasaayos ng estratehiya upang ihanda ang Lucid para sa pangmatagalang tagumpay. Sa kabila ng mahirap na macro na kalagayan, halos nadoble namin ang produksyon, nakuha ang market share, nabawasan ang unit costs, at napalakas ang aming pananalapi," ayon kay Marc Winterhoff, Interim CEO ng Lucid.
Pangkalahatang-ideya ng Kumpanya
Itinatag ng dating Vice President ng Tesla, ang Lucid Group (NASDAQ:LCID) ay nagdidisenyo, gumagawa, at nagbebenta ng mga luxury electric vehicles na may long-range capabilities.
Paglago ng Kita
Ang pagsusuri sa pangmatagalang performance ng benta ng isang kumpanya ay nagbibigay ng pananaw sa kalidad nito. Anumang negosyo ay maaaring magpakita ng maganda sa isa o dalawang quarter, ngunit ang pinakamahusay ay patuloy na lumalago sa mahabang panahon. Sa kabutihang-palad, ang 208% annualized revenue growth ng Lucid sa nakalipas na limang taon ay kamangha-mangha. Ang paglago nito ay mas mataas kaysa sa karaniwang kumpanya sa industriya at nagpapakita na tumatangkilik ang mga customer sa kanilang alok.
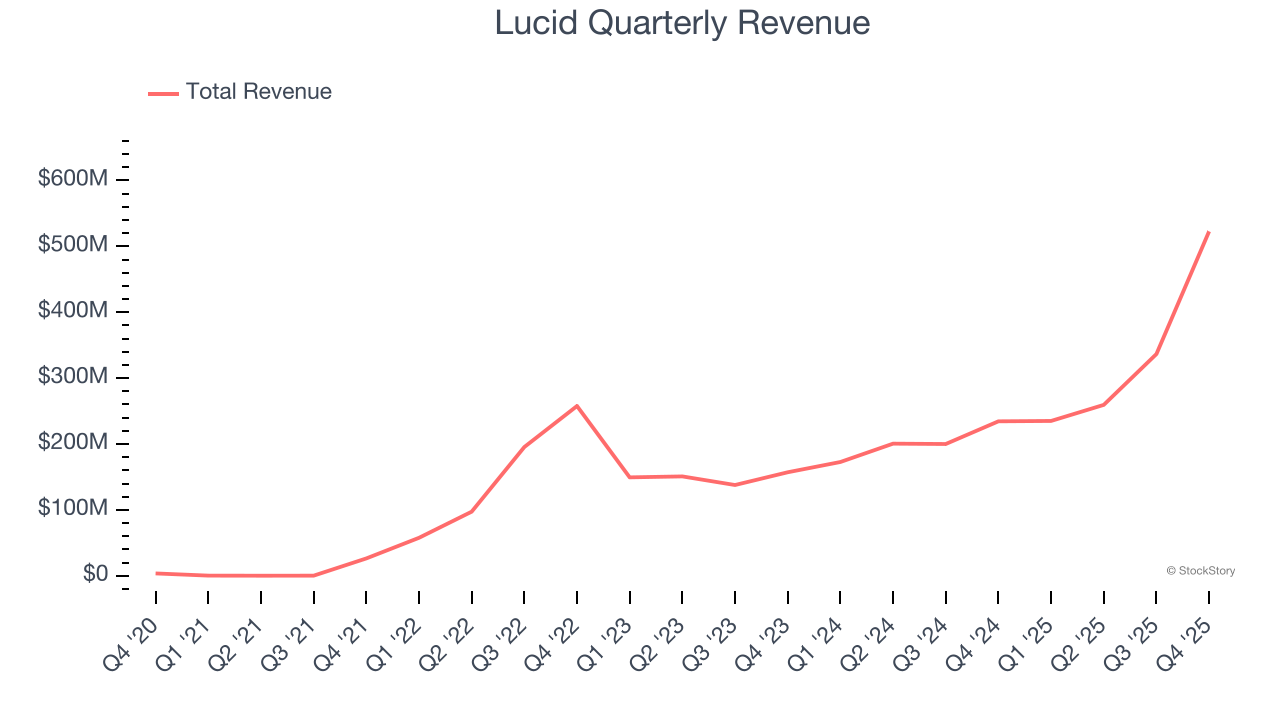
Ang pangmatagalang paglago ang pinakamahalaga, ngunit sa sektor ng industrials, ang limang taong pananaw ay maaaring hindi makita ang mga bagong uso o siklo ng demand. Ang 50.8% annualized revenue growth ng Lucid sa nakalipas na dalawang taon ay mas mababa kaysa sa limang taong trend nito, ngunit naniniwala pa rin kami na nagpapahiwatig ito ng malusog na demand.
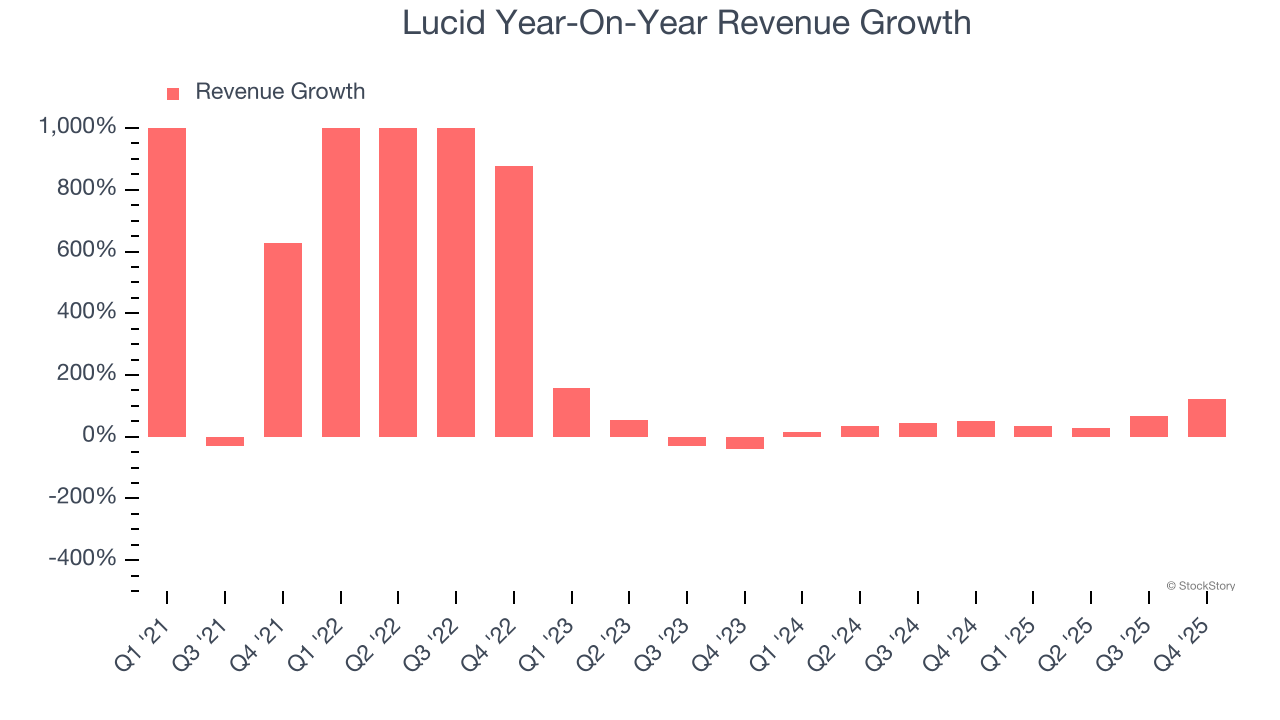
Ang Lucid ay nag-uulat rin ng bilang ng mga unit na naibenta, na umabot sa 5,345 sa pinakabagong quarter. Sa nakalipas na dalawang taon, ang units sold ng Lucid ay lumago ng 47.2% taun-taon. Dahil mas mababa ito kaysa sa paglago ng kita, makikita natin na nakinabang ang kumpanya mula sa pagtaas ng presyo.
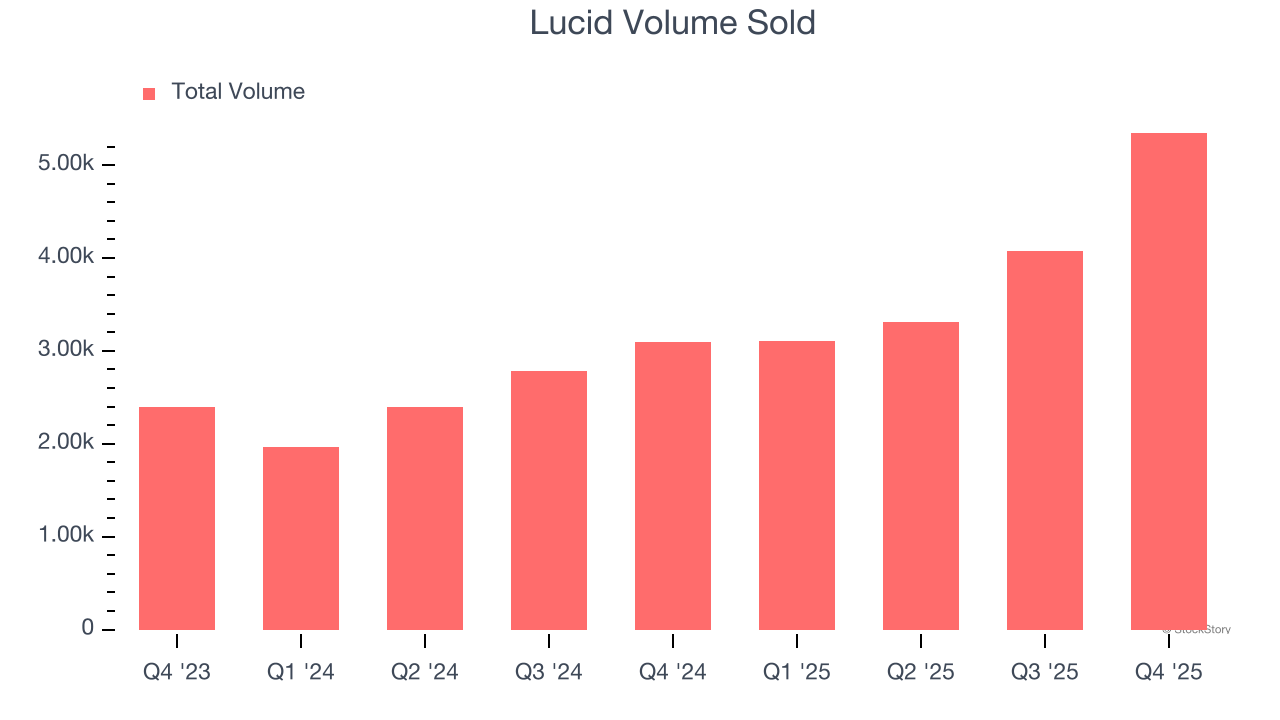
Sa quarter na ito, iniulat ng Lucid ang napakagandang paglago ng kita na 123% taon-sa-taon, at ang $522.7 milyon nitong kita ay lumampas sa pagtataya ng Wall Street ng 17.3%.
Sa pagtanaw sa hinaharap, inaasahan ng sell-side analysts na lalago pa ang kita ng 89.2% sa susunod na 12 buwan, mas mataas kumpara sa nakalipas na dalawang taon. Ang projection na ito ay kapansin-pansin at nagpapahiwatig na ang mga bagong produkto at serbisyo nito ay magpapabuti ng top-line performance.
Habang hinahabol ng Wall Street ang Nvidia sa pinakamataas na antas nito, isang semiconductor supplier na hindi gaanong kilala ang nangingibabaw sa isang mahalagang AI component na hindi kayang mabuo ng mga higanteng ito nang wala ito.
Operating Margin
Ang operating margin ay isa sa pinakamahusay na sukatan ng kakayahang kumita dahil ipinapakita nito kung gaano karaming pera ang naiiwan sa kumpanya matapos ang pagbili at paggawa ng mga produkto, pagmamarket at pagbebenta ng mga ito, at higit sa lahat, pagpapanatiling kaugnay ng mga ito sa pamamagitan ng pananaliksik at pag-unlad.
Ang mataas na gastusin ng Lucid ay nagresulta sa average operating margin na negatibong 405% sa nakalipas na limang taon. Ang mga kumpanyang industrials na hindi kumikita ay nangangailangan ng masusing pansin dahil maaari silang mahuling walang proteksyon kapag bumaba ang merkado. Mahirap pagkatiwalaan na kakayanin ng negosyo ang buong siklo.
Sa positibong banda, tumaas ang operating margin ng Lucid sa nakalipas na limang taon, dahil ang paglago ng benta ay nagbigay dito ng operating leverage. Gayunpaman, kakailanganin pa ng higit para maabot ng kumpanya ang pangmatagalang kakayahang kumita.
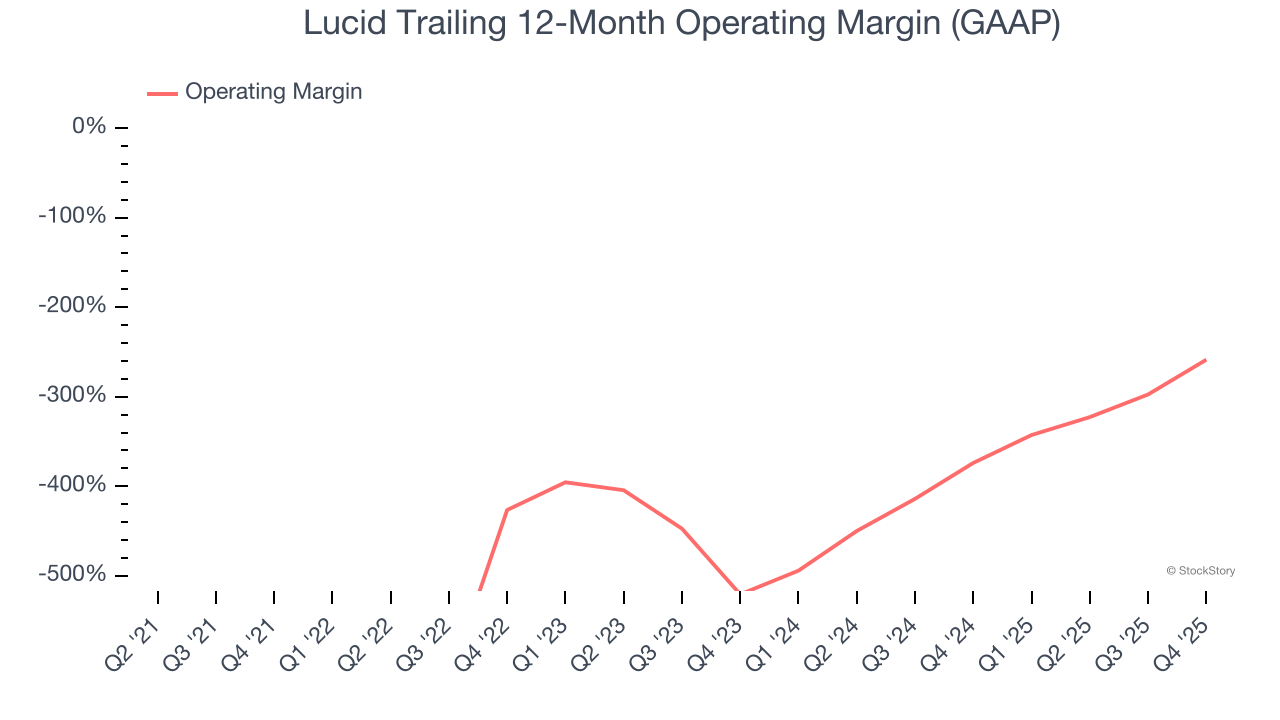
Sa quarter na ito, nag-generate ang Lucid ng negatibong 204% operating margin.
Kita Bawat Share
Sinusubaybayan namin ang pangmatagalang pagbabago sa earnings per share (EPS) sa parehong dahilan ng pagsusuri ng pangmatagalang paglago ng kita. Kumpara sa kita, ang EPS ay nagpapakita kung ang paglago ng kumpanya ay kumikita.
Kahit na negatibo pa rin ang taunang kita ng Lucid, nabawasan nito ang pagkalugi at napabuti ang EPS ng 5.1% taun-taon sa nakalipas na apat na taon. Ang susunod na ilang quarter ay magiging kritikal para sa pagtatasa ng pangmatagalang kakayahang kumita nito. Inaasahan naming makakita ng inflection point sa lalong madaling panahon.
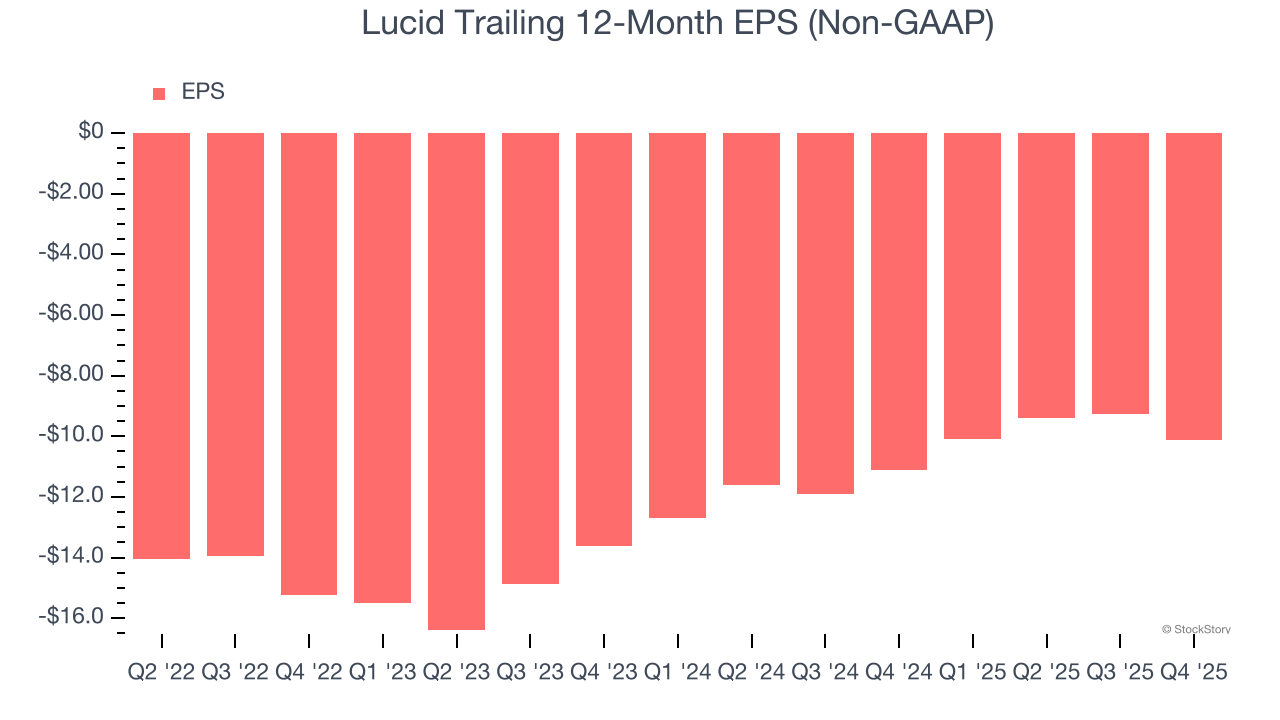
Tulad ng sa kita, sinusuri rin namin ang EPS sa mas maikling panahon upang makita kung may namimiss kaming pagbabago sa negosyo.
Para sa Lucid, ang dalawang taong annual EPS growth na 13.7% ay mas mataas kaysa sa apat na taong trend nito. Ang pagpapabuti ng kita ay positibong datos, ngunit ang caveat ay nananatili pa rin na pula ang EPS nito.
Sa Q4, iniulat ng Lucid ang adjusted EPS na negatibong $3.08, pababa mula sa negatibong $2.20 sa parehong quarter noong nakaraang taon. Ang numerong ito ay hindi nakaabot sa pagtataya ng mga analyst. Sa susunod na 12 buwan, inaasahan ng Wall Street na mababawasan pa ng Lucid ang pagkalugi nito. Tinataya ng mga analyst na ang full-year EPS na negatibong $10.13 ay uunlad sa negatibong $7.55.
Mahahalagang Punto mula sa Q4 Resulta ng Lucid
Napahanga kami sa laki ng nilampasan ng Lucid sa inaasahan ng mga analyst sa kita nitong quarter. Sa kabilang banda, hindi naabot ng EBITDA at EPS nito ang mga pagtataya ng Wall Street. Sa kabuuan, maaaring naging mas maganda pa ang quarter na ito. Ang stock ay bumaba ng 6.4% sa $9.33 agad matapos ilabas ang mga resulta.
Hindi ipinakita ng Lucid ang pinakamagandang performance nito sa quarter na ito, ngunit nagbubukas ba ito ng oportunidad para bumili ng stock ngayon? Sa paggawa ng desisyong iyon, mahalagang isaalang-alang ang valuation nito, mga katangian ng negosyo, pati na rin ang mga nangyari sa pinakahuling quarter.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Tapos na ang "valuation killing" ng pitong malalaking kumpanya! Muse at Astra ang nagpapasiklab ng "AI FOMO trading", malapit nang mag-umpisa ang malakas na rebound ng mga stock sa teknolohiya
Habang sumiklab ang malaking alon ng AI intelligent agents sa pagsasama ng Meta Muse at OpenAI GPT-6 Astra, muling nagiging uso ang “AI FOMO trading” (na tumutukoy sa mga investors na natatakot na makaligtaan ang pagtaas ng mga assets na may kaugnayan sa AI, kaya nagmamadaling bumili o bumawi ng dating binawas na posisyon).

Anthropic nagsumite ng prospectus: Nawalan ng $42 bilyon noong nakaraang taon, ang kita ay lumago ng 12 beses hanggang $4.6 bilyon, babala sa seksyon ng panganib na “nagbabanta sa kaligtasan ng sangkatauhan”
Ang IPO prospectus na isinumite ng Anthropic ay nagsiwalat na ang gastos sa computing power at infrastructure noong 2025 ay umabot sa $7.33 bilyon, na triple kumpara sa 2024 at higit sa kalahati ng kabuuang operating gastos na $12.65 bilyon. Plano nilang patuloy na mamuhunan ng higit sa $500 bilyon sa hinaharap. Ang seksyon ng panganib ng prospectus ay umabot sa 80 pahina, na malinaw na nagbabala na ang kanilang AI modelo ay maaaring magdulot ng "katastropikong at maging pang-existensyal na banta", at maaaring tumangging patayin o manipulahin ang impormasiyon.
Nilapitan ng Meta ang CEO ng MongoDB, ikinagulat ng Wall Street, Meta ay agresibong pumapasok sa AI negosyo para sa mga kumpanya
Itinatag ng Meta ang departamento ng corporate AI na tinatawag na “Meta Enterprise Platform,” na tinukoy ni Zuckerberg bilang “susunod na mahalagang haligi,” at kinuha ang CEO ng MongoDB, CJ Desai, upang pamunuan ito. Ayon sa mga analyst, ipinakita ni Zuckerberg ang kanyang pagpapahalaga sa pamamagitan ng pagkuha ng isang CEO ng isang listed company. Bukod pa rito, ang balita ng pagbibitiw ni Desai ay lumabas isang araw bago ang Investor Day, kaya't nakakagulat ang timing bunsod ng pagiging sensitibo nito.
Nag-invest ng $2 bilyon si AstraZeneca sa Summit, positibo sa Akeso Biopharma's Ivosy
Ang 18.6% premium na subscription sa pagkakataong ito ay hindi lamang malaking investment, kundi magbibigay-daan din sa mas malalim na pinagsamang pag-develop ng mga kombinasyon na lunas tulad ng ADC. Ang pangunahing punto ng transaksyong ito ay ang Evolusi ng 康方生物—ang unang PD-1/VEGF bispecific antibody sa buong mundo, at hanggang ngayon, ito lamang ang gamot na nakatalo sa "K-drug" sa parehong PFS at OS indicators sa head-to-head na pagsubok. Ang median OS ay umabot sa 30.8 buwan, kumpara sa 22.6 buwan ng "K-drug", kung saan nabawasan ng 27% ang panganib ng kamatayan.
Mga presyo ng crypto
Higit pa


