
HP (NYSE:HPQ) Lumampas sa Inaasahan para sa Q4 CY2025 Pero Bumagsak ang Stock

Ang personal computing at printing na kumpanya na HP (NYSE:HPQ) ay nag-ulat ng mga resulta para sa Q4 CY2025
Panahon na ba para bumili ng HP?
Mga Highlight ng HP (HPQ) Q4 CY2025:
- Kita: $14.44 bilyon vs estimate ng analyst na $13.99 bilyon (6.9% paglago taon-taon, 3.2% na lampas)
- Adjusted EPS: $0.81 vs estimate ng analyst na $0.77 (5.3% na lampas)
- Adjusted EBITDA: $1.16 bilyon vs estimate ng analyst na $1.16 bilyon (8% margin, 0.8% na kulang)
- Ang pamunuan ay inulit ang buong-taong Adjusted EPS guidance na $3.05 sa midpoint
- Operating Margin: 5.3%, bumaba mula 6.3% noong parehong quarter ng nakaraang taon
- Free Cash Flow Margin: 1%, kapareho ng parehong quarter ng nakaraang taon
- Market Capitalization: $16.85 bilyon
"Masaya kami na iulat ang isang malakas na unang quarter, na binibigyang-diin ng matatag na paglago sa Personal Systems, kabilang ang patuloy na momentum sa AI PCs. Ipinapakita ng aming performance ang lakas ng aming portfolio at ang disiplinadong pagpapatupad ng aming Future of Work strategy, kahit na hinaharap namin ang mga hamon sa industriya," sabi ni Bruce Broussard, Interim CEO, HP Inc.
Pangkalahatang-ideya ng Kumpanya
Ipinanganak mula sa maalamat na Silicon Valley garage startup na itinatag nina Bill Hewlett at Dave Packard noong 1939, ang HP (NYSE:HPQ) ay nagdidisenyo at nagbebenta ng personal computers, printers, at mga kaugnay na produktong teknolohiya at serbisyo sa mga consumer, negosyo, at malalaking kumpanya sa buong mundo.
Paglago ng Kita
Ang pagsusuri sa pangmatagalang performance ng isang kumpanya sa benta ay nagbibigay ng pananaw sa kalidad nito. Maaaring magtagumpay ang anumang negosyo sa maikling panahon, ngunit ang mga pinakamahusay ay lumalago ng maraming taon.
Sa $56.23 bilyon na kita sa nakaraang 12 buwan, ang HP ay isa nang higante sa sektor ng business services at nakikinabang mula sa economies of scale, na nagbibigay dito ng bentahe sa distribusyon. Nagbibigay din ito ng kakayahan na mas magamit ang mga fixed cost kaysa sa mas maliliit na kakumpitensya at flexibility na mag-alok ng mas mababang presyo. Gayunpaman, ang laki nito ay may kaakibat ding hamon dahil mahirap mapanatili ang mataas na growth rates kung nakuha mo na ang malaking bahagi ng market. Upang mapabilis ang benta, malamang na kailangan ng HP na i-optimize ang pagpepresyo o maglunsad ng mga bagong produkto at magpalawak sa internasyonal na merkado.
Gaya ng makikita sa ibaba, nahirapan ang HP na pataasin ang demand dahil ang $56.23 bilyon nitong benta sa nakaraang 12 buwan ay halos kapareho ng kita nito limang taon na ang nakalilipas. Ipinapakita nito na mahina ang demand, na isang mahirap na panimulang punto para sa aming pagsusuri.
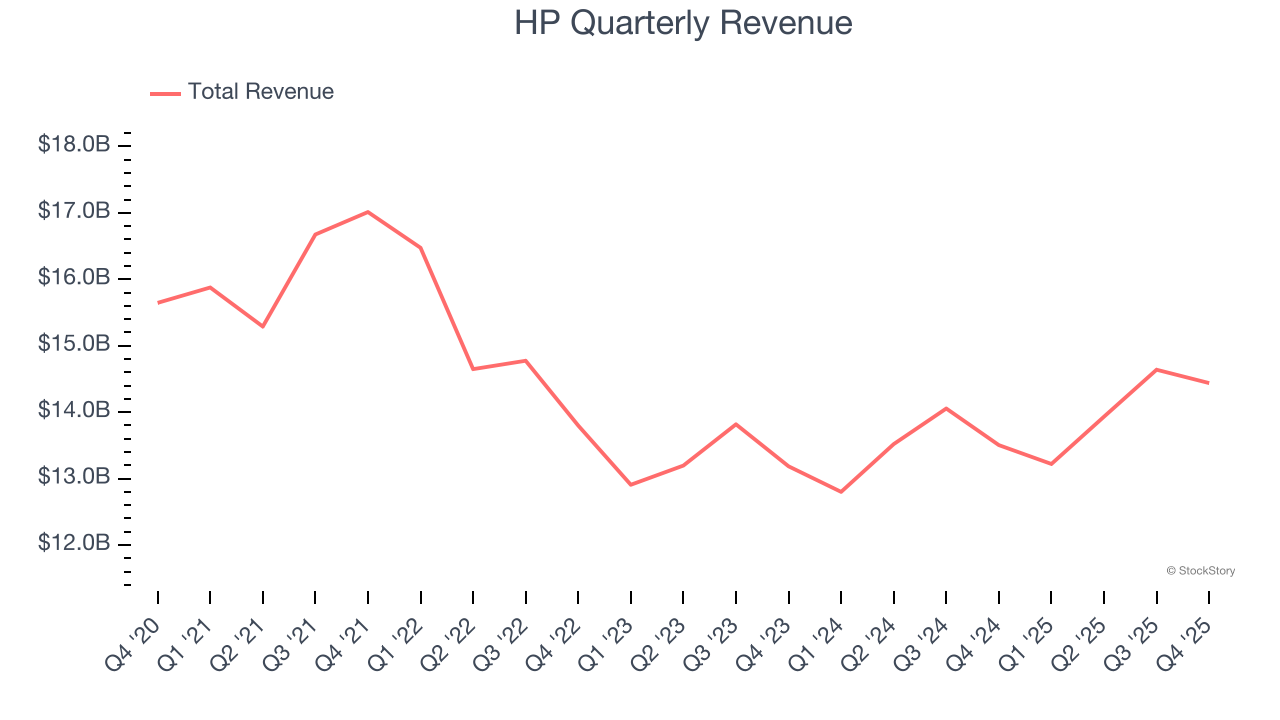
Sa StockStory, pinakamahalaga sa amin ang pangmatagalang paglago, ngunit sa business services, maaaring hindi makita ng limang taong historical view ang mga kamakailang innovation o mga disruptive na uso. Ang annualized revenue growth ng HP na 2.9% sa huling dalawang taon ay mas mataas kaysa sa limang taon nitong trend, na nakapagpapalakas ng loob.
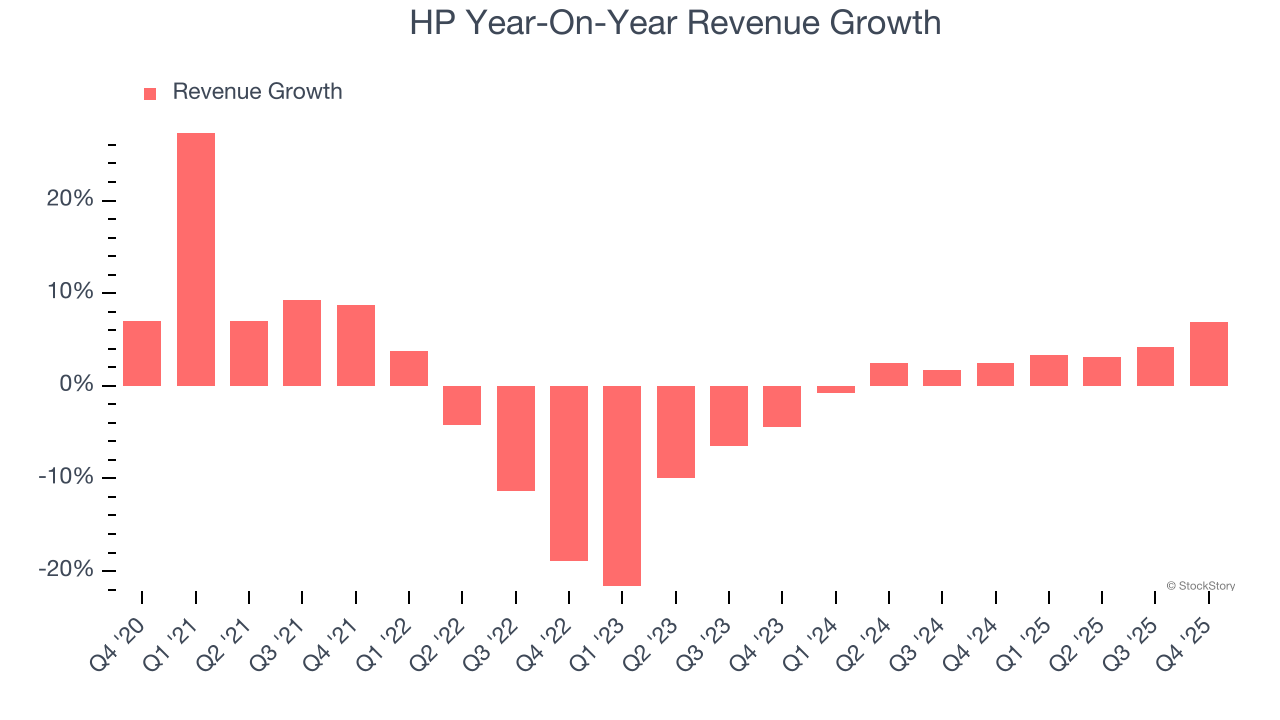
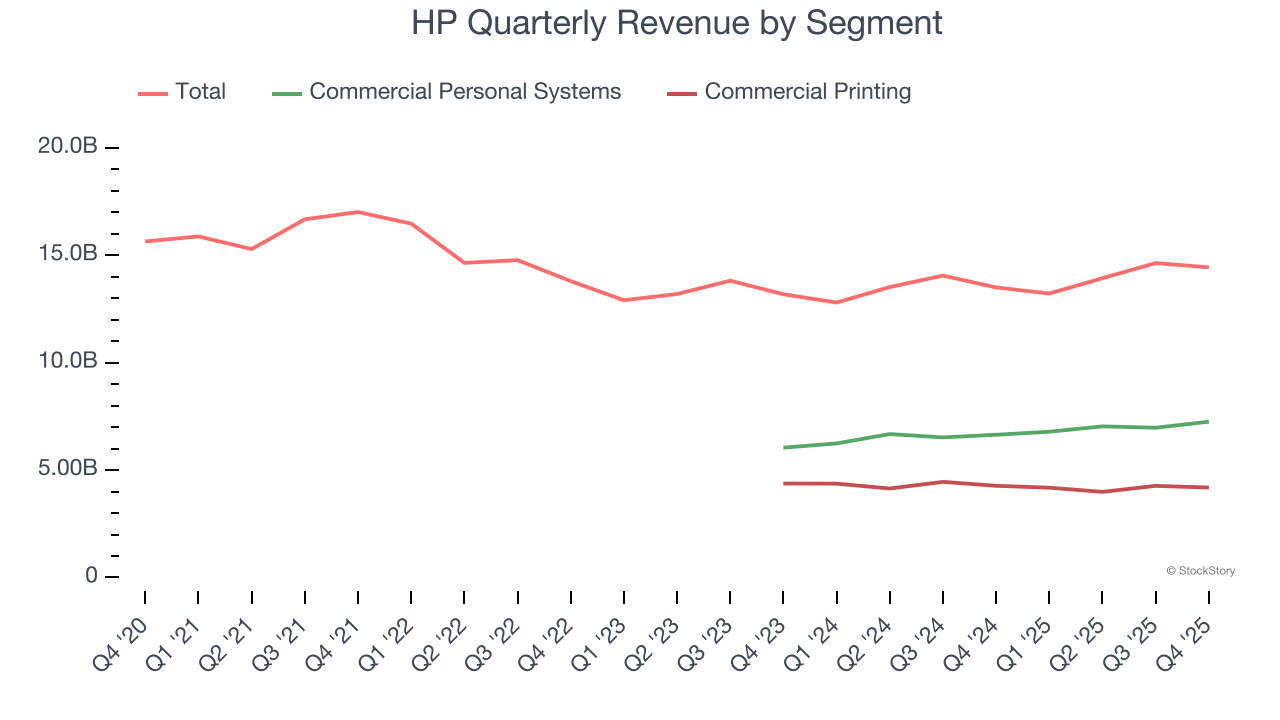
Ibinubukod din ng HP ang kita para sa pinakamahalagang segment nito, ang Commercial Personal Systems at Commercial Printing, na bumubuo ng 50.2% at 29% ng kabuuang kita. Sa nakalipas na dalawang taon, ang kita ng Commercial Personal Systems ng HP (desktops, laptops, atbp.) ay may average na 8% na paglago taon-taon. Sa kabilang banda, ang kita ng Commercial Printing (commercial o industrial printers) ay may average na pagbaba ng 3.3%.
Sa quarter na ito, iniulat ng HP ang 6.9% na paglago ng kita taon-taon, at ang $14.44 bilyon nitong kita ay lumampas sa mga inaasahan ng Wall Street ng 3.2%.
Sa hinaharap, inaasahan ng mga sell-side analyst na bababa ng 2.1% ang kita sa susunod na 12 buwan, na isang pagbagal kumpara sa huling dalawang taon. Hindi kami nasisiyahan sa projection na ito at nagpapahiwatig na ang mga produkto at serbisyo nito ay haharap sa ilang hamon sa demand.
Habang hinahabol ng Wall Street ang Nvidia sa pinakamataas na presyo nito, isang semiconductor supplier na hindi gaanong napapansin ang nangingibabaw sa isang mahalagang AI component na hindi kayang buuin ng mga higanteng ito nang wala ito.
Operating Margin
Kumikita ang HP sa nakalipas na limang taon ngunit napigilan ng malaking cost base nito. Ang average operating margin nito na 6.9% ay mahina para sa isang business services na negosyo.
Sa pagsusuri ng trend ng kakayahang kumita, bumaba ng 2.7 percentage points ang operating margin ng HP sa nakalipas na limang taon. Masama ang performance ng HP kahit anong anggulo tingnan - nagpapakita ito na tumaas ang mga gastos at hindi ito naipapasa sa mga customer.
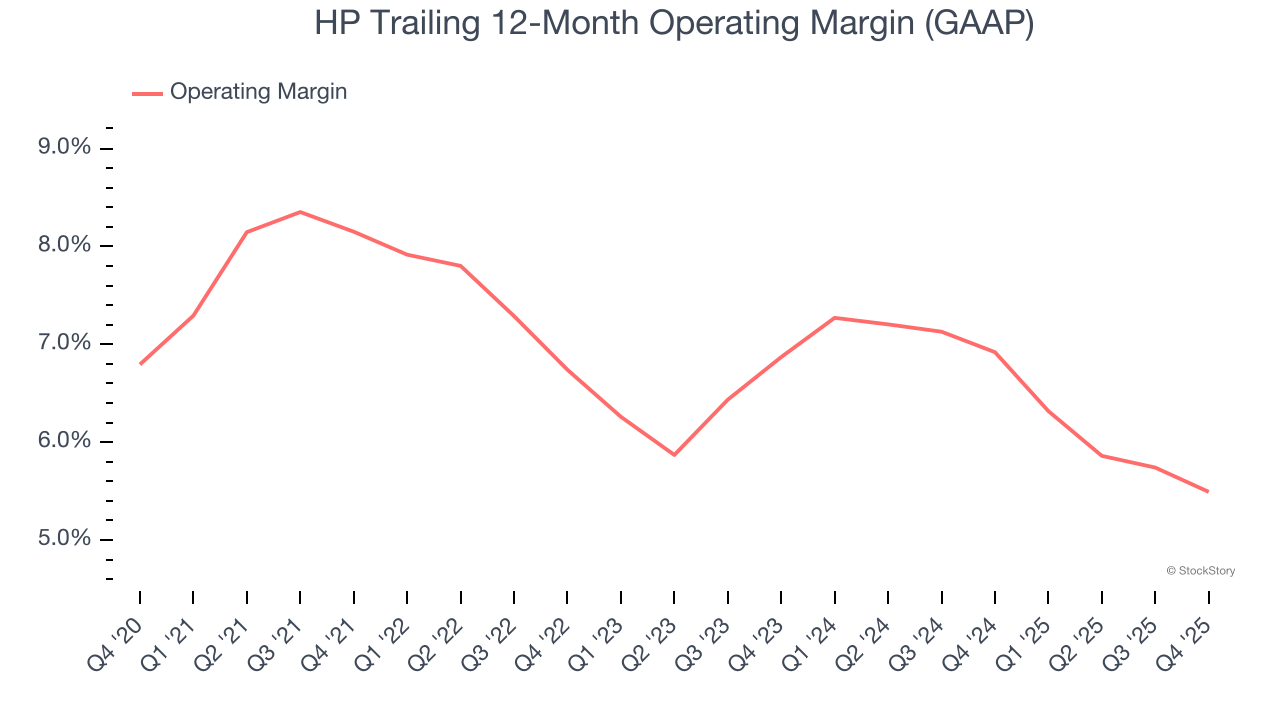
Sa quarter na ito, nag-generate ang HP ng operating margin na 5.3%, na bumaba ng 1 percentage point taon-taon. Ang pagbawas na ito ay maliit at nagpapahiwatig na ang kabuuang cost structure ng kumpanya ay nanatiling medyo stable.
Kita Bawat Share
Sinusubaybayan namin ang pangmatagalang pagbabago sa earnings per share (EPS) sa parehong dahilan ng pangmatagalang paglago ng kita. Kumpara sa revenue, gayunpaman, ipinapakita ng EPS kung ang paglago ng kumpanya ay kumikita.
Ang EPS ng HP ay lumago sa hindi kahanga-hangang 4.7% compounded annual growth rate sa nakalipas na limang taon. Mas maganda ito kaysa sa flat na revenue ngunit hindi gaanong nagpapakita ng kalidad ng negosyo nito dahil hindi naman gumanda ang operating margin.
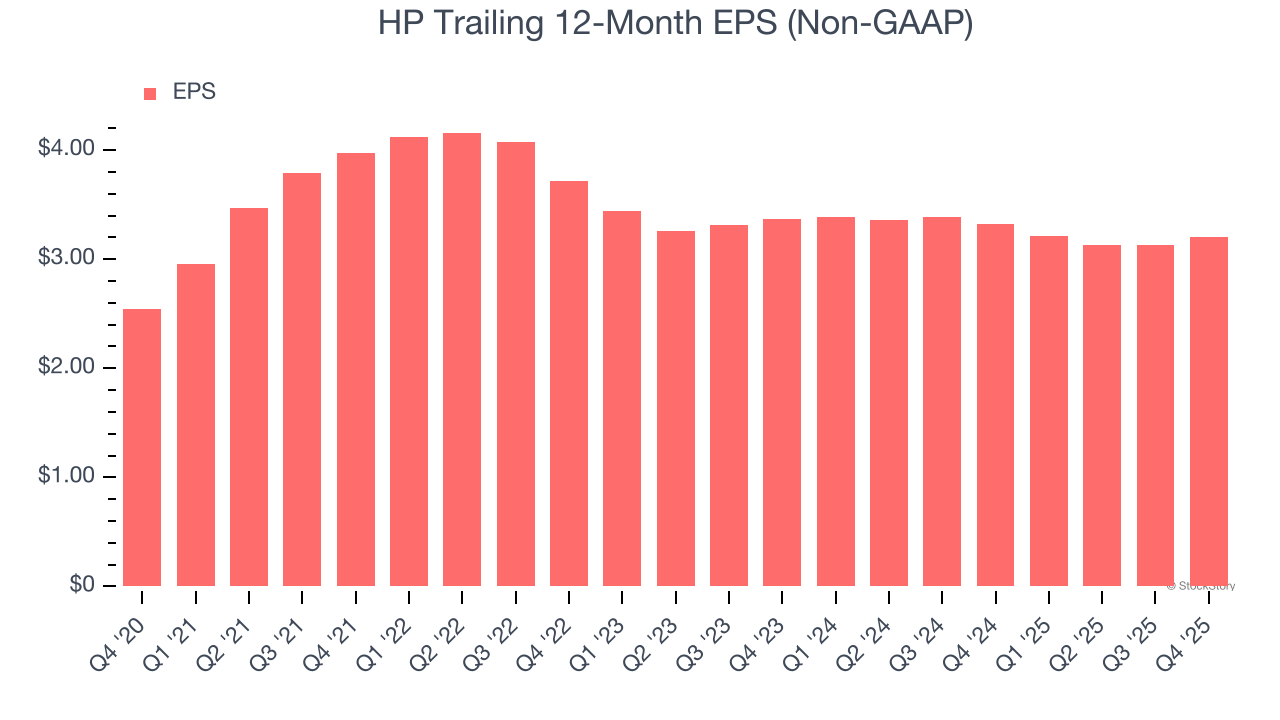
Ang mas malalim na pagsusuri sa EPS ng HP ay nagbibigay ng mas malinaw na pananaw sa performance nito. Sa limang taon, nag-buyback ng stock ang HP, na nagbawas ng share count ng 27.9%. Ipinapakita nito na ang EPS ay mas maganda kaysa sa kita hindi dahil sa operational efficiency kundi dahil sa financial engineering, dahil ang buybacks ay nagpapataas ng per share earnings.
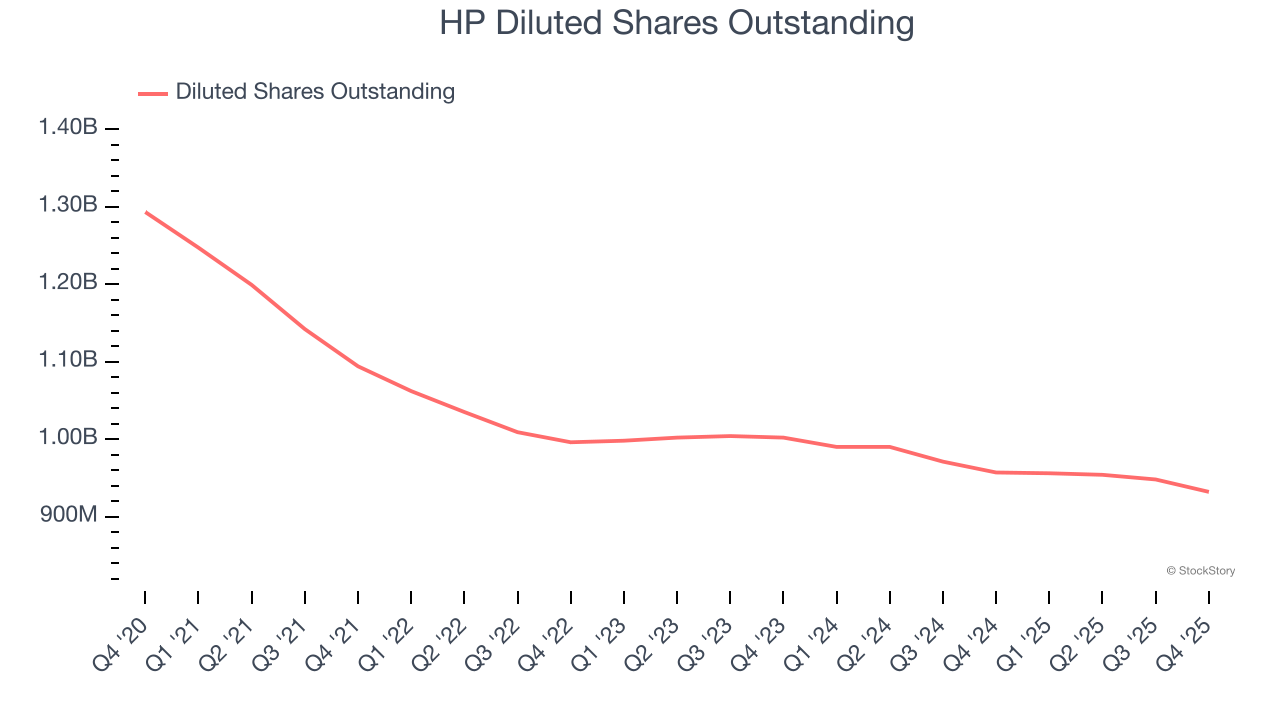
Tulad ng sa kita, sinusuri rin namin ang EPS sa mas maikling panahon para makita kung may nagbago sa negosyo.
Para sa HP, ang dalawang taong annual EPS declines na 2.6% ay nagpapakitang patuloy itong underperform. Masama ang resulta nito kahit paano mo man suriin ang data.
Sa Q4, iniulat ng HP ang adjusted EPS na $0.81, mas mataas mula $0.74 noong parehong quarter ng nakaraang taon. Nalampasan ng bilang na ito ang estimate ng mga analyst ng 5.3%. Sa susunod na 12 buwan, inaasahan ng Wall Street na ang full-year EPS ng HP na $3.20 ay bababa ng 9.4%.
Mahahalagang Punto mula sa Q4 Resulta ng HP
Nagustuhan naming makita na nalampasan ng HP ang revenue expectations ng mga analyst sa quarter na ito. Natutuwa rin kami na mas maganda ang EPS nito kumpara sa estimate ng Wall Street. Sa kabilang banda, ang EPS guidance nito para sa susunod na quarter ay hindi umabot. Sa kabuuan, may ilang positibong bagay sa ulat na ito. Malamang na umaasa ang mga investors ng higit pa, at ang shares ay bumaba ng 5.4% sa $17.21 agad matapos ang resulta.
Kaakit-akit ba ang HP bilang investment opportunity ngayon? Mahalaga ang pinakabagong quarter, ngunit hindi kasinghalaga ng pangmatagalang fundamentals at valuation sa pagpapasya kung bibilhin ang stock.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Muling iginiit ng Ministro ng Pananalapi ng Japan ang pag-aalala: Ang undervaluation ng yen ay isang "malaking problema" at makikipagtulungan nang mahigpit sa Estados Unidos upang mapanatili ang kaayusan sa merkado ng palitan.
Sinabi ni Katayama Satsuki, Ministro ng Pananalapi ng Japan, na ang kahinaan ng yen ay nananatiling isang patuloy na isyung binibigyang pansin. Patuloy na magpapanatili ng malapit na ugnayan ang Japan at Estados Unidos upang mapanatili ang kaayusan sa merkado ng palitan ng dayuhang pera.
Ang “Endgame” ng De-globalisasyon: Makasaysayang Labanan para sa mga Metal!

Nagbabala ang consulting giant Bain: Kailangang makamit ng global AI industry ang $6 trilyon taunang kita upang suportahan ang “pagsusunog ng pera” ng mga data center
Sinabi ng Bain na kailangang makamit ng global na industriya ng artificial intelligence (AI) ang taunang kita na $6 trilyon pagsapit ng 2031 upang mapatunayan na makatwiran ang kasalukuyang napakalaking puhunan para sa pagtatayo ng mga data center sa buong mundo.
Ang yield ng 2 nanometer ng Samsung Electronics ay malapit na sa 60%, tumatarget sa TSMC upang maglaban para sa mga orders mula sa teknolohiyang higante
Ang yield rate ng 2-nanometer na proseso ng foundry division ng Samsung Electronics ay tumaas na sa halos 60%, isang malaki at makabuluhang pagbuti mula sa 30% noong kalagitnaan ng nakaraang taon. Matapos maging matatag ang yield rate, inililaan ng Samsung ang kanilang engineering focus sa pagpapabuti ng power consumption at heat dissipation, at pinalalakas ang pag-unlad ng mas mataas na performance ng pangalawang henerasyong proseso, ang SF2P, na layong magsimulang mag-mass production ngayong taon. Sa aspeto ng estratehiya, plano ng Samsung na mag-supply ng 2-nanometer chips sa Tesla sa susunod na taon, bilang hakbang upang makapasok sa merkado ng mga malalaking kliyenteng teknolohikal.
Mga presyo ng crypto
Higit pa


