
DigitalOcean (NYSE:DOCN) Lumampas sa Inaasahang Kita sa Q4 CY2025, Inaasahang Bibilis ang Paglago sa Susunod na Taon

Inanunsyo ng cloud computing platform na DigitalOcean (NYSE:DOCN) ang
Panahon na ba para bumili ng DigitalOcean?
Mga Highlight ng DigitalOcean (DOCN) Q4 CY2025:
- Kita: $242.4 milyon kumpara sa estimate ng analyst na $237.7 milyon (18.3% taon-taon na paglago, 2% na lampas)
- Adjusted EPS: $0.44 kumpara sa estimate ng analyst na $0.38 (15.5% na lampas)
- Adjusted EBITDA: $99.26 milyon kumpara sa estimate ng analyst na $92.06 milyon (41% margin, 7.8% na lampas)
- Gabay sa Kita para sa Q1 CY2026 ay $249.5 milyon sa gitna, halos kapareho ng inaasahan ng mga analyst
- Adjusted EPS guidance para sa darating na fiscal year 2026 ay $0.88 sa gitna, kulang ng 55.3% kumpara sa estimate ng analyst
- Operating Margin: 16%, kapareho ng parehong quarter noong nakaraang taon
- Libreng Cash Flow Margin: 11.1%, bumaba mula 37% noong nakaraang quarter
- Net Revenue Retention Rate: 101%, tumaas mula 99% noong nakaraang quarter
- Taunang Recurring Revenue: $970 milyon (18.3% taon-taon na paglago, lampas)
- Billings: $239.7 milyon sa pagtatapos ng quarter, tumaas ng 17.1% taon-taon
- Market Capitalization: $5.42 bilyon
Pagkilala sa Kumpanya
Itinatag para sa pagiging simple sa isang mundo ng komplikadong cloud solutions, ang DigitalOcean (NYSE:DOCN) ay nagbibigay ng isang pinasimpleng cloud computing platform na nagpapahintulot sa mga developer at maliliit na negosyo na mabilis na maglunsad at mag-scale ng mga aplikasyon.
Paglago ng Kita
Ang pangmatagalang performance ng benta ng isang kumpanya ay maaaring magpakita ng kabuuang kalidad nito. Kahit anong negosyo ay maaaring magpakita ng maganda sa isa o dalawang quarter, ngunit ang pinakamahusay ay patuloy na lumalago sa mahabang panahon. Sa nakaraang limang taon, lumago ang benta ng DigitalOcean sa solidong 23.1% compounded annual growth rate. Tinalo ng paglago nito ang average na software company at nagpapakita na tumatangkilik ang mga customer sa kanilang mga produkto.
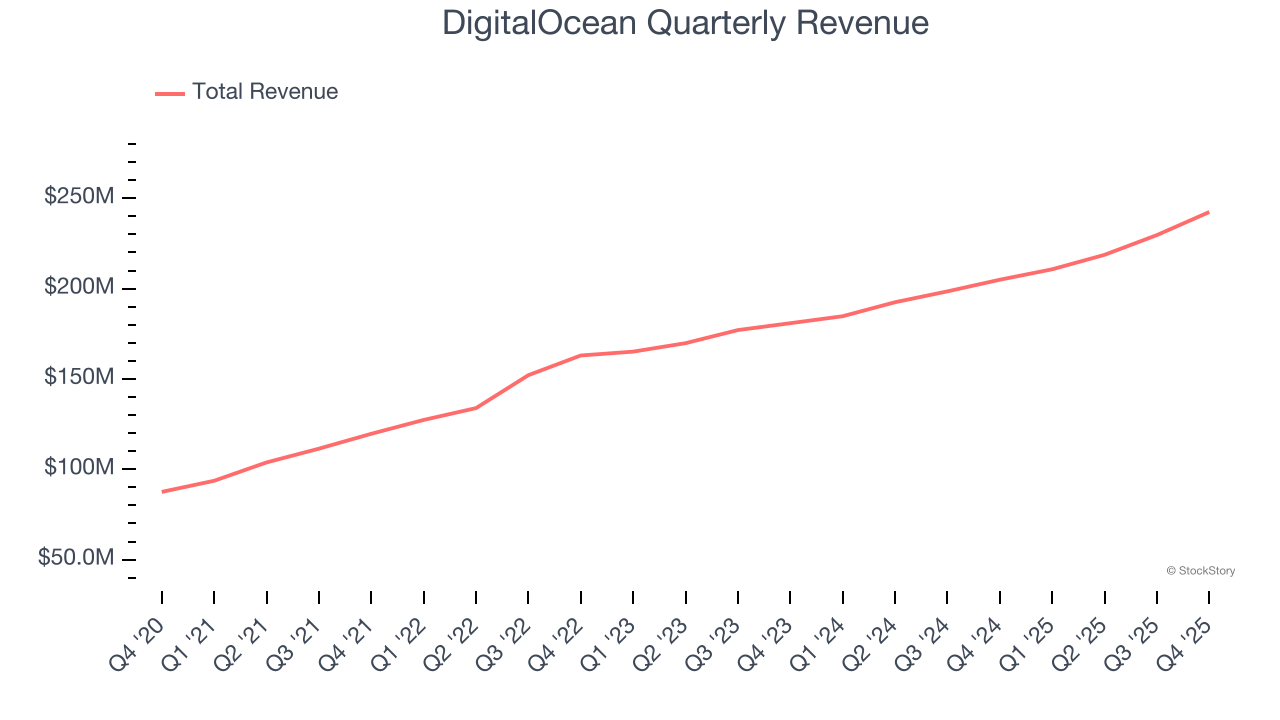
Sa StockStory, binibigyang diin namin ang pangmatagalang paglago, ngunit sa loob ng software industry, maaaring hindi makita ng limang taong historical view ang mga bagong innovation o disruptive na trend. Ipinapakita ng pinakabagong performance ng DigitalOcean na bumagal ang demand nito dahil ang taon-taon na paglago ng kita na 14.1% sa nakalipas na dalawang taon ay mas mababa kaysa sa limang taong trend. Nagiging maingat kami kapag ang mga kumpanya sa sektor na ito ay bumabagal ang paglago ng kita, dahil maaaring ito ay senyales ng nagbabagong panlasa ng customer na pinadali ng mababang switching costs.
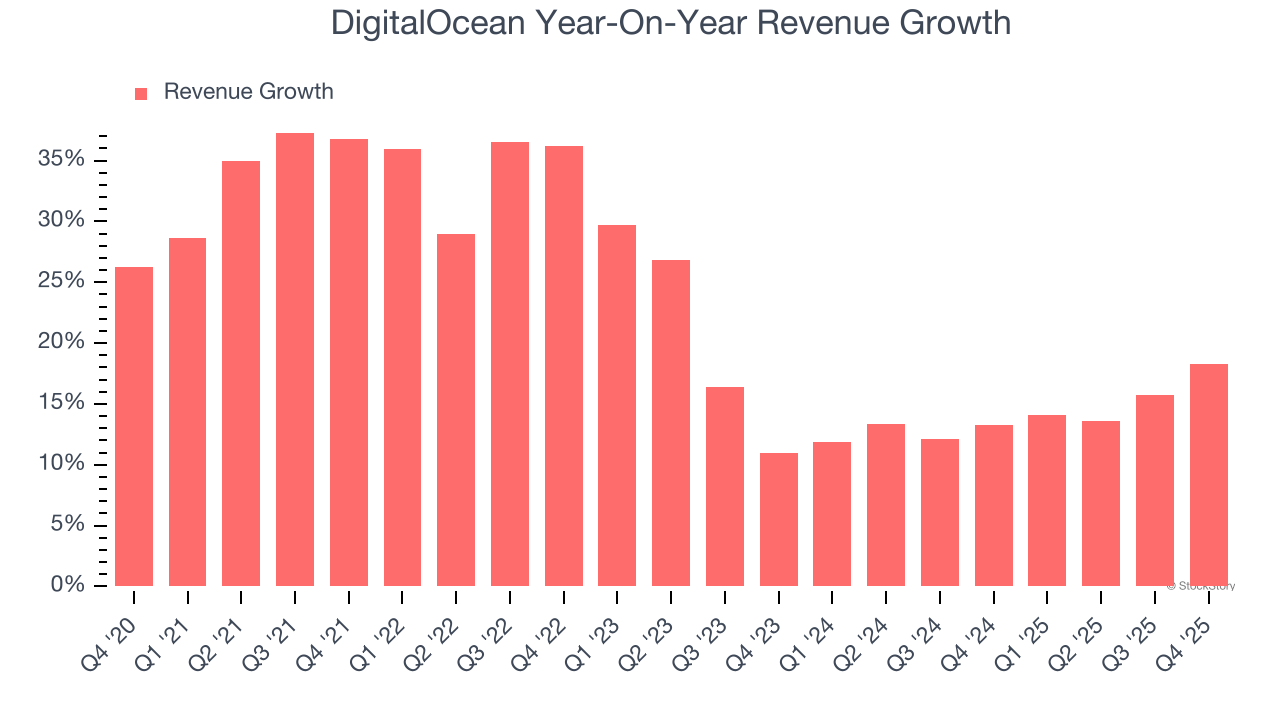
Sa quarter na ito, iniulat ng DigitalOcean ang taon-taon na paglago ng kita na 18.3%, at ang $242.4 milyon na kita ay lumampas sa mga inaasahan ng Wall Street ng 2%. Sa kasalukuyan, ang pamunuan ng kumpanya ay naggagabay ng 18.4% taon-taon na pagtaas ng benta sa susunod na quarter.
Sa mas malayong hinaharap, inaasahan ng mga sell-side analyst na lalago pa ang kita ng 18.4% sa susunod na 12 buwan, na mas mataas kumpara sa nakaraang dalawang taon. Ang projection na ito ay kahanga-hanga at nagpapahiwatig na ang mga mas bagong produkto at serbisyo nito ay magbibigay ng mas magandang top-line performance.
Ang librong Gorilla Game noong 1999 ay nagpredikta na mangunguna ang Microsoft at Apple sa tech bago pa ito mangyari. Ang tesis nito? Tukuyin ang mga platform winners nang maaga. Sa ngayon, ang mga enterprise software companies na nag-iincorporate ng generative AI ang nagiging bagong "gorilla".
Taunang Recurring Revenue
Habang ang naiulat na kita para sa isang software company ay maaaring kabilang ang mga low-margin na item gaya ng implementation fees, ang annual recurring revenue (ARR) ay kabuuan ng susunod na 12 buwan ng kinontratang kita mula lamang sa software subscriptions, o ang high-margin, predictable revenue streams na ginagawang mahalaga ang mga SaaS business.
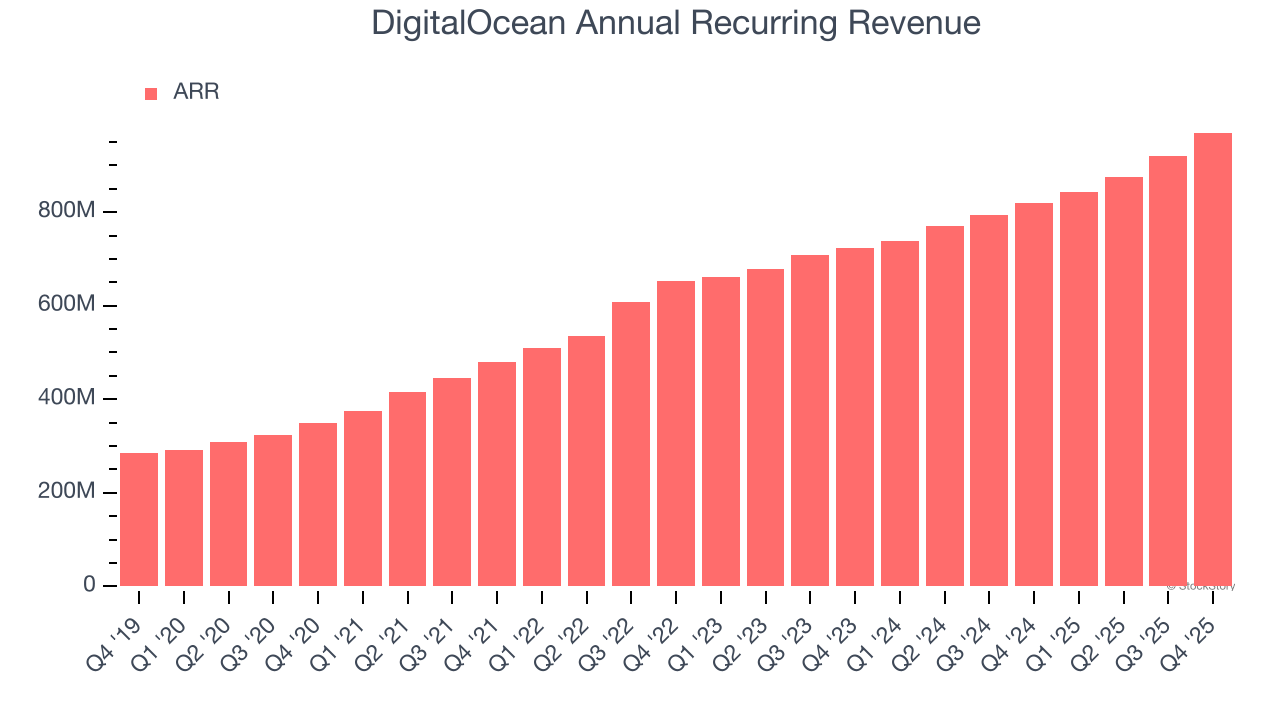
Ang ARR ng DigitalOcean ay umabot ng $970 milyon sa Q4, at sa nakaraang apat na quarter, ang paglago nito ay bahagyang mas mabilis kumpara sa sektor dahil nag-average ito ng 15.4% taon-taon na pagtaas. Ang performance na ito ay naka-align sa kabuuang paglago ng benta at nagpapakita na nakakasecure ang kumpanya ng mas mahahabang commitment. Ang paglago nito ay positibong nakakatulong din sa predictability ng kita ng DigitalOcean, isang katangian na karaniwang hinahanap ng mga pangmatagalang mamumuhunan.
Pagpapanatili ng Customer
Isa sa mga pinakamagandang aspeto ng software-as-a-service business model (at isa sa mga dahilan kung bakit mataas ang valuation nito) ay karaniwang mas tumataas ang gastos ng mga customer sa mga produkto at serbisyo ng kumpanya habang tumatagal.
Ang net revenue retention rate ng DigitalOcean, isang mahalagang performance metric na sumusukat kung magkano ang ginagastos ng mga existing customer mula isang taon na ang nakalipas hanggang ngayon, ay nasa 99.8% sa Q4. Ibig sabihin, mapapalago sana ng DigitalOcean ang kita nito ng -0.2% kahit walang bagong customer sa huling 12 buwan.
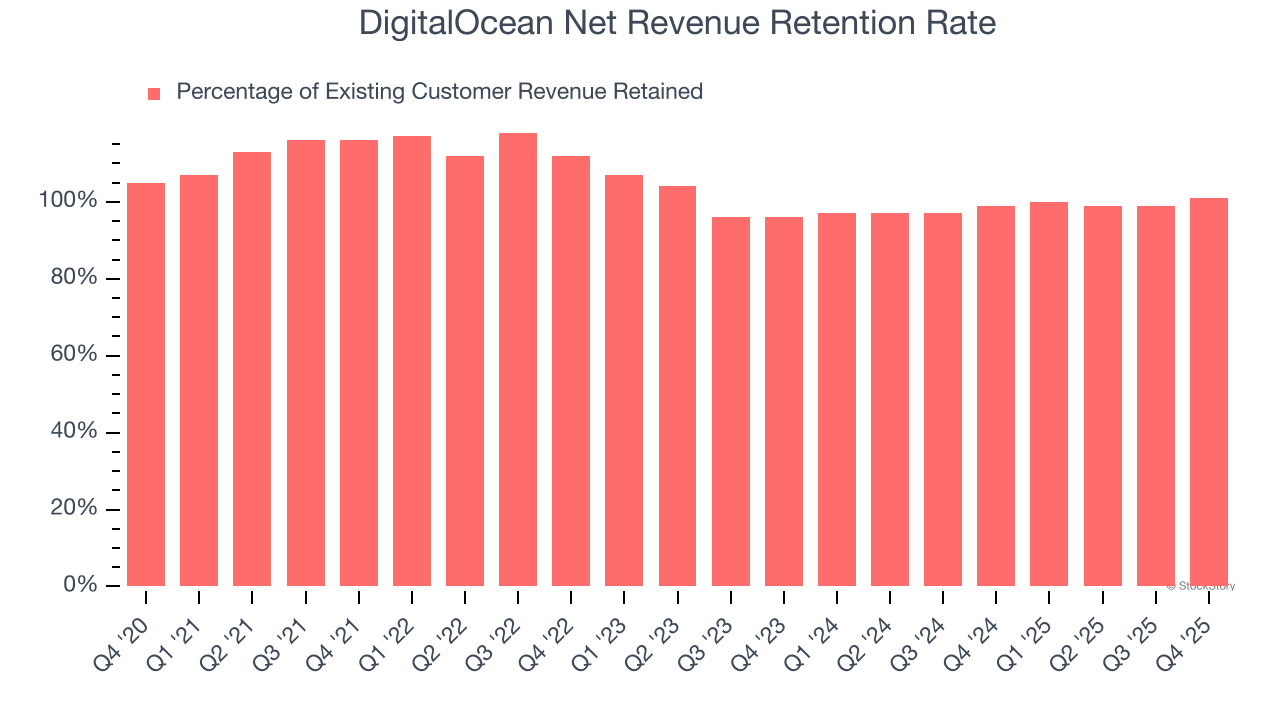
May sapat na net retention rate ang DigitalOcean, na nagpapakita na karaniwan nitong napapanatili ang mga customer ngunit medyo nahuhuli ito kumpara sa pinakamahusay na SaaS businesses na madalas ay may net retention rates na 120% pataas.
Mga Pangunahing Puntos mula sa Resulta ng DigitalOcean sa Q4
Humanga kami kung paano malaki ang nilampasan ng DigitalOcean sa mga EBITDA expectations ng analysts ngayong quarter. Masaya rin kami na matatag ang guidance ng kita para sa susunod na taon. Sa kabilang banda, hindi umabot ang full-year EPS guidance at kulang din ang EPS guidance para sa susunod na quarter kumpara sa inaasahan ng Wall Street. Sa kabuuan, masasabi naming ito ay isang halo-halong quarter. Tumaas ang stock ng 1.7% sa $60.25 agad matapos ang resulta.
Kaakit-akit bang opportunity sa investment ang DigitalOcean sa kasalukuyang presyo? Sa paggawa ng desisyong ito, mahalagang isaalang-alang ang valuation nito, kalakasan ng negosyo, pati na rin ang mga nangyari sa pinakabagong quarter.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Muling iginiit ng Ministro ng Pananalapi ng Japan ang pag-aalala: Ang undervaluation ng yen ay isang "malaking problema" at makikipagtulungan nang mahigpit sa Estados Unidos upang mapanatili ang kaayusan sa merkado ng palitan.
Sinabi ni Katayama Satsuki, Ministro ng Pananalapi ng Japan, na ang kahinaan ng yen ay nananatiling isang patuloy na isyung binibigyang pansin. Patuloy na magpapanatili ng malapit na ugnayan ang Japan at Estados Unidos upang mapanatili ang kaayusan sa merkado ng palitan ng dayuhang pera.
Ang “Endgame” ng De-globalisasyon: Makasaysayang Labanan para sa mga Metal!

Nagbabala ang consulting giant Bain: Kailangang makamit ng global AI industry ang $6 trilyon taunang kita upang suportahan ang “pagsusunog ng pera” ng mga data center
Sinabi ng Bain na kailangang makamit ng global na industriya ng artificial intelligence (AI) ang taunang kita na $6 trilyon pagsapit ng 2031 upang mapatunayan na makatwiran ang kasalukuyang napakalaking puhunan para sa pagtatayo ng mga data center sa buong mundo.
Ang yield ng 2 nanometer ng Samsung Electronics ay malapit na sa 60%, tumatarget sa TSMC upang maglaban para sa mga orders mula sa teknolohiyang higante
Ang yield rate ng 2-nanometer na proseso ng foundry division ng Samsung Electronics ay tumaas na sa halos 60%, isang malaki at makabuluhang pagbuti mula sa 30% noong kalagitnaan ng nakaraang taon. Matapos maging matatag ang yield rate, inililaan ng Samsung ang kanilang engineering focus sa pagpapabuti ng power consumption at heat dissipation, at pinalalakas ang pag-unlad ng mas mataas na performance ng pangalawang henerasyong proseso, ang SF2P, na layong magsimulang mag-mass production ngayong taon. Sa aspeto ng estratehiya, plano ng Samsung na mag-supply ng 2-nanometer chips sa Tesla sa susunod na taon, bilang hakbang upang makapasok sa merkado ng mga malalaking kliyenteng teknolohikal.
Mga presyo ng crypto
Higit pa


