
Lumabas ang malalaking hindi pagkakaunawaan sa Federal Reserve meeting minutes

Muling ibinunyag ng pinakahuling inilabas na minutes ng Federal Reserve ang malaking pagkakaiba-iba ng opinyon ng mga gumagawa ng desisyon hinggil sa hinaharap na direksyon ng interest rate. Bukod sa mga sumusuporta sa pag-cut ng rate at mga nagmamasid lamang, unang beses ding malinaw na binanggit sa minutes na may ilan na nagtalakay ng posibilidad ng pagtaas ng rate.
Ipinapakita nito na, sa harap ng inflation na patuloy na mas mataas kaysa sa target ng Fed na 2% at matatag na ekonomiya, muling bumabalik ang pokus ng polisiya ng Fed sa panganib ng inflation sa halip na sa pagbagal ng employment.
Ipinakita sa minutes na inilabas noong ika-18 ng gabi ng Eastern time na, sa FOMC meeting ng katapusan ng Enero, “ilang (Several)” kasapi ang nagsabi na sumusuporta sa paggamit ng “two-way” na pahayag sa forward guidance ng rate upang “ipakita na kung mananatiling mas mataas ang inflation kaysa sa target, maaaring angkop ang pagtaas ng rate.” Ang pananalitang ito ay nagpapahiwatig ng lumalaking pag-aalala ng ilang opisyal sa pagiging malagkit ng inflation.
Ilan pang (Several) kasapi ng pulong ang naniniwala na kung bumaba ang inflation gaya ng inaasahan, maaaring angkop ang karagdagang pag-cut ng rate. Karamihan (Most) ng mga dumalo ay nagbabala na, ang proseso ng pagbaba ng inflation sa 2% ay maaaring “mas mabagal at mas hindi pantay” kaysa sa karaniwang inaasahan. Halos lahat (the vast majority of) ng mga dumalo ay humusga na ang downside risk sa employment nitong mga nakaraang buwan ay nabawasan, ngunit nananatiling umiiral ang panganib ng mas persistent na inflation.
Ang katagang “ilang (Several)” ay maraming beses na lumitaw sa minutes ng pulong na ito, na nagpapatingkad sa antas ng pagkakaiba ng opinyon sa loob ng FOMC. Matapos ilabas ang minutes noong Nobyembre noong nakaraang taon na naglantad ng pagkakahati-hati sa Fed, binanggit ng media at ng tinaguriang “Bagong Tagapag-ulat ng Federal Reserve,” simamamahayag Nick Timiraos na sa wika ng Fed, ang “marami (Many)” ay mas kaunti kaysa sa “karamihan (Most)”, ngunit mas marami kaysa sa “ilang (Several)”.
Dalawang Panig na Posibilidad sa Landas ng Rate
Noong pulong ng Federal Reserve noong Enero 27-28, gaya ng inaasahan ng merkado ay napagdesisyunan na ipagpaliban muna ang pag-cut ng rate, kung saan 2 sa 12 FOMC voting members ang tumutol sa desisyong ito. Ang dalawang tumutol—na noon ay kabilang sa mga pinipiling maging susunod na chairman ng Fed, si Governor Waller at ang isa pang Governor na itinalaga ni President Trump na si Milan—ay parehong sumuporta sa patuloy na pag-cut ng rate ng 25 basis points.
Ipinakita sa minutes na inilabas nitong Miyerkules na, sa pulong ng Enero, nang tinatalakay ang hinaharap ng monetary policy, ilang policymaker ng Fed ang nag-ingat sa karagdagang pag-cut ng rate, lalo na sa maikling panahon. Nakasaad sa minutes:
“Ilang (Several) kasapi ng pulong ang nagbabala na sa harap ng mataas na inflation data, ang karagdagang pagluwag ng monetary policy ay maaaring ma-misinterpret bilang paghina ng commitment ng mga gumagawa ng polisiya sa 2% inflation target.”
Ang posisyong ito ay taliwas sa pananaw ng isa pang grupo ng mga opisyal. Ayon sa minutes, ilang (Several) opisyal ang naniniwala na kung bumaba ang inflation gaya ng inaasahan, may posibilidad pa rin ng karagdagang pag-cut ng rate. Gayunman, karamihan ng mga opisyal ay nagsabi na ang progreso ng inflation ay maaaring mas mabagal kaysa sa karaniwang inaasahan.
Iisa ang desisyon ng lahat ng dumalo na ang monetary policy ay hindi susunod sa isang preset na landas, kundi idedetermina ng pinakabagong datos, patuloy na nagbabagong economic outlook, at balanse ng mga panganib.
Pag-aalala sa Inflation ang Pangunahing Pokus pa rin
Nakita ng mga dumalo na ang kabuuang inflation sa US ay bumaba na nang malaki mula sa tuktok nito noong 2022, ngunit bahagya pa ring mas mataas kaysa sa 2% long-term target ng Fed. Karamihan sa kanila ay binanggit na ang mga mataas na datos na ito ay malaki ang kaugnayan sa core goods inflation, na tila pinapalakas ng pagtaas ng taripa.
Hinggil sa inflation outlook, inaasahan ng mga dumalo na bababa ang inflation patungo sa 2%, ngunit hindi pa tiyak ang bilis at oras ng pagbaba. Karamihan ay nag-aasahan na ang epekto ng taripa sa presyo ng core goods ay maaaring magsimulang humina ngayong taon. Ilang (Several) dumalo ang nagsabi na ang patuloy na paghina ng inflation sa housing services ay maaaring magpatuloy na magdulot ng downward pressure sa kabuuang inflation.
Ilan (Several) pang dumalo ang nag-asang ang productivity gains na may kaugnayan sa teknolohiya o regulatory developments ay magdudulot ng downward pressure sa inflation. Kaugnay nito, ilang dumalo ang nagbanggit ng ulat mula sa mga business contact na nagsasabing mas marami silang automation sa operasyon at gumagawa ng iba pang hakbang upang makatulong na mabawi ang pagtaas ng gastos, na magbabawas sa pangangailangang ipasa ang cost increases sa presyo ng consumer o putulin ang kita.
Karamihan (Most) ng dumalo ay nagbabala na ang progreso ng inflation patungo sa 2% target ay maaaring mas mabagal at mas hindi pantay kaysa sa karaniwang inaasahan, at naniniwala na ang risk ng inflation na mananatiling mas mataas sa target ay hindi dapat balewalain. Ang ilan sa kanila ay nagbanggit ng ulat mula sa mga business contact na inaasahan ang pagtaas ng presyo ngayong taon para tugunan ang cost pressure, kabilang ang pressure na may kaugnayan sa taripa.
Ilan (Several) pang dumalo ang nagbanggit na ang patuloy na demand pressure ay maaaring maging sanhi ng pananatiling mataas ng inflation.
Ang Labor Market ay Nagpapakita ng Mga Palatandaan ng Katatagan
Hinggil sa labor market, nakita ng mga dumalo na halos hindi gumalaw ang unemployment rate sa US nitong mga nakaraang buwan, habang nananatiling mababa ang employment growth. Karamihan sa kanila ay nagbanggit na ang mga kamakailang datos sa unemployment rate, layoffs, at job vacancies ay nagpapahiwatig na ang labor market ay maaaring nagiging matatag na matapos ang isang yugto ng dahan-dahang paglamig.
Halos lahat ng dumalo ay nakita na bagaman nananatiling mababa ang antas ng layoffs, nananatili rin namang mababa ang hiring. Kaakibat nito, ilang (Several) dumalo ang nagbanggit na ang kanilang business contact ay patuloy na nag-iingat sa mga hiring decision, na sumasalamin sa kawalang-katiyakan sa economic outlook at sa epekto ng artificial intelligence at iba pang automation technologies sa labor market.
Halos lahat ng dumalo ay humusga na ang kondisyon ng labor market ay nagpapakita ng ilang palatandaan ng katatagan, at ang downside risk ng labor market ay nabawasan. Gayunpaman, ilang dumalo ang nagbanggit na bagaman may palatandaan ng katatagan, ang mga survey indicator ng job availability at ang bahagi ng mga nagtatrabaho ng part-time para sa economic reasons ay nagpapakita pa rin ng ilang paghinang ng market. Bukod dito, karamihan ng dumalo ay nagbanggit na ang downside risk ng labor market ay nananatili.
Patuloy ang Matatag na Paglago ng Ekonomiya
Nakita ng mga dumalo na ang economic activity ay tila lumalago sa isang matatag na bilis.
Karamihan sa mga dumalo ay nagbanggit na nananatiling matatag ang consumer spending, na pangunahing sinusuportahan ng pagtaas ng yaman ng mga sambahayan. Malakas ang corporate fixed investment, partikular sa larangan ng teknolohiya.
Karamihan sa mga dumalo ay inaasahan na ang economic growth ay mananatiling matatag hanggang 2026, kahit mataas pa rin ang hindi tiyak na outlook ng paglago. Karamihan sa mga dumalo ay inaasahan na ang paglago ay susuportahan ng patuloy na paborableng financial conditions, pagbabago sa fiscal policy, o regulatory policy. Bukod pa rito, dahil sa malakas na investment na may kaugnayan sa artificial intelligence at mataas na productivity growth nitong mga nakaraang taon, ilang (Several) dumalo ang humusga na ang patuloy na pagtaas ng productivity ay susuporta sa economic growth.
Sa datos na inilathala pagkatapos ng pulong ng Federal Reserve noong katapusan ng Enero, bumilis ang paglago ng ekonomiya ng US, bumagal ang inflation, at naging matatag ang labor market. Dahil sa pagbaba ng energy cost, ang January CPI growth ay mas mababa kaysa sa inaasahan ng merkado. Ang mga bagong non-farm jobs noong Enero ay umabot ng 130,000, pinakamalaking pagtaas sa mahigit isang taon, at ang January unemployment rate ay hindi inaasahang bumaba sa 4.3%, na nagpapakita ng pagpapatuloy ng katatagan ng labor market sa simula ng taon.
Ipinapakita ng market trading data na ibinaba na ng mga investor ang kanilang inaasahan sa susunod na pagbaba ng rate ng Federal Reserve, ngunit ang futures contract pricing ay nagpapahiwatig na naniniwala pa rin ang mga trader na maaaring mag-cut ng rate bago mag-Hunyo. Simula noong Enero, ilang policymaker ng Fed ang nagsabing ang pangkalahatang matatag na ekonomiya ng US ay nagbibigay sa kanila ng espasyo upang maging mapagpasensya sa pagsasaalang-alang ng karagdagang rate adjustment. Patuloy namang nananawagan si Trump at ang kanyang mga opisyal ng agarang pagbaba ng rate.
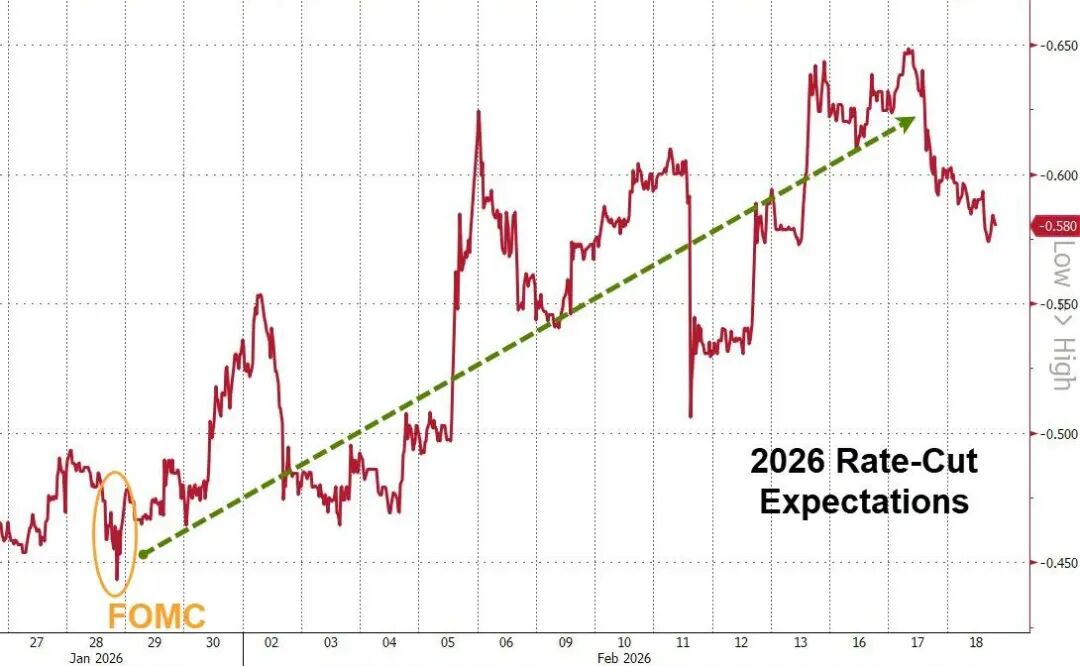
Matapos ilabas ang malakas na non-farm employment growth nitong nakaraang linggo, tinanggal ng market ang posibilidad ng rate cut sa Marso, ngunit ang kabuuang inaasahan ng rate cut para sa taon ay mas dovish pa rin kumpara sa pulong noong katapusan ng Enero
Nakakaakit ng Pansin ang AI at Mga Financial Stability Risk na Kaugnay sa Private Credit
Sa talakayan ng financial stability, ilang (Several) dumalo ang nagbanggit ng overvaluation ng asset at historically low credit spreads. Ilan sa mga dumalo ay tinalakay ang mga posibleng kahinaan na dulot ng mga kamakailang pag-unlad sa larangan ng artificial intelligence (AI), kasama na ang mataas na stock market valuations, matinding konsentrasyon ng market value at aktibidad sa ilang kumpanya lamang, at pagtaas ng debt financing.
Ilang (Several) dumalo ang nagbigay-diin sa kahinaan na may kaugnayan sa private credit sector at ang pagbibigay nito ng credit sa mas mataas na risk borrowers, kabilang na ang mga kaugnay na risk sa iba pang uri ng non-bank financial institutions tulad ng mga insurance company, at ang exposure ng mga bangko sa sektor na ito. Ilang (Several) dumalo ang nagkomento tungkol sa mga risk na may kaugnayan sa hedge funds, kabilang ang lumalawak nilang footprint sa Treasury at stock market, tumataas na leverage, at ang patuloy na paglawak ng relative value trading na maaaring gawing mas mahina ang Treasury market sa mga shock.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Tatlong opisyal ng Federal Reserve ang naglabas ng mahigpit na pahayag sa parehong araw, tumaas sa 69% ang posibilidad ng pagtaas ng interes sa Oktubre ayon sa inaasahan ng merkado
Noong Huwebes, ipinahayag ng Presidente ng Federal Reserve ng Philadelphia na maaaring kailangan pang higpitan ang mga polisiya; sinabi ng Presidente ng Federal Reserve ng New York na makatwiran ang muling pagtaas ng interest rate ngayong taon; at iniulat ng Presidente ng Federal Reserve ng Cleveland na malinaw na tumaas ang panganib na maalis sa kontrol ang inflation expectations. Nauna rito, noong Miyerkules, sinabi ni Gobernador ng Federal Reserve Michael Barr na maaaring kailangang muling ayusin ang mga polisiya; noong Martes, sinabi naman ng Presidente ng Federal Reserve ng Richmond na tumataas ang panganib ng persistenteng inflation. Dahil sa mga pahayag na ito ng mga opisyal at malakas na datos ng ekonomiya, tumaas ang inaasahan ng merkado para sa interest rate hike ngayong Oktubre mula 53% noong nakaraang weekend patungong 69%.
Lalong lumala ang pagbebenta ng US Treasury! Nanlamig ang auction ng 7-year na US Treasury, muling mas mababa sa itinakdang limitasyon ang buyback ng Treasury, at naitala ng municipal bonds ang pinakamataas na yield sa loob ng 15 taon
Noong Huwebes, ang ani ng 7-taong US Treasury bonds sa halagang $44 bilyon ay tumaas hanggang 5.085%, na siyang pinakamataas na naitala sa kasaysayan ng nasabing panahon; ang porsyento ng mga dayuhang mamumuhunan na nakakuha ng bonds ay bumaba sa pinakamababang antas sa halos dalawang taon. Ang pinalawak na repurchase operations ng US Treasury ay natapos lamang sa 68% ng itinakdang limitasyon, mas mababa kaysa sa 86% noong huli; hindi umabot sa inaasahan ang suporta sa liquidity. Ang presyon ay lumaganap hanggang sa municipal bond market ng US, kung saan ang 30-taon na bonds ay lumampas na sa 5% na ani, pinakamataas mula noong 2011, at ang saklaw ng pagbebenta ay umabot sa pinakamataas mula nang magsimula ang pandemya. Noong Huwebes, ang yield ng 10-taong US bonds ay lumampas din sa 5.2%, unang pagkakataon mula noong 2007.
Macron: Magbibigay ang France ng tulong militar sa Saudi Arabia upang protektahan ang mga pasilidad ng langis sa Red Sea Yanbu port
Sinabi ni Macron na magpapadala ang France ng tropa sa Yanbu at magbibigay ng radar system at defense system. Binigyang-diin niya na ang misyon ng operasyon ay upang protektahan ang mga pasilidad ng Yanbu at hindi para makialam sa hidwaan sa rehiyon. Noong nakaraang Biyernes, sinabi niya na matapos maharangan ang Strait of Hormuz, ang east-west oil pipeline ng Saudi ay naging mahalagang alternatibong ruta ng transportasyon, ngunit malaki ang ibinaba ng volume ng langis na dumadaan dito matapos atakihin ng mga armadong Houthis mula Yemen ang Yanbu.
Ang pagbagal ng AI model ay hindi kinakailangang masama: Tatlong istrukturang panig ng benepisyo sa tradisyonal na data center ay mas mahalaga kaysa sa pagtaas ng interest rate
Naniniwala ang HSBC na ang tradisyonal na lohika ng paglago ng mga data center ay lumilipat mula sa pag-ulit ng mga modelong nangunguna tungo sa komersyalisasyon ng AI. Ang pagtaas ng demand para sa inference at ang pagpapalawak ng capital expenditure ng mga cloud provider, kasama na ang paghihigpit ng kuryente at regulasyon, ay inaasahang magpapatuloy sa mahigpit na balanse ng suplay at demand hanggang 2028. Kahit na tumaas ang interest rates, tinatayang maaabot pa rin ng AFFO per share ang compound annual growth rate na 11%–12% mula 2025 hanggang 2028, na nagpapakita ng matatag na kakayahang kumita.
Mga presyo ng crypto
Higit pa


