
Bumagsak ng 35% ang Gitlab sa loob ng anim na buwan: Dapat ka bang bumili, magbenta, o maghawak ng stock?

Gitlab Ang mga shares ng GTLB ay bumagsak ng 34.8% sa nakalipas na anim na buwan, na mas mababa kaysa sa pagtaas ng 7.9% ng mas malawak na sektor ng Zacks Computer & Technology at pagbaba ng 22.4% ng Zacks Internet - Software industry.
Ang underperformance ay maiuugnay sa mga hamon mula sa pagkaantala ng pampublikong sektor ng U.S. dahil sa government shutdown at patuloy na mga paghihigpit sa badyet, gayundin sa patuloy na kahinaan sa segment ng SMB na sensitibo sa presyo, na nananatiling hadlang. Mahigpit na kompetisyon mula sa mga kumpanyang tulad ng Atlassian TEAM at Microsoft MSFT ay nananatiling alalahanin.
Performance ng Stock ng GTLB
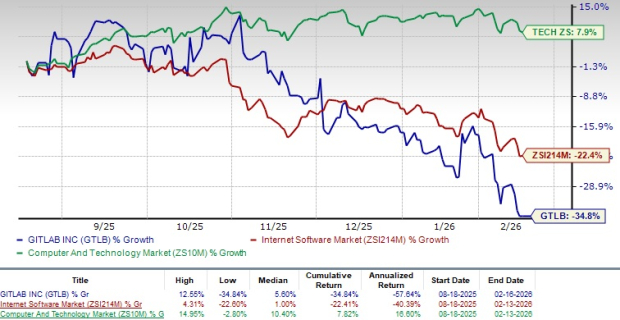
Pinagmulan ng Imahe: Zacks Investment Research
Gayunpaman, kapansin-pansin ang malakas na demand para sa DevSecOps platform nito. Ang mga solusyon nito, gaya ng GitLab Ultimate, Dedicated, at GitLab Duo, ay may malaking papel sa pagpapalakas ng customer adoption at pagpapalawak ng umiiral na ugnayan sa mga customer.
Ang lumalawak na hanay ng mga kliyente ng Gitlab at ang pamamayani nito sa kategorya ng DevSecOps platform ay nakakatulong sa mga prospect ng paglago nito. Sa ikatlong quarter ng fiscal 2026, ang mga customer na may higit sa $5K ng Annual Recurring Revenue (ARR) ay tumaas sa 10,475, pataas ng 10% taon-taon. Ang mga customer na may higit sa $100K ng ARR ay tumaas sa 1,405, pataas ng 23% taon-taon, na nagpapakita ng kakayahan ng GTLB na makaakit at mapanatili ang malalaking enterprise customers. Ang kakayahan ng kumpanya na mag-scale sa loob ng umiiral na mga account habang umaakit ng bagong malalaking customer ay nagpapakita ng potensyal nito para sa patuloy na paglago ng kita.
Benepisyo ng Gitlab Mula sa Lumalawak na Portfolio
Kahanga-hanga ang lumalawak na portfolio ng Gitlab. Isa sa mga pangunahing tagapaghatid ng paglago ng GitLab ay ang pagtutok nito sa pag-integrate ng mga kakayahan ng AI sa platform nito. Ang pagpapakilala ng GitLab Duo Agent platform ay kapansin-pansin.
Kasunod ng momentum na ito, noong Enero 2026, inanunsyo ng GitLab ang general availability ng GitLab Duo Agent Platform, na nagpapakilala ng agentic AI orchestration sa buong DevSecOps lifecycle upang tugunan ang AI productivity paradox gamit ang intelligent agents, automated flows, malalim na konteksto ng proyekto, at enterprise-grade governance sa lahat ng deployment models ng GitLab.
Kabilang din sa lumalawak na portfolio ng GitLab ang punong produkto nito, ang GitLab Ultimate, na naging isang mahalagang tagapagpalakas para sa kumpanya. Ang Ultimate ay bumubuo na ngayon ng 54% ng kabuuang ARR at naging pangunahing tagapaghatid sa pito sa nangungunang sampung net ARR deals ng kumpanya sa fiscal third quarter ng 2026. Nagbibigay ang produktong ito ng malaking halaga para sa mga organisasyong naghahanap ng isang DevSecOps platform. Malalaking kliyente gaya ng Indeed, SBI Securities, at Currys ay nag-adopt na nito.
Malalakas na DevSecOps Partnerships na Tumatulong sa GTLB
Ang GitLab ay nakikinabang mula sa isang mayamang partner network, na kinabibilangan ng cloud platforms gaya ng Google Cloud ng Alphabet at Amazon’s AMZN AWS. Tinutulungan ng mga platform na ito ang pagpapalawak ng saklaw nito sa malalaking enterprise customers.
Kahanga-hanga ang pakikipagtulungan ng Gitlab sa cloud computing platform ng Amazon, ang Amazon Web Services. Ang tatlong taong strategic collaboration agreement ng GTLB sa Amazon Web Services ay naglalayong maghatid ng secure na DevSecOps sa pamamagitan ng GitLab Dedicated para sa mga regulated industries at pampublikong sektor.
Inilunsad ng GitLab ang Q4 & FY26 Guidance
Ang lumalawak na hanay ng kliyente ng GitLab at pamumuno nito sa kategorya ng DevSecOps platform ay nakakatulong sa mga prospect ng paglago nito.
Para sa ika-apat na quarter ng fiscal 2026, inaasahan ng GitLab ang mga kita sa pagitan ng $251 milyon at $252 milyon, na nagpapahiwatig ng tinatayang paglago na 19% taon-taon. Ang non-GAAP earnings para sa fiscal fourth quarter ay inaasahang nasa pagitan ng 22 cents at 23 cents kada share.
Para sa fiscal 2026, inaasahan ng GitLab ang mga kita sa pagitan ng $946 milyon at $947 milyon, na nagpapahiwatig ng paglago na humigit-kumulang 25% taon-taon. Ang non-GAAP earnings ay inaasahang nasa pagitan ng 88 cents at 89 cents kada share.
Magkahalong Trend sa Earnings Estimates ng GTLB
Ang Zacks Consensus Estimate para sa earnings ng GTLB sa ika-apat na quarter ng fiscal 2026 ay kasalukuyang nasa 23 cents kada share, hindi nagbago sa nakaraang 30 araw, na nagpapakita ng pagbagsak ng 30.3% taon-taon.
Ang consensus mark para sa kita sa ika-apat na quarter ng fiscal 2026 ay nasa $251.6 milyon, na nagpapakita ng pagtaas ng 19% taon-taon.
Ang Zacks Consensus Estimate para sa earnings ng GTLB sa fiscal 2026 ay kasalukuyang nasa 89 cents kada share, hindi nagbago sa nakaraang 30 araw, na nagpapakita ng pagtaas ng 20.27% taon-taon.
Ang consensus mark para sa kita sa fiscal 2026 ay nasa $946.45 milyon, na nagpapakita ng pagtaas ng 24.66% taon-taon.
Presyo at Konsensus ng GitLab Inc.
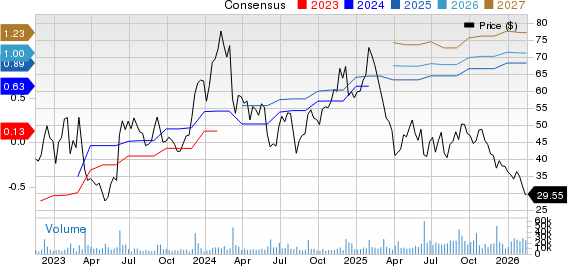
Presyo-konsensus-chart ng GitLab Inc. | Quote ng GitLab Inc.
Gitlab, Nahaharap sa Matinding Kompetisyon
Sa kabila ng lumalawak na portfolio at partnership challenges, ang Gitlab ay gumagana sa isang mataas na kompetitibong kapaligiran. Nahaharap ito sa matinding kompetisyon mula sa Microsoft, ang pangunahing karibal nito sa DevSecOps space. Kabilang sa iba pang mga kakompetensya ay ang Atlassian at iba pang mga DevSecOps platform na nagdadalubhasa sa iba’t ibang yugto ng software development lifecycle.
Ang kumpanya ay nahaharap sa matinding kompetisyon mula sa GitHub ng Microsoft, ang pinakamalapit nitong kakompetensya sa DevSecOps space. Pinalakas ng Microsoft ang posisyon nito sa pamamagitan ng seamless integration ng GitHub at Azure DevOps.
Pinalalawak ng Atlassian ang saklaw nito sa DevSecOps space sa pamamagitan ng matibay nitong suite ng mga tool gaya ng Jira, Bitbucket, at Bamboo, na nagbibigay ng matibay na pundasyon para sa development at DevOps workflows, kabilang ang CI/CD.
Nagtetrade ang GTLB sa Premium
Ipinapakita namin na ang stock ng GTLB ay hindi ganoon kamura, dahil ang Value Score na F ay nagmumungkahi ng stretched valuation sa ngayon.
Sa usapin ng forward 12-month price/sales (P/S), ang GTLB ay nagtetrade sa 4.4X, na mas mataas kaysa sa 3.9X ng Zacks Internet - Software industry.
Valuation ng GTLB
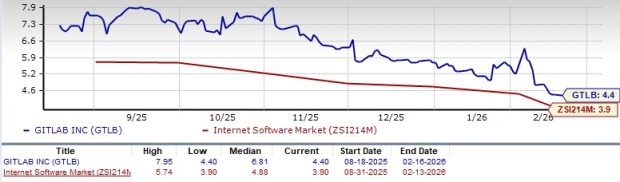
Pinagmulan ng Imahe: Zacks Investment Research
Ano ang Dapat Gawin ng mga Mamumuhunan sa Stock ng GTLB?
Ang malakas na paglago ng GitLab, AI-powered DevSecOps platform at matibay na partnerships ay nagpoposisyon dito bilang lider sa DevOps space.
Gayunpaman, nararanasan ng GitLab ang mga hadlang mula sa kahinaan ng pampublikong sektor ng U.S. dahil sa mas mabagal na paggawa ng desisyon sanhi ng government shutdown at patuloy na mga hamon sa SMB segment. Matinding kompetisyon at stretched valuation ay nananatiling alalahanin.
Sa kasalukuyan, ang Gitlab ay may Zacks Rank #4 (Sell), na nagpapahiwatig na ang mga mamumuhunan ay dapat umiwas muna sa stock ngayon.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Tapos na ang "valuation killing" ng pitong malalaking kumpanya! Muse at Astra ang nagpapasiklab ng "AI FOMO trading", malapit nang mag-umpisa ang malakas na rebound ng mga stock sa teknolohiya
Habang sumiklab ang malaking alon ng AI intelligent agents sa pagsasama ng Meta Muse at OpenAI GPT-6 Astra, muling nagiging uso ang “AI FOMO trading” (na tumutukoy sa mga investors na natatakot na makaligtaan ang pagtaas ng mga assets na may kaugnayan sa AI, kaya nagmamadaling bumili o bumawi ng dating binawas na posisyon).

Anthropic nagsumite ng prospectus: Nawalan ng $42 bilyon noong nakaraang taon, ang kita ay lumago ng 12 beses hanggang $4.6 bilyon, babala sa seksyon ng panganib na “nagbabanta sa kaligtasan ng sangkatauhan”
Ang IPO prospectus na isinumite ng Anthropic ay nagsiwalat na ang gastos sa computing power at infrastructure noong 2025 ay umabot sa $7.33 bilyon, na triple kumpara sa 2024 at higit sa kalahati ng kabuuang operating gastos na $12.65 bilyon. Plano nilang patuloy na mamuhunan ng higit sa $500 bilyon sa hinaharap. Ang seksyon ng panganib ng prospectus ay umabot sa 80 pahina, na malinaw na nagbabala na ang kanilang AI modelo ay maaaring magdulot ng "katastropikong at maging pang-existensyal na banta", at maaaring tumangging patayin o manipulahin ang impormasiyon.
Nilapitan ng Meta ang CEO ng MongoDB, ikinagulat ng Wall Street, Meta ay agresibong pumapasok sa AI negosyo para sa mga kumpanya
Itinatag ng Meta ang departamento ng corporate AI na tinatawag na “Meta Enterprise Platform,” na tinukoy ni Zuckerberg bilang “susunod na mahalagang haligi,” at kinuha ang CEO ng MongoDB, CJ Desai, upang pamunuan ito. Ayon sa mga analyst, ipinakita ni Zuckerberg ang kanyang pagpapahalaga sa pamamagitan ng pagkuha ng isang CEO ng isang listed company. Bukod pa rito, ang balita ng pagbibitiw ni Desai ay lumabas isang araw bago ang Investor Day, kaya't nakakagulat ang timing bunsod ng pagiging sensitibo nito.
Nag-invest ng $2 bilyon si AstraZeneca sa Summit, positibo sa Akeso Biopharma's Ivosy
Ang 18.6% premium na subscription sa pagkakataong ito ay hindi lamang malaking investment, kundi magbibigay-daan din sa mas malalim na pinagsamang pag-develop ng mga kombinasyon na lunas tulad ng ADC. Ang pangunahing punto ng transaksyong ito ay ang Evolusi ng 康方生物—ang unang PD-1/VEGF bispecific antibody sa buong mundo, at hanggang ngayon, ito lamang ang gamot na nakatalo sa "K-drug" sa parehong PFS at OS indicators sa head-to-head na pagsubok. Ang median OS ay umabot sa 30.8 buwan, kumpara sa 22.6 buwan ng "K-drug", kung saan nabawasan ng 27% ang panganib ng kamatayan.
Mga presyo ng crypto
Higit pa


