
Countdown sa pagbaba ng interest rates! Trilyong liquidity ang lilipat, sino ang mahuhuli nang walang depensa: Bitcoin, ginto, o US stocks?

Sinusuri ng artikulo ang kasalukuyang yugto ng paglipat ng pandaigdigang ekonomiya mula sa fiscal na pinamumunuan patungo sa pribadong sektor na pinamumunuan, at itinatampok na ang paggastos ng gobyerno at quantitative easing ng Treasury ang nagtulak sa mga asset bubble nitong mga nakaraang taon. Ngayon, ang liquidity cycle ay nasa rurok na.
Ang panahon pagkatapos ng pandemya ay palaging inilarawan bilang pinangungunahan ng pananalapi—isang ekonomiyang pinapatakbo ng depisit ng gobyerno at maikling-panahong paglalabas ng treasury bills, na kahit mataas ang interest rate ng Federal Reserve, nananatiling mataas ang likwididad.
Ngayon, pumapasok tayo sa isang yugto na pinangungunahan ng pribadong sektor, kung saan kumpara sa nakaraang administrasyon, ang Treasury ay kumukuha ng likwididad pabalik sa pamamagitan ng tariffs at mga limitasyon sa paggasta.
Ito ang dahilan kung bakit kailangang bumaba ang interest rates.
Tinitingnan natin ang kasalukuyang siklo mula sa perspektibo ng global liquidity upang bigyang-diin kung bakit ang kasalukuyang “devaluation trade” ay nasa huling yugto na.
Nagtatapos na ba ang panahong pinangungunahan ng pananalapi?
Palagi nating hinahangad na “bumili sa dip” kapag ang lahat ay “habol sa taas.”
Ito ang dahilan kung bakit kamakailan ay napansin namin ang lahat ng diskusyon tungkol sa “devaluation trade.”
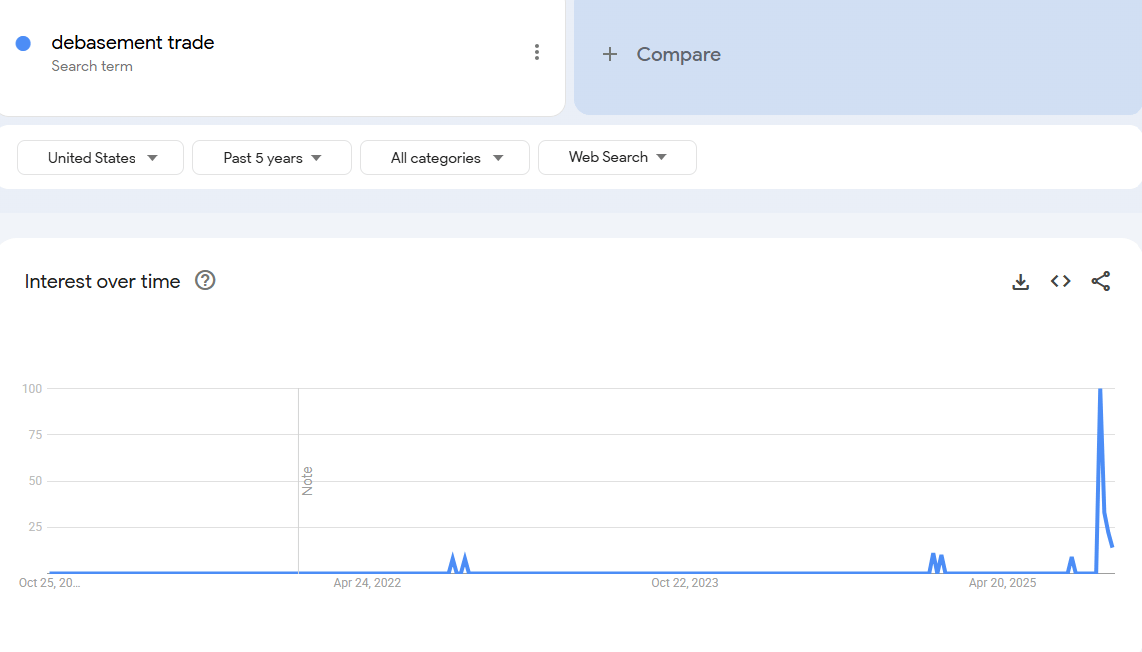 Data: Google Trends
Sa tingin namin, ang tamang panahon para maging interesado sa “devaluation trade” ay ilang taon na ang nakalipas. Noon, ang presyo ng Bitcoin ay $25,000, at ang ginto ay $2,000. Noon, maliban sa mga crypto at macro analysts, wala talagang nag-uusap tungkol dito.
Sa aming pananaw, halos tapos na ang “trade” na ito.
Kaya, ang aming trabaho ay maunawaan ang mga kundisyong lumikha nito, at kung ang mga kundisyong ito ay magpapatuloy pa.
Ano ang nagtulak sa trade na ito? Sa aming pananaw, pangunahing dalawang bagay.
1. Gastos ng Treasury. Sa panahon ng administrasyon ni Biden, nagpatupad tayo ng malalaking fiscal deficits.
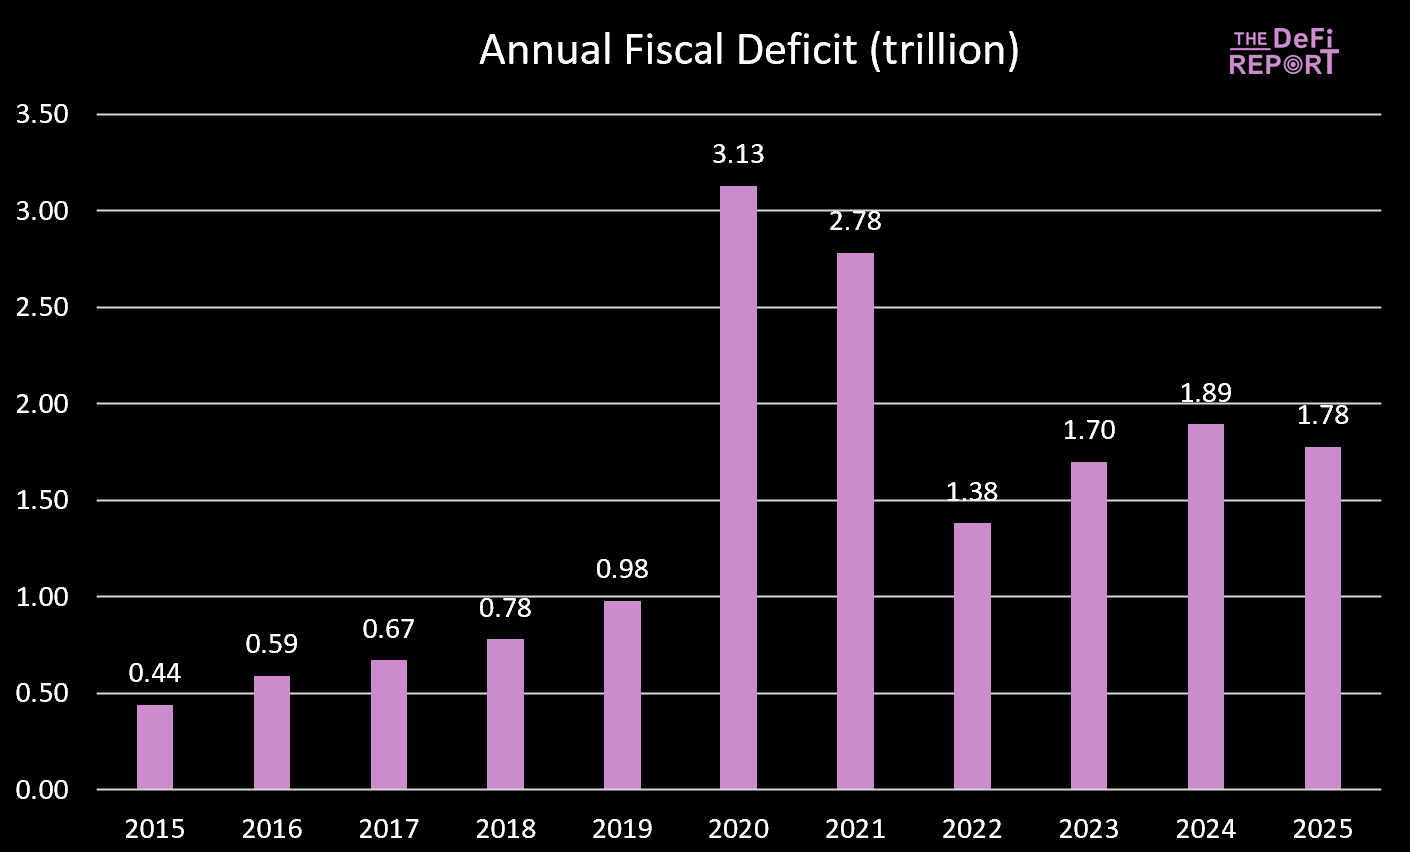 Data: US Treasury
Kakatapos lang ng fiscal year 2025, at bahagyang bumaba ang deficit—pangunahin dahil sa pagtaas ng buwis (tariffs) at hindi dahil sa pagbawas ng gastos. Gayunpaman, inaasahan na ang “Big Beautiful Bill” ay magdadala ng pagbawas sa gastos sa pamamagitan ng pagbabawas ng benepisyo ng Medicaid at Supplemental Nutrition Assistance Program (SNAP).
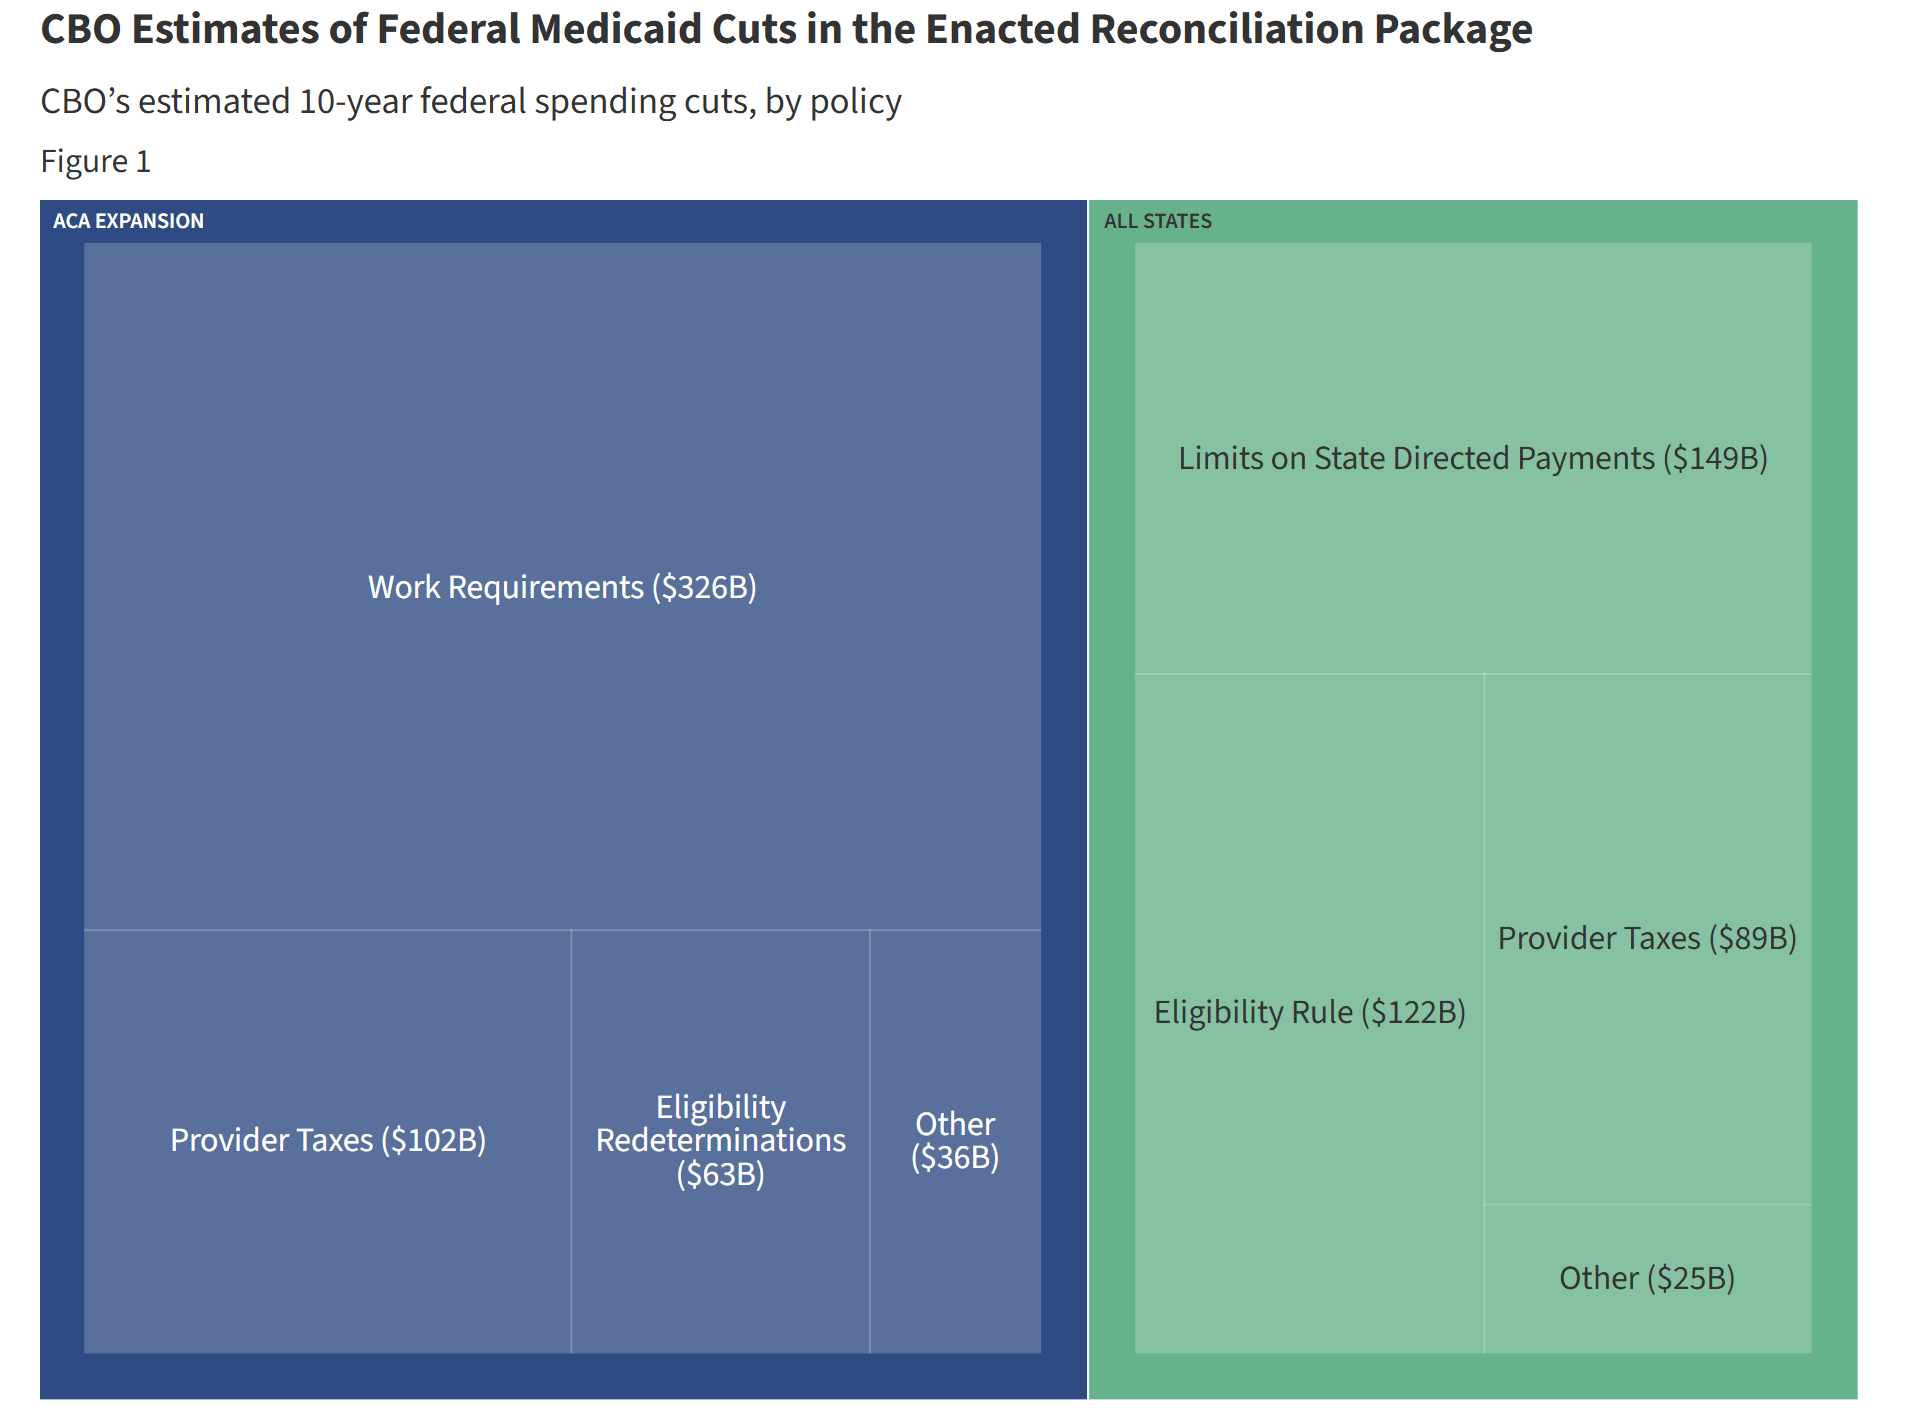 Data: KFF, paghahambing ng cuts at kasalukuyang trajectory ng gastos
Sa panahon ng pamumuno ni Biden, ang paggasta ng gobyerno at mga transfer payments ay patuloy na nagdadagdag ng likwididad sa ekonomiya. Ngunit sa ilalim ng “Big Beautiful Bill,” bumabagal ang paglago ng gastos.
Ibig sabihin, nababawasan ang perang ipinapasok ng gobyerno sa ekonomiya.
Dagdag pa rito, kumukuha rin ng pera mula sa ekonomiya ang gobyerno sa pamamagitan ng tariffs.
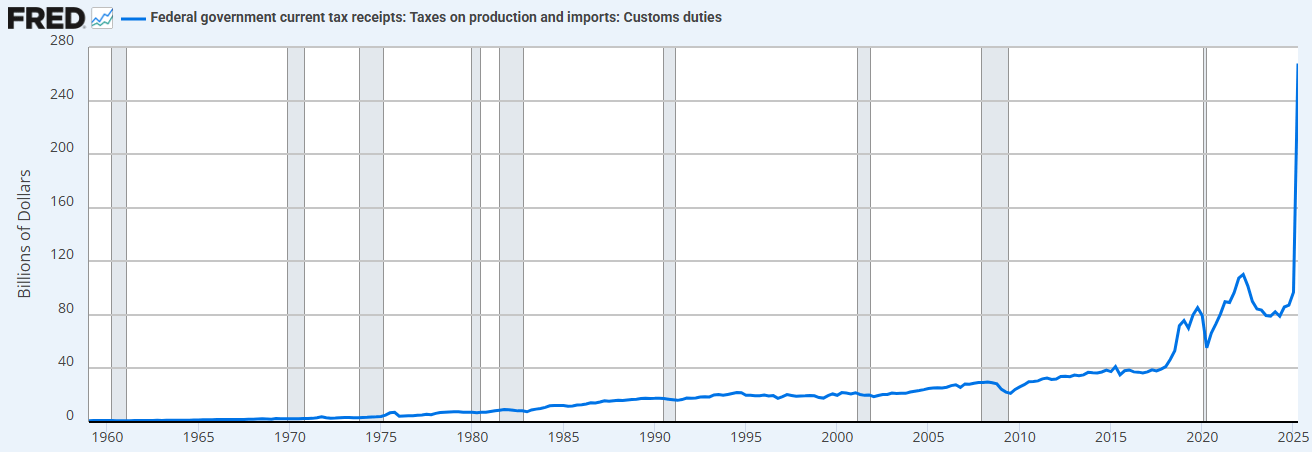 Data: FRED
Ang kombinasyon ng limitadong paggasta (kumpara sa nakaraang administrasyon) at pagtaas ng tariffs ay nangangahulugang ang Treasury ay sumisipsip na ngayon ng likwididad, sa halip na mag-supply nito.
Ito ang dahilan kung bakit kailangan nating magbaba ng interest rates.
“Ire-reprivatize natin ang ekonomiya, bubuhayin ang pribadong sektor, at paliitin ang sektor ng gobyerno.” - Scott Bessent
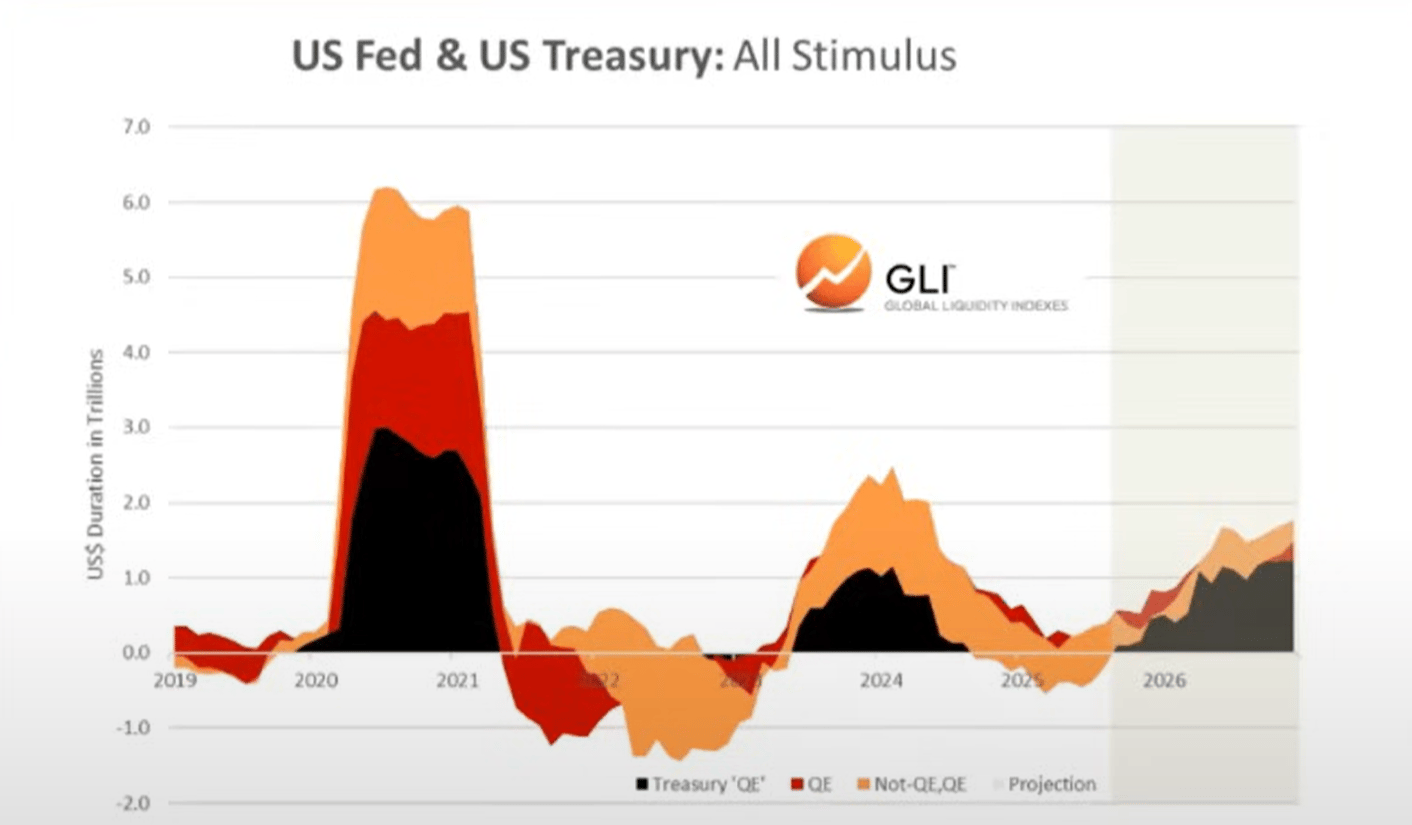
2. “Treasury QE.” Upang pondohan ang labis na paggasta ng Treasury sa panahon ng administrasyon ni Biden, nakita rin natin ang isang bagong anyo ng “quantitative easing” (QE). Makikita natin ito sa ibaba (itim na linya). Ang “Treasury QE” ay nagpopondo sa paggasta ng gobyerno sa pamamagitan ng short-term bills sa halip na long-term bonds, kaya sinusuportahan ang merkado.
 Data: Global Liquidity Index
Sa tingin namin, ang fiscal spending at Treasury QE ang nagtulak sa “devaluation trade” at “everything bubble” na nakita natin nitong mga nakaraang taon.
Ngunit ngayon, lumilipat tayo sa “Trump economy,” kung saan ang pribadong sektor ang hahalili sa Treasury.
Ganoon din, ito rin ang dahilan kung bakit kailangan nilang magbaba ng interest rates. Upang pasiglahin ang pribadong sektor sa pamamagitan ng bank lending.
Habang pumapasok tayo sa transisyong ito, tila ang global liquidity cycle ay nasa tuktok na...
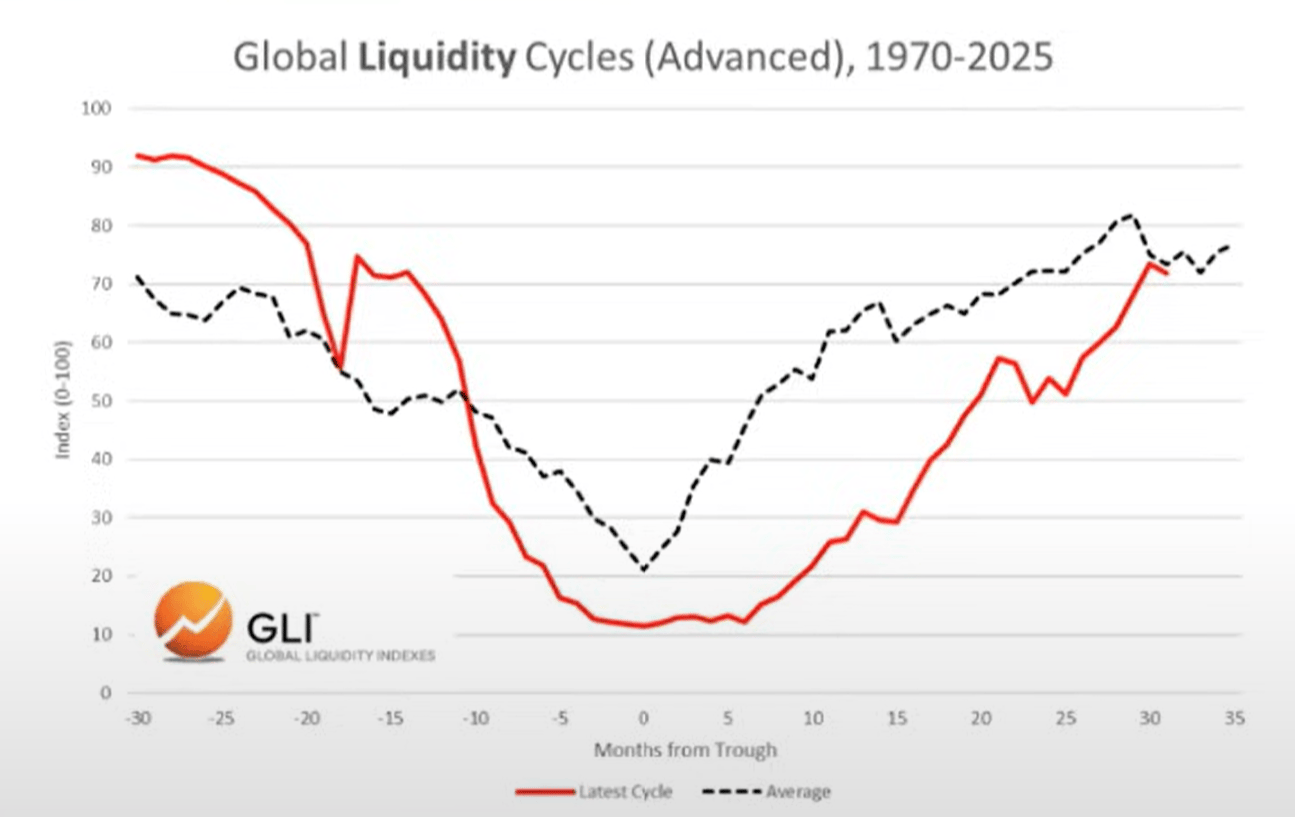
Ang global liquidity cycle ay tila nasa tuktok at bumababa na
Kasalukuyang Siklo kumpara sa Karaniwang Siklo
Sa ibaba, makikita natin ang paghahambing ng kasalukuyang siklo (pulang linya) at ang historical average cycle mula 1970 (gray na linya).
 Data: Global Liquidity Index
Asset Allocation
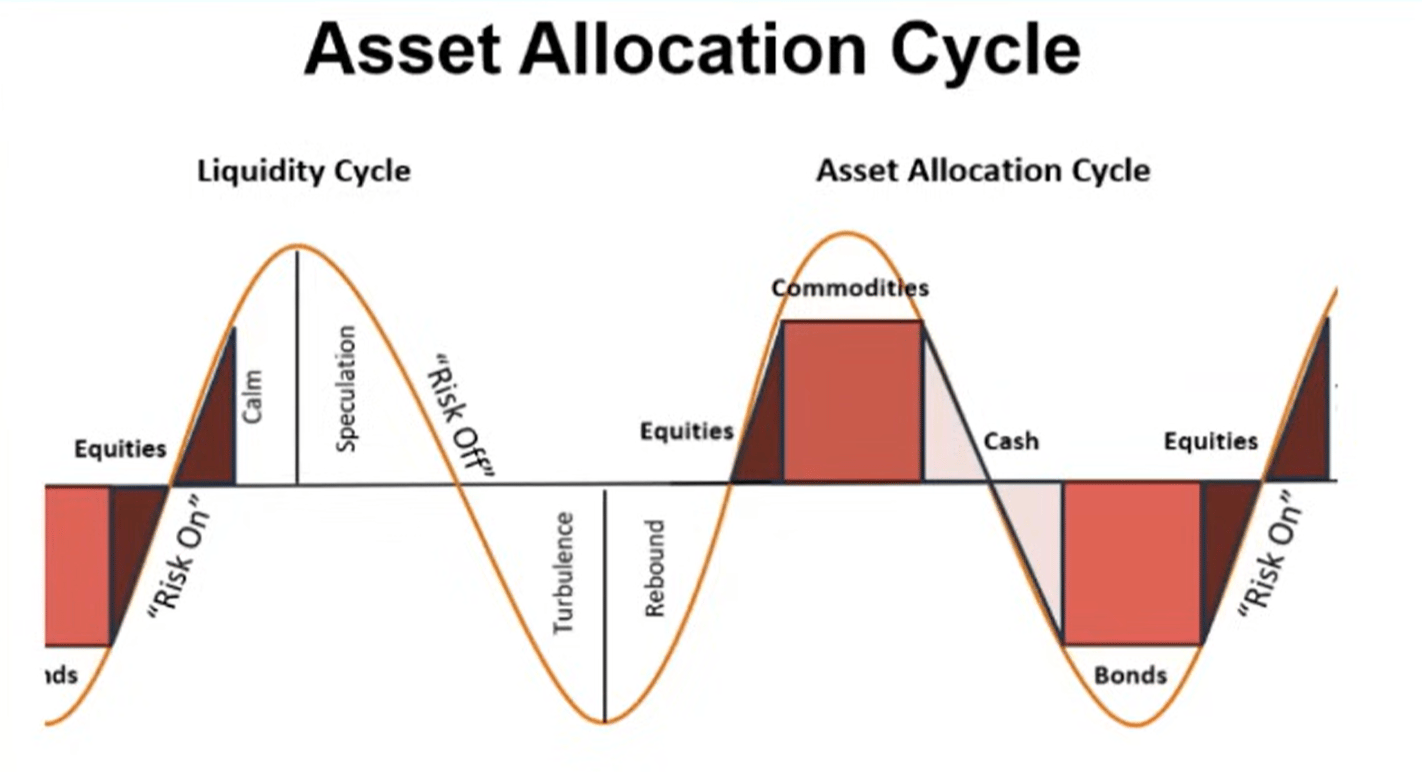
Batay sa trabaho ni Mr. Howell sa Global Liquidity Index, makikita natin ang tipikal na liquidity cycle at ang ugnayan nito sa asset allocation.
Karaniwan, ang mga commodities ang huling bumabagsak na asset, na siyang nakikita natin ngayon (ginto, pilak, tanso, palladium).
Mula sa perspektibong ito, ang kasalukuyang siklo ay mukhang napaka-tipikal.
 Data: Global Liquidity Index
Kaya. Kung ang likwididad ay talagang nasa tuktok na, inaasahan naming lilipat ang mga investor sa cash at bonds habang nagbabago ang kapaligiran. Para maging malinaw, hindi pa nagsisimula ang bahaging ito ng proseso (ang market ay nananatiling “risk-on”).
Utang at Likwididad
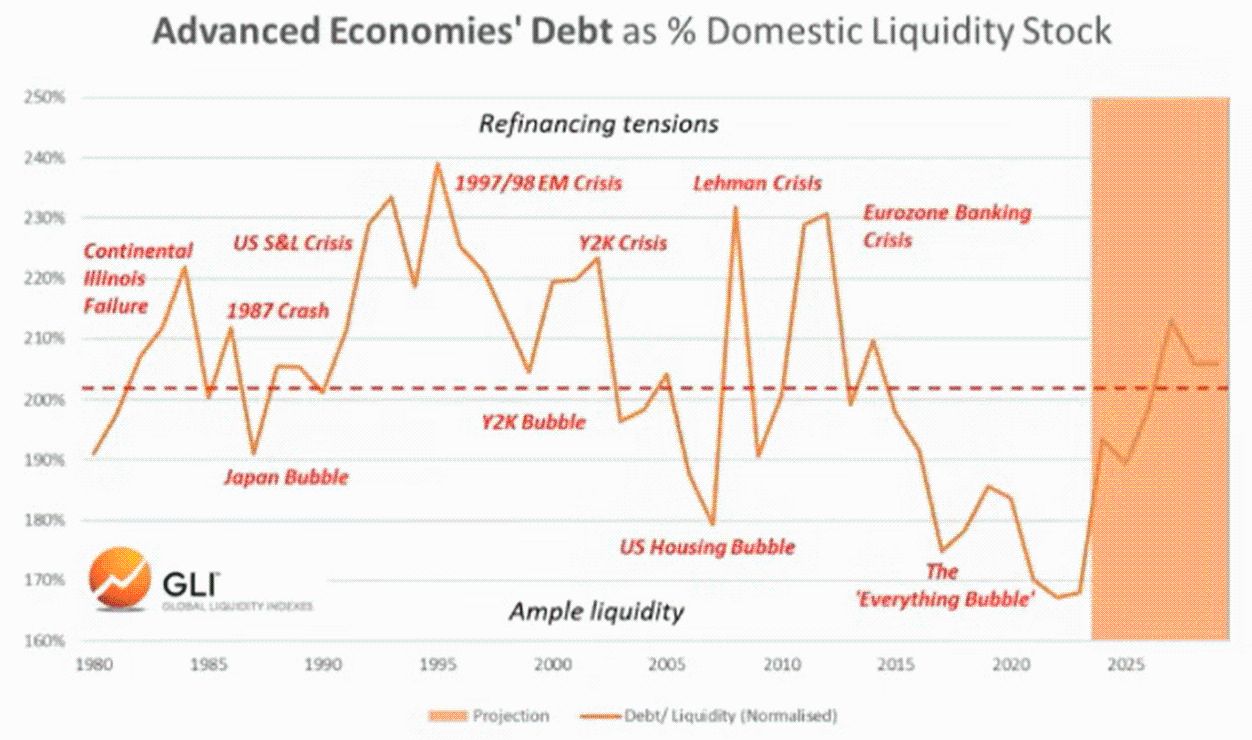
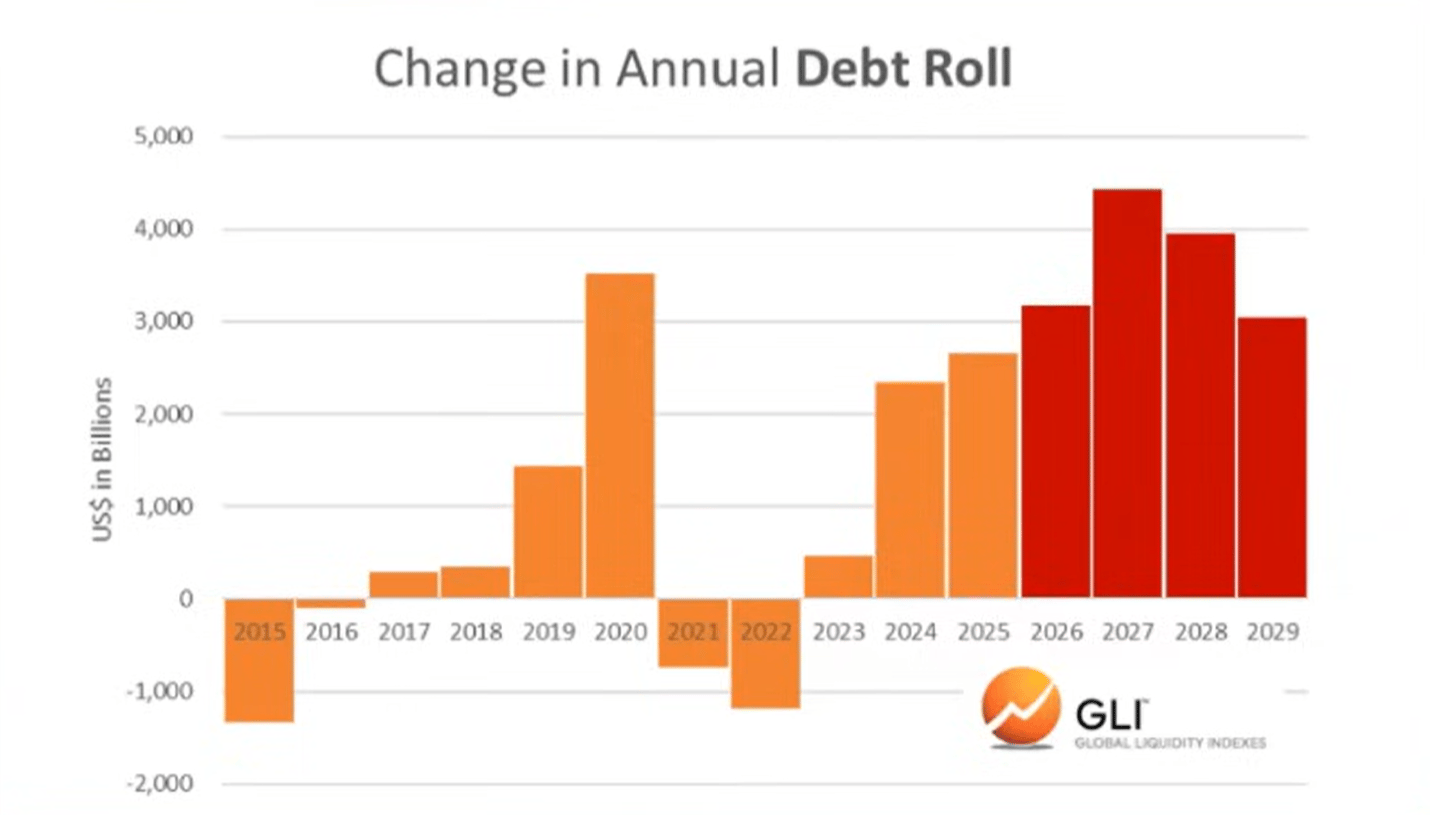
Ayon sa Global Liquidity Index, ang debt-to-liquidity ratio ng mga pangunahing ekonomiya ay bumaba sa pinakamababang antas mula 1980 noong katapusan ng nakaraang taon. Ngayon ay tumataas na ito, at inaasahang magpapatuloy hanggang 2026.
 Data: Global Liquidity Index
Ang pagtaas ng debt-to-liquidity ratio ay nagpapahirap sa pagserbisyo ng trilyon-trilyong dolyar na kailangang i-refinance na outstanding debt.
 Data: Global Liquidity Index
Bitcoin at Global Liquidity
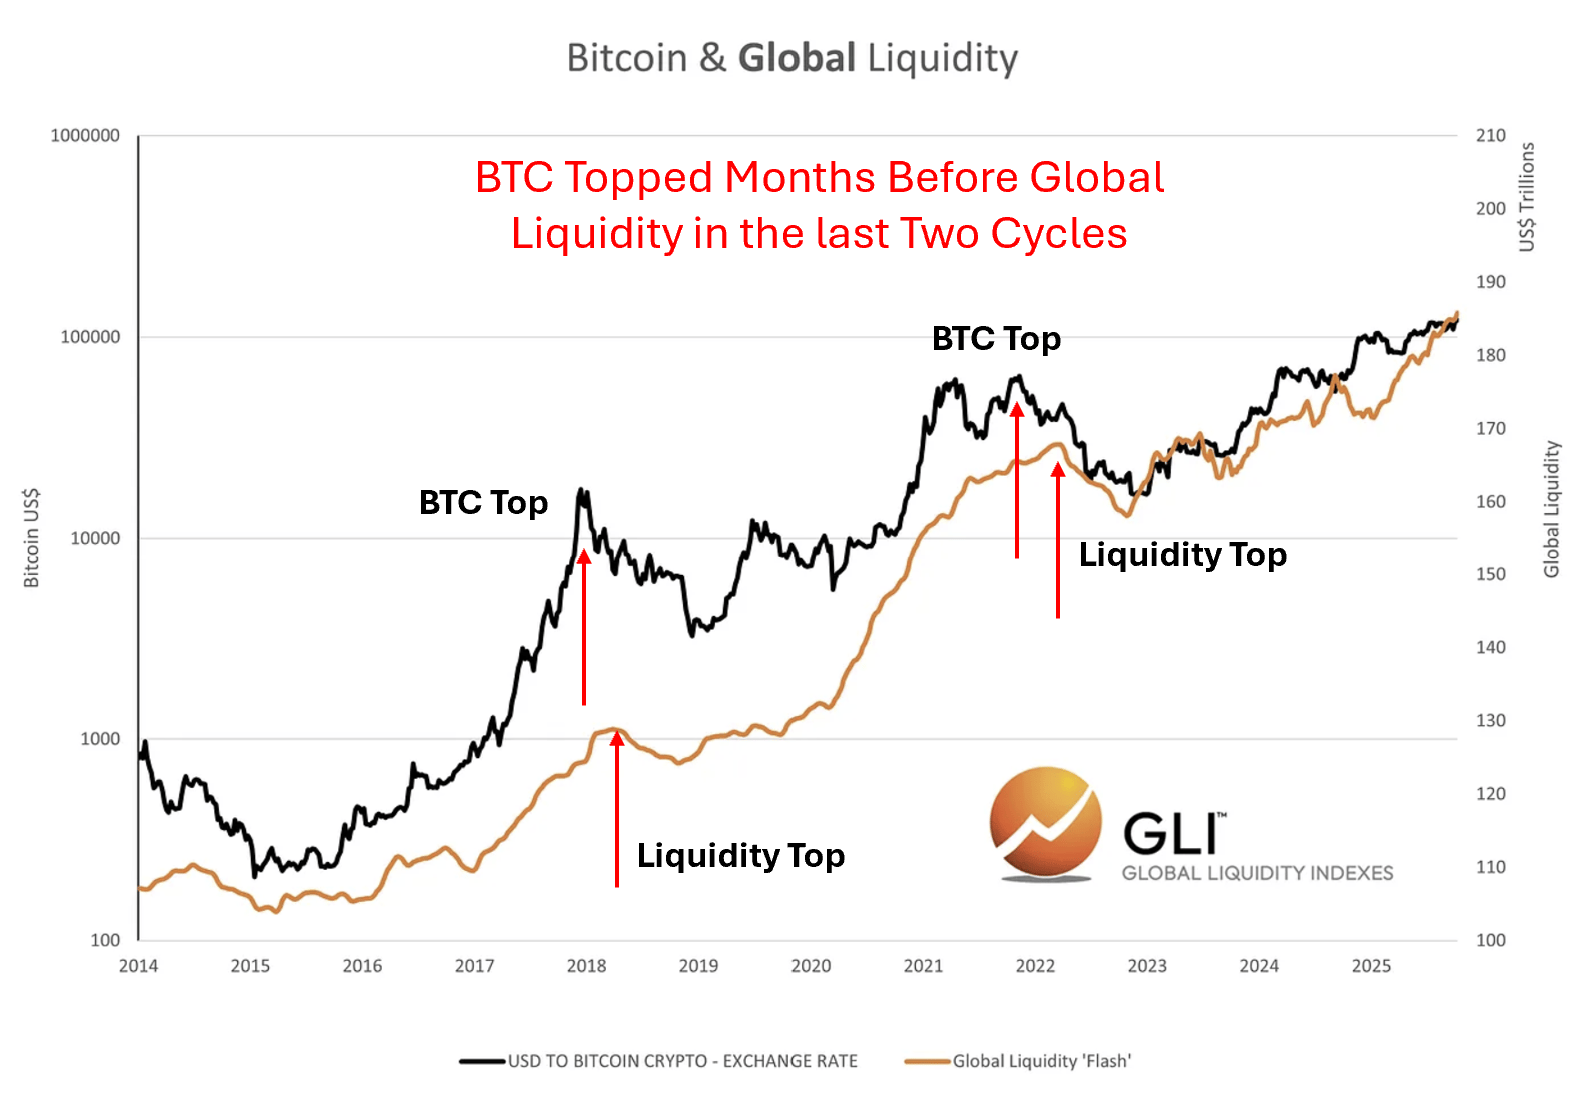
Siyempre, sa nakalipas na dalawang siklo, “nauna” ang Bitcoin sa pagtukoy ng tuktok ng global liquidity. Sa madaling salita, naabot ng Bitcoin ang peak nito ilang buwan bago bumaba ang liquidity, na tila inaasahan ang pagbaba na iyon.
 Data: Global Liquidity Index
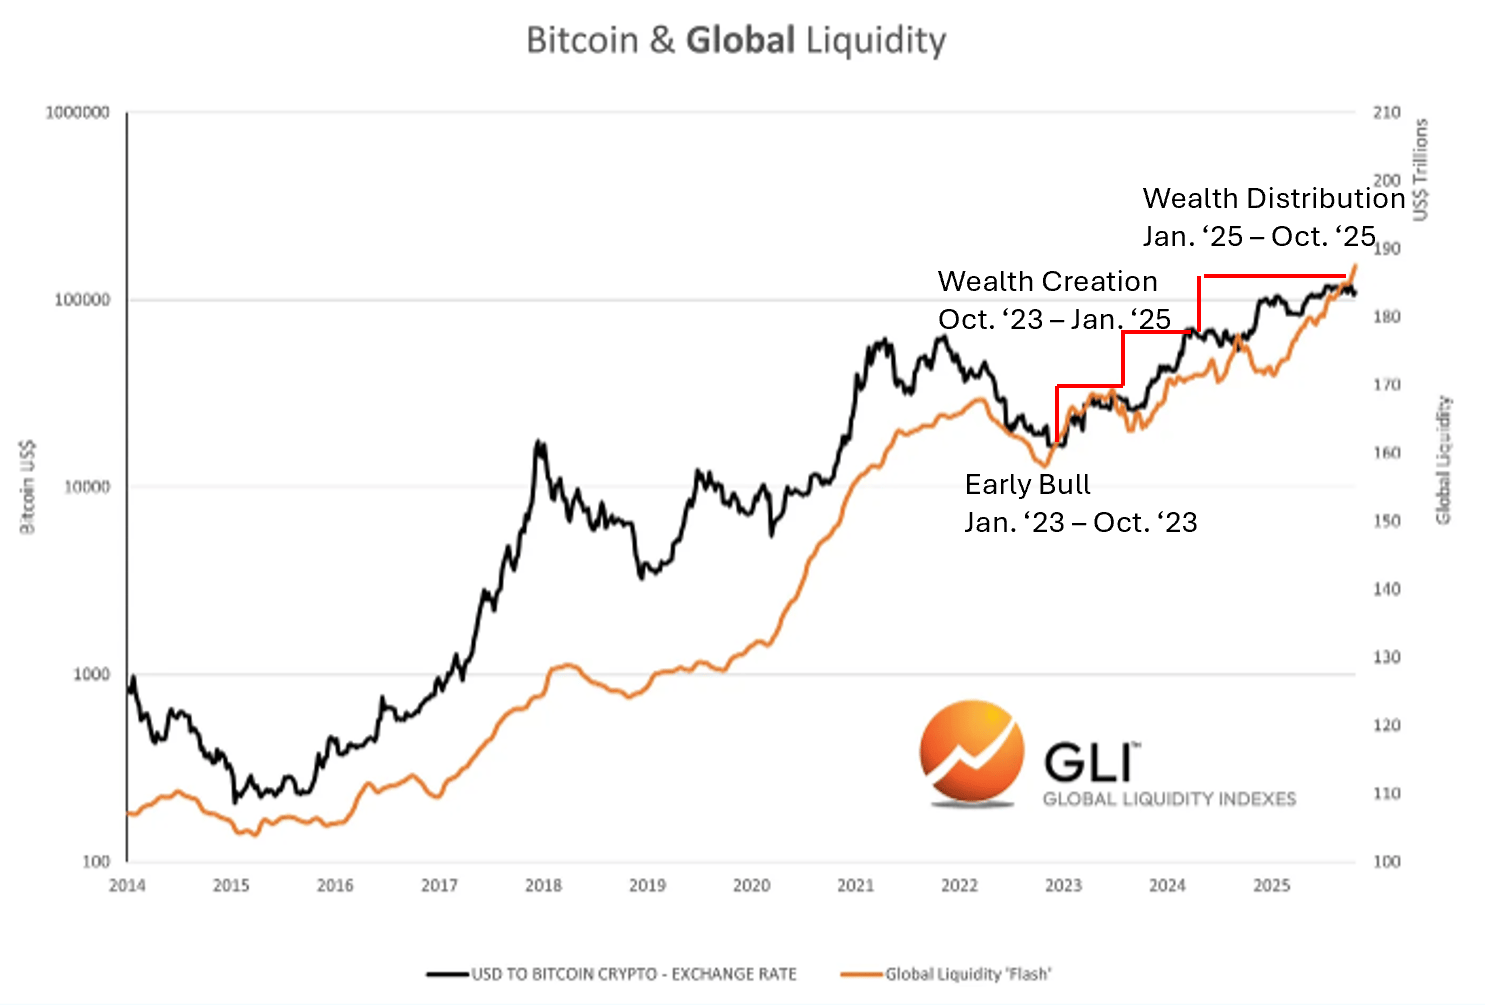
Hindi namin alam kung nangyayari ito ngayon. Ngunit alam namin na ang crypto cycles ay palaging sumusunod sa liquidity cycles.
Pagkakatugma sa Crypto Cycles
 Data: Global Liquidity Index
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang "Force Majeure" na abiso ng Oracle (ORCL.US) ay yumanig sa AI bond market! Morgan Stanley: Kinakailangang muling suriin ang mga kasunduan sa data center financing
Nagpadala ang Oracle ng abiso ng "force majeure" sa isang malaking developer ng data center sa New Mexico, na nagdulot ng pangamba sa merkado tungkol sa proteksyon ng mga kontrata sa pagpopondo ng AI infrastructure. Nagbabala ang Morgan Stanley na maaaring hikayatin ng hakbang na ito ang mga namumuhunan na muling suriin ang mga kasunduan sa pag-upa at credit risk ng mga proyekto ng data center.
Overnight US Stocks | Nagsimula na ang teknikal na negosasyon sa pagitan ng US at Iran, tatlong pangunahing indeks ay nagtapos na tumaas, Dell (DELL.US) tumaas ng higit sa 5%
Sa pagtatapos ng kalakalan, tumaas ang Dow Jones ng 478.64 puntos, isang pagtaas na 0.93%, na umabot sa 51828.62 puntos, at tumaas ng 0.28% ngayong linggo; tumaas ang S&P 500 ng 39.28 puntos, pagtaas na 0.51%, at tumaas ng 1.22% ngayong linggo, umabot sa 7743.41 puntos; tumaas ang Nasdaq ng 129.34 puntos, pagtaas na 0.48%, umabot sa 27068.71 puntos, at tumaas ng 2.06% ngayong linggo.
Matapos magsalita ang opisyal ng Japan, si Besant ay "nagbigay ng suporta": Napag-usapan na namin ng Japan Finance Minister ang "kanais-nais" na malakas na yen
Sinabi ni Besent na nagkaroon siya ng “makabuluhang pag-uusap” kasama si Japanese Finance Minister Katayama Kako nitong Biyernes, kung saan tinalakay nila ang “kahalagahan ng malakas na yen na sumasalamin sa matatag na pundasyong pang-ekonomiya ng Japan" at binigyang-diin ang patuloy na mahigpit na komunikasyon hinggil sa foreign exchange market. Mas maaga, ibinunyag ni Katayama na nabanggit nina Trump at Takaichi Sanae sa kanilang pagkikita ngayong linggo ang kahinaan ng yen, kung saan sinabi ni Takaichi na ang pagiging undervalued ng yen ay “suliranin.” Ayon sa mga institusyon, ang posibilidad ng interbensyon ay maaaring magtakda ng “kisame” sa pagbaba ng yen.
Malakas ang pagbukas ng US stock market na may pagkakaiba-iba, tumalbog ng higit sa 1% ang yen sa gitna ng kalakalan, muling tumaas sa 5.22% ang yield ng 10-year US Treasury bonds, at ang presyo ng langis sa US ay bumaba ng halos 3% sa ilang pagkakataon.
Matapos ilabas ang datos tungkol sa kumpiyansa ng mamimili sa US, parehong ang S&P at Nasdaq ay pansamantalang bumaba, habang may posibilidad na mabawi ng Dow Jones ang tatlong sunod na araw ng pagbaba, ngunit malamang na apat na linggo pa rin itong bumababa. Ang Meta ay umatras at bumaba ng higit sa 3% sa kalakalan. Ang yield ng 10-taong US Treasury ay muling lumagpas sa 5.22%, na tandang-tanda na pambihira mula pa noong 2007, habang ang yield ng 30-taon ay bagong pinakamataas mula 2004. Ang yen laban sa dolyar ay tumaas ng 1.2% sa kalakalan, habang sunod-sunod na nagpapahayag ang mga opisyal ng Japan at US ng pagkabahala sa mahinang yen. Dahil sa inaasahang mapayapang resolusyon ng diplomasya sa pagitan ng US at Iran, huminto sa dalawang sunod na araw ang pagtaas ng presyo ng langis.
Mga presyo ng crypto
Higit pa


