Ano ang Susunod Kapag Lumampas ang Brent Crude sa $100? Ang Pagkaantala sa Saudi Pipeline ay Nag-alis ng Huling Pangunahing Backup ng Oil Market
Habang tinatasa pa ng mga merkado ang epekto ng limitadong daanan sa Strait of Hormuz sa suplay ng krudo, iniulat na tinamaan ng drone attack ang East-West Pipeline ng Saudi Arabia at naantala ang operasyon nito, na nagpapalala pa sa risk profile ng pandaigdigang oil market.
Hindi ito basta isang nasirang oil pipeline. Ito ay nagpapahina sa alternatibong export system na pinakamalaki ang pagsandal ng merkado. Habang sabay-sabay na tumataas ang mga panganib sa shipping sa Strait of Hormuz, Red Sea, at Bab el-Mandeb Strait, ang mga presyo ng langis ay hindi na lamang tumutugon sa isang solong pagkaantala sa suplay. Sa katunayan, ang spare capacity sa loob ng pandaigdigang energy logistics network ay mabilis na nauubos.
Para sa mga CFD trader, ang pangunahing tanong ay hindi na lamang kung tataas ba ang mga presyo ng langis. Ang pokus ay dapat sa bilis ng recovery ng kapasidad ng Saudi Arabia, ang antas ng imbentaryo sa Yanbu, kung lalo pang lalalim ang mga restriksyon sa shipping sa Red Sea, at kung ang risk premium ng merkado ay magbabago mula sa isang panandaliang reaksyon patungo sa isang medium-term na pricing norm.
Ang East-West Pipeline ay Higit Pa sa 7 Milyong Barrels Kada Araw na Kapasidad
Ang East-West Pipeline ng Saudi Arabia ay humigit-kumulang 1,200 kilometro ang haba, na nag-uugnay sa silangang bahagi ng oil-producing core ng Kaharian sa Yanbu Port sa baybayin ng Red Sea. Ang maximum na kapasidad sa transportasyon nito ay humigit-kumulang 7 milyong barrels kada araw.
Ang estratehikong halaga nito ay nakasalalay sa pagbibigay-daan sa krudo ng Saudi na iwasan ang Persian Gulf at ang Strait of Hormuz, na nagbibigay-daan sa direktang eksport sa pamamagitan ng Red Sea.
Sa normal na kondisyon, ang pipeline ay maaaring mukhang isa lamang sa mga bahagi ng malawak na export network ng Saudi Arabia. Ngunit kapag naantala ang daanan sa Strait of Hormuz, ito ay nagiging kritikal na safety valve para mapanatili ang mga eksport, mapanatag ang pandaigdigang suplay, at limitahan ang pataas na presyon sa mga presyo ng langis.
Dati, kaya ng Saudi Arabia na dagdagan ang eksport sa pamamagitan ng Yanbu gamit ang East-West Pipeline, bahagyang nabawasan ang kakulangan na dulot ng mga pagkaantala sa mga silangang pantalan at sa ruta ng Hormuz. Sa halos buong kapasidad, kaya ng pipeline na maghawak ng dami na malapit sa 5% ng kabuuang pandaigdigang araw-araw na suplay ng langis.
Ang tunay na problema, kung gayon, ay hindi lamang ang pagkawala ng ilang araw ng eksport. Ito ay ang biglaang pagrealisa ng merkado na ang backup plan na idinisenyo upang pangasiwaan ang isang krisis sa Hormuz ay mismo ay may exposure sa panganib ng atake.
Ang Pinakakinakatakutan ng Oil Market ay ang Sabay-sabay na Pagkabigo ng Mga Alternatibong Ruta
Ang crude market ay hindi lamang sinusuri ang dami ng produksyon. Isinasama nito rin sa pagpepresyo ang magagamit na kapasidad sa transportasyon, mga gumaganang pantalan, gastos sa shipping insurance, at ang seguridad ng mga pangunahing ruta ng kalakalan.
Kung magkaroon ng pagkaantala sa Strait of Hormuz, ang Saudi Arabia ay teoretikal na kayang ipadala ang krudo sa pamamagitan ng East-West Pipeline patungo sa Yanbu at i-export ito via ang Red Sea. Ngunit kung ang pipeline ay naantala habang ang Red Sea at Bab el-Mandeb Strait ay may exposure din sa mga banta ng atake, ang praktikal na kakayahan ng alternatibong ruta na ito ay bumabagsak nang malaki.
Ibig sabihin nito, ang panganib sa suplay ay lumilipat mula sa kung kaya ba ng mga bansang gumagawa ng langis na mag-bomba nito patungo sa kung ang langis na kanilang gawa ay maihahatid ba ng ligtas at episyente sa mga mamimili.
Karaniwang lumilikha ang ganitong mga panganib sa logistics ng tatlong antas ng epekto:
1. Mas mataas na risk premium sa spot crude
Kahit hindi malaking bumaba ang aktwal na produksyon, ang pag-aalala tungkol sa mga pagkaantala sa eksport ay maaaring magtulak sa mas mataas na spot price at front-month contracts habang isinasama ng merkado sa pagpepresyo ang kawalang-katiyakan sa suplay.
2. Pagtaas ng gastos sa shipping at insurance
Kung kailangang mag-reroute ng mga tanker o harapin ang mas mataas na war-risk insurance premiums, ang mga gastos na ito ay sa huli ay mapapakita sa mga presyo ng delivered crude at sa refining margins.
3. Mas malawak na regional price differentials
Ang Europe, Asia, at United States ay hindi magkakaroon ng parehong epekto. Ang mga rehiyon na mas umaasa sa suplay mula sa Middle East ay maaaring harapin ang mas matinding kumpetisyon sa spot at mas malubhang pagkaantala sa paghahatid.
Sa madaling salita, kahit ang mga presyo ng langis sa internasyonal na merkado ay kasalukuyang umiikot sa $100 kada barrel, ang mas malaking alalahanin ay maaaring hindi pa lubusang naisama ng merkado sa pagpepresyo ang mga panganib ng doble—o kahit maramihang—transport bottlenecks.
Mahalaga ang Bilis ng Pagkumpuni, Ngunit ang Bahagyang Pagbawi ng Kapasidad ay Hindi Nangangahulugang Nawala na ang Panganib
Iminumungkahi ng mga ulat sa merkado na sinusubukan ng Saudi Aramco na ibalik ang bahagi ng throughput ng pipeline sa loob ng ilang araw at kumpletuhin ang buong pagkumpuni sa loob ng ilang linggo. Mula sa perspektibo ng engineering at operasyon, may mga sectional valves at bypass mechanisms ang mga pipeline, na nangangahulugang ang pinsala sa isang pumping station ay hindi kinakailangang mag-disable sa buong sistema.
Gayunpaman, kailangang kilalanin ng mga merkado ang isang mahalagang pagkakaiba: ang pagbawi ng kapasidad sa transportasyon ay hindi pareho sa pagbawi ng kumpiyansa ng merkado.
Kahit magpatuloy ang bahagyang daloy, tatanong pa rin ang mga investor at trader:
-
Ang pinsala ba ay limitado lamang sa isang pumping station o valve system, o naapektuhan ba nito ang kritikal na power at control equipment?
-
Kaya bang panatilihin ng Saudi Arabia ang mga eksport nito nang hindi ubos-ubos ang storage inventories ng Yanbu sa antas na hindi na maaaring mapanatili?
-
Posible bang harapin ng pipeline ang isang bagong hanay ng drone attacks pagkatapos ipagpatuloy ang operasyon?
-
Sabay bang bumubuti ang mga kondisyon sa shipping sa Red Sea at Bab el-Mandeb?
-
Lumalawak ba ang mga pagkaantala sa paghahatid para sa mga mamimili sa Europe at Asia?
Kung walang malinaw na sagot, ang geopolitical risk premium sa mga presyo ng langis ay maaaring hindi lubusang mawala kahit may mga balita tungkol sa "bahagyang pagbawi ng kapasidad."
Sa Panahon ng Drone, Nagbabago ang Mga Kahinaan ng Imprastraktura sa Enerhiya
Noong nakaraan, ang mga talakayan tungkol sa panganib sa langis sa Middle East ay pangunahing nakatuon sa mga oil field, refinery, pantalan, at pagsara ng mga estratehikong kipot. Ngayon, ang mga drone at iba pang mababang-gastos na long-range strike tools ay binabago ang risk model para sa imprastraktura ng enerhiya.
Ang isang underground pipeline na 1,200 kilometro ang haba ay maaaring mahirap sirain nang direkta. Gayunpaman, ang mga pumping station, valve, storage tank, substation, at mga sistema ng komunikasyon at kontrol sa daanan nito ay mas madaling target.
Hindi kailangan ng mga umaatake na sirain ang buong pipeline. Ang pagkaantala ng limitadong bilang ng mga kritikal na node ay maaaring sapat na para makabuluhang bawasan ang throughput.
Ibig sabihin nito, ang mga susunod na pagtatasa sa panganib sa suplay ng enerhiya ay hindi dapat lamang tumuon sa kung may umiiral na spare production capacity. Kailangang isaalang-alang din ng mga merkado kung ligtas ba maihahatid ang kapasidad na iyon sa pamamagitan ng gumaganang imprastraktura patungo sa mga export terminal.
Ang Saudi Arabia ay isang partikular na mahalagang halimbawa. Hawak nito ang ilan sa mga pinakamalaking spare production capacity at export flexibility sa mundo. Ngunit kung sabay-sabay na banta ang mga pantalan, pipeline, at shipping lanes, ang naglalabas na flexibility ng suplay ay maaaring bawasan nang malaki.
Para sa Mga Presyo ng Langis, ang $100 ay Maaaring Hindi ang Wakas—Maaari ito ang Simula ng Mas Malaking Volatility
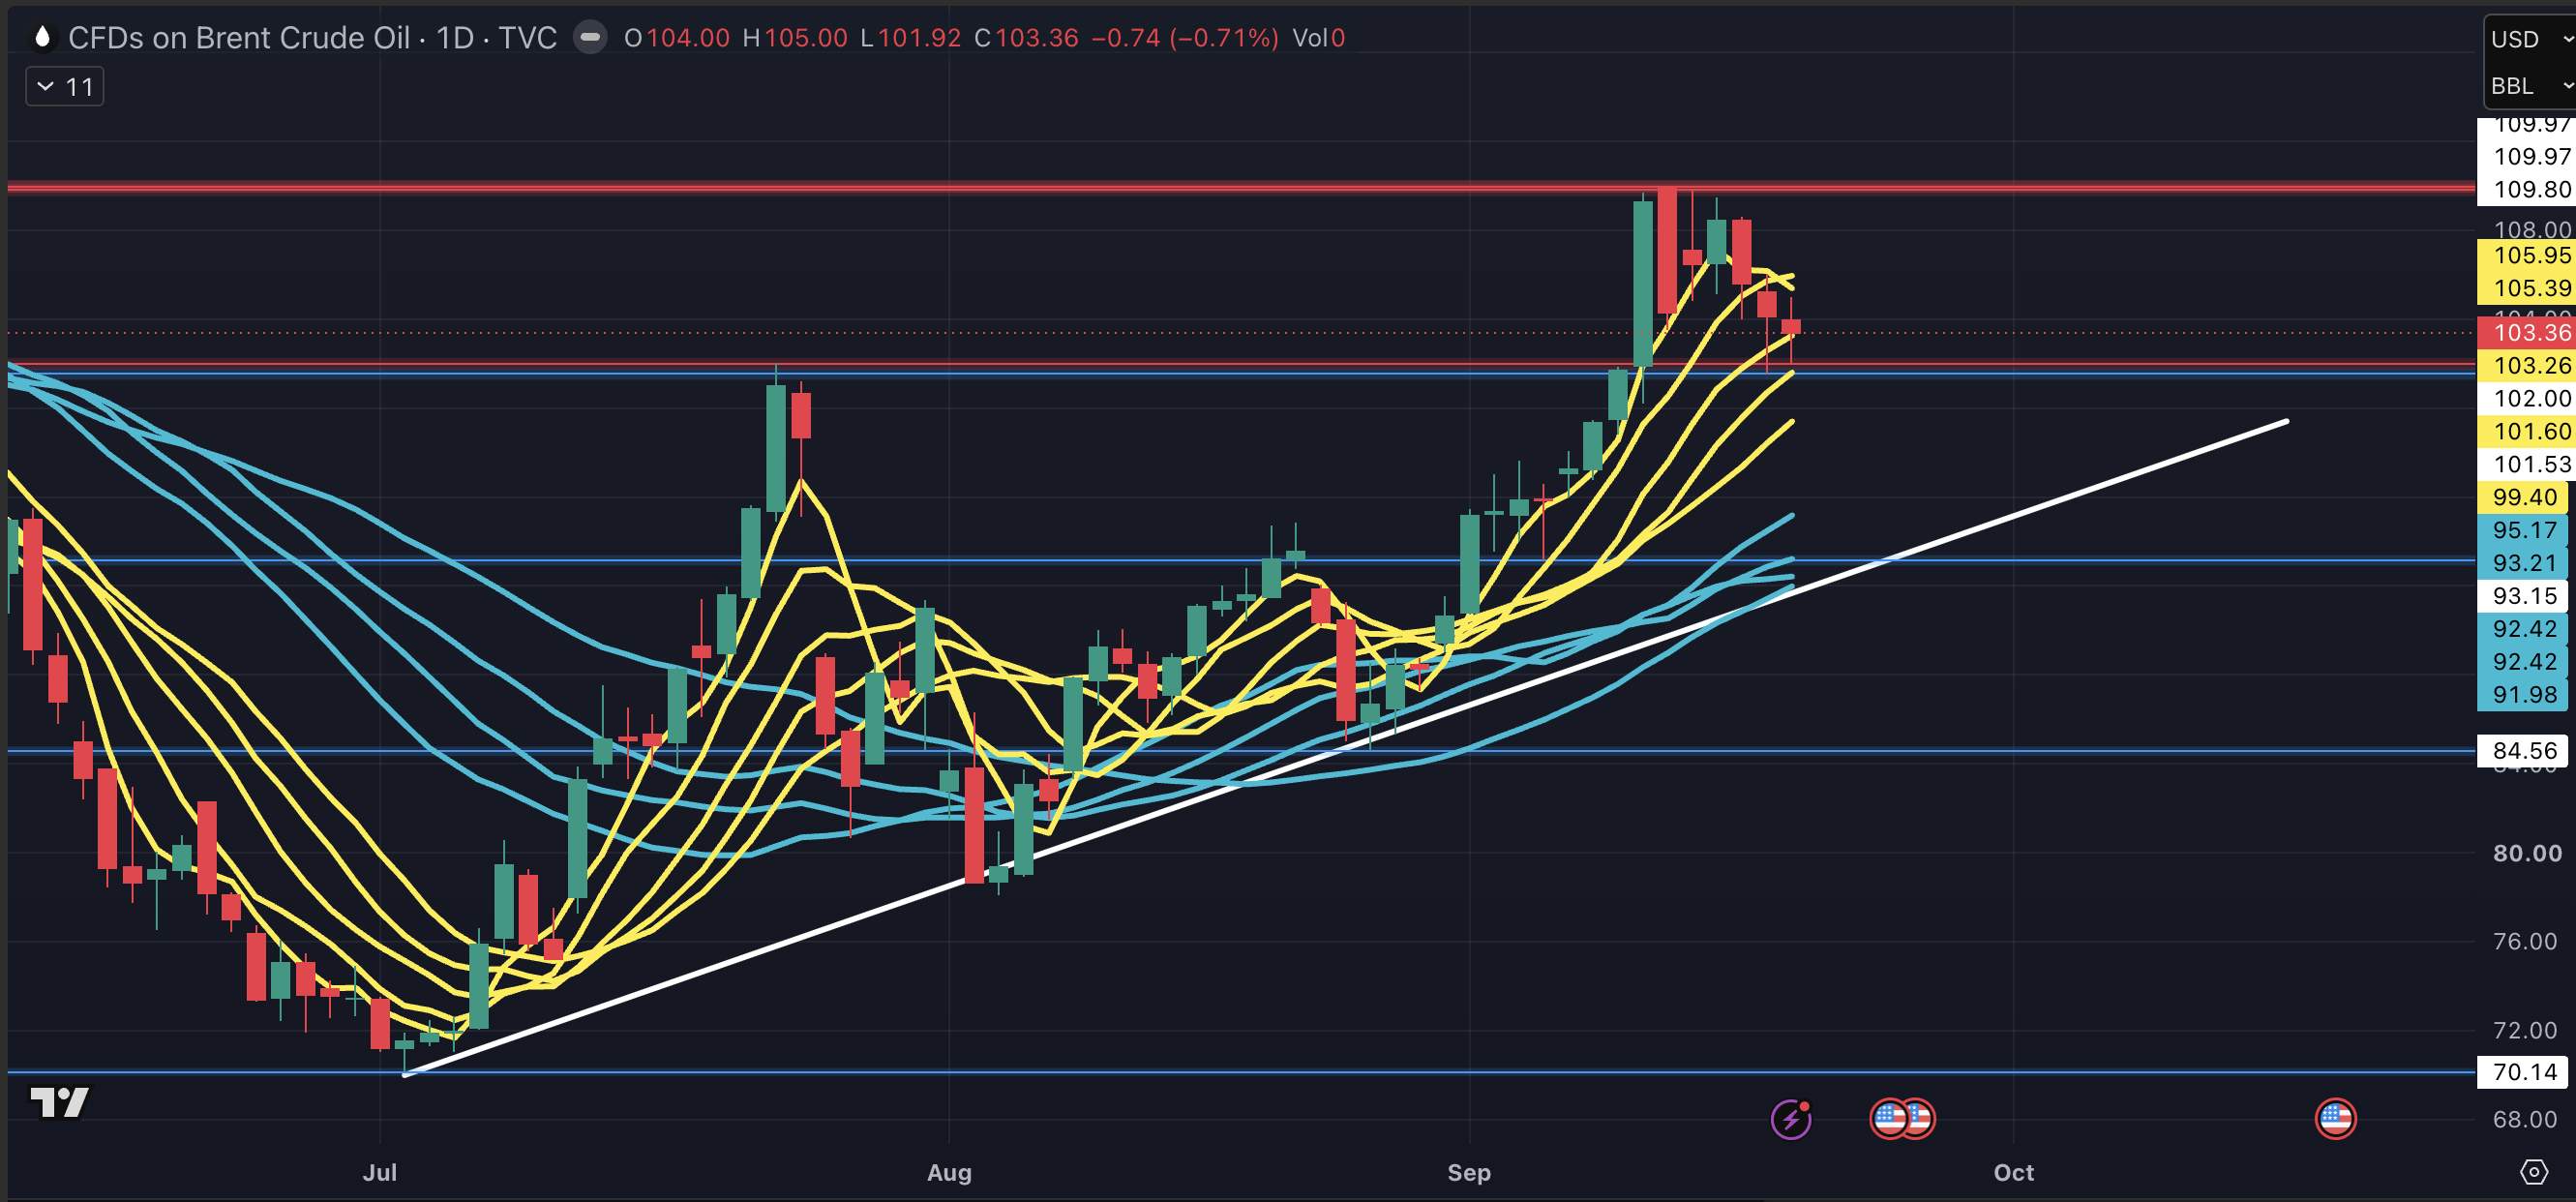
Kung magpapatuloy ba ang pagtaas ng mga presyo ng krudo ay depende sa laki ng aktwal na pagkawala ng eksport, ang bilis ng pag-ubos ng imbentaryo, patakaran ng OPEC+, kilos ng US strategic reserves, at mga pagbabago sa pandaigdigang demand. Gayunpaman, ipinapahiwatig ng kasalukuyang sitwasyon na nagbago na ang estruktura ng volatility ng merkado.
Kung mapapaayos nang maayos ang East-West Pipeline, magpapatuloy ang Yanbu sa pagkarga ng mga cargo, at hindi lalala ang mga kondisyon sa shipping sa Red Sea, maaaring bumaba ang mga presyo ng langis habang nawawala ang mga panandaliang risk premium. Ngunit kung mas mabagal ang progreso ng pagkumpuni kaysa sa inaasahan, o kung mahigpitan muli ang shipping sa Bab el-Mandeb, maaaring magsimulang isama ng mga merkado sa pagpepresyo ang mas matinding senaryo ng pagkaantala sa suplay.
Para sa mga trader, ang mga sumusunod na indicator ay nararapat na bigyan ng malapit na pansin:
-
Ang mga pinakabagong update ng Saudi Aramco tungkol sa pagkumpuni ng pipeline at mga iskedyul ng eksport
-
Ang mga volume ng pagkarga sa Yanbu at mga trend sa imbentaryo ng crude storage
-
Datos ng transit ng mga barko para sa Strait of Hormuz, Red Sea, at Bab el-Mandeb
-
Kung lumalawak ba ang time spreads ng Brent crude sa pagitan ng front-month at deferred contracts
-
Mga tanker freight rate, war-risk insurance premium, at mga spot differential ng krudo sa Middle East
-
Kung kaya bang balansehin ng mga imbentaryo ng crude at refined-product ng US ang mga alalahanin sa suplay
Konklusyon: Hindi Kakulangan sa Krudo ang Problema ng Oil Market—Ito ay Kakulangan sa Kakayahang Maihatid Ito nang Ligtas
Ang mahalagang isyu na dapat na muling tasahin ng mga merkado ay ang mga backup system ng pandaigdigang crude supply chain na isa-isang nasusubok.
Kapag naantala ang Strait of Hormuz, inaasahang magbibigay ang East-West Pipeline ng Saudi Arabia at ang Yanbu Port ng alternatibong kapasidad sa eksport. Ngunit kapag ang pipeline na ito ay atakehin din at ang ruta sa Red Sea ay harapin ang dagdag na presyon, mawawala sa pandaigdigang oil market ang higit pa sa isang solong export stream—mawawala rito ang kanyang buffer laban sa hindi inaasahang mga krisis.
Sa panandaliang panahon, malamang na mananatiling lubos na sensitibo ang mga presyo ng langis sa progreso ng pagkumpuni at mga geopolitical headline. Sa medium term, kung ang mga pangunahing shipping lane at pasilidad ng enerhiya ay magpatuloy na tarehin, maaaring kailanganing tanggapin ng crude market ang mas mataas at mas patuloy na geopolitical risk premium.
Upang subaybayan ang volatility ng krudo at mga potensyal na pagkakataon sa trading na nagmumula sa geopolitical risk, bisitahin ang Bitget at subaybayan o i-trade ang UKOUSD. Bago magtrade, tiyakin na naiintindihan mo ang mga spesipikasyon ng produkto, leverage, mga kinakailangan sa margin, at availability sa platform. Gamitin ang mga stop-loss order at angkop na risk control, dahil ang CFD at leveraged trading ay may malaking panganib at hindi angkop para sa kapital na hindi mo kayang mawala.
Ang lahat ng edukasyon sa trading na ibinigay ng Bitget ay para lamang sa layuning edukasyonal at hindi dapat ituring na payo sa pananalapi. Ang mga estratehiya at halimbawang ibinahagi ay para lamang sa reference at maaaring hindi ipinakikita ang aktwal na kondisyon ng merkado. Ang CFD trading ay may makabuluhang panganib, kabilang ang posibleng pagkawala ng kapital. Ang nakaraang performance ay hindi ginagarantiyahan ang mga resulta sa hinaharap. Mangyaring magsagawa ng masusing pananaliksik at tiyakin na naiintindihan mo ang mga panganib na kasangkot. Ang Bitget ay hindi mananagot sa anumang desisyon sa trading na gagawin ng mga gumagamit.


- Ang East-West Pipeline ay Higit Pa sa 7 Milyong Barrels Kada Araw na Kapasidad
- Ang Pinakakinakatakutan ng Oil Market ay ang Sabay-sabay na Pagkabigo ng Mga Alternatibong Ruta
- Mahalaga ang Bilis ng Pagkumpuni, Ngunit ang Bahagyang Pagbawi ng Kapasidad ay Hindi Nangangahulugang Nawala na ang Panganib
- Sa Panahon ng Drone, Nagbabago ang Mga Kahinaan ng Imprastraktura sa Enerhiya
- Para sa Mga Presyo ng Langis, ang $100 ay Maaaring Hindi ang Wakas—Maaari ito ang Simula ng Mas Malaking Volatility
- Konklusyon: Hindi Kakulangan sa Krudo ang Problema ng Oil Market—Ito ay Kakulangan sa Kakayahang Maihatid Ito nang Ligtas