
8月のPCEインフレ率「見かけの鈍化」の背景:方法論の修正はFRBの利上げ方針に影響するか?

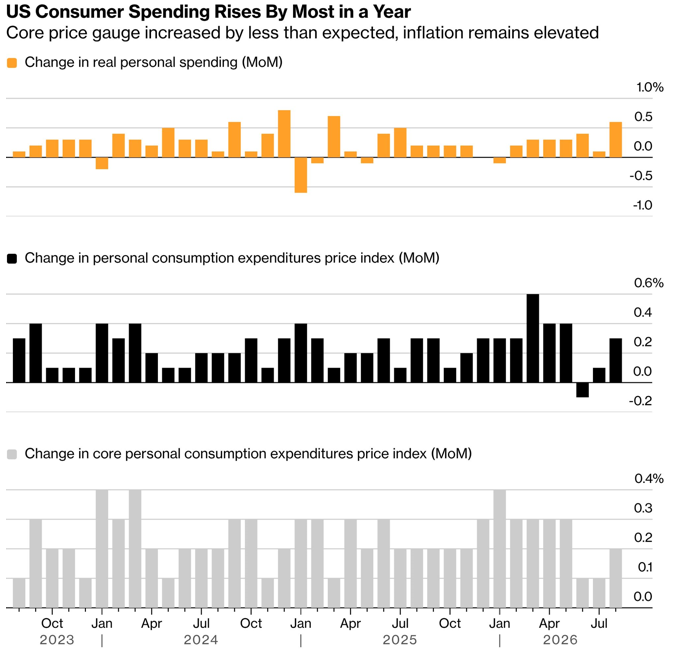
9月30日、アメリカ商務省経済分析局(BEA)は8月のPCEデータを発表しました。コアPCEは前年比3.01%上昇し、市場予想の3.3%を大きく下回りました。前月比は0.25%の上昇で、これも予想の0.3%より低い結果となりました。全体のPCEは前年比3.4%上昇し、修正前の3.7%から明らかに下方修正されています。
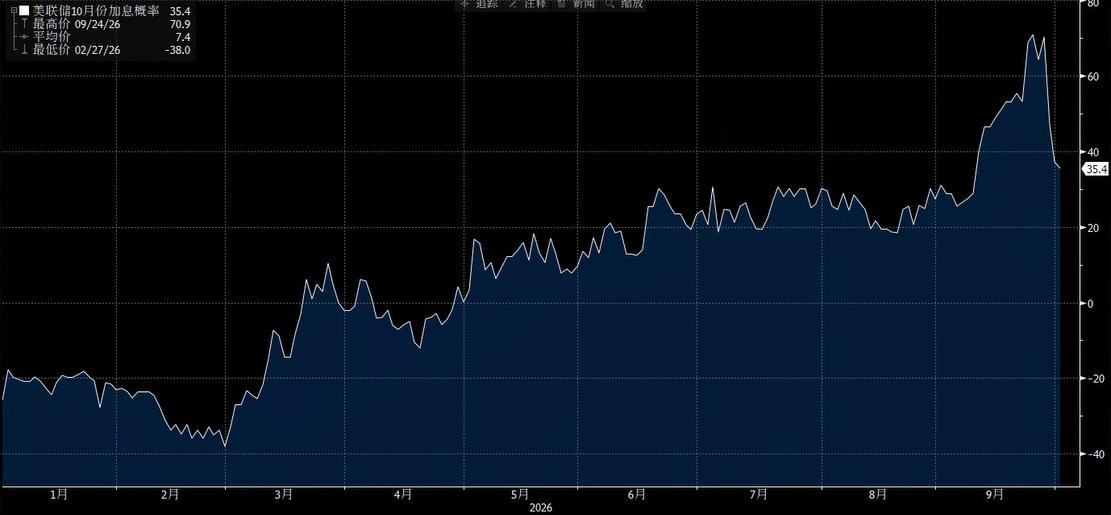
データ公表後、市場は迅速にFederal Reserveによる10月の利上げ予想を引き下げました。OIS市場のデータによると、10月利上げの確率は以前の70%以上から約35%まで大幅に低下しました。
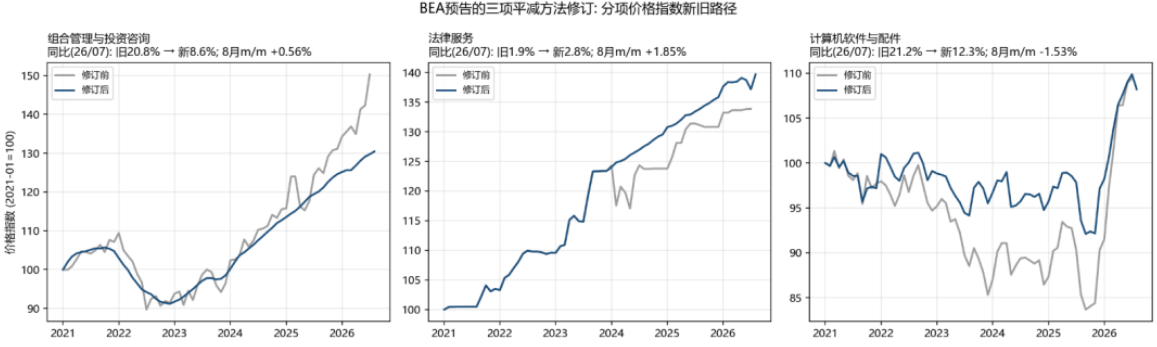
しかし今回のPCEデータが市場予想を下回った主な原因は、BEAによるPCE価格指数の統計方法の年次改訂であり、インフレ圧力の急速な鈍化ではありません。BEAは2021年以来の過去データを遡って修正し、ポートフォリオ管理と投資アドバイザリー、コンピューターソフトウェアおよび周辺機器、法律サービスの3項目について価格デフレ方法を調整しました。
修正後、7月のコアPCEは前年比3.34%から大幅に2.98%に下方修正され、36bpの低下となりました。この減少幅は市場予想を大きく上回っています。ポートフォリオ管理は20.8%から8.6%に下方修正、ソフトウェアおよび周辺機器は21.2%から12.3%に下方修正、法律サービスは1.9%から2.8%に微上方修正されました。3ヶ月の年率換算では、8月のコアPCEインフレ率はすでに2.0%に鈍化し、Federal Reserveの長期目標に直接到達しています。
この調整を8月に類推し、旧統計基準に戻すと、コアPCE前年比は約3.31%で、市場予想の3.3%とほぼ一致します。市場予想に対し修正後の数値は約0.29ポイント下回っており、ポートフォリオ管理の方法調整が約-0.17ポイント、ソフトウェアおよび周辺機器が約-0.12ポイント、法律サービスが約+0.02ポイント、その他修正が約-0.03ポイント貢献しています。実際に当月の経済基礎による予想超過分は約+0.01ポイントのみです。
基準が変わっただけで、インフレは冷え込んでいない
つまり、8月のコアPCEが予想を下回った要因はほぼすべて統計基準の変更によるものです。BEAは3つの重要項目でデフレ方法を調整しました:従来のポートフォリオ管理では資産価格の上昇をサービス価格に含めていましたが、新しい方法では雇用と労働時間による数量外挿となり、資産規模の変動が価格に含まれなくなりました。ソフトウェアにはより多くのPPI合成指標が導入され、以前の異常な上昇率の重みが下げられました。法律サービスでは逆の調整が行われましたが、その幅は小さくなっています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
BUZZ:「MetaはAppleから大きなシェアを獲得したいと考えている」とNeedhamは述べています
世界的な債券市場の嵐の中で、韓国は国債の発行を減らし、日本は年間国債の総発行量を適切に管理すると表明しました。
世界的な債券市場の売りが続く中、韓国は10月の国債発行額を当初予定より5兆ウォン削減し、12兆ウォンと発表し、必要に応じてさらに供給を圧縮する可能性があると表明しました。また、日本の高市早苗首相は、年度の国債総発行額を適切に管理すると同日に発言しました。本日、米国債利回りは5.3%を突破し、2002年以来の最高水準となり、英国債は6%を上回り、1998年以来の高水準となっています。
BUZZ-ケープ発電所が予定より早く商業運転を開始し、Fervoの株価が上昇
ユーロ圏の9月製造業PMIが52か月ぶりの高水準を記録、需要回復でインフレ圧力が再浮上
暗号資産価格
もっと見る


