
機関が金の短期平均価格予測を引き下げ、来年第二四半期に5000ドルに戻ると述べた

汇通网9月29日讯—— 中東情勢の緊張が原油価格と米国債利回りを押し上げ、金・銀価格は大きく下落し、共に重要なサポートラインを割り込んだ。BMOは金と銀の短期価格予想を引き下げたが、長期的な平均価格は大幅に上方修正した。通貨の価値下落やアジア主要国の金購入など、構造的要因が実質利回りによる金価格への影響を弱めていると指摘している。銀は太陽光発電分野での銀消費削減技術の進展により産業需要が減退し、今後しばらくは金よりもパフォーマンスが劣ると見込まれる。
中東情勢の緊張が原油価格を押し上げ、市場ではインフレ懸念が再燃し、より積極的な利上げ観測が織り込まれる展開となった。その結果、貴金属市場は下落圧力に晒されている。10年米国債利回りは5.20%を突破し、20年ぶりの高水準を記録。金・銀は共に重要なサポートを割り込んだ。債券利回りの上昇は、無利子資産である貴金属の保有コストを高め、投資需要を弱めている。
短期的にマイナス要因が集中するなか、モントリオール銀行資本市場(BMO Capital Markets)は第4四半期の最新予測を発表した。
金価格の短期平均予想は下方修正、長期目標は大幅上方修正
2026年最後の四半期を見据え、BMOのコモディティアナリストは金の3ヶ月価格予想を引き下げる一方、長期的な見通しでは著しく楽観的となった。同行は9月28日(月)に最新の第4四半期予測を発表し、金の四半期平均価格を1オンスあたり4650ドル程度と予測。従来の4750ドルから2%下方修正した。また、予測のタイミングも調整し、
今回の予測で最大の変化は長期的な評価にある。カナダの銀行であるBMOは、金の長期平均価格予想を4000ドル/オンスに引き上げ、従来の3100ドルから29%も高めた。アナリストは、米国のインフレ連動国債(TIPS)の利回りが急騰し、世界の中央銀行が利上げ局面に入ったなかでのこの予測調整は一見矛盾に感じられるが、
二大ロジックの対立が金価格を主導、金は実質利回りから徐々に脱却
BMOの分析によれば、短期予測は引き下げたものの、2026年残りの期間においても金には非対称的な上昇リスクが残されている。
アナリストは、資産配分の中で金の優先度は高いとし、貴金属が実質利回りから徐々に切り離される中で通貨価値の下落や de-dollarization がより重要なドライバーとなり、金価格は秩序だった緩やかな上昇が期待されると分析。年末の金価格の動向は、2つのロジック、すなわち「通貨価値の下落トレード」─金利上昇と期間プレミアムの上昇は財政の持続可能性への懸念を背景にしており金にとって好材料─と、従来型の「機会コストトレード」─金利上昇が金価格を圧迫する─のせめぎ合いで決まると指摘した。
アナリストは、現在のFRBによるタカ派的な発言は足元で政策信認を一時的に回復させているものの、通貨価値下落への懸念は再燃しやすく、原油価格が更に大幅高とならない限り、金価格リスクは上向きに傾いており、第4四半期4650ドルの平均価格予想を維持すると述べている。
銀は短期的に逆風、太陽光発電の銀消費削減技術が長期需給バランスを変化
銀も金と同様に短期的な逆風に晒されているが、BMOは金価格の上昇が銀価格を牽引するとみている。第4四半期に入り、BMOは今後3ヶ月の銀の平均価格を1オンスあたり67.40ドルと予想し、従来の71.40ドルから引き下げた。機関の予測では、来年第1四半期の銀価格の上昇ペースは鈍化し、平均69.30ドル(従来73.50ドル)となる見通し。
アナリストによれば、銀分野では材料節約技術の実用化が予想以上に早く進み、太陽光発電設備の設置増加ペースが鈍化し、インダストリアル部門での需給バランスが緩み、今後数四半期は銀のパフォーマンスが金を下回る可能性が高い。長期では、BMOは銀の長期平均価格を47ドル/オンスに引き上げ、元の36ドルから31%引き上げた。年末銀価格の核心ドライバーは、依然として太陽光産業からの産業需要だ。
2025年前までは、太陽光発電業界では銀使用削減技術の恩恵がほぼ出尽くしたとの見方が一般的だったが、今年1月に銀価格が120ドル/オンスを超えて急騰し、これまでの見通しを覆す展開となった。中国国内の多くの太陽光発電企業は銀使用量削減策を打ち出し、細いメタライズドグリッドラインの採用、銀ペーストの使用量削減、銅代替比率の引き上げ、銅メッキ銀ペーストの開発などを通じて銀消費量を減らしている。現在、これらの技術は徐々に普及し、市場では長期的な銀の1ユニット当たり消費量予想が大きく下方修正されている。
まとめ
総括すると、中東紛争による原油高と米国債長期利回り急騰が重なり、金・銀は短期的に大幅な調整を強いられ、価格は重要なサポートを割り込んだ。BMOは金銀の第4四半期短期価格予想は引き下げる一方、長期的な価格中心値を大幅に引き上げた。根拠となるのは、財政の不均衡や通貨下落、アジア主要国による金の継続的な買いが、実質利回りによる金価格への抑制効果を弱めている点である。銀については、太陽光発電分野での銀使用削減技術の進展が需要の弾力性を削ぎ、当面は金を下回る可能性が高い。
今後の相場で焦点となるのは、米国債の期間プレミアムが再び上昇するかや、太陽光産業における銀減量技術の導入ペースだ。投資家は米国債利回り、アジア主要国の金現物需要、太陽光発電分野での技術進展の動向を継続的にフォローする必要がある。
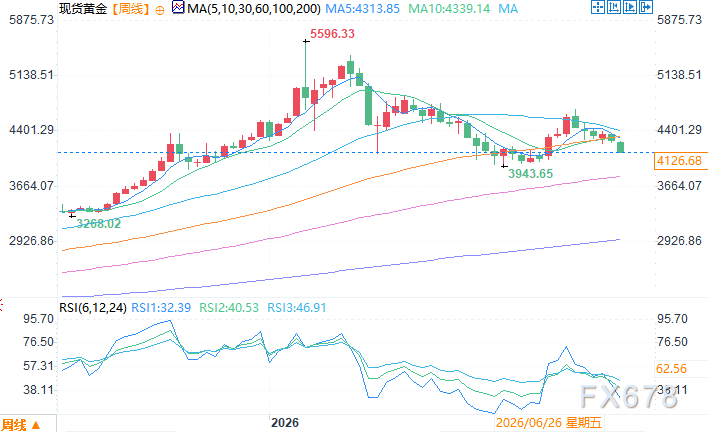
現物金 週足チャート 出典:易汇通
東八区9月29日13:08 現物金 価格 4128.68ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米連邦準備制度は6対1の投票でストレステスト改革を承認:資本要求の変動性が半減、唯一の反対票はレジリエンスの低下を警告
米連邦準備制度理事会は、透明性を向上させ、資本要件の変動性を約50%削減することを目的とした2つの最終規則を正式に承認しました。新しい規則では、ストレステストのシナリオについて公開で意見を募集し、2年連続でのテスト結果の平均値を資本バッファーの計算に使用することが定められています。この平均値の仕組みは2028年に施行されます。今回の改革は銀行業界が長年にわたり取り組んできた成果であり、業界団体は歓迎の意を示しています。しかし、理事のBarrらの批判者は、この改革によってストレステストの拘束力が弱まり、銀行システム全体のレジリエンスが低下すると警告しています。

新思科技(Synopsys)は OpenAI とチップ設計AIの協力を達成し、株価は一時7%超上昇
シノプシス(Synopsys)はOpenAIと複数年に渡る法的拘束力を持つ契約を締結し、共同でチップ設計タスクを担うよう特別に訓練・調整されたGPT-Synopsysモデルを開発することになった。OpenAIはSynopsysに対してツールライセンスのサブスクリプション費用を支払い、両社は顧客が本製品を利用してチップ設計を改善した効果に応じて収益を分配する。
Bitget UEX 日報|PCEが予想を下回る;テクノロジー株が反発;HPEが12億ドルのAI注文を獲得(2026年9月30日)
ウォール街はPCEをどう見ているのか?ゴールドマン・サックスはFRBの利上げ予想時期を延期
予想を下回る8月の米国PCEデータ発表後、ゴールドマン・サックスはFRBの2度目の利上げ予想時期を10月から12月に延期し、最終的にさらなる利上げが不要とFRBが判断する可能性も排除しないと述べました。「新しいFRB通信」Timiraos氏は、PCEが既知のインフレ再加速傾向を変えるものではないと指摘しました。現在、市場は10月利上げの確率を39%と織り込んでおり、PCE発表前の45%から低下しています。12月の利上げ確率は90%です。2年米国債利回りはPCE発表後わずかに下落した後回復し、10年債の利回りは上昇を続けています。
暗号資産価格
もっと見る


