
モルガン・スタンレー:なぜストレージを買う方がCPUを買うよりリスク・リターン比が良いのか?

AIエージェントの波がCPUの需要増加を加速させていますが、モルガン・スタンレーは、インテルやAMDを直接ポジションするよりも、MicronやSanDiskといったメモリ銘柄によってこの流れを捉える方が、より良いリスク・リターン比率になると考えています。
トレーディングデスク追風によると、モルガン・スタンレーは4月20日に発表した半導体業界レポートで、インテルのサーバールートマップに直面する短期的な課題とファウンドリ戦略の不確実性、さらにAMD株価が主にGPUではなくCPUの要因によって動いている現状が、CPU株に直接強気投資する論理を複雑化させていると指摘しています。
また、メモリはCPU需要加速の直接的な受益者であるだけでなく、HBMやエンタープライズSSD(eSSD)需要の爆発など複数の構造的成長トレンドからも恩恵を受けることも指摘しました。
ハイパースケールクラウド事業者のデータセンターメモリ需要は少なくとも2027年末まで逼迫が続き、供給ギャップはまだ初期段階です。同時に、メモリ供給業者と顧客の間では長期購買契約が急速に進展しており、実質的な前払いキャッシュフロー流入が見込まれています。
CPU需要加速、しかし直接的な恩恵ルートには複雑性が潜む
CPUの長期成長率は約30〜40%と見積もられており、歴史的な平均水準を大幅に上回る一方、市場がGPUに期待する成長ペースにはまだ及びません。
供給サイドでは、インテルの生産能力は明らかに不足しています。需要側の加速と供給側の制約が並行することで、全体トレンドを数量的に評価することはさらに困難になっています。
さらに重要なのは、インテルとAMDの両社にとって、サーバービジネスが収益見通しのコアであるにもかかわらず、両社株価のバリュエーションドライバーはサーバーCPU単体に依存していない、という点です。インテルの投資テーマはむしろファウンドリに向けられ、AMDの長期ストーリーの中心はGPUです。
こうした現実から「CPUサイクルが良ければCPU株を買う」という単純な等式が成り立たない状況です。
インテル:サーバー価格上昇の論理は成り立つが、ロードマップには依然として懸念
インテルの目標株価引き上げの論理は、サーバー平均販売価格(ASP)の上昇と出荷台数増加にあります。インテルのデータセンター&AI事業(DCAI)が2026年に約218億ドルの収益を達成すると予測しており、前年比で約30%増、サーバーユニット出荷台数が14%増、ASPが20%増と見込んでいます。
ただし、インテルが実際にAMDから市場シェアを奪い返す可能性は高くありません。インテルの次世代サーバープロダクト「Diamond Rapids」には明らかな弱点があるとされ、業界チャネルから直接ネガティブな評価が出ています。
一方、AMDのVeniceプラットフォームは「明確な大きな進歩」と見なされており、TSMCのN2プロセスを採用していることから供給面でも問題がなく、インテルが自前のファブによってシェア奪回するロジックは成立しません。
同時に、インテルのPC事業には下押し圧力が予測されており、2026年にはデスクトップ向け収益が前年比-16%、ノートパソコン向けが-8%と見積もられ、GPU価格上昇によるDIY市場の縮小やAMDの継続的なシェア拡大といった要因が重しとなります。
また、インテルのファウンドリ事業の長期的な見通しにはなお懐疑的であり、DCFがプラスに転じる可能性は「依然として遠い」ものの、Terafabとの提携関係には一定の注目を払っています。
AMD:製品の優位性はあるが、真の株価ドライバーはGPU
AMDはサーバーCPU市場でより高い製品競争力を持ち、CPU景気循環の恩恵をより享受する存在であり、今後も汎用CPU市場でのシェア拡大が予想され、Veniceプラットフォームがさらにその優位性を強固にするでしょう。
しかし、AMD現在の株価のコアとなる矛盾は、2030年の売上目標の大部分がGPU由来であるため、GPU事業の改善こそが株価上昇の鍵となるという点です。
前四半期の経験もこの認識を裏付けており、サーバー事業は好調だったものの、市場の注目がGPUに集まっていたために株価は大きく反落しました。
粗利益率に関しては、経営陣は第1四半期以降の推移に慎重な姿勢を示しており、これはAMDが一部CPUをGPUエコシステム拡大のために割り当てる必要があり、ターゲット割引圧力が発生して全体的な収益体質の改善幅が制限される公算があるためです。
メモリ株:低バリュエーションに多重な恩恵、リスク・リターン比最良
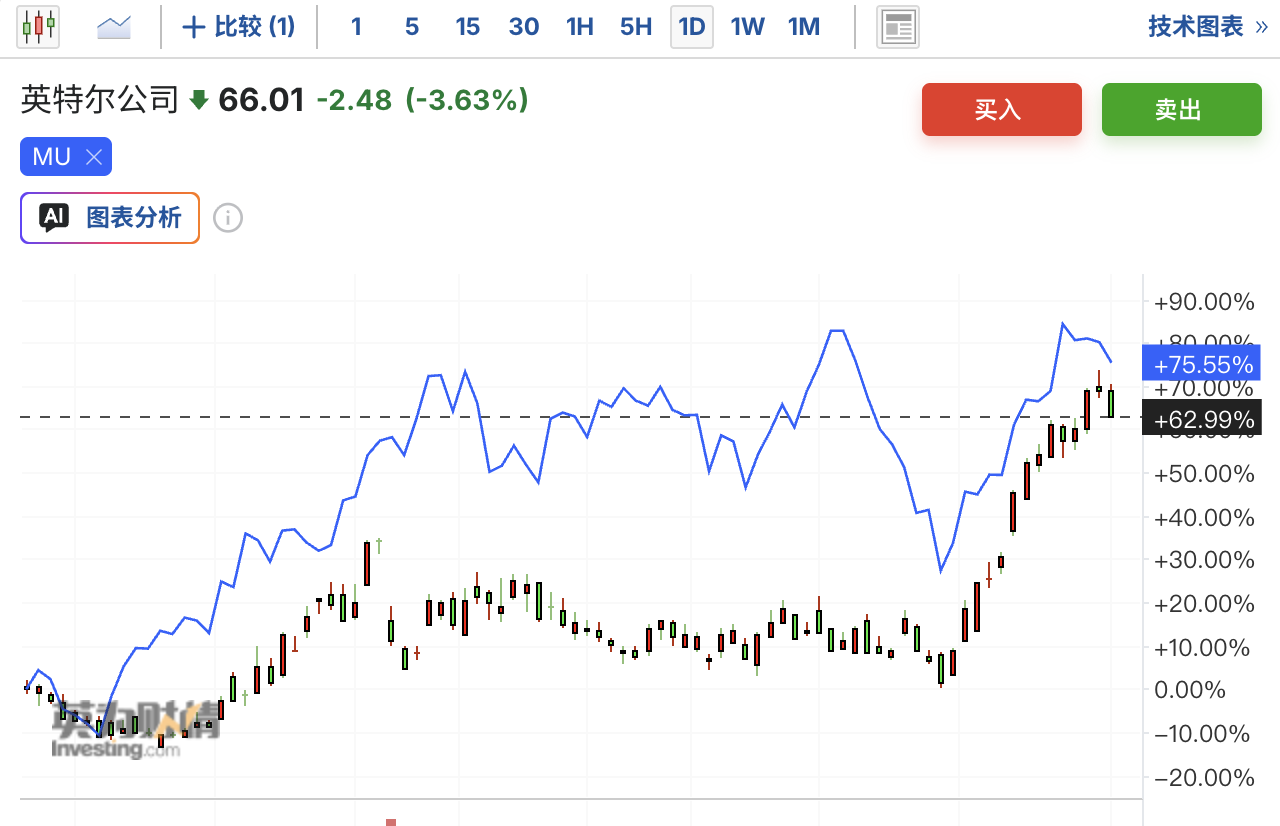
MicronとSanDiskはCPU・AI需要のトレンドを捉えるための最優先銘柄であり、評価面の優位性が明確です。レポートによると2026年予想のPERはMUで約5.7倍、SNDKで約11.5倍となっており、上昇余地も読みやすいとしています。
需要サイドでは、ハイパースケールクラウド事業者が少なくとも2027年までデータセンターメモリ需要を満たせず、需給ギャップは「非常に初期段階」にとどまっている。
現物価格が時折軟化する(例えばリテール向けアフターマーケットモジュールなど)状況は、データセンターでの構造的な不足とは無関係であり、参考にならないと見られています。
長期契約に関して、今年は大量キャッシュ流入や繰延収益という形で、前払い契約が実際に履行されている証拠がはっきりと現れると予想される。
Micronの目標株価は520ドル、SanDiskの目標株価は690ドルで、いずれもオーバーウェイト(強気)レーティングを維持。AIエージェントがCPU需要加速を導くとの認識を前提に、メモリ株が最も優れたリスク・リターン比を提供するとしています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AIの評価に対する意見の相違が激化!Anthropic IPO:熱狂的なシリコンバレーは2兆ドルを主張、冷静なウォール街は1.5兆ドルだけ認める
AnthropicのIPOの評価についての議論は、シリコンバレーとウォール街の間の価格設定のギャップを明らかにしています。シリコンバレーのベンチャーキャピタリストたちは依然としてAIの成長に高値で投資しており、一部の投資銀行は初期段階で約2兆ドルの評価額を議論しています。一方、ウォール街の公開市場の機関は、高金利、計算能力への資本支出、継続的な資金調達の圧力に注目し、1.5兆ドルの評価に傾いています。
マイクロン(MU.US) 第4四半期カンファレンスコール:経営陣が「需給バランスのタイミングは見えない」と強調、来年の出荷の75%はすでに確定、2028年は2027年よりもさらに逼迫する
マイクロン・テクノロジー(MU.US)の経営陣は第4四半期の電話会議で楽観的なメッセージを発信し、AIによるメモリ需要が引き続き力強いこと、2027年および2028年に供給と需要が逼迫した状態が維持されると述べました。
Museを体験した後、Airbnbを全て売却しました
Airbnbに多額を投資していたベテランのアナリストが、Meta AIのアプリMuseをわずか10日間体験した後、Airbnbの持ち株をすべて売却する決断を下しました。彼によると、Museは彼の好みを理解するだけでなく、Airbnbを経由せずに直接宿泊予約もでき、その価格は60%も安くなるとのことです。AIエージェントが価格比較や予約の変更・キャンセルを自動で行い始めることで、インターネットプラットフォームが依存してきた「トラフィックの堀」が脅かされ、「能動型EC」の時代が幕を開けつつあるのかもしれません。
ゴールドマン・サックス:AIはまず苦しみ、その後に甘さが来る
暗号資産価格
もっと見る


