
「深度おすすめHALO取引開始から1ヶ月未満、高盛が過度に上昇した『HALO関連銘柄』の一部を空売り推奨」

ゴールドマン・サックスはわずか1か月足らずで希少な戦略転換を遂げました——HALOのコンセプトを投資家に積極的に売り込んでいた姿勢から、急にその中で“過剰に上昇した”構成銘柄をショートする動きへ。これは重資産取引の混雑度への懸念を反映しています。
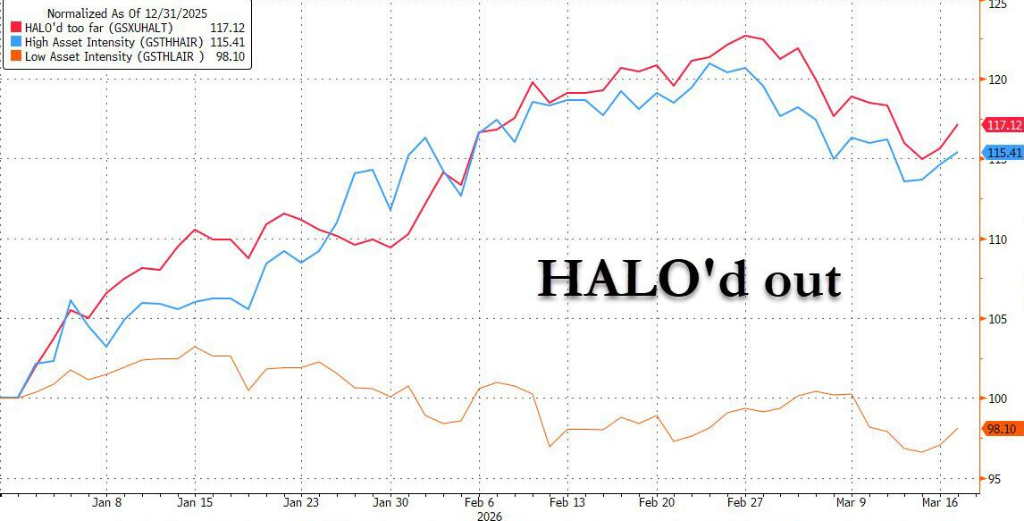
火曜日、ゴールドマン・サックスのテーマ取引チーム責任者であるFaris Mouradは最新レポートで、ショートバスケットGSXUHALTを発表しました。これは、資産密度が高いにもかかわらず、利益成長の見込みがゼロかマイナスでありながら、HALO相場の上昇と共に株価が大幅に高騰した米国企業を狙ったものです。ゴールドマン・サックスは、重資産株への市場の熱狂が区別なく進んでおり、一部銘柄の上昇幅はファンダメンタルズから大きく乖離していると考えています。
この転換が市場にもたらす直接的な意味は、HALO取引の蜜月期がすでに終わった可能性があるということです。ゴールドマン・サックスのデータによると、GSXUHALTバスケットは2月末にピークを打った後、下落し始めており、同社はこのショートポジションを同社が推奨するテーマごとのロング機会と組み合わせて運用することを勧めています。
1か月前:ゴールドマン・サックスはHALOを強力推奨、重資産ストーリーがウォール街を席巻
時間を2月24日に戻すと、ゴールドマン・サックスのグローバル投資リサーチ部門がレポート「HALO効果:AI時代の重資産、低淘汰」を発表し、摩根大通など主要銀行と共に投資家へHALOコンセプト——Heavy Assets(重資産)とLow Obsolescence(低淘汰率)の組み合わせ——を積極的に推奨していました。
当時のロジックは明快かつ力強いものでした:AIの急速な台頭が軽資産業界へ二重の衝撃を与えている。一方では、AIがソフトウェアやITサービスなどの業界の利益率予想を覆し、市場はこれら業界の最終価値を再評価し始めました。もう一方で、テクノロジー企業は算力競争優位性を維持するために、前例のない資本支出サイクルを開始しました——ゴールドマン・サックスのデータによれば、米国の5大テク企業は2023年から2026年の間に約1.5兆ドルの資本支出を見込んでおり、2026年単年の支出だけでも6,500億ドルを超える見通しで、AI時代以前の歴史的合計を上回ります。
当時のゴールドマン・サックスのデータも印象的でした:2025年以来、同社の重資産ポートフォリオ(GSSTCAPI)は軽資産ポートフォリオ(GSSTCAPL)を累計で35%アウトパフォームしています。マクロ的には、より高い実質金利、地政学的な分断、サプライチェーンの再構築が、重資産株の構造的な追い風とみなされていました。
急転換:市場は区別なく追いかけ、一部重資産株の上昇はファンダメンタルズから乖離
しかし、わずか1か月後、ゴールドマン・サックスのスタンスは大きく変化しました。
Mouradは最新レポートで、GSXUHALTバスケットがカバーする企業群は、重資産総合相場に追随して株価が上昇したものの、自身は利益成長期待がなく、リターンも高品質HALO銘柄に明確に劣る企業であると指摘しています。つまり、市場は“AI絶縁”属性を追い求めるなか、すべての重資産株に区別なく資金を流し込み、質の良し悪しを問わなくなりました。
その見方を裏付けるデータ:GSXUHALTバスケットの上昇幅は、実際には高品質重資産バスケット(GSTHHAIR)を超えており、低リターン・成長なしの重資産株が、競争の壁を持つ真の同類銘柄よりも上回っています。同時に、このバスケットは昨年末までは利益予想と株価が連動していましたが、その後明らかな乖離が生じました。
ゴールドマン・サックスはGSXUHALTの構成銘柄を選定する際、Russell 1000指数の中から資産密度の高い業種の会社を選び、かつ衛星、ロボット、量子コンピューティング、AIなど長期トレンドに関連する銘柄をすべて除外しました。そして年初からの上昇が著しい一方、利益予想が横ばいまたは下方修正された銘柄のみを残しています。このバスケットの平均資産密度比率は約1.4です。
バリュエーション指標:重資産プレミアムは歴史的に中〜上位水準
ゴールドマン・サックスは先月のリサーチで、現在重資産株が軽資産株に対してバリュエーション・プレミアム状態で取引されていることを指摘しています。先月時点で重資産株のPERプレミアムは約3%、過去数十年の62パーセンタイルに位置しており、2004年、2012年、2022年のピークほどではないものの、すでに割安とは言えません。
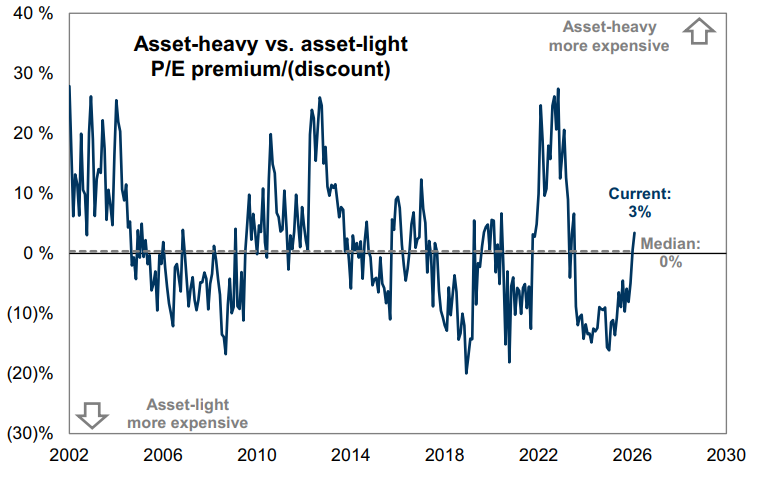
昨年11月以降、ゴールドマン・サックスの業種中立型重資産バスケット(GSTHHAIR)は、軽資産バスケット(GSTHLAIR)を累計で約20%アウトパフォームしています。この重資産の強い動きは、ゴールドマン・サックスによれば、“AI絶縁”資産への投資家の強い需要に根差している——つまり、AIによる破壊が難しく、長年劣後していた実物資産系株を探そうという動きです。
ゴールドマン・サックスはGSXUHALTのショートポジションを、同社が推奨するテーマ性ロング機会と組み合わせることを勧めています。レポートでは、直近の市場調整が、グローバル株式市場で“解放日”以来最大規模の「押し目買い」機会を創出したと指摘し、ファンダメンタルズのない重資産株をショートする一方、長期トレンドの支援がある方向でロングエクスポージャーを構築できるとしています。
この戦略転換の背後には、ゴールドマン・サックスによるHALO取引内部での分化という明確な判断があります——すべての重資産株が持つべき価値ではなく、本当に競争壁を備え、利益成長力がある銘柄と、“重資産”というラベルだけで便乗している銘柄を、区別して対応する時が来ているのです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
安全論争が高まる中、Nvidia(NVDA.US)がエンジニアリング対策を公開!二重層AI安全プラットフォームがエージェントの権限と異常な行動に直接対応
Nvidiaは「オープンインテリジェントエージェントセキュリティプラットフォーム」と呼ばれる二重AIセキュリティプラットフォームを発表しました。このプラットフォームはアプリケーション層、ランタイム層、インフラストラクチャ層の三層アーキテクチャを通じて、AIエージェントに継続的な監視、リアルタイムのポリシー実行、安全なガバナンスを提供します。
小型モデルがクラウドの計算能力需要を奪い、数兆ドル規模のデータセンターへの資本支出が試練に直面
ジェフリーズのレポートによると、小型言語モデルの性能向上とコスト低下により、企業のAI導入がクラウドからローカル化へ移行し、超大規模データセンターへの投資に打撃を与える可能性がある。サーバーの利用率低下や、テック大手による巨額な資本支出と計算能力需要のミスマッチにより、一部のデータセンターは「休眠資産」と化す恐れもある。AI需要自体は依然として存在するが、集中型計算能力の需要規模とその収益性は再評価される局面に直面している。
AIブームが半導体ファウンドリーの構造を再編!UBS:需要の爆発が先端プロセスの増産を加速、成熟プロセスが上昇サイクルに入る
最近のUBSのレポートによると、半導体ファウンドリ市場ではN2(2ナノメートル)ノードのサービス可能な市場規模(TAM)が予想を大きく上回っている。A14(1.4ナノメートル)の生産拡大が加速しており、成熟プロセスの上昇サイクルがすでに始まっている。
1,999ドルの折りたたみ式iPhoneが登場予定、Apple(AAPL.US)は57億ドル超の特許賠償命令に直面
アップルは折りたたみディスプレイとAI事業の強化を進める中、57億ドルを超える触覚技術特許の賠償判決に直面しています。9月25日、カリフォルニア州の連邦陪審が、アップルが一部のiPhoneとApple Watchに使用しているTaptic EngineがTaction Technologyの2つの特許を侵害していると認定しました。
暗号資産価格
もっと見る


