
Pratinjau Laporan Keuangan Q3 Bloom Energy (BE): Verifikasi Pertumbuhan Tinggi yang Didorong oleh Pusat Data AI dan Volatilitas Opsi
 2026/10/22 06:30
🔥 Radar Saham Hot AS Sudah Online! 3 tema utama saham AS + 6 pilihan saham unggulan + 7 kalender peristiwa utama, di mana peluang saham AS minggu ini? Klik tautan untuk melihat 22 22 arah perdagangan sekaligus→
1. Rangkuman Poin Investasi
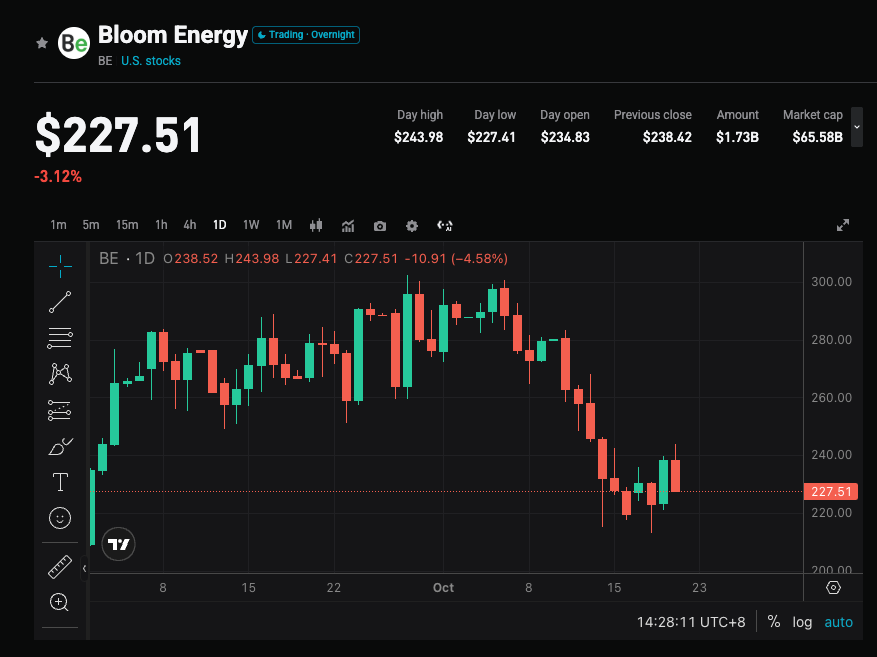
Bloom Energy akan merilis laporan keuangan kuartal ketiga FY2026 setelah penutupan bursa AS pada 22 Oktober 2026. Konsensus pasar Wall Street memperkirakan pendapatan sekitar 1,07 miliar USD (sekitar +106% YoY, dibandingkan periode sama tahun lalu sekitar 519 juta USD), laba per saham disesuaikan sekitar 0,69 USD (sekitar +360% YoY, dibandingkan 0,15 USD). Pasar opsi memperkirakan volatilitas tersirat sekitar 10,7% (mengacu harga penutupan terbaru sekitar 222 USD, rentang sekitar 197-248 USD). Saham perusahaan telah naik sekitar 166% sepanjang tahun ini, pasar sangat memperhatikan apakah permintaan Solid Oxide Fuel Cell (SOFC) untuk data center AI dapat terus dikonversikan jadi pendapatan dan laba, serta apakah panduan setahun penuh dapat kembali dinaikkan.
2. Empat Fokus Utama
Fokus 1: Permintaan Data Center AI dan Proyek Besar Pelanggan Skala Ekstra Besar
Lonjakan compute power AI membawa bottleneck pengiriman jaringan listrik dan turbin gas, fuel cell on-site dari Bloom menjadi solusi pengganti implementasi cepat. Perusahaan telah divalidasi oleh perusahaan cloud utama AS, memiliki kerja sama skala gigawatt dengan Oracle, serta kerangka pembiayaan Brookfield sudah naik ke batas 25 miliar USD. Pasar akan fokus pada pesanan dan ritme pengiriman kuartal ini, serta besar kontribusi pelanggan super besar untuk menunjukkan permintaan sudah bergeser dari “tema” ke monetisasi skala masif.
Fokus 2: Ekspansi Kapasitas dan Peningkatan Rata-rata Harga Jual
Perusahaan mendorong produksi tahunan menuju 2GW (hampir dua kali lipat dari sebelumnya), konten site yang lebih tinggi diperkirakan akan mendorong kenaikan rata-rata harga jual. Lembaga seperti Truist menilai permintaan tahunan yang kuat akan menopang pendapatan dan laba, Baird lebih optimis dengan prospek ekspansi kapasitas hingga 6GW, 8GW bahkan 10GW. Laporan keuangan akan menguji kelancaran peningkatan kapasitas dan kontribusi optimalisasi struktur produk pada margin kotor.
Fokus 3: Profitabilitas dan Inersia “Melebihi Ekspektasi + Peningkatan Panduan”
Perusahaan telah beberapa kuartal berturut-turut mencatat pendapatan dan EPS di atas ekspektasi, pendapatan Q2 sekitar 1,07 miliar USD (naik pesat YoY), EPS disesuaikan sekitar 0,78 USD. Panduan setahun penuh telah dinaikkan ke pendapatan 3,9-4,2 miliar USD, EPS disesuaikan 2,55-2,85 USD. Pasar fokus apakah kuartal ini kembali melampaui ekspektasi jelas dan meningkatkan prospek setahun penuh, untuk memastikan pertumbuhan tinggi berkelanjutan dan bukan hanya puncak pengiriman sekali saja.
Fokus 4: Konsolidasi Valuasi dan Volatilitas Tersirat Opsi
Setelah kenaikan besar sejak awal tahun, valuasi kini cukup tinggi, target konsensus Moderate Buy sekitar 297 USD (implikasi potensi kenaikan sekitar 28-33%). Dalam empat laporan keuangan terakhir, volatilitas absolut rata-rata sekitar 12,95% (tiga kali naik). Volatilitas 10,7% menurut harga opsi menandakan kemungkinan fluktuasi dua arah cukup besar dalam jangka pendek, narasi manajemen tentang pengiriman dan kapasitas untuk semester kedua akan jadi kunci sentimen.
3. Risiko dan Peluang Sisi Sisi
Pemicu Kenaikan:
- Pendapatan dan EPS disesuaikan jauh di atas konsensus (terutama pendapatan mendekati atau melebihi 1,1 miliar USD), serta panduan setahun penuh dinaikkan.
- Detail pesanan baru pelanggan super besar atau proyek skala gigawatt melebihi ekspektasi, jadwal ekspansi kapasitas lebih agresif.
- Margin kotor tetap di level menengah-tinggi (sebelumnya non-GAAP margin kotor sekitar 30%+), menunjukkan efek skala dan pengendalian biaya berlanjut.
Risiko Penurunan:
- Hanya sesuai atau sedikit di bawah ekspektasi, panduan setahun penuh tidak berubah atau bahasa kehati-hatian, menimbulkan profit taking pada valuasi tinggi.
- Konsentrasi pelanggan tinggi (sebelumnya pernah satu pelanggan berkontribusi pendapatan besar), ritme pengiriman melambat atau konversi pesanan tidak sesuai ekspektasi.
- Peningkatan kapasitas atau bottleneck rantai pasok menghambat pengiriman, ditambah volatilitas besar pada saham teknologi yang memperparah koreksi umum.
4. Saran Strategi Perdagangan
Logika Bullish: Jika pendapatan dan laba jauh melebihi ekspektasi, serta manajemen meningkatkan panduan setahun penuh dan merilis pencapaian kapasitas dan kemajuan pelanggan secara positif, dapat memperkuat posisi Bloom sebagai pemasok inti solusi kelistrikan AI, menopang pemulihan valuasi lebih lanjut.
Risiko Bearish: Jika data hanya sesuai konsensus, panduan cenderung konservatif atau detail pelanggan tidak meyakinkan, ditambah valuasi tinggi dan volatilitas opsi, bisa menyebabkan aksi jual mendadak di tengah kenaikan harga saham terkini.
Data Kunci:
- Total pendapatan dan pertumbuhan YoY/QoQ
- EPS yang disesuaikan dan performa margin kotor
- Panduan pendapatan dan EPS setahun penuh apakah dinaikkan
- Progres ekspansi kapasitas dan kontribusi/tren pesanan pelanggan super besar
Saran Operasi: Jika hasil jauh melebihi ekspektasi dan panduan optimis, bisa diperhatikan peluang posisi saat koreksi; jika data lemah atau panduan cenderung lemah, waspadai risiko volatilitas jangka pendek, hindari mengejar harga tinggi. Volatilitas opsi tersirat cukup besar, posisi dan stoploss perlu disesuaikan fleksibel dengan toleransi risiko pribadi.
Disclaimer: Konten di atas hanya sebagai referensi, bukan nasihat investasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Perdagangan AI mengalami pukulan berat! Indeks semikonduktor turun lebih dari 6% saat pasar, Meta turun lebih dari 7%, seluruh rantai industri komunikasi optik mengalami kekalahan total
Pengeluaran modal Meta meningkat, komitmen pengeluaran masa depan sebesar 825 miliar memicu kekhawatiran pendanaan; pasokan Lam Research terbatas, ekspektasi pertumbuhan saham peralatan semikonduktor ditinjau ulang; serangan terhadap Saudi mendorong harga Brent minyak menembus 110 dolar, tekanan inflasi dan perlindungan meningkat, kemungkinan menaikkan biaya investasi masa depan dan mempersempit ruang valuasi. Saham desain chip, manufaktur, peralatan, dan penyimpanan semuanya tertekan, Lam Research turun lebih dari 10% di sesi perdagangan, Marvell turun hampir 9%, AMD turun 8%. Saham infrastruktur komunikasi optik dan AI mengalami pelemahan tajam; Coherent turun lebih dari 10% di sesi perdagangan, CoreWeave turun hampir 9%, Dell turun hampir 8%, SanDisk turun hampir 7%.
Janji pengeluaran Meta di masa depan melonjak menjadi $825 miliar, indikator risiko kredit mencapai level tertinggi sepanjang sejarah
Meta mengungkapkan bahwa hingga akhir September, komitmen belanja masa depan mencapai sekitar 825 miliar dolar AS, meningkat signifikan dibandingkan 700 miliar dolar AS pada bulan Juli. Komitmen ini mencakup 355,7 miliar dolar AS untuk sewa pusat data dan 454,5 miliar dolar AS untuk kontrak komputasi awan. Harga CDS lima tahun perusahaan naik menjadi sekitar 119,3 basis poin, tertinggi sejak go public, dan obligasinya melemah tajam dibandingkan obligasi pemerintah AS. CDS Oracle, Microsoft, dan Broadcom juga naik secara bersamaan, menandakan kekhawatiran pasar terhadap risiko utang di industri teknologi terus menyebar.

Harga emas mengalami penjualan, titik dukungan utama menguji kepercayaan pembeli
Harga kripto
Lainnya


