
L’or vise 4000, le dollar se replie — Pourquoi la volatilité s’active-t-elle alors que les données PCE ne dépassent clairement pas les attentes ?

Forex.cn, 25 juin.—— Jeudi (25 juin) à 20h30 heure du fuseau horaire UTC+8, le Département du Commerce des États-Unis a publié l'indice des prix des dépenses de consommation personnelle (PCE) pour mai ainsi que les données finales du PIB du premier trimestre. La rupture de 4% du PCE implique-t-elle nécessairement une hausse des taux par la Fed en septembre ? La révision du PIB à 2,1% influence-t-elle le jugement du cycle économique ?
Jeudi (25 juin) à 20h30 UTC+8, le Département du Commerce des États-Unis a publié l'indice des prix des dépenses de consommation personnelle (PCE) de mai ainsi que la valeur finale du PIB du premier trimestre. Le PCE a augmenté de 4,1% en glissement annuel, conforme aux attentes du marché mais franchissant pour la première fois la barre de 4% depuis avril 2023 ; le core PCE a grimpé à 3,4% sur un an. Simultanément, la valeur finale du taux annuel du PIB pour le premier trimestre a été révisée à 2,1%, supérieure à l'estimation précédente de 1,6%. Avant la publication des données, les opinions sur la trajectoire de la Fed étaient clairement partagées : certains acteurs craignaient que les prix de l'énergie alimentent durablement l'inflation, avec une tarification élevée d'une hausse en septembre selon les futures sur taux d'intérêt ; d'autres estiment que la baisse du prix du pétrole et la résilience économique atténuent ces pressions.
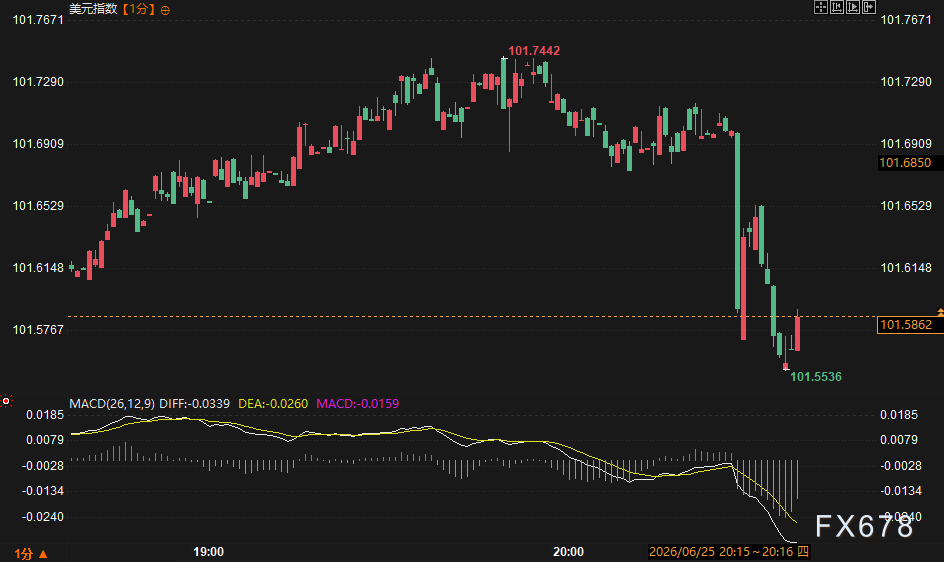
Après la publication des données, l’indice Stoxx 600 Europe a poursuivi sa progression et l’a élargie à 0,9 % ; les futures sur indices américains ont maintenu leur hausse ; l’or au comptant a grimpé à court terme puis oscillé autour de 4000 dollars/once ; l’indice du dollar a chuté d’environ 10 points à court terme ; les rendements obligataires américains ont légèrement reflué dans l’ensemble. Somme toute, les données n’ont pas déclenché de fluctuations extrêmes, mais ont renforcé l’attention du marché sur le sentier de l’inflation.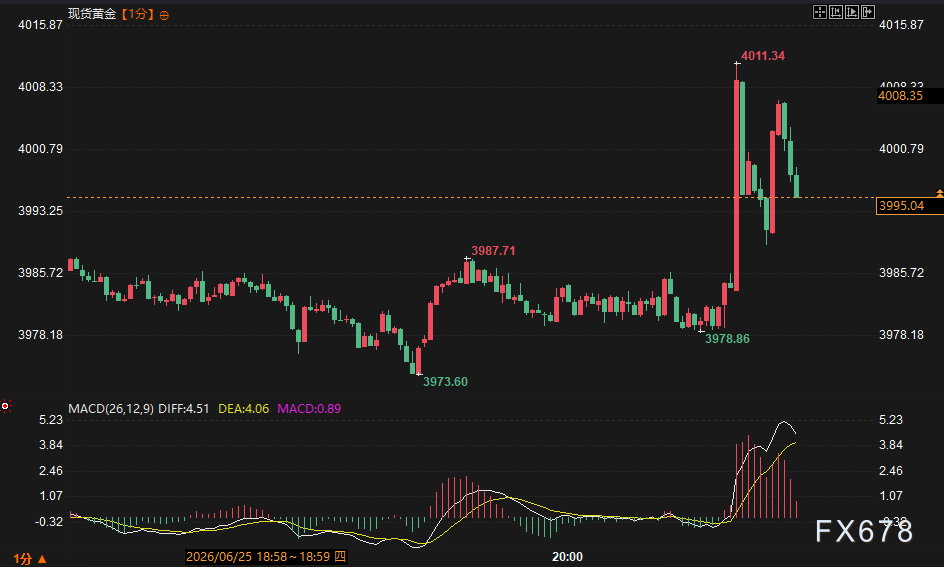
Analyse approfondie Connecté
Les données du PCE et la révision du PIB dessinent ensemble un tableau de l’économie américaine marqué par une « résilience de la croissance combinée à des pressions inflationnistes ». L’augmentation annuelle de 4,1% du PCE provient principalement des prix de l’énergie, l'essence y contribuant de manière significative, tandis que le core PCE, qui exclut l’alimentation et l’énergie, progresse de 3,4% sur un an et de 0,3% sur un mois, témoignant d’une diffusion modérée des pressions sur les prix. Les dépenses des consommateurs ont bondi de 0,7% sur un mois (UTC+8), accélérant par rapport à 0,4% en avril, reflétant l’impact des remboursements d’impôts, de l’effet richesse boursière et de la consommation d’épargne, en adéquation avec la révision du PIB à 2,1%—cette correction provient d’une révision à la baisse des importations et d’ajustements liés à la consommation.
Sur l’évolution historique, le dépassement des 4% par le PCE fut rare ces trois dernières années, la dernière occurrence ayant eu lieu début 2023 lorsque la Fed menait un cycle rapide de hausse des taux. Le taux des fonds fédéraux se situe actuellement dans une fourchette de 3,50%-3,75%, la Fed ayant maintenu les taux la semaine dernière, mais les prévisions trimestrielles indiquant une éventuelle hausse cette année. Les dernières données s’écartent peu des attentes précédentes, mais le franchissement du seuil psychologique de 4% amplifie la tarification d’un durcissement de la politique monétaire. Par rapport à la période d’inflation élevée de 2022-2023, l’effet « énergie » est plus net et la demande n’a pas affiché de faiblesse notable, ce qui contraste avec l’indice d’activité nationale de la Fed Chicago, lequel a reculé à -0,10 en mai : les catégories production et emploi sont passées en négatif, indiquant certains signes de ralentissement localisé.
Les opinions des institutions et des participants de marché montrent un contraste clair avant et après les chiffres. Avant publication, Wall Street était profondément divisée sur les prochaines actions de la Fed. Quelques sociétés de gestion d’actifs pensent que le recul du prix du pétrole soulagera la pression inflationniste et, avec un possible affaiblissement du marché du travail au second semestre, la Fed pourrait maintenir ses taux voire les baisser ; Laffer Tengler Investments, entre autres, considère que les pressions inflationnistes proviennent surtout de l’énergie et pourraient s’inverser. Citi prévoit une baisse de taux de 25 points de base dès octobre, tandis que Bank of America Securities anticipe trois hausses cette année. L’aplatissement de la courbe des rendements reflète l’attente du maintien des taux à un niveau élevé à court terme.
Après la publication, les réactions du marché montrent une assimilation rationnelle des données : l’or a franchi le seuil des 4000 dollars avant d’osciller, reflétant une coexistence entre la demande d’actifs refuge et la couverture de l’inflation ; les futures sur indices actions poursuivent leur hausse, soutenus par de bonnes données de consommation ; l’indice du dollar recule légèrement, les rendements obligataires américains baissent à court terme. Du côté des investisseurs particuliers, les débats sur le risque de « stagflation » étaient nombreux avant les chiffres, mais après publication, le focus s’est porté sur la capacité de la résilience de la consommation à permettre un atterrissage économique en douceur. Les grandes institutions se concentrent quant à elles sur les signaux à venir du dot plot de la Fed, soulignant que la trajectoire du prix de l’énergie déterminera la concrétisation d’une hausse des taux. La principale divergence : avant l’événement, le pessimisme sur la persistance de l’inflation était plus fort que l’impact des données ; après, le marché s’est rapidement tourné vers l’évaluation de l’impact différencié du couple « forte croissance-forte inflation » sur divers actifs.
Du point de vue technique, les actifs liés ont clairement réagi à court terme sous l’impulsion des chiffres. L’indice du dollar a trouvé un support temporaire autour de 101.60, l’or a oscillé autour du seuil psychologique de 4000 dollars et les futures sur indices actions américains ont conservé un biais haussier. À long terme, les données du PCE et du PIB ne changent pas fondamentalement la position du cycle économique, mais renforcent l’influence de l’incertitude politique sur la volatilité.
Perspectives de tendance
En combinant fondamentaux et réactions de marché, l’évolution future sera axée sur le rythme de recul de l’inflation, le relais des données économiques et la communication de la Fed. À court terme, si le prix de l’énergie poursuit sa baisse, la pression sur l’inflation core mensuelle sera atténuée, ce qui pourrait réduire la sur-tarification d’une hausse des taux en septembre et soutenir la performance des actifs à risque ; à l’inverse, si la consommation reste robuste et pousse la demande à la hausse, la courbe des rendements pourrait rester aplatie, au bénéfice des obligations longues.
Logiquement, la résilience de l’économie américaine soutient la valorisation des actifs, mais une inflation supérieure à la cible exige de la prudence dans la politique. Les actifs refuges comme l’or pourraient bénéficier d’un soutien temporaire dans ce contexte d’incertitude, tandis que les indices actions dépendent des résultats des entreprises et de la dynamique de consommation. Une projection plus large des tendances nécessite un suivi des futurs CPI, de l’emploi et des prises de parole de la Fed ; on anticipe une volatilité élevée, qui se maintiendra tant que le sentier de l’inflation ne sera pas plus clair.
FAQ
Q : La rupture de 4% du PCE implique-t-elle nécessairement une hausse des taux par la Fed en septembre ?
À ce stade, la tarification de marché intègre en partie l’attente d’une hausse, mais les chiffres sont conformes aux attentes et les indicateurs core affichent des progressions modérées. La Fed prendra en compte l’ensemble des données à venir avant de décider. L’expérience montre que la hausse de l’inflation mensuelle due à l’énergie n’entraîne pas nécessairement un changement immédiat de politique ; il faut encore surveiller la durabilité de la baisse du prix de l’énergie et les évolutions marginales de la consommation.
Q : La révision du PIB à 2,1% influence-t-elle le jugement du cycle économique ?
La révision est essentiellement liée à la correction des importations et à la consommation ; cela indique une résilience économique supérieure à l’estimation initiale au premier trimestre. Ceci est cohérent avec l’accélération des dépenses de consommation, ce qui sous-entend que l’élan de croissance à court terme n’a pas faibli, mais l’indice Fed Chicago, qui passe en négatif, signale quelques pressions locales. L’économie reste dans une phase de ralentissement de la croissance, sans entrer en récession.
Q : Quelle est la logique de réaction de l’or et du dollar après la publication des chiffres ?
Le PCE, conforme aux attentes mais dépassant 4%, a suscité un regain de demande d’actifs refuges et fait monter l’or ; la baisse temporaire du dollar reflète une interprétation des données comme non excessivement agressive, ainsi que le soutien à la croissance dû aux solides chiffres de la consommation. Les deux actifs ont connu des fluctuations limitées, montrant une tarification rapide par le marché.
Q : La robustesse de la consommation peut-elle continuer à soutenir l’économie ?
La croissance mensuelle de 0,7% en mai doit beaucoup aux remboursements d’impôts, à l’effet richesse et à la consommation d’épargne, mais l’inflation élevée exerce une pression sur les revenus réels, ce qui justifie de surveiller l’évolution marginale de la consommation au troisième trimestre. L’histoire montre que la résilience de la consommation est plus durable dans un environnement stable en termes de politique et d’emploi.
Q : Quels enseignements tirer de l’impact de ces chiffres sur les marchés mondiaux ?
La poursuite de la hausse des marchés européens et la légère baisse des rendements obligataires américains montrent une lecture positive du signal de « soft landing » des données américaines. À l’avenir, la valorisation des actifs mondiaux dépendra encore de la trajectoire de la politique de la Fed, des différences économiques entre les États-Unis et l’Europe, et des facteurs géopolitiques ; il sera nécessaire de surveiller la transmission des fluctuations entre les marchés.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Après l'intervention des responsables japonais, Bessent soutient : a discuté avec le ministre japonais des Finances de la « désirabilité » d'un yen fort
Besant a déclaré qu'il a eu une « conversation productive » avec le ministre japonais des finances, Katayama Satuki, vendredi. Les deux parties ont discuté de la « désirabilité d’un yen fort, reflétant les fondamentaux solides de l’économie japonaise », et ont souligné l’importance de maintenir une communication étroite sur le marché des changes. Katayama avait précédemment révélé que lors de la rencontre entre Trump et Sanae Takai plus tôt cette semaine, la faiblesse du yen avait été abordée ; Takai a déclaré que la sous-évaluation du yen posait « un problème ». Les institutions estiment que le risque d’intervention pourrait « plafonner » la baisse du yen.
Les actions américaines ouvrent en hausse et fluctuent, le yen a rebondi de plus de 1 % en séance, le rendement des bons du Trésor américain à 10 ans dépasse à nouveau 5,22 %, et le prix du pétrole américain a chuté de près de 3 % à un moment donné.
Après la publication de l’indice de confiance des consommateurs américains, le S&P et le Nasdaq sont brièvement passés dans le rouge, tandis que le Dow Jones semble en passe d’enrayer trois séances consécutives de baisse, malgré une quatrième semaine de repli à l’horizon. Meta a reculé, chutant de plus de 3 % en séance. Le rendement des obligations américaines à 10 ans a de nouveau franchi 5,22 %, établissant un record pour la troisième journée consécutive depuis 2007, tandis que le rendement à 30 ans a atteint un sommet inédit depuis 2004. Le yen a grimpé de 1,2 % face au dollar américain lors de la séance, alors que des responsables japonais et américains expriment successivement des inquiétudes sur la faiblesse de la devise japonaise. Les attentes d’une solution diplomatique entre les États-Unis et l’Iran se renforcent, mettant fin à deux jours consécutifs de hausse pour le pétrole.
La volatilité des obligations américaines s'intensifie et tire la sonnette d'alarme ! Hartnett de Bank of America avertit que le risque de désendettement augmente, la hausse des rendements devenant la principale menace pour le marché
Michael Hartnett, stratège de Bank of America, a averti que la volatilité récente du marché obligataire américain augmente le risque d’un désendettement plus large sur les marchés financiers.
Le prix du diesel aux États-Unis a grimpé de 83 % cette année ! Le chef économiste d'Apollo met en garde : la transmission des coûts pourrait rendre l'inflation sous-jacente plus persistante, la Fed ne peut pas l'ignorer.
Torsten Slok, l'économiste en chef d'Apollo Global Management, met en garde que la flambée des prix du diesel aux États-Unis constitue une menace d'inflation potentiellement plus grave que ce que la Réserve fédérale en est actuellement consciente.
Prix des cryptos
Plus


