
La institución afirma que el precio del petróleo y el del oro tienen una correlación negativa, y anticipa una diferencia de hasta 1750 dólares en las expectativas del precio del oro.

Portal de Divisas, 30 de septiembre—— Natixis publicó un informe sobre el oro, en el que el analista Bernard Dahdah presenta tres escenarios para el precio del oro. En el escenario base, el oro podría llegar a USD 4100 a fin de año; si el conflicto en el Estrecho de Ormuz se intensifica y el precio del petróleo empuja la inflación al alza, el oro podría bajar hasta un mínimo de USD 3500; si la situación se relaja y la inflación cede, el precio podría superar los USD 5250. Actualmente, el precio del petróleo y el del oro vuelven a mostrar una correlación negativa, los ETF compran en las bajas, pero las expectativas de tasas de interés limitan el precio del oro, y el poder de apoyo de las compras de los bancos centrales es incierto.
El precio internacional del oro se mueve con mucha incertidumbre debido a la interacción de múltiples variables macroeconómicas: la subida del precio del petróleo, la persistencia de la inflación y un entorno de tasas altas siguen presionando el mercado de metales preciosos.
En su último informe de investigación sobre el oro, Natixis destaca que la evolución de la situación en el Estrecho de Ormuz será un factor clave para determinar la dirección del precio del oro; según los diferentes escenarios geopolíticos, la evolución de los precios presenta grandes diferencias. El analista de metales preciosos del banco diseñó tres escenarios, con un rango mínimo para el precio del oro de USD 3500 por onza, y en el caso optimista, podría superar los USD 5250 por onza.
El entorno macroeconómico da un giro, el petróleo y el oro muestran nuevamente correlación negativa
El analista de metales preciosos de Natixis, Bernard Dahdah, actualizó su perspectiva sobre el mercado del oro en su último informe, un cambio notable respecto a sus previsiones de finales de agosto. A fines de agosto, Dahdah había revisado al alza su objetivo para el oro a USD 5000 por onza para fin de año, ya que el problema de la deuda estadounidense y la volatilidad en el mercado de bonos del Tesoro generaban una fuerte demanda de refugio, y preocupaciones por la sostenibilidad fiscal y devaluación monetaria ayudaron a que el oro resistiera la presión de altos costos de oportunidad.
Sin embargo, en el último mes el entorno macroeconómico cambió rápidamente y el banco observó que el petróleo y el oro volvieron a mostrar una correlación negativa. El aumento del precio internacional del petróleo intensifica las preocupaciones inflacionarias en el mercado, elevando las expectativas de una nueva suba de tasas por parte de la Reserva Federal. Como el oro no genera intereses, el aumento de las tasas eleva el costo de oportunidad de mantener oro, lo que presiona a la baja su precio. Dahdah señala que esta relación apareció inicialmente durante las tensiones entre EEUU, Israel e Irán; aunque tras los avances diplomáticos en junio esa correlación se diluyó, a fines de agosto la tensión geopolítica volvió a escalar y, tras la Asamblea General de la ONU y el rechazo estadounidense a la última propuesta iraní, la correlación negativa entre precios se hizo nuevamente evidente y cada vez más fuerte.
Al mismo tiempo, los inversores en oro son muy sensibles a las expectativas de política monetaria de la Fed. Los gráficos del informe muestran que cada vez que el mercado espera una suba adicional de tasas, el precio del oro se debilita. El aumento en los rendimientos de los bonos del Tesoro y la fortaleza del dólar amplifican todavía más la presión bajista sobre el oro; tras fines de agosto, el oro volvió a moverse en sintonía con los bonos del Tesoro estadounidense a 10 años y, durante el corriente año, la correlación entre el oro y el índice del dólar ha sido especialmente estable.
Pulso entre fuerzas bajistas y alcistas: soporte de ETF y bancos centrales, pero con riesgos a la vista
A pesar de las caídas en el precio del oro, siguen presentes fuerzas alcistas en el mercado. Natixis observó que, aunque el precio cayó, las posiciones de los ETF de oro físico continuaron aumentando, y durante las caídas de precios siguieron los ingresos de capital. Tal descorrelación entre precio y flujos de dinero es poco frecuente históricamente. Dahdah explica en el informe que algunos inversores están aprovechando la baja para comprar ETF de oro, pero esta demanda no alcanza a compensar la presión de revalorización provocada por la revisión de expectativas de tasas.
Las compras de oro por parte de bancos centrales han sido un soporte clave para el precio del oro. En un entorno de mayores rendimientos del Tesoro, las compras sostenidas de los bancos contribuyeron a impulsar el precio del oro. Sin embargo, el banco advierte sobre riesgos: si el precio del petróleo sigue alto y el dólar fuerte, puede que los bancos centrales prioricen combatir la inflación y defender la estabilidad cambiaria, ralentizando o deteniendo la acumulación de reservas de oro y debilitando así su poder de sostén en los precios.
Tres grandes escenarios: el rumbo geopolítico definirá el destino final del oro
En el escenario base, el precio del oro continuará bajo presión durante el resto de 2026; el mercado anticipa que la Fed podría subir tasas en diciembre, por lo que el precio podría caer hacia USD 4100 por onza a fin de año. Natixis asume que la Fed mantendrá tasas en 2027 y, a medida que avance la desdolarización, se recupere la demanda de inversores y los bancos centrales sigan comprando oro, el precio podría volver a USD 4750 por onza a fines de 2027.
En el escenario pesimista, la escalada de conflictos en Oriente Medio detiene la navegación en el Estrecho de Ormuz y eleva aún más el precio internacional del petróleo, dejando la inflación elevada durante largo tiempo. La Reserva Federal tendría que mantener las tasas altas durante más tiempo. Si los bancos centrales pasan de ser compradores netos a vendedores netos de oro y recurren a reservas para defender sus divisas, convergerían múltiples factores negativos y el precio podría caer hasta un mínimo de USD 3500 por onza.
En el escenario optimista, basado en la distensión en el Estrecho de Ormuz, el precio del petróleo cae drásticamente, la inflación baja rápidamente y la Fed tiene margen para cambiar de política y detener el ciclo de ajuste. En este escenario, el oro podría mantenerse por encima de USD 5250 por onza.
Conclusión
Actualmente, el mercado del oro se encuentra en un punto clave en la lucha entre fuerzas bajistas y alcistas, con expectativas de tasas de interés, la fortaleza del dólar, el precio del petróleo y los riesgos geopolíticos entrelazados. Las proyecciones de Natixis muestran claramente que el riesgo geopolítico en el Estrecho de Ormuz es el principal factor que determina el precio del oro. A corto plazo, la alta inflación eleva las expectativas de suba de tasas, por lo que la presión bajista sobre el oro es difícil de eliminar rápidamente; pero si las tensiones geopolíticas ceden, la inflación baja rápidamente y la Fed cambia de política, el oro podría entrar en un ciclo de fuerte suba.
Los precios futuros del petróleo, las declaraciones de los funcionarios de la Fed y la evolución de la situación en Oriente Medio seguirán dominando la volatilidad del precio del oro.
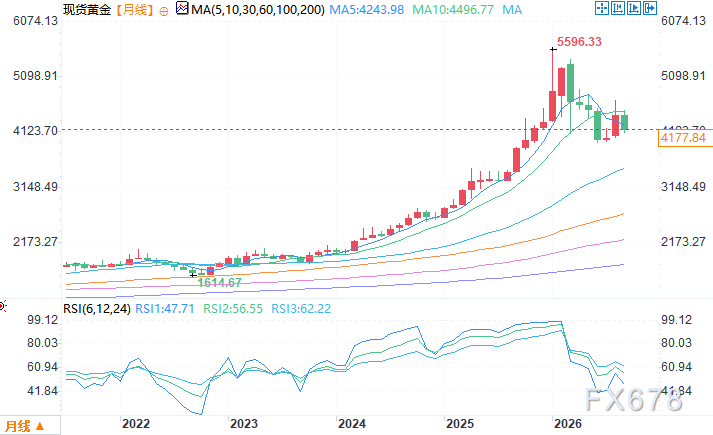
Gráfico mensual del oro al contado Fuente: EasyPortal de Divisas
Zona horaria Este de Asia, 30 de septiembre, 11:32 Oro al contado: USD 4177,84 por onza
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿La fábrica de chips de Samsung subirá los precios?
El Banco Central del Reino Unido vuelve a activar la "alarma de burbuja": la valuación de la IA podría experimentar una "corrección más severa".
El Banco de Inglaterra advierte: la valuación de la IA podría experimentar una "corrección más severa".
Las acciones inmobiliarias europeas bajo la sombra de altas tasas de interés; estrategas advierten que el pesimismo excesivo podría generar una reversión dramática.
El sentimiento negativo hacia las acciones inmobiliarias europeas sigue creciendo en el mercado. Algunos estrategas consideran que esto crea una oportunidad para que las acciones inmobiliarias experimenten una reversión dramática.

La SEC emite una “carta de no objeción”: autorización única para minoristas, que seguirán automáticamente las votaciones de la junta directiva; Tesla (TSLA.US) obtiene primero el modelo.
La Comisión de Bolsa y Valores de Estados Unidos aprobó el plan que permite a los accionistas minoristas de Tesla votar automáticamente junto con la junta directiva. El CEO de Robinhood celebró y expresó su apoyo.
Precios de las criptos
Más


