
¿El mercado ya no confía en los bonos del Tesoro de EE. UU. como antes?

👆Hacé clic en las letras azules para seguirnos
Prima por plazo
Si hablamos del riesgo que más preocupa actualmente en la bolsa de EE.UU., el rendimiento de los bonos estadounidenses definitivamente ocupa un lugar destacado. En el último tiempo, el rendimiento de los bonos a 10 años se ha vuelto incontrolable; hoy durante la jornada se acercó al 5,16%, mientras que el rendimiento a 30 años subió al 5,45%, alcanzando el nivel más alto desde 2004. ¿Cuál es entonces la razón fundamental detrás de este incremento en el rendimiento? ¿Cómo afectará finalmente al mercado bursátil? Hoy, un artículo interno de Bloomberg realizó un análisis muy valioso de este tema, vamos a verlo juntos.
El analista macroeconómico de Bloomberg, Simon White, considera que, últimamente, las razones para el aumento sostenido en el rendimiento de los bonos estadounidenses han empezado a cambiar. Anteriormente, la suba en los rendimientos respondía principalmente a la percepción del mercado de que la Reserva Federal seguiría subiendo las tasas; White opina que ese tipo de suba era positiva, porque la Reserva Federal podía controlarla: se podía prever hasta dónde llegaría y cuándo se frenaría.
Pero en el aumento de ayer del rendimiento a 30 años, aproximadamente la mitad no provino de la expectativa de suba de tasas, sino de la prima por plazo. La prima por plazo es la compensación adicional que los inversores exigen por prestar dinero al gobierno durante varios años. Cuanto mayor es el plazo, mayor la incertidumbre (por eso se dice que “a la noche larga, más sueños extraños”), así que los inversores exigen mayor interés para aceptar el trato. Esto es lo que se conoce como prima por plazo. White sostiene que, si este aumento reciente en el rendimiento de los bonos se debe a la prima por plazo, eso indica que los inversores empiezan a preocuparse por las incertidumbres de largo plazo y a desconfiar de mantener bonos estadounidenses a largo plazo. Eso es algo que la Reserva Federal no puede controlar directamente.
Pueden ver este gráfico: la línea superior es la prima por plazo calculada por el modelo de Bloomberg, y la inferior es el rendimiento del bono a 30 años. Tras la recompra de bonos a largo plazo por parte del Tesoro en agosto y la suba de tasas de la Reserva Federal en septiembre, la prima por plazo bajó, lo que ayudó a frenar parcialmente la suba del rendimiento. Pero después de la publicación del PMI, la prima por plazo empezó a subir, y el rendimiento a 30 años alcanzó un máximo desde 2004.
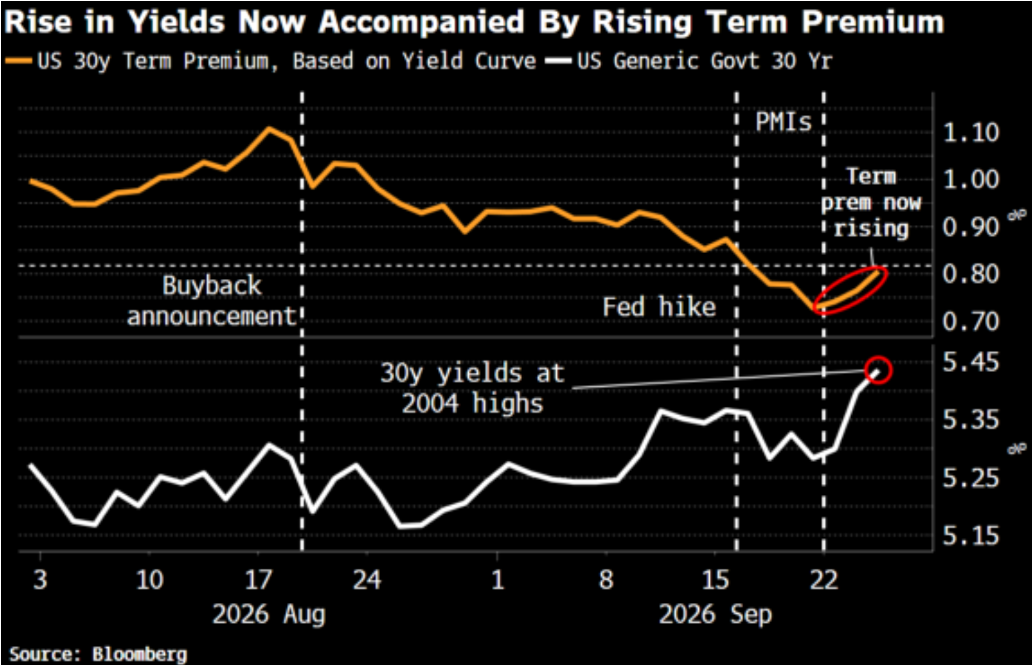
¿Por qué, entonces, un mejor dato de PMI vuelve más riesgoso al bono estadounidense? White responde que un buen PMI indica que el gobierno sigue gastando mucho, lo que agrava los problemas fiscales. Este crecimiento económico se basa en gran medida en el gasto fiscal. Desde 2020 hasta hoy, el déficit fiscal estadounidense suma casi 15 billones de dólares, pero la tasa de desempleo promedio solo es del 4,8%. A pesar de que la economía no está mal, el gobierno sigue gastando fuertemente, algo muy poco razonable. Estos enormes déficits han incrementado las ganancias corporativas y han sostenido la enorme inversión de capital en infraestructura de IA y endeudamiento. Así que, datos positivos en el PMI pueden implicar que el gobierno está despilfarrando, lo que lleva a más ventas de bonos y provoca un aumento de la prima por plazo.
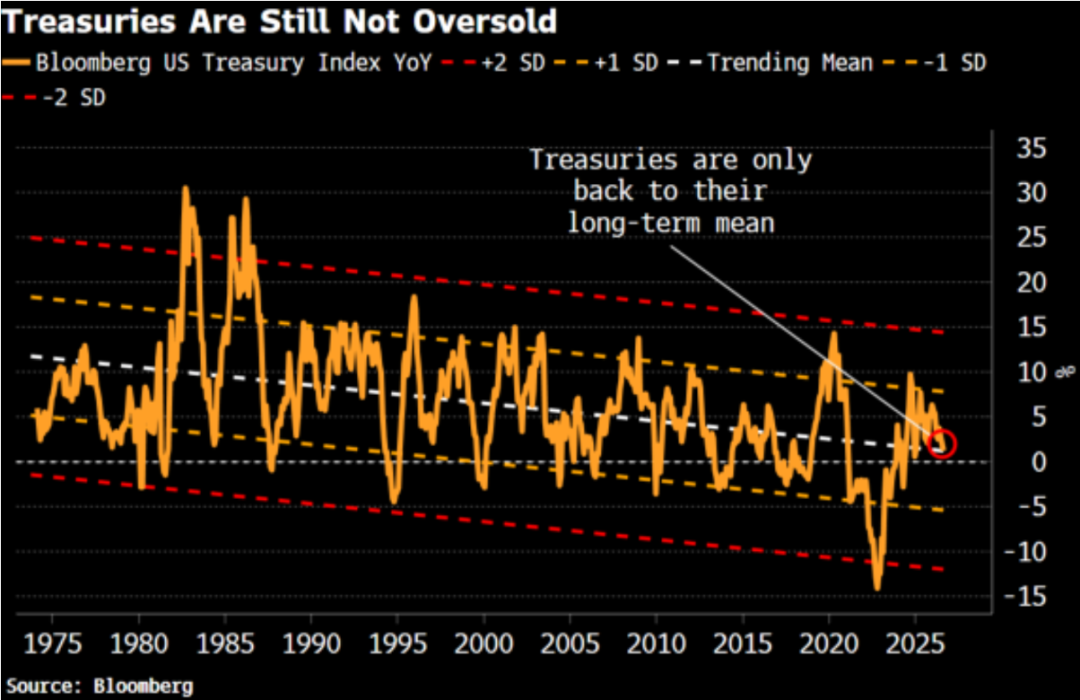
White también indica que, aunque los bonos estadounidenses ya han caído considerablemente, desde una perspectiva histórica, todavía no puede hablarse de sobreventa. El índice de bonos estadounidenses que sigue Bloomberg apenas ha vuelto al nivel promedio de su tendencia de largo plazo, sin llegar a una desviación estándar. Por eso White cree que, si la presión vendedora continúa, los precios de los bonos seguirán teniendo margen para caer y los rendimientos podrían seguir subiendo.
Además, White observó que, siempre que el rendimiento del bono a 10 años supera el 5,25%, casi nunca ocurre que uno de estos activos (acciones o bonos) caiga y el otro suba. Traducido: tanto la bolsa como los bonos caen juntos. Normalmente, estos activos se mueven en sentido opuesto y ayudan a diversificar el riesgo de una cartera, pero si ambos bajan al mismo tiempo, los inversores venden aún más bonos, llevando los rendimientos aún más arriba y creando un círculo vicioso.
Bien, hasta aquí el análisis de White. Ahora veamos la opinión de Justin, el analista del equipo de inversión de EE.UU. que más conoce sobre bonos estadounidenses.
Según Justin, para bajar los rendimientos de largo plazo se necesitan dos condiciones: que la Reserva Federal pase a una política monetaria más flexible, y que el gobierno de EE.UU. ajuste significativamente su política fiscal. Pero hoy ninguna de estas dos condiciones se da, y tampoco se ven signos de que vayan a cambiar en el corto plazo.
Veamos primero la Reserva Federal: hoy la demanda económica sigue fuerte, el precio del petróleo se mantiene alto, las empresas tienen capacidad para trasladar los mayores costos a los consumidores, y bajar la inflación así es mucho más difícil. En ese contexto, a la Reserva Federal le costará adoptar una postura más flexible solo porque suban los rendimientos de largo plazo. Mientras la inflación, el empleo y el consumo no caigan sensiblemente, la prioridad seguirá siendo controlar la inflación.
Respecto a los temas fiscales, ya nadie ignora la gravedad del problema de los bonos estadounidenses. Según estimaciones de la Oficina de Presupuesto del Congreso de EE.UU., este año el gobierno federal gastará más de 1 billón de dólares solo en intereses netos, y para 2036 esa cifra se duplicará hasta 2,1 billones. Esto hará que endeudarse sea cada vez más caro y difícil, llevando a una carga de intereses más pesada y a una preocupación creciente del mercado sobre la sostenibilidad fiscal de EE.UU. a largo plazo.
Por eso Justin considera que los rendimientos largos siguen bajo enorme presión. Aunque la Reserva Federal deje de subir tasas, los problemas fiscales seguirán haciendo que los rendimientos permanezcan elevados. Por eso, creo que ver rendimientos largos por encima del 5% podría convertirse en la nueva normalidad.
¿Qué implica esto para la bolsa? Primero, irá empujando el dinero de acciones de alto crecimiento hacia aquellas con ganancias más seguras, algo que ya mencioné ayer. Pero más importante todavía es lo que dice White: la caída simultánea de acciones y bonos que puede provocarse por la nueva suba de los rendimientos. Si eso ocurre, ya no será solo un cambio de sectores. Como los niveles de apalancamiento en el mercado no son bajos, según datos de FINRA (la Autoridad Reguladora de la Industria Financiera de EE.UU.), en agosto los inversores pidieron prestados a los brokers unos 1,45 billones de dólares para comprar acciones, un aumento del 37% respecto al año anterior. Esto significa que, si caen ambos mercados, el valor de las garantías también baja, y algunos inversores se verán obligados a cubrir márgenes o incluso a vender activos, generando un efecto dominó en la bolsa. Así que, si los rendimientos de los bonos estadounidenses siguen subiendo sin control, conviene prepararse para una corrección bursátil; no hay que asumir que la bolsa es inmune: atención aquí.
Contactanos
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Morgan Stanley evalúa un punto de inflexión en el mercado de IA: de la construcción de capacidad de cómputo a la difusión industrial, la estrategia de pesas se convierte en la línea principal de asignación
Morgan Stanley publicó un informe temático, en el que plantea una evaluación clave: la inversión en inteligencia artificial ya ha dejado atrás la etapa de apostar únicamente por activos relacionados con la capacidad de procesamiento upstream, entrando en una nueva era de estrategia de “barbell”, con una doble línea de enfoque.

UBS: La disposición de las empresas estadounidenses para invertir en Capex ha tocado fondo y está rebotando; un aumento adicional de las tasas de interés podría tener un impacto limitado en la economía.
Según UBS, las inversiones tradicionales en Estados Unidos han estado deprimidas durante mucho tiempo y se mantienen en niveles bajos, por lo que hay un espacio limitado para que futuras subas de tasas tengan impacto. Al mismo tiempo, el flujo de caja operativo de las empresas creció un 25%, lo que les da suficientes fondos internos, y la transmisión de las tasas de interés al Capex podría debilitarse. A medida que la disposición a invertir en gastos de capital se recupera desde mínimos históricos, también se observan señales de estabilización en inversiones no relacionadas con IA, lo que indica que la inversión empresarial en Estados Unidos podría estar entrando en una etapa de recuperación.

En el momento en que Nscale presenta su solicitud, Bernstein “analiza” la nube de cómputo de IA: CoreWeave (CRWV.US) “rinde por debajo del mercado”, IREN (IREN.US) “supera al mercado”
La nueva estrella de la potencia de IA en el Reino Unido, Nscale, presentó oficialmente su prospecto S1 el pasado viernes. Este documento, esperado por el mercado, brinda una referencia innovadora para que Bernstein analice el modelo comercial, las barreras competitivas y los riesgos potenciales de la nueva generación de computación en la nube.
Precios de las criptos
Más


