
Jefe de negocios de fondos de cobertura de Goldman Sachs: Casi todas las instituciones con las que hablo son bajistas, quienes entienden de commodities spot están aún más preocupados; cuanto más se demore Irán, más el mercado tiende a inversiones a corto plazo.

La dificultad actual para participar en el mercado es nunca antes vista, y el riesgo de caída sigue superando al de subida.
Tony Pasquariello, jefe del área de cobertura de hedge funds de Goldman Sachs, señaló en su último informe que el conflicto geopolítico desencadenado por Irán se ha convertido en la principal fuente de ruido del mercado, y la intensidad de la competencia ha aumentado notablemente en todos los tipos de estrategias de trading.
Advirtió que la presión bajista sigue siendo superior a la alcista, y recomienda a los inversores simplificar sus exposiciones de riesgo y aumentar en forma moderada la tenencia de efectivo, para poder ampliar posiciones cuando la situación se aclare.
Pasquariello indicó que este conflicto es una de las mayores perturbaciones del suministro de petróleo en la historia, pero la caída de la bolsa estadounidense ha sido limitada hasta ahora, lo que en sí mismo es motivo de advertencia.
Citando a un colega, señaló: "El mercado cada vez más tiende a apostar contra el tiempo"—cuanto más se prolongue el conflicto, más probable es que el mercado evolucione hacia un verdadero pánico de crecimiento, y no solo un shock inflacionario provocado por problemas de suministro.
Escenarios tácticos de posiciones largas y cortas, pero el riesgo sigue apuntando a la baja
Pasquariello también planteó las lógicas tácticas de posiciones largas y cortas en el mercado actual.
Los argumentos a favor de las posiciones largas incluyen:
Prácticamente todos los profesionales del trading con los que él interactúa adoptan una postura bajista, y los indicadores de sentimiento del mercado ya han caído considerablemente;
Las estrategias sistemáticas CTA han reducido masivamente sus posiciones largas;
Las posiciones cortas en grandes índices ya están establecidas;
El RSI del S&P 500 y del Nasdaq 100 cayó al nivel más bajo desde abril del año pasado;
Se vislumbra el marco inicial para las negociaciones con Irán.
Los argumentos a favor de posiciones cortas incluyen:
Aún no se ha producido una verdadera venta capituladora, excepto por el dinero de corto plazo;
El comportamiento del mercado global de bonos también resulta inquietante;
La intensidad del conflicto no mostró alivio en la ventana clave de 48 a 72 horas;
Los operadores del mercado spot de commodities transmiten señales aún más pesimistas.
El juicio general de Pasquariello es: El aspecto técnico tiende al equilibrio, pero el conjunto de riesgos más amplio sigue inclinado hacia resultados negativos, los saltos abruptos de precios continuarán, la relación riesgo-recompensa aún no está clara, pero la intuición indica que la asimetría bajista sigue prevaleciendo.
Mayor preocupación entre los profesionales de commodities spot
Las observaciones de Pasquariello durante su viaje de negocios por Europa reforzaron aún más su postura cautelosa. Notó que quienes tienen más conocimiento sobre commodities físicos están más preocupados que los inversores generales.
El conflicto actual ha causado una interrupción grave y sostenida en la circulación física de petróleo, gas natural y derivados, generando una serie de restricciones políticas, como prohibiciones de exportación, racionamiento de combustibles y exigencia de teletrabajo obligatorio. Para las empresas, esto implica mayores presiones inflacionarias, y un impacto negativo cada vez más fuerte en el crecimiento económico.
La lógica de precios predominante en el mercado es tratar esta situación como un shock inflacionario impulsado por la oferta, no como un golpe significativo al crecimiento. Esto se refleja en la fuerte caída de las tasas globales de corto plazo y en el mejor desempeño relativo de las acciones cíclicas frente a las defensivas.
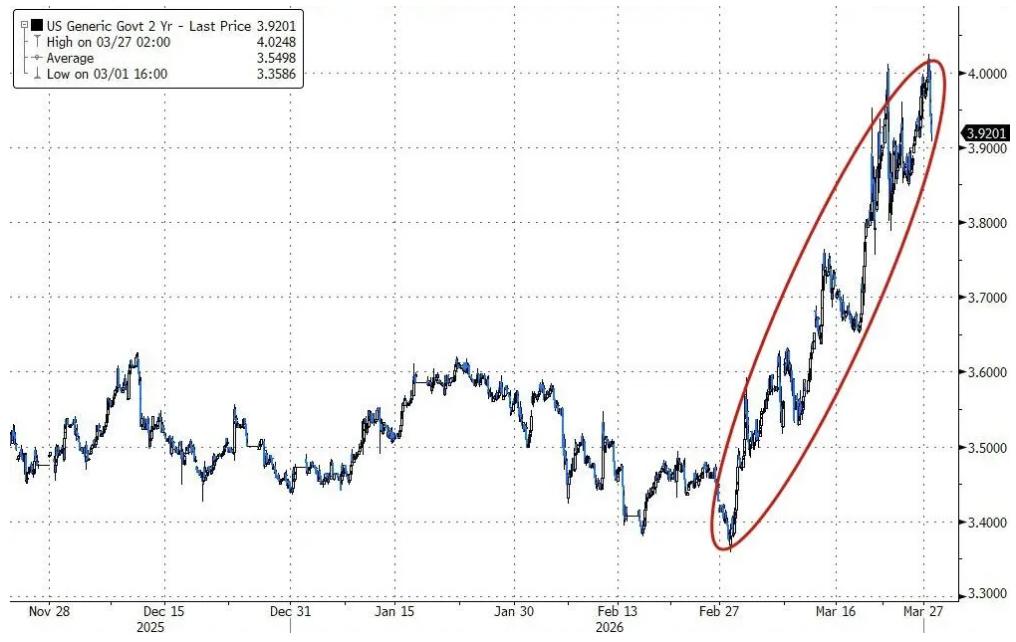
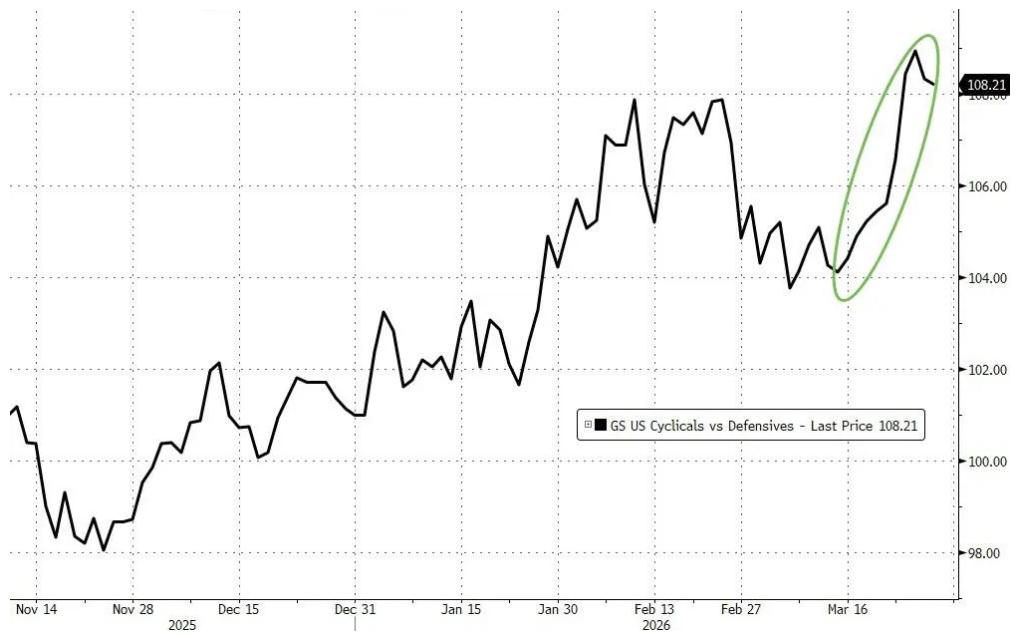
Repasando la historia, señaló que el S&P 500 cayó un 19% desde su máximo de febrero de 2024 hasta el mínimo de abril, el VIX subió hasta superar 65 en el verano de 2024, el índice BKX se desplomó un 35% durante la crisis de SVB, y el Nasdaq 100 cayó un 33% durante todo 2022.
"El daño causado por este shock aún no ha alcanzado esos niveles", opina, y considera que esto no significa que el riesgo haya sido liberado.
Salida de capital en acciones europeas, rendimiento resistente en Asia
En Europa, los datos del broker principal de Goldman Sachs muestran que las posiciones largas acumuladas en acciones europeas durante el último año se están cerrando rápidamente. Goldman Sachs ya ha reducido su previsión de crecimiento del PIB de la zona euro para 2026 a aproximadamente la mitad de los niveles previos al conflicto, y espera que el Banco Central Europeo suba las tasas en abril y junio.
El mercado asiático presenta una clara resiliencia. Por ejemplo, en Corea del Sur, pese a ventas continuas de capital internacional y una repentina corrección en las acciones de chips de almacenamiento de EE.UU., el KOSPI ha subido cerca de un 29% en lo que va del año.
El mercado japonés, a pesar de la presión por su alta exposición a commodities, el índice TOPIX registró alrededor de un 1% de ganancia esta semana. Pasquariello comentó que, según el feedback de clientes, Corea del Sur y Japón son actualmente los dos mercados donde los inversores mantienen mayor confianza a mediano plazo entre todas las opciones disponibles.
El riesgo de cola sigue siendo elevado, se recomienda aumentar la tenencia de efectivo
Pasquariello resumió todos los juicios anteriores en cuatro palabras: riesgo de cola elevado.
Tomó como referencia la convergencia de los ratios precio/ganancias adelantados de Nvidia (NVDA) y ExxonMobil (XOM), lo cual constituye una señal profunda del cambio estructural actual del mercado.
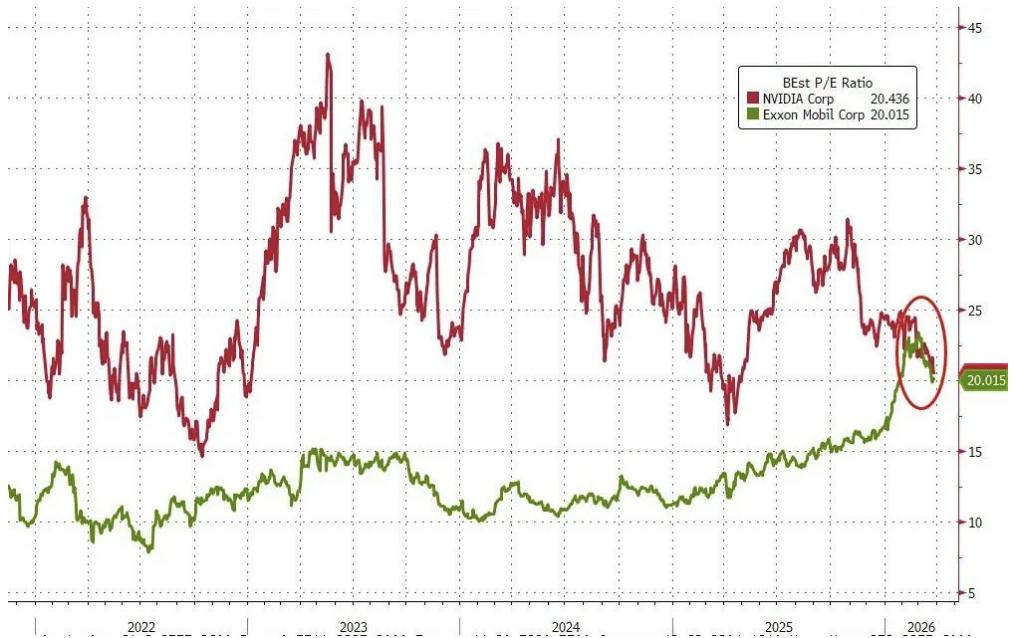
"Sigo pensando que no hay razón para no simplificar el riesgo, aumentar la tenencia de efectivo de manera moderada y estar preparados para invertir rápidamente cuando la situación sea más clara — Sé que es fácil decirlo, difícil hacerlo", escribió Pasquariello.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
A pesar de la caída en los precios del petróleo y del tono dovish de los altos cargos de la Reserva Federal, los rendimientos de los bonos del Tesoro estadounidense siguen subiendo.
La ola de ventas de bonos del Tesoro de EE.UU. continúa expandiéndose, con el rendimiento a 30 años alcanzando un máximo de 24 años en 5,621% y el rendimiento a 10 años llegando a su punto más alto desde 2002. Ni la caída en los precios del petróleo ni las señales dovish han logrado frenar esta tendencia, con las tasas de interés a largo plazo manteniendo su propio rumbo. Los altos rendimientos están remodelando la estructura de las acciones estadounidenses; cuando la narrativa de la IA se convierte en el último pilar del mercado, cualquier grieta puede desencadenar una cadena de turbulencias.
La mesa de operaciones de JPMorgan, considerada "la más precisa de los últimos dos años", se vuelve alcista.
La lógica de soporte abarca cinco pilares: expectativas macroeconómicas superiores, resiliencia del consumidor, expectativas de ganancias bajas, estabilización de los rendimientos y mejora técnica. Desde el último cambio de tendencia el 31 de agosto, el trade largo en Nasdaq 100 y corto en Russell 2000 acumuló un alza superior al 8%; esta vez, el giro hacia una postura más alcista es aún más convincente. En cuanto a estrategia, la tecnología sigue siendo el eje central de la posición larga, pero la herramienta de cobertura cambia de las posiciones cortas en RTY a derivados, a la vez que se indica que persiste el riesgo de un aumento de tasas a largo plazo.

Cuatro factores positivos impulsan el mercado y el precio internacional del petróleo cae
Precios de las criptos
Más


