
Los ingresos de Gitlab en el segundo trimestre del año fiscal 26 aumentaron un 29% interanual, la empresa anunció la salida de su CFO.

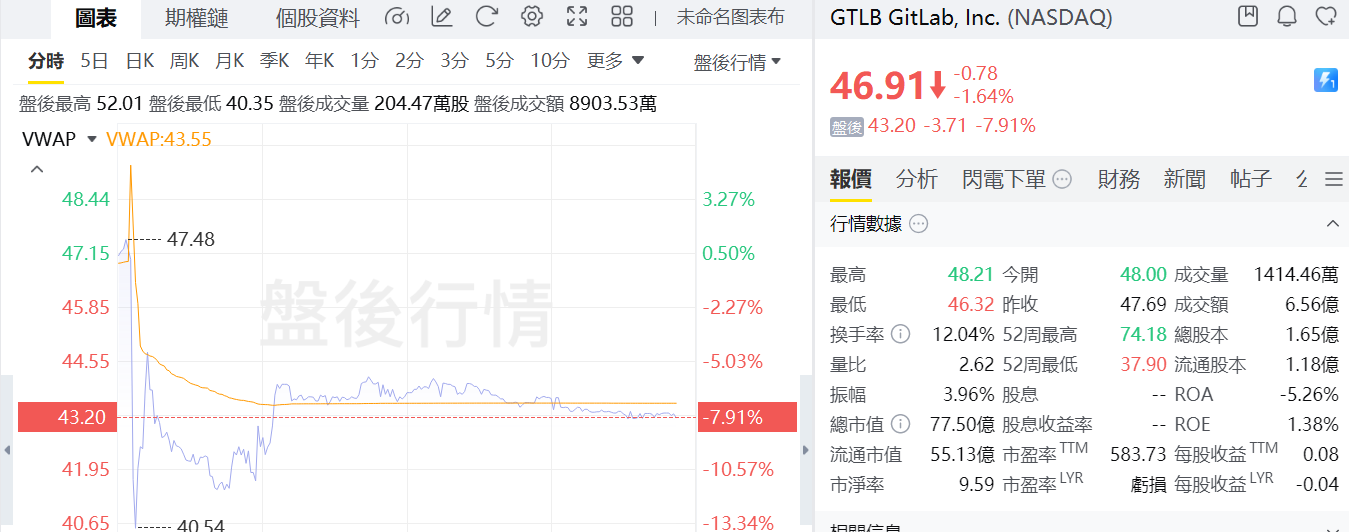
GitLab, Inc. anunció los resultados financieros del segundo trimestre del año fiscal 2026. Los ingresos de la compañía fueron de 236 millones de dólares, un aumento interanual del 29%; el margen operativo GAAP fue de -8%, una mejora significativa respecto al -22% del mismo período del año anterior, y el margen operativo no-GAAP fue del 17%, un incremento de 7 puntos porcentuales interanual. Las acciones cayeron más del 7% en el mercado after-hours.
Los ingresos del segundo trimestre alcanzaron los 236 millones de dólares, un crecimiento interanual del 29%; el margen operativo bajo los Principios de Contabilidad Generalmente Aceptados (GAAP) fue de -8%; el margen operativo no-GAAP fue del 17%.
El flujo de caja fue sólido, con un flujo de caja operativo de 49.4 millones de dólares y un flujo de caja libre ajustado no-GAAP de 46.5 millones de dólares, ambos con un fuerte crecimiento interanual. En cuanto a clientes, la cantidad de clientes con Ingresos Anuales Recurrentes (ARR) superiores a 5,000 dólares alcanzó los 10,338 (+11%), mientras que los grandes clientes con más de 100,000 dólares fueron 1,344 (+25%), y la tasa de retención neta en dólares fue del 121%.
En el ámbito de negocios, se lanzó la versión beta pública de la plataforma GitLab Duo Agent, que integra varias herramientas de IA; además, se firmó una colaboración estratégica de tres años con AWS. Al mismo tiempo, se nombraron nuevos Chief Product & Marketing Officer y Chief Information Officer.
En cuanto a la gestión, el actual CFO Brian Robins dejará el cargo el 19 de septiembre, y el vicepresidente de finanzas James Shen asumirá como CFO interino.
De cara al futuro, se espera que los ingresos del tercer trimestre estén entre 238 y 239 millones de dólares, y que los ingresos del año fiscal 2026 alcancen entre 936 y 942 millones de dólares.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Mientras Muse y Astra inauguran la era de la “fuerza laboral digital”, Musk pone la mira en el suministro de potencia informática para IA. SpaceX (SPCX.US) convierte a sus competidores de IA en grandes clientes.
Los agentes inteligentes convierten una sola pregunta en un flujo de trabajo continuo, impulsando el aumento de la demanda de poder computacional y ofreciendo a SpaceX un fuerte potencial de crecimiento al convertir su capacidad de infraestructura de IA en ingresos por venta o alquiler de poder computacional.

Morgan Stanley reduce el precio objetivo de Apple (AAPL.US) a 355 dólares: el plan es emocionante, pero la valuación ya está llena y el costo de almacenamiento por iPhone aumentó casi un 200%.
El equipo de analistas de Morgan Stanley liderado por Erik Woodring publicó el informe Global Idea de Apple, reduciendo ligeramente el precio objetivo de 360 a 355 dólares, y manteniendo la calificación de "sobreponderar".
Morgan Stanley: Micron (MU.US) tiene perspectivas de "alta demanda" que podrían durar más tiempo; reafirma la calificación de "sobresaliente" y mantiene el objetivo de precio en 1200 dólares.
Morgan Stanley señaló que, en el último tiempo, el debate del mercado ha pasado de “qué tan buenos pueden ser los resultados” a “cuánto tiempo puede mantenerse el alto dinamismo”, y Micron está demostrando que la visibilidad de su negocio sigue extendiéndose hacia el futuro.
Precios de las criptos
Más


