
JP Morgan: Die versteckten Risiken am US-Aktienmarkt: Der Hebel ist zurück

Hallo zusammen, ich bin You Dou.
Wenn der Markt steigt, neigt man dazu, die Risikoeinschätzung zu verändern.
Nach einer Korrekturphase beschäftigen sich viele damit, wie sie möglichst wenig verlieren. Läuft der Markt wieder stärker, ändern sich die Fragen: Ist die Positionierung zu gering? Soll ich die zuvor verkauften Aktien zurückkaufen? Sollte ich etwas Hebel einsetzen, um die verpassten Gewinne auszugleichen?
Am 30. September veröffentlichte JPMorgan einen Bericht mit dem Titel „Flows & Liquidity“, dessen Untertitel „Equity vulnerabilities“ lautet, was sinngemäß „Schwachstellen des Aktienmarktes“ bedeutet.
Der Bericht diskutiert ein Problem, das leicht von einem Anstieg überdeckt wird: Nachdem in Juni und Juli Hebel abgebaut wurden, kehrten einige Positionen und Hebel zurück. Und manche Hebel blieben möglicherweise sogar durchgehend bestehen.
Nach der Lektüre habe ich mich vor allem gefragt, warum beide Dinge gleichzeitig geschehen können.
Wer hat im Juni und Juli wirklich Hebel abgebaut?
JPMorgan hatte Ende Juli festgestellt, dass der seit Juni gestartete Abbau von Hebel schneller voranschreitet als erwartet, und dass die zuvor übermäßigen akkumulierten Aktienpositionen und Hebel überwiegend abgebaut wurden.
Doch zwei Monate später stellte man fest, dass einige Überhitzungsindikatoren wieder auftauchten.
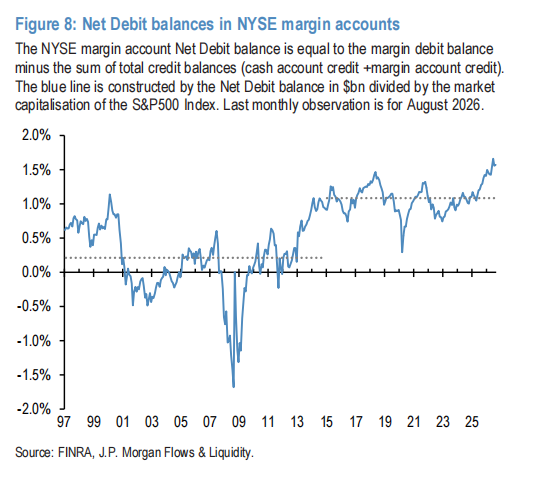
Besonders interessant ist hierbei das Margin-Konto.
Der Bericht verwendet die Netto-Kreditaufnahme in Margin-Konten im Verhältnis zur gesamten Marktkapitalisierung des S&P 500, um den Hebelgrad der US-Privatanleger zu beobachten. Dabei wird die Barguthaben im Konto abgezogen, deshalb ist diese Kennziffer nicht identisch mit der sonst in Nachrichten genannten Gesamtsumme der Margin-Schulden.
Bis August blieb dieser Indikator auf sehr hohem Niveau.JPMorgan ist der Ansicht, dass der Abbau von Hebel in den Margin-Konten im Juni und Juli fast keine spürbare Auswirkung hatte.
Hier muss präzisiert werden: Diese Konten beinhalten sowohl private als auch institutionelle Anleger. JPMorgan vermutet, dass die Mehrheit der Daten privater Investoren zuzuordnen ist und verwendet diese daher als Stellvertreter für den privaten Hebel. Es handelt sich nicht um eine Einzelbefragung der Konten von Kleinanlegern.
Doch die Unterschiede sind klar:Auch wenn der Markt Hebel abbaut, heißt das nicht, dass jede Gruppe ihren Hebel reduziert hat.
Einige Gelder haben ihr Risikoprofil angepasst, andere bleiben trotz hohem Kredit weiterhin im Markt. Anhand von Indexveränderungen sieht man diesen Unterschied kaum.
Auch abgezogene Gelder gehen wieder in den Markt.
Die Hebel in Margin-Konten sind kaum gesunken, andererseits steigt das Risiko bei einigen Institutionen wieder an.
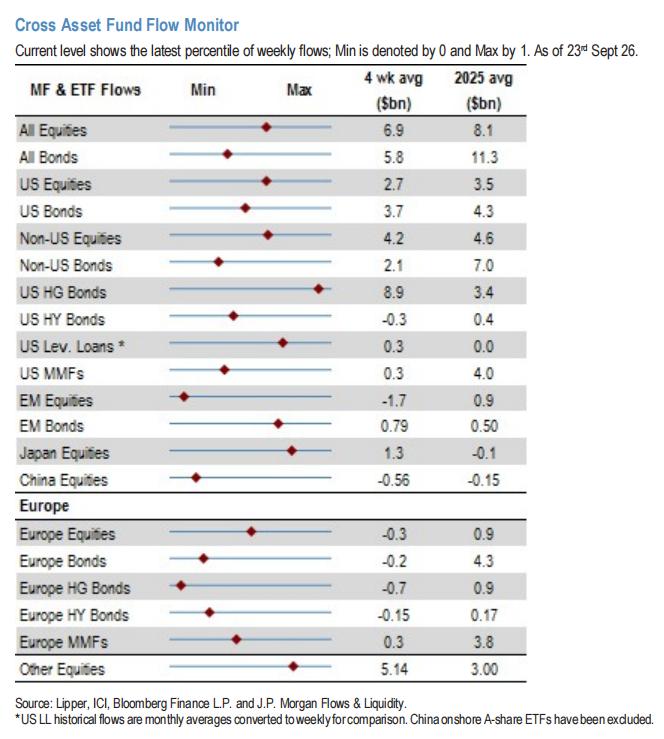
Der Bericht zeigt, dass die Gesamtpositionen von Asset-Managern und Hedgefonds in US-Aktien-Futures wieder ansteigen und sich nahe den Jahreshochs befinden.
Auch breiter gefasste Aktienpositionsindikatoren sind im September wieder in die Nähe früherer Hochs zurückgekehrt. Allerdings weist JPMorgan darauf hin, dass diese Kennziffer möglicherweise bereits im September ihren Höchststand erreicht hat. Ein „zurück auf hohem Niveau“ bedeutet nicht automatisch, dass alle Gelder permanent weiter erhöhen.
Auch Trendfolge-Fonds zeigen ähnliche Entwicklungen. Nach den Momentum-Signalen von JPMorgan haben Trendfolger wie CTA begonnen, Long-Positionen in Nasdaq und ausgewählten asiatischen Tech-Indizes aufzubauen, liegen aber noch weit unter früheren Extremwerten.
Hebel-ETFs bieten noch einen weiteren Blickwinkel.
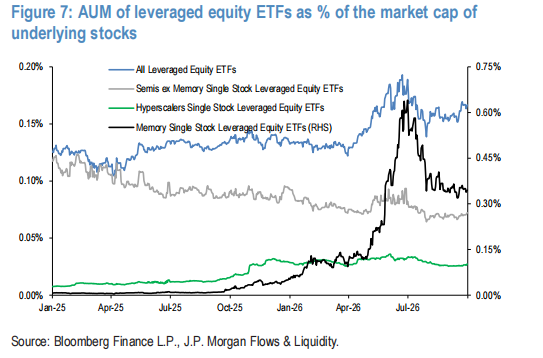
Der Bericht verfolgt das Verhältnis des Vermögens von Hebel-Aktien-ETFs im Vergleich zur Marktkapitalisierung der zugrundeliegenden Aktien. Dieser Indikator erreichte Ende Juli seinen Tiefpunkt und ist in den vergangenen Wochen wieder gestiegen, und liegt jetzt bei etwa 70% zwischen dem April-Tief und dem Juni-Hoch.
Die 70% beziehen sich auf die Position im Intervall zwischen Hoch und Tief, und nicht darauf, dass Hebel-ETFs 70% des Gesamtmarktes ausmachen.
JPMorgan warnt, falls dieser Wert weiter steigt, könnten Hebel-ETFs erneut die Quelle für Hebelabbau und ungewöhnliche Schwankungen werden.
Alle diese Hinweise zusammengenommen, wird die Marktstruktur verständlicher: Einige Gelder bleiben konstant mit hohem Hebel investiert, andere erhöhen nach der Anpassung wieder das Risikoprofil. Insgesamt ist nach Ansicht von JPMorgan die Überhitzung der Positionierungen und Hebel in dieser Runde dennoch geringer als im Juni und Juli.
Meiner Auffassung nach macht das den Markt empfindlicher gegenüber Schwankungen. Sobald unterschiedliche Anleger gleichzeitig ihr Risiko reduzieren müssen, könnten Verkaufsgründe nicht aus dem Unternehmensgeschäft stammen, sondern von den jeweiligen Risikolimits.
Auch die Kraft des Anstiegs kann erschöpft sein.
Im Bericht wird außerdem die Short-Coverage angesprochen.
Anfang September sank der Anteil von Leerverkäufen beim SPY auf ein historisches Tief, danach scheint er den Tiefpunkt erreicht zu haben. Auch die Short-Quote bei Halbleiter-ETFs wie SMH oder DRAM ist wieder normalisiert.
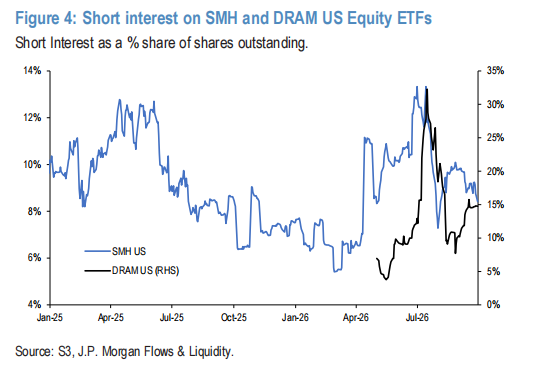
JPMorgan schließt daraus, dass die jüngsten Kurstreiber durch Short-Coverage inzwischen weitgehend erschöpft sind.
Leerverkäufer müssen beim Schließen ihrer Positionen Wertpapiere zurückkaufen. Dieser Kauf kann die Preise nach oben treiben, steht aber nicht unbedingt für eine Neubewertung des langfristigen Wertes durch frisches Kapital.
Wenn das Short-Covering abgeschlossen ist, braucht der Markt neue Käuferquellen um den Anstieg fortzusetzen.
Dies bedeutet natürlich nicht, dass der Markt sofort fällt, und ein niedriger Short-Anteil ist kein direktes Top-Indiz. Es erinnert aber daran, dass die bisherige Antriebskraft möglicherweise nicht weiterhin mit gleicher Intensität erhalten bleibt.
Trotz dieser Risiken bleibt JPMorgan bei Technologie optimistisch – warum?
Das ist der lesenswerte Teil dieses Berichts.
JPMorgan warnt zwar vor Risiken durch Positionierung und Hebel, bleibt aber für Technologie und AI-verwandte Branchen aufgrund der fundamentalen Entwicklung zuversichtlich.
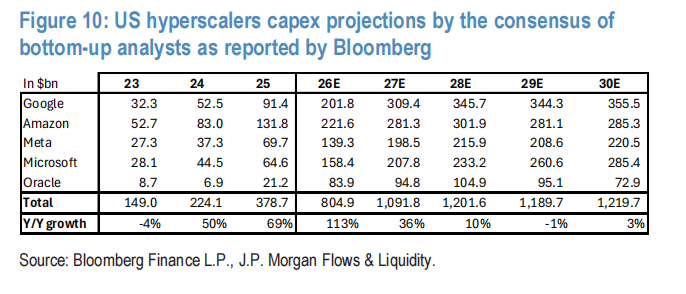
Sie führen drei Gründe auf:
Erstens, Speicherpreise steigen weiterhin und unterstützen so Speicherhersteller.
Zweitens, Analysten erhöhen konsequent die Prognosen für die Investitionen großer Cloud-Anbieter. Der Bericht fasst die Prognosen für Google, Amazon, Meta, Microsoft und Oracle zusammen: Für 2026 steigen die Gesamtprognosen von etwa 758 Milliarden Dollar am 1. Juli auf etwa 805 Milliarden; für 2027 von rund 925 Milliarden auf etwa 1,1 Billionen Dollar.
Dies sind Investitionsprognosen der Analysten, keine von den Unternehmen bestätigten Zusagen, und auch nicht ausschließlich AI-Investitionen. Dennoch zeigen sie, dass die Erwartungen an Infrastrukturinvestitionen weiter steigen.
Drittens, die Mietpreise für Nvidia Hopper-GPUs (repräsentativ für Rechenleistung) zeigen zuletzt Verbesserungen. JPMorgan meint, dies könnte die Perspektive von Monetarisierung für AI-Investitionen unterstützen und stellt die Sorgen über schnellen Wertverlust und rasche Abschreibungen von Geräten in Frage.
JPMorgan urteilt daher: Selbst wenn es erneut einen riskanten Rückgang wie im Juni/Juli gäbe, muss das die Tech-Hausse nicht brechen.
Dieses Urteil stammt von JPMorgan und ist keine Garantie für den zukünftigen Verlauf.
Für mich liegt der größte Wert des Berichts darin, zu beachten, dass man Unternehmensentwicklung und Marktpositionen gemeinsam betrachten muss.
Die AI-Nachfrage kann weiter steigen, Investitionen können steigen, aber gleichzeitig kann der Aktienkurs durch enge Positionierungen und abnehmenden Hebel stark schwanken.
Die Fortschritte im Unternehmensgeschäft und wie viel Schwankung das investierte Kapital aushält – beides beeinflusst den Preis.
Wer einen Anstieg als „das Risiko ist verschwunden“ missversteht, übersieht diese Ebene leicht.
Jetzt im vierten Quartal inspiriert mich der Bericht dazu, beim Blick auf den Markt nicht nur zu fragen, was in den Unternehmen geschieht, sondern auch, wie die Anleger ihre Assets halten.
Welche Gelder nutzen Hebel? Welche Positionen sind bereits am oberen Limit? Wenn die Volatilität plötzlich steigt, welche Käufe könnten zu Verkäufen werden?
Diese Fragen helfen vielleicht nicht, das Datum der nächsten Korrektur zu erraten, aber dabei, zu verstehen, warum auch ein von fundamentalen Faktoren gestützter Markt plötzlich schwer zu halten sein kann.
An eine gute Zukunft eines Unternehmens zu glauben und Schwankungen beim Halten seines Aktien zu verkraften sind zwei Aspekte, die gleichermaßen sorgfältig bedacht werden müssen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anthropic geht einen weiteren Schritt in Richtung Börsengang: Angeblich strebt das Unternehmen eine Bewertung von 2 Billionen RMB vor Thanksgiving an und veranstaltet am 14. Oktober einen Investorentag
Berichten zufolge wird Anthropic frühestens im November mit seiner Roadshow beginnen und strebt an, den Börsengang vor dem US-Erntedankfest am 26. November abzuschließen. Am 14. Oktober findet ein Pre-IPO-Investorentag mit potenziellen Investoren statt, und eine Reihe institutioneller Investoren wurde bereits eingeladen. Einige potenzielle Investoren schätzen, dass das Unternehmen mit einer Bewertung zwischen 1,8 und 2 Billionen US-Dollar rechnen kann.

Die hohen US-Anleiherenditen üben Druck aus, Bankaktienindizes befinden sich im Korrekturbereich, Citi fällt im Tagesverlauf um fast 5%.
Am Donnerstag erreichte der KBW-Bankenindex während des Handels ein Viermonatstief und fiel um 14% gegenüber seinem Höchststand Mitte August. Analysten stellten fest, dass das Finanzsegment im September im Vergleich zu anderen Branchen die schlechteste Performance seit 1990 verzeichnete. Weitere Analysten wiesen darauf hin, dass die Marktängste bezüglich der Bedrohung durch KI-Agenten, der möglichen Auswirkungen der US-Midterm-Elections sowie der steigenden Zinssätze übertrieben seien. Am 13. Oktober beginnt die Berichtssaison der Großbanken, wobei die Gewinnentwicklung als entscheidender Prüfstein gilt.
Die Zahl der Unternehmensentlassungen in den USA erreichte im September ein Vierjahrestief für den entsprechenden Zeitraum, während die Bereitschaft zur Einstellung von Mitarbeitern auf den niedrigsten Stand seit fünfzehn Jahren sank.
Laut dem Bericht von Challenger, Gray & Christmas haben US-Unternehmen im September im Jahresvergleich fast 20 % weniger Entlassungen angekündigt, während die Entlassungen im Technologiesektor gegenüber dem Vormonat um 77 % gestiegen sind. Die Anzahl der geplanten Neueinstellungen im September ist im Jahresvergleich um 23 % zurückgegangen. Am selben Tag wurde bekannt gegeben, dass die Zahl der erstmaligen Anträge auf Arbeitslosenunterstützung in den USA in der vergangenen Woche auf 197.000 gesunken ist und damit nahezu den niedrigsten Stand seit 1969 erreicht hat.

Krypto-Preise
Mehr


