
Institution senkt kurzfristige Durchschnittspreisprognose für Gold und erwartet im zweiten Quartal des nächsten Jahres eine Rückkehr auf 5.000 US-Dollar.

汇通网 29. September—— Die angespannte Lage im Nahen Osten treibt die Ölpreise und die Renditen der US-Staatsanleihen nach oben. Gold und Silber erleiden deutliche Rückschläge und fallen jeweils unter entscheidende Unterstützungen. BMO senkt die kurzfristigen Preisprognosen für Gold und Silber, hebt jedoch die langfristigen Preisziele deutlich an. Die Bank sieht strukturelle Faktoren wie Währungsabwertung und Goldkäufe asiatischer Großstaaten als Gründe dafür, dass der Einfluss der Realrendite auf den Goldpreis zunehmend geschwächt wird. Silber steht unter Druck durch technologische Fortschritte zur Reduktion des Silberbedarfs in der Photovoltaik, wodurch die industrielle Nachfrage abnimmt. Die Bank rechnet damit, dass Silber in nächster Zeit schwächer als Gold abschneiden wird.
Die angespannte Lage im Nahen Osten lässt die Ölpreise steigen und entfacht erneut Inflationssorgen am Markt, was zu aggressiveren Zinserwartungen führt und den Edelmetallmarkt belastet. Die Rendite der 10-jährigen US-Staatsanleihen übersteigt 5,20 % und erreicht ein 20-Jahres-Hoch; Gold und Silber brechen jeweils unter wichtige Unterstützungsniveaus. Der Anstieg der Anleiherenditen erhöht die Opportunitätskosten für das Halten von nicht verzinslichen Edelmetallen, was die Investitionsnachfrage dämpft.
Trotz einer Konzentration kurzfristiger Belastungen hat BMO Capital Markets die Prognosen für das vierte Quartal aktualisiert,
Kurzfristige Durchschnittspreisprognose für Gold gesenkt, langfristige Ziele deutlich angehoben
Im letzten Quartal 2026 senken die BMO-Rohstoffanalysten die dreimonatige Preisprognose für Gold, werden jedoch hinsichtlich der langfristigen Entwicklung deutlich optimistischer. Die Bank veröffentlichte am Montag (28. September) die aktualisierte Prognose für das vierte Quartal: Der durchschnittliche Goldpreis wird für das vierte Quartal auf rund 4.650 US-Dollar je Unze geschätzt, was gegenüber der vorherigen Prognose von 4.750 US-Dollar einem Rückgang von 2 % entspricht. Die Anpassung des Zeitpunktes bedeutet,
Die größte Änderung in der Prognose betrifft die langfristige Bewertung: Die kanadische Bank hebt die langfristige durchschnittliche Preisprognose für Gold auf 4.000 US-Dollar je Unze an, was eine Steigerung um 29 % gegenüber dem früheren Ziel von 3.100 US-Dollar bedeutet. Die Analysten erklären, dass die Renditen von inflationsgeschützten US-Staatsanleihen (TIPS) steigen und viele Zentralbanken gerade einen Zinserhöhungszyklus begonnen haben – diese Prognoseanpassung mag angesichts dessen ungewöhnlich erscheinen. Doch
Zwei Hauptlogiken bestimmen den Goldpreis – Gold löst sich zunehmend von der Realrendite
BMO analysiert: Trotz gesenkter kurzfristiger Prognosen gibt es für den Rest des Jahres 2026 weiterhin asymmetrische Aufwärtsrisiken beim Goldpreis.
Die Analysten betonen, Gold stehe bei der Asset-Allokation weit oben; mit einer zunehmenden Entkopplung der Edelmetalle von der Realrendite werden Währungsabwertung und Entdollarisierung zu zentralen Treibern. Der Goldpreis dürfte geordnet und langsam zulegen. Der Goldpreis zum Jahresende hängt vom Kräfteverhältnis zwischen zwei Logiken ab: Einerseits dem „Währungsabwertungstrade“ – Zinserhöhungen und steigende Laufprämien spiegeln Sorgen um die fiskalische Nachhaltigkeit wider und unterstützen Gold; andererseits dem traditionellen „Opportunitätskostentrade“ – Zinserhöhungen bremsen den Goldpreis, beide Faktoren wirken gegensätzlich.
Die Analysten glauben, dass das aktuell falkenhafte Auftreten der Fed die Glaubwürdigkeit der Politik vorübergehend wiederhergestellt hat und die Laufzeitprämie teils glättet, doch Sorgen um Währungsabwertung können schnell wieder aufkommen. Außer einer weiteren heftigen Ölpreiserhöhung bleibt das Risiko beim Goldpreis auf der Aufwärtsseite, sodass die Prognose von 4.650 US-Dollar im vierten Quartal gehalten wird.
Silber kurzfristig unter Druck – Silbersparende PV-Technologien verändern langfristiges Angebot-Nachfrage-Verhältnis
Silber steht kurzfristig vor ähnlichen Gegenwinden wie Gold. Obwohl die Unsicherheit im kurzfristigen Bereich hoch ist, glaubt BMO, dass anziehende Goldpreise auch die Silberpreise mitziehen werden. Im vierten Quartal prognostiziert BMO einen durchschnittlichen Silberpreis von etwa 67,40 US-Dollar je Unze für die nächsten drei Monate, was unter der vorherigen Prognose von 71,40 US-Dollar liegt. Die Bank erwartet zum Jahresbeginn eine Abschwächung des Silberpreisanstiegs; die Preisprognose für das erste Quartal liegt bei 69,30 US-Dollar gegenüber den früheren 73,50 US-Dollar.
Die Analysten betonen, dass im Silberbereich Techniken zur Einsparung von Silber schneller umgesetzt werden als erwartet. Die Installation von Photovoltaikanlagen wächst langsamer, das Angebot-Nachfrage-Verhältnis im Industriebereich wird lockerer, und in den nächsten Quartalen wird Silber voraussichtlich schwächer abschneiden als Gold. Langfristig hebt BMO die Preisprognose für Silber auf 47 US-Dollar je Unze an – eine Steigerung um 31 % gegenüber dem ursprünglichen Ziel von 36 US-Dollar. Der wichtigste Treiber für den Silberpreis zum Jahresende bleibt die Industrielle Nachfrage aus der Photovoltaik-Branche.
Bis 2025 ging die Photovoltaik-Branche davon aus, dass die Vorteile der silberreduzierenden Technologien weitgehend ausgeschöpft waren. Doch der Silberpreis sprang im Januar dieses Jahres auf über 120 US-Dollar je Unze und widerlegte diese Annahme. Mehrere inländische PV-Unternehmen haben Lösungen zur Silberreduktion eingeführt, z. B. durch feinere Metallisierungsdrähte, eine reduzierte Verwendung von Silberpasten, einen höheren Anteil an Kupferersatz sowie die Entwicklung von Kupfer-Silberpaste. Diese Technologien werden inzwischen schrittweise umgesetzt, wodurch die Erwartung des langfristigen Silberverbrauchs deutlich gesenkt wird.
Fazit
Zusammengefasst: Der Konflikt im Nahen Osten treibt die Ölpreise und die langfristigen Renditen der US-Staatsanleihen, während Gold und Silber kurzfristig einen deutlichen Rückgang hinnehmen und unter entscheidende Unterstützungen fallen. BMO senkt die kurzfristigen Preisprognosen für Gold und Silber im vierten Quartal, hebt jedoch die langfristigen Zielpreise deutlich an. Die Kernlogik dabei: Fiskalische Ungleichgewichte, Währungsabwertung und die anhaltende Goldnachfrage asiatischer Großstaaten schwächen die dämpfende Wirkung der Realrendite auf den Goldpreis. Bei Silber führen die weiterhin umgesetzten silbersparenden Photovoltaik-Technologien zu einer geringeren Flexibilität der industriellen Nachfrage, sodass Silber voraussichtlich für eine Weile schwächer abschneiden wird als Gold.
Der zukünftige Fokus liegt auf der Frage, ob die Laufzeitprämie für US-Staatsanleihen weiter steigt und wie schnell silberreduzierende Technologien in der Photovoltaik-Branche umgesetzt werden. Anleger sollten die US-Anleiherenditen, die physische Goldnachfrage asiatischer Großstaaten sowie den technologischen Fortschritt in der Photovoltaik-Branche aufmerksam verfolgen.
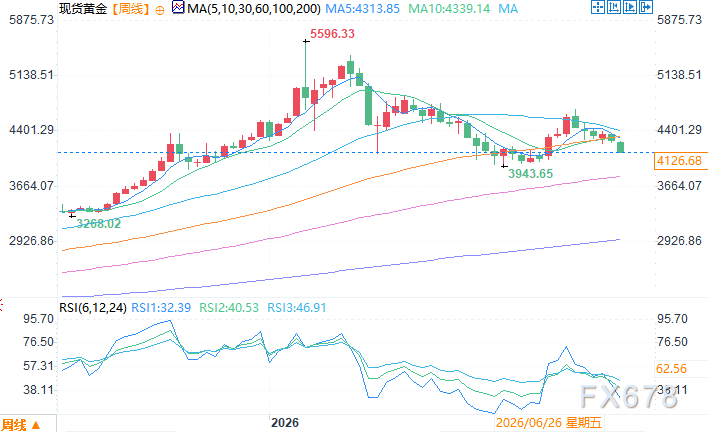
Wochenchart Spot-Gold Quelle: Easthuitong
Ost-Zeit 29. September 13:08 Spot-Gold zu 4.128,68 US-Dollar/Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Zahl der JOLTS-Stellenangebote in den USA ist im August auf ein Fünfmonatstief gefallen und liegt damit den dritten Monat in Folge unter den Erwartungen.
Im August sank die Zahl der offenen Stellen in den USA auf 7,079 Millionen und lag damit unter den Erwartungen der Ökonomen von 7,228 Millionen. Im Bereich Immobilien und Vermietung wurden lediglich 50.000 offene Stellen verzeichnet, was einem nahezu halbierten Wert gegenüber dem Vormonat entspricht. Die Kündigungsrate blieb bei 1,9 % und damit auf dem niedrigsten Niveau seit 2020. Das Verhältnis von offenen Stellen zur Zahl der Arbeitslosen fiel auf das 1,0-fache zurück. Analysen weisen darauf hin, dass die durch JOLTS implizierte Netto-Beschäftigungszahl nun seit drei Monaten in Folge unter den Daten des Non-Farm-Berichts liegt; das am Freitag veröffentlichte Non-Farm-Arbeitsmarktbericht dürfte daher ein hohes Risiko für negative Überraschungen bergen.

Der "Big Short" Burry nimmt erneut Nvidia (NVDA.US) ins Visier: Kritisiert Jensen Huang wie Palantir-CEO Karp, 150 Milliarden Dollar Aktienrückkauf wirft Fragen auf
Michael Burry, ein bekannter Skeptiker der Nvidia (NVDA.US) und des allgemeinen Hypes um KI-Infrastruktur, hat den Chip-Hersteller erneut kritisiert und CEO Jensen Huang mit dem Palantir CEO Alex Karp verglichen.
Krypto-Preise
Mehr


