
CNY: Wie kann das Dilemma zwischen Long- und Short-Positionen gelöst werden?

Ende September stabilisierten sich USDCNH und USDCNY an der Marke von 6,69 und erholten sich, mit kurzfristig überwiegend positiver Dynamik. Gleichzeitig ist die Divergenz zwischen Spot- und Zinsdifferenzbewertung bereits ausgesprochen extrem. Es ist derzeit unangenehm, den Renminbi direkt long oder short zu handeln.
Long-Renminbi: Bei Swap-Punkten von durchschnittlich -4,9 Pips pro Tag bei ultrakurzen Laufzeiten trägt man täglich hohe negative Carry und steht zudem vor der Realität eines „sanften Aufwertungstrends mit begrenztem Spielraum“. Short-Renminbi: Trotz historisch hoher Überschüsse und Absicherungen ist selbst eine kleine Gegenbewegung riskant und kann Verluste in beide Richtungen bedeuten.
Der Wechselkurs schwankt wiederholt zwischen Aufwertungsdruck und Abwertungsbeschränkungen – Long und Short sind gleichermaßen schwierig. Anstatt zwanghaft auf einen Trend zu setzen, erscheint es sinnvoller, bei steigenden Kursen Gamma zu verkaufen oder mithilfe von Optionskombinationen Prämieneinnahmen zu generieren und so das Dilemma zwischen Long und Short in einen stabilen Einnahmestrom für Optionsverkäufer zu verwandeln.
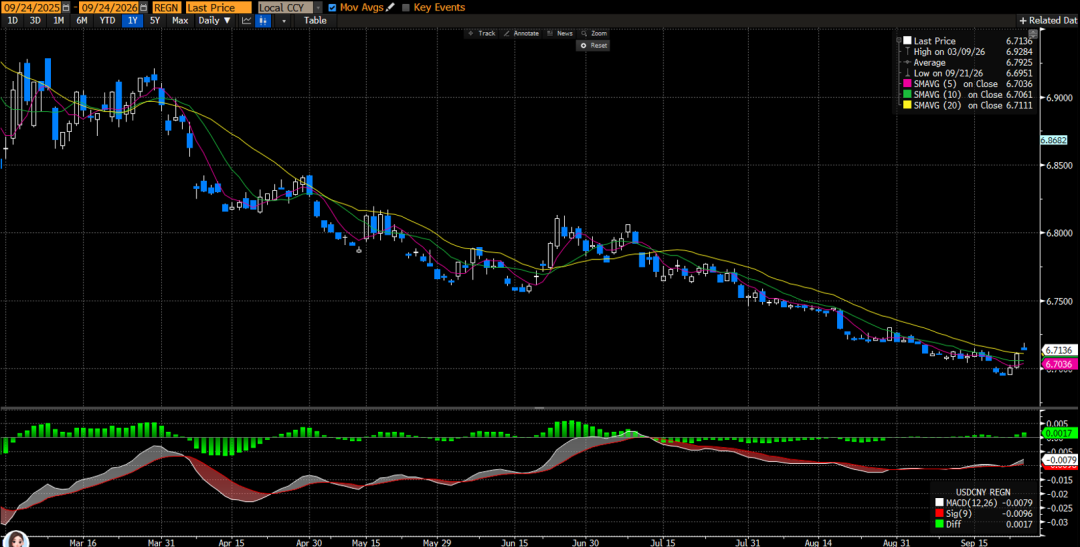
Technisch betrachtet bleiben kurzfristige Impulse für eine weitere Erholung vorhanden. Nach dem Jahrestief von 6,6912 am 21. September erholte sich USDCNH drei Handelstage in Folge und schloss am 23. September bei 6,7115, somit wieder oberhalb der MA10 (6,706) und MA20 (6,711); am 24. September weiter bei 6,7159, Stand 27. September abends weiterhin über 6,711. Der RSI (14) stieg von 29 (am 21. September) auf rund 50 und entfernte sich von der Überverkauftzone; das MACD-Histogramm vergrößert sich seit dem goldenen Kreuz am 10. September, wobei der DIF die DEA nach oben durchbricht. Der obere Widerstand liegt im Bereich 6,73-6,75 (60-Tage-Durchschnitt 6,74 plus runder Wert), ein Ausbruch eröffnet Spielraum bis 6,80; nach unten bilden 6,70 und 6,69 eine Unterstützung.
USDCNH Spot kurzfristige Dynamik überwiegend positiv
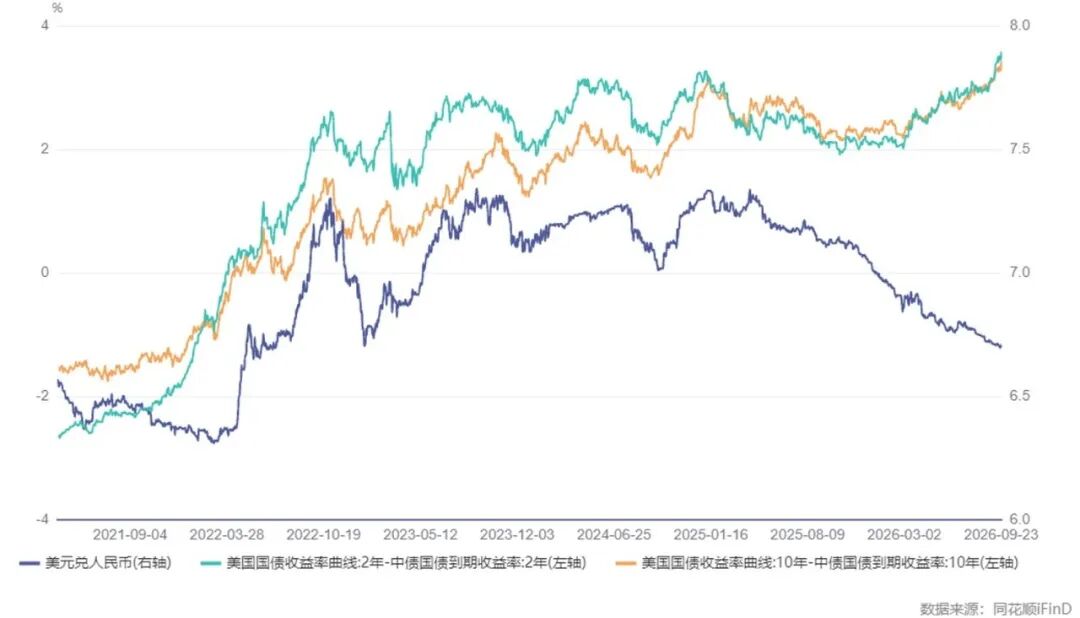
Zusätzlich ist die Zinsdifferenz momentan der zentrale Faktor. Bei weiterhin niedrigen Renditen chinesischer Anleihen überschreiten die 10-Y- und 2-Y-US-Staatsanleihen die Marken von 5,1 % bzw. 4,8 %. Die nominelle Zinsdifferenz der 10-Jährigen zwischen China und den USA ist nun mit etwa -340 Basispunkten tief negativ, bei den 2-Jährigen sogar bei rund -360 Basispunkten. So wurden die Einjahres-Swappunkte von USDCNH und USDCNY unter -2100 Punkte gedrückt. Die Divergenz zwischen Spot- und Zinsbewertung ist bereits sehr extrem, und erneute Wetten auf einen deutlich schwächeren Spot wären nicht chancenreich.
USD/CNY-Wechselkurs und Zinsdifferenz zwischen China und USA gehen weit auseinander
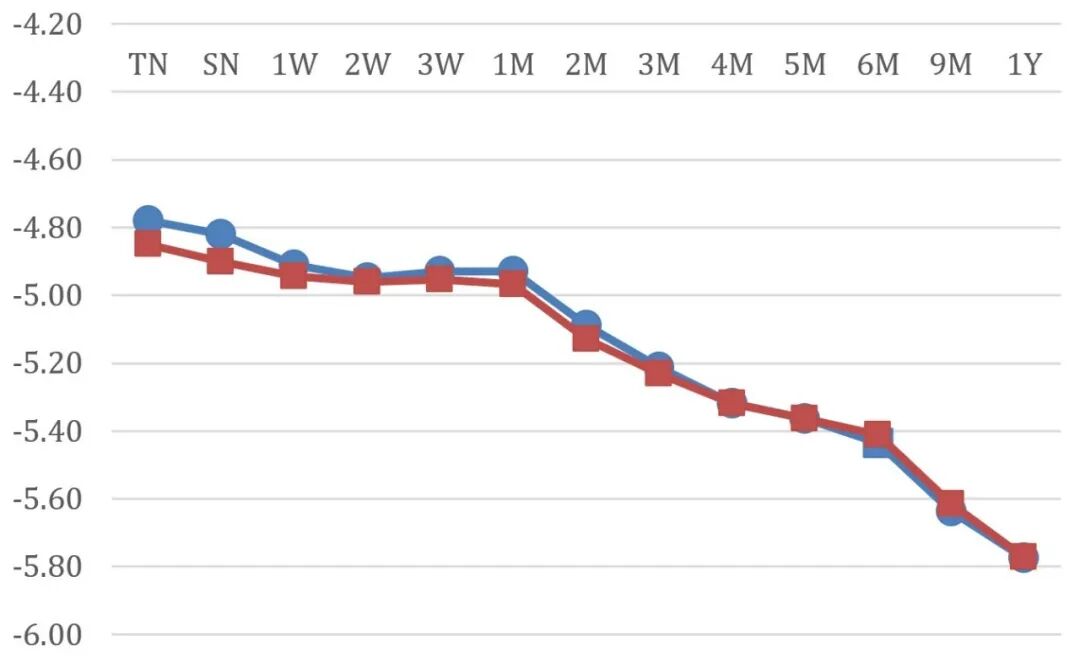
Nach der FOMC-Zinserhöhung um 25 Basispunkte im September lag die tägliche implizite Swap-Punkte im ultrakurzen Bereich bei etwa -4,9 Pips. Das bedeutet, dass die Long-Position im Renminbi täglich einen Carry von etwa 4,9 Pips kostet. Wenn sich der Kurs über Monate kaum bewegt oder nur leicht fällt, zehrt allein der negative Carry den Großteil des Ertrags auf. Umgekehrt können Short-Positionen diese Zinsdifferenz vereinnahmen, aber auch sie sind durch Zentralbankpolitik und Fundamentaldaten limitiert – Spielraum und Dynamik nach oben sind begrenzt, sodass der Carry nicht voll ausgeschöpft werden kann. Beide Seiten werden also vom „Zeitfaktor“ bestraft: Die eine Seite zahlt und wartet auf den Anstieg, die andere erhält Geld, aber profitiert kaum von Bewegungen – das Chancen-Risiko-Profil der Trendwette ist ungünstig.
Tägliche Punkte der Swap-Implizite bei USDCNY und USDCNH verschiedener Laufzeiten
Insgesamt ist kurzfristig die Wahrscheinlichkeit seitlicher Bewegungen bei USDCNH und USDCNY Spot höher; eine Fortführung der bisherigen Strategien konsequenter Shorts besitzt wenig Attraktivität. Handelsempfehlungen: 1. Es empfiehlt sich nicht, kontinuierlich Short im Spot zu bleiben, sondern erst bei einer Erholung in die Zone 6,73–6,75 die Attraktivität von Shorts neu zu beurteilen; 2. Das gegenwärtige Umfeld niedriger Renminbi-Volatilität dürfte sich kurzfristig kaum ändern, weshalb Volatilitätsstrategien die bessere Wahl sind – kurze Laufzeiten bei steigender Volatilität als Gamma-Verkauf nutzen; 3. Auch bei einer anhaltenden Renminbi-Aufwertung ist der Spielraum begrenzt, daher empfiehlt sich der Kauf von mittelfristigen Risk-Reversal-Optionen bei Kursrücksetzern zur Positionsabsicherung.
BFC FX Talk
Im Jahr 2026 an Ihrer Seite
Hinterlassen Sie uns gerne eine Nachricht im Backend
Treten Sie mit uns in Kontakt
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Reserve Bank of Australia erhöht den Leitzins auf 4,6%: Vier Zinserhöhungen in diesem Jahr, weitere Erhöhung nicht ausgeschlossen
Die australische Zentralbank hat den Leitzins um 25 Basispunkte auf 4,6% erhöht und damit den höchsten Stand seit 15 Jahren erreicht. Im laufenden Jahr wurde der Zinssatz um insgesamt 100 Basispunkte angehoben, um die durch den Nahostkonflikt verursachte Inflation einzudämmen.
Hohe Rendite zieht Kapital an: Die Gebotsrate für 40-jährige japanische Staatsanleihen erreicht das 3,1-fache und die Nachfrage ist so stark wie seit 2020 nicht mehr.
Die Auktion von japanischen 40-jährigen Staatsanleihen verzeichnete die stärkste Nachfrage seit sechs Jahren. Die hohen Renditen locken Investoren zurück zu dieser am längsten laufenden japanischen Schuldverschreibung und bieten damit den fragilen globalen Märkten potenziell eine Atempause.
Toyota (TM.US): Der Absatz in China bricht im August um 23 % ein – weltweiter Verkaufsrückgang im siebten Monat in Folge
Der Absatz von Toyota ist den siebten Monat in Folge zurückgegangen.
Krypto-Preise
Mehr


