
Ist das Vertrauen in US-Staatsanleihen nicht mehr wie früher?

👆Klicken Sie auf den blauen Text, um uns zu folgen
Laufzeitprämie
Wenn man von den derzeit größten Risiken an den US-Aktienmärkten spricht, steht die Rendite der US-Staatsanleihen ganz oben auf der Liste. In letzter Zeit ist die Rendite der 10-jährigen US-Anleihen kaum noch zu kontrollieren; heute erreichte sie intraday fast 5,16 %, die Rendite der 30-jährigen Anleihen stieg auf 5,45 % und erreichte damit den höchsten Stand seit 2004. Was ist die grundlegende Ursache für diesen Anstieg der Renditen? Und wie wird er sich letztendlich auf den Aktienmarkt auswirken? Heute bietet ein interner Artikel von Bloomberg eine sehr wertvolle Analyse. Lassen Sie uns gemeinsam einen Blick darauf werfen.
Simon White, Makroanalyst bei Bloomberg, meint, dass die Gründe für den jüngsten Anstieg der Renditen der US-Staatsanleihen begonnen haben, sich zu verändern. Zuvor stieg die Rendite vor allem, weil der Markt glaubte, dass die Federal Reserve weiterhin die Zinsen erhöhen würde. White sieht diesen Anstieg als eine „gute“ Variante, da die Federal Reserve dies selbst steuern kann – sie kann bestimmen, wie weit und wann gestoppt wird.
Doch in der gestrigen Steigerung der 30-jährigen Rendite stammte etwa die Hälfte nicht aus Zinserwartungen, sondern aus der Laufzeitprämie. Eine Laufzeitprämie ist die zusätzliche Entschädigung, die Investoren verlangen, wenn sie ihr Geld für viele Jahre an die Regierung verleihen. Je länger die Zeit, desto größer die Unsicherheit – da vieles passieren kann – daher verlangen die Investoren einen höheren Zins. Das ist die Laufzeitprämie. White betont, dass wenn der Anstieg der US-Renditen von der Laufzeitprämie kommt, die Investoren beginnen, sich größere Sorgen um die langfristige Bindung ihres Kapitals zu machen, und dem langfristigen Halten von US-Staatsanleihen misstrauen. Das ist etwas, das die Federal Reserve nicht direkt beeinflussen kann.
In der folgenden Grafik ist oben die von Bloomberg berechnete Laufzeitprämie dargestellt, unten die Rendite der 30-jährigen US-Staatsanleihe. Nach Rückkäufen langfristiger Anleihen durch das US-Finanzministerium im August und der Zinserhöhung der Federal Reserve im September sank die Laufzeitprämie und dämpfte einen Teil des Renditedrucks. Nach Veröffentlichung der PMI-Daten drehte die Laufzeitprämie jedoch nach oben, und die 30-jährige Rendite stieg auf den höchsten Stand seit 2004.
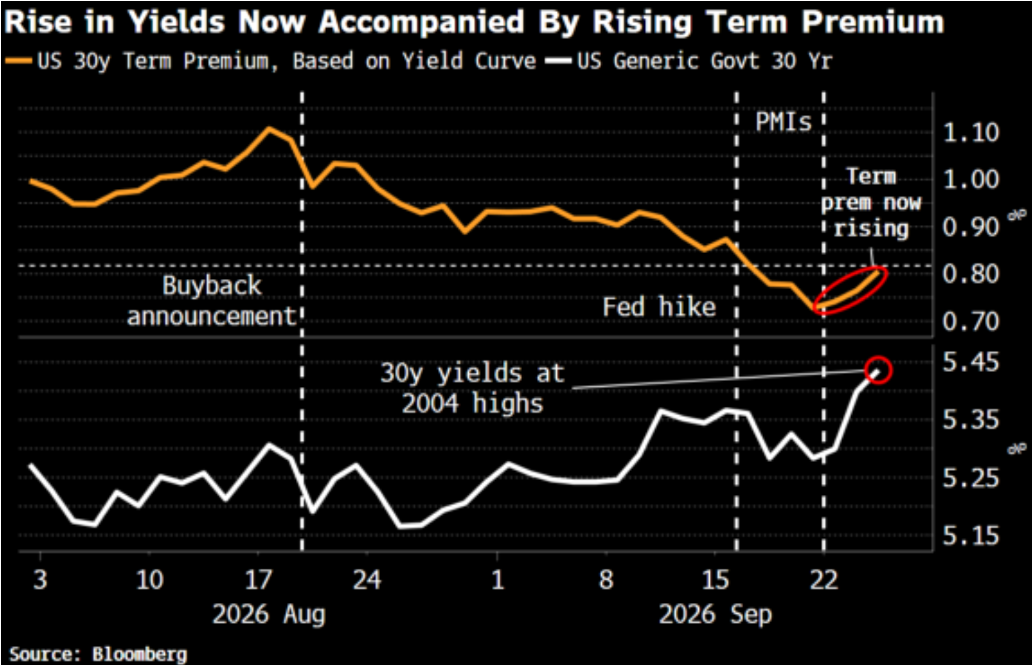
Warum aber wird die US-Staatsanleihe gefährlicher, wenn der PMI besser ist? White antwortet: Weil die guten PMI-Daten bedeuten, dass die Regierung weiterhin viel Geld ausgibt und die fiskalischen Probleme dadurch verschärft werden. Das aktuelle Wirtschaftswachstum basiert zum großen Teil auf staatlichen Ausgaben. Seit 2020 beläuft sich das kumulierte Defizit der USA auf fast 15 Billionen Dollar, bei einer durchschnittlichen Arbeitslosenquote von nur 4,8 %. Selbst in wirtschaftlich guten Zeiten gibt die Regierung weiterhin viel Geld aus – das ist sehr irrational. Diese riesigen Defizite stärken die Unternehmensgewinne und ermöglichen die massiven Ausgaben und Schulden für KI-Infrastruktur. Daher bedeuten die guten PMI-Daten umgekehrt, dass die Regierung weiterhin unvernünftig Geld ausgibt, was zu mehr Verkäufen von US-Staatsanleihen und einem Anstieg der Laufzeitprämie führt.
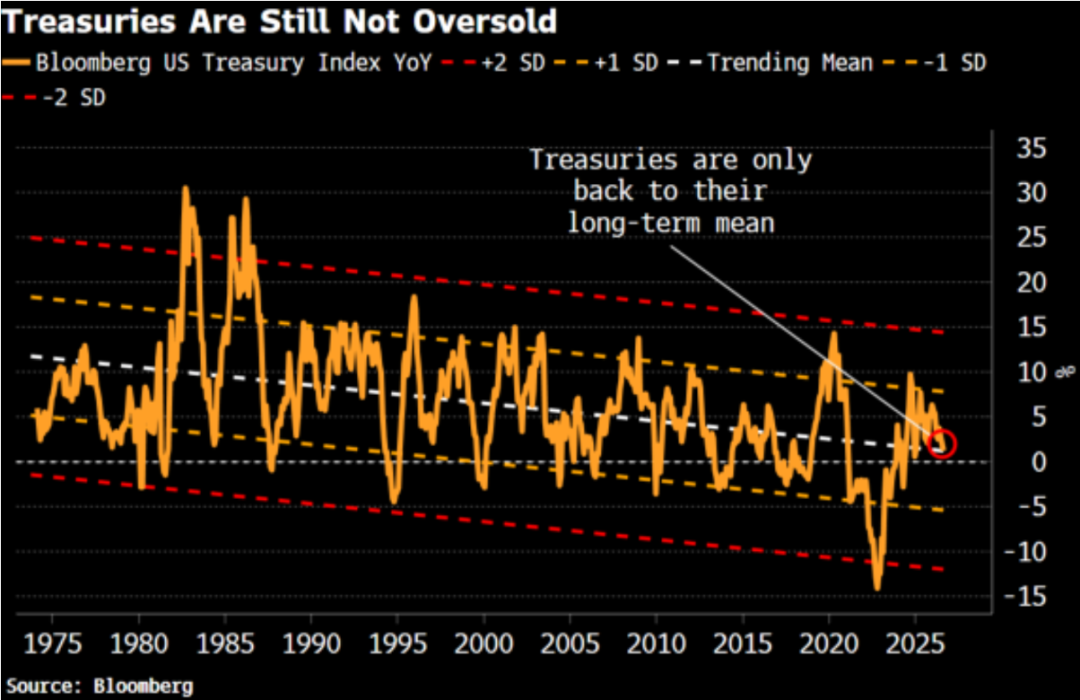
White betont außerdem, dass US-Staatsanleihen zwar bereits eine Abwärtsbewegung hinter sich haben, gemessen an der Geschichte aber noch nicht überverkauft sind. Der von Bloomberg verfolgte Index ist aktuell nur auf dem langfristigen Durchschnitt, noch nicht an einer Standardabweichung angekommen. Daher glaubt White, dass bei weiterem Verkaufsdruck die Anleihenpreise noch Raum nach unten und die Renditen weiterhin Spielraum nach oben haben.
White stellte zudem fest, dass bei einer 10-jährigen Rendite über 5,25 % Aktien und US-Staatsanleihen praktisch nie getrennte Wege gehen: entweder steigen beide oder fallen beide gemeinsam. Das heißt übersetzt: Wenn es soweit kommt, werden Aktien und Anleihen gleichzeitig fallen. Normalerweise sind sie gegenläufig, was Risiken im Portfolio ausgleicht, aber wenn beide zusammen fallen, verkaufen die Investoren noch mehr US-Staatsanleihen, die Renditen steigen weiter und ein Teufelskreis entsteht.
Soweit zu Whites Analyse, nun schauen wir auf die Meinung von Justin, dem Analysten mit der größten Expertise für US-Staatsanleihen im US-Investmentteam.
Justin meint, um die Renditen am langen Ende zu senken, braucht es zwei Bedingungen: Spielraum für einen Richtungswechsel der Federal Reserve hin zu einer lockeren Geldpolitik und eine deutlich restriktivere Fiskalpolitik der USA. Doch aktuell sind beide Bedingungen nicht erfüllt und auch kurzfristig nicht in Sicht.
Schauen wir zuerst auf die Federal Reserve: Die Wirtschaftsnachfrage ist stark, die Ölpreise bleiben hoch, die Unternehmen sind in der Lage, gestiegene Kosten an die Verbraucher weiterzugeben – die Inflation ist daher schwer zu senken. In dieser Lage wird die Federal Reserve kaum wegen steigender Langfristzinsen zu einer lockeren Geldpolitik wechseln. Solange Inflation, Arbeitsmarkt und Konsum nicht merklich abkühlen, kann die Federal Reserve nur weiterhin die Inflation bekämpfen.
Die Fiskalprobleme sind noch gravierender: Es dürfte inzwischen niemandem mehr entgangen sein, wie ernst die Lage bei US-Staatsanleihen ist. Nach Berechnung des Congressional Budget Office der USA werden die Nettozinszahlungen der Bundesregierung allein dieses Jahr über 1 Billion Dollar betragen und sich bis 2036 auf 2,1 Billionen Dollar verdoppeln. Dadurch wird das Schuldenmachen immer teuerer, die Zinslast schwerer und die Sorgen des Marktes über die langfristige US-Fiskalpolitik nehmen zu.
Daher erwartet Justin, dass die Renditen am langen Ende weiterhin enormen Druck haben – selbst wenn die Federal Reserve die Zinserhöhungen stoppt, bleiben die Renditen wegen der Fiskalproblematik hoch. Justin glaubt daher, dass über 5 % Rendite am langen Ende zur neuen Normalität werden könnten.
Und was bedeutet das für den Aktienmarkt? Zunächst einmal wird Kapital von wachstumsstarken Aktien in Titel mit sicherem Gewinn umgeschichtet – das hatte ich bereits gestern erwähnt. Wichtiger jedoch ist, was White beschreibt: ein doppelter Absturz von Aktien und Anleihen durch weiter steigende Renditen. Wenn so etwas passiert, betrifft es nicht nur die Sektorrotation. Die Markthebel sind aktuell nicht niedrig: Nach Daten der US-Finanzaufsicht FINRA haben Investoren im August etwa 1,45 Billionen Dollar von Brokerhäusern zur Aktienanlage geliehen – ein Anstieg um 37 % im Vergleich zum Vorjahr. Das bedeutet, wenn Aktien und Anleihen gemeinsam fallen, sinkt der Wert der Sicherheiten, manche Investoren müssen Nachschuss leisten oder sogar Vermögenswerte verkaufen, was den Aktienmarkt in eine Spirale bringen kann. Deshalb sollte man kurzfristig auf einen Rücksetzer im Aktienmarkt gefasst sein, solange die US-Staatsanleihenrenditen unaufhaltsam steigen – man sollte nicht davon ausgehen, dass der Aktienmarkt immun ist.
Kontaktieren Sie uns
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Dell-Führungskraft: „Agenten-KI“ ist diesmal anders – Schlüsselkomponenten (hauptsächlich Speicher und HDD) könnten über fünf Jahre knapp bleiben.
Jeff Clarke, Chief Operating Officer von Dell Technologies, sagte, dass Agenten-KI durch die Übernahme von mehr Arbeitsaufgaben den Bedarf an Rechenleistung und Speicher kontinuierlich steigert und dadurch den aktuellen KI-Infrastrukturzyklus von herkömmlichen Hardware-Erneuerungszyklen unterscheidet. Bis 2030 wird erwartet, dass die Rechenleistung von Rechenzentren um 200 Gigawatt zunimmt, die Menge der generierten Inferenz-Tokens um das 87-fache wächst und der Bedarf an Infrastruktur weiterhin expandiert.
Morgan Stanley unterstützt Meta (META.US): Die Muse-Ökologie wird weiterhin erweitert, VR-Brillen könnten 2027 zu einem neuen Wachstumspunkt werden
Morgan Stanley behält das Rating "Übergewichten" für Meta bei, mit einem Kursziel von 775 US-Dollar, und führt sie weiterhin als bevorzugte Aktie.
Meta (META.US) steigt im September um 36 %: Muse bestätigt die KI-Strategie, Marktkapitalisierung zielt auf 2 Billionen US-Dollar ab
Die Meta-Aktie steht kurz davor, ihre beste Monatsperformance seit Juli 2013 zu erzielen und benötigt nur noch etwa einen Anstieg von 1%, um dem 2-Billionen-Dollar-Marktkapitalisierungsclub beizutreten.
Krypto-Preise
Mehr


