
Institution: Goldpreis im vierten Quartal bei 4750, im dritten Quartal nächsten Jahres bei 5250 US-Dollar, Kupferpreis erlebt gleichzeitig langfristige zyklische Gewinne.

Huizhong-Netz, 21. September—— Die neueste Positionsstrategie der Société Générale zeigt, dass sie im vierten Quartal weiterhin Aktien und Rohstoffe übergewichtet und Staatsanleihen reduziert. Die Bank bleibt fest bullish für Gold und Kupfer. Unter dem Einfluss geopolitischer Fragmentierung, zunehmender Zweifel an der Kreditwürdigkeit des US-Dollars und kontinuierlicher Goldkäufe durch Zentralbanken sieht sie für Gold reichlich Aufwärtspotenzial und gibt ein maximales Kursziel von 5.250 US-Dollar pro Unze aus. Der Ausbau von AI-Infrastruktur treibt die Kupfernachfrage, das Angebot bleibt langfristig knapp und der Kupferpreis dürfte weiterhin steigen. Zudem verschärft sich das Risiko der US-Schuldzinszahlungen, was den Wert von Staatsanleihen weiter schwächt und Rohstoffwerte begünstigt.
Weltweit treiben zahlreiche Zentralbanken den Zinserhöhungsprozess weiter voran, eine neue Runde im Straffungszyklus ist bereits eingeläutet.
Das Forschungsteam der Société Générale stellt fest, dass sogar bei weiterhin straffer Geldpolitik der Inflationsdruck nur schwer kurzfristig eingedämmt werden kann – was den Wert von Gold als Anlage stützt. Die Bank veröffentlichte
Neu-Balancierung der Asset-Klassen: Mehr Aktien und Rohstoffe, weniger Staatsanleihen
Société Générale erklärt, dass die Allokation in Gold und breiten Rohstoffen auch im vierten Quartal bei jeweils 10% bleibt – unverändert gegenüber dem dritten Quartal. Die Quote für Aktien wird von 55% auf 58% erhöht, jene für Staatsanleihen von 15% auf 12% gesenkt, darüber hinaus werden 5% in inflationsindexierte Anleihen und 5% in Unternehmensanleihen gehalten.
Die Analysten der Bank schreiben im Bericht: „Seit 2026 zeigen die einzelnen Asset-Klassen deutliche Divergenzen, Aktien und Rohstoffe stechen hervor, während der Anleihemarkt weiterhin unter Druck steht. Unser SGMAP-Portfolio konzentriert sich auf Aktien und Rohstoffe und erzielte in diesem Umfeld beachtliche Erträge. Für die Zukunft sind Rohstoffe unverzichtbar beim Hedging gegen geopolitische Risiken und Klimarisiken.
Mehrfache Argumente befeuern Gold: Aufwärtspotenzial bleibt groß
Innerhalb des Multi-Asset-Portfolios bleibt Gold ein zentrales Element. Société Générale sieht die Rückkehr von Währungsabwertungsgeschäften.
Die Analysten der Bank sagen: „Die Zentralbanken weltweit kaufen kontinuierlich Gold und reduzieren ihre US-Treasuries. Geopolitische Fragmentierung und Sorgen um Fiskal- und Währungskredibilität sorgen für eine starke Nachfrage nach alternativen Reserveanlagen.“
Neben der strukturellen Unterstützung durch anhaltende Goldkäufe der Zentralbanken sammeln sich auch zyklische Vorteile. Die Bank erwartet, dass in der zweiten Zyklusphase die Realzinsen sinken, was die Opportunitätskosten für goldähnliche, renditelose Vermögenswerte verringert; die Dollar-Schwäche und ETF-Mittelzuflüsse werden den Goldpreis weiter treiben. Die globale Gold-ETF-Allokation ist wieder auf fast 3.000 Tonnen angestiegen und zeigt eine Erholung der Investitionsnachfrage.
Auf Basis dieser Einschätzung
Knappes Kupferangebot: Neue Kapazitäten sind nicht in Sicht
Kupfer wird von der Bank ebenso deutlich bevorzugt. Analysten meinen, die großflächige Errichtung von Datazentren für künstliche Intelligenz wird langfristig die Nachfrage nach diesem Schlüssel-Industrie-Metall treiben, während das Angebot schwer Schritt halten kann. Im ersten Halbjahr 2026 sinkt die Kupferminenproduktion im Jahresvergleich um 1,1%; dieses Jahr könnte erstmals seit 2017 ein Rückgang der Jahresproduktion eintreten. Der wesentlichere Engpass liegt im unzureichenden Investitionsniveau der vergangenen Dekade und einem Mangel an neuen Projekten. Preissteigerungen können zwar den Abbau beflügeln, aber signifikante neue Kapazitäten sind vor 2030 kaum zu erwarten.
Die Preisprognose lautet:
US-Anleiherisiken ungelöst: Schuldzinsen werden zum neuen Problem
Der Bericht warnt zudem vor US-Schuldenrisiken. Die USA haben mittlerweile nicht nur ein strukturelles Haushaltsdefizit, sondern auch erhebliche Zinsbelastungen. Das Congressional Budget Office schätzt: Das strukturelle Defizit liegt zwar unter früheren Krisenhöchstwerten, doch mit weiter steigenden Zinszahlungen wird bis Mitte der 2030er Jahre der Nettoschuldzins-Anteil fast 5% des BIP erreichen, das Gesamtdefizit langfristig über 6% des BIP liegen.
Das Zins-Team der Bank analysiert:
Fazit
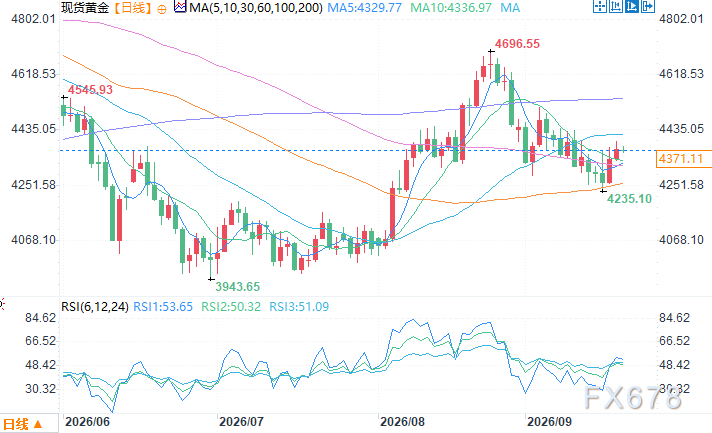
Tageschart Gold, Quelle: EasyHuizhong
Ost-Asien-Zeit, 21. September 10:42 Spot-Gold notiert bei 4.366,11 US-Dollar je Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Die Nachfrage nach KI steigt rasant, doch das „Credit Gate“ für Finanzierungen wird enger! Unter dem Druck der 5%igen US-Staatsanleihenrendite treten die Verlierer im Bereich der Rechenleistung zunehmend ans Licht.
Da die US-Staatsanleiherenditen auf das höchste Niveau seit 2007 steigen, werden die Gesamtkosten für die Finanzierung von KI-Infrastrukturen zunehmend höher. Morgan Stanley prognostiziert, dass die mit künstlicher Intelligenz verbundenen Schulden bis 2030 4,1 Billionen US-Dollar erreichen werden.
Von der Rettung der Credit Suisse bis zur Erwägung grenzüberschreitender Fusionen: UBS (UBS.US) befindet sich in einer "Kapitalfestung", ist der nächste Schritt eine Zusammenarbeit mit der Wall Street?
Da die größte Schweizer Bank unter dem Druck strengerer Kapitalanforderungen steht, haben mehrere bedeutende internationale Banken bereits Kontakt zu UBS aufgenommen, um mögliche Zusammenschlüsse oder andere Kooperationen zu besprechen.

Volatilitätsunterschiede zwischen Einzelaktien und Indizes! Beliebter Handel an den US-Aktienmärkten: Long-Positionen mit Einzelaktienoptionen und Hedging mit Indexoptionen
Die differenzierte KI-Erzählung, die starken Schwankungen der Ölpreise und die US-Staatsanleihenrenditen auf einem 20-Jahres-Hoch haben dazu geführt, dass der Grad der Divergenz der S&P500-Komponenten auf das 95. Perzentil der letzten 30 Jahre gestiegen ist. Die anhaltende Kompression der Einzelaktien-Volatilität macht die Aufbaukosten vergleichsweise günstig, die Volatilitätslücke zwischen Einzelaktien und Index weitet sich erneut aus. Das diversifizierte Trading-Strategiefenster „Long Einzelaktien-Optionen + Short Index-Optionen“ bietet nun eine seltene Gelegenheit.
Krypto-Preise
Mehr


