
Nvidia schließt den Kreis der Inferenzseite: Zusammenarbeit mit Equinix und Together AI, um Unternehmen den Zugang zu Modellinferenz zu ermöglichen

Hard·AI
Autor | Zhao Ying
Redaktion | Hard AI
Das Wettrüsten bei KI-Infrastrukturen erzeugt ein großes, komplexes außerbilanzielles Risiko-Exposure, das in traditionellen Finanzberichten kaum sichtbar ist.
Laut neuester Studie von Morgan Stanley haben die Hyperscaler-Giganten Google (GOOGL), Meta, Amazon (AMZN), Microsoft (MSFT), Oracle (ORCL) und Nvidia (NVDA) bereits langfristige Verpflichtungen von über 1,3 Billionen US-Dollar angehäuft – davon über 640 Milliarden US-Dollar für Beschaffung, rund 675 Milliarden US-Dollar für Leasing. Da diese Verpflichtungen großenteils außerhalb der Bilanz bleiben, ist es für Investoren schwierig, die tatsächliche Verschuldungsstruktur dieser Unternehmen einzuschätzen. Das Wachstum der außerbilanziellen Hebel ist bereits deutlich schneller als das der bilanziellen Hebel.
In Bezug auf Cashflow-Druck ist die Dimension der Verpflichtungen beeindruckend: Die kombinierten Leasing- und Beschaffungspflichten von Meta entsprechen dem 1,7-fachen seines operativen Cashflows der nächsten 12 Monate, bei Oracle liegt das Verhältnis sogar bei über siebenfach. Diese Verpflichtungen sind oft tief in Infrastrukturfremdfinanzierungen eingebettet, sodass bei einer Umkehr der KI-Nachfrageerwartung kaum Verhandlungsspielraum besteht.
Wenn die Nachfrage nach Rechenleistung dauerhaft das Angebot übersteigt, werden diese Verträge zum Wettbewerbsvorteil, da sie knappe Ressourcen sichern. Sinkt die Nachfrageerwartung, sind viele Verpflichtungen bereits in Finanzierungsstrukturen von Entwicklern, Lieferanten, Private-Debt und öffentlichen Anleihen eingebettet – Verhandlung oder Exit ist dann schwer.
01
Beschaffungsverpflichtungen: Sechsfaches Wachstum in fünf Jahren – doppelschneidiges Schwert für die Lieferkette
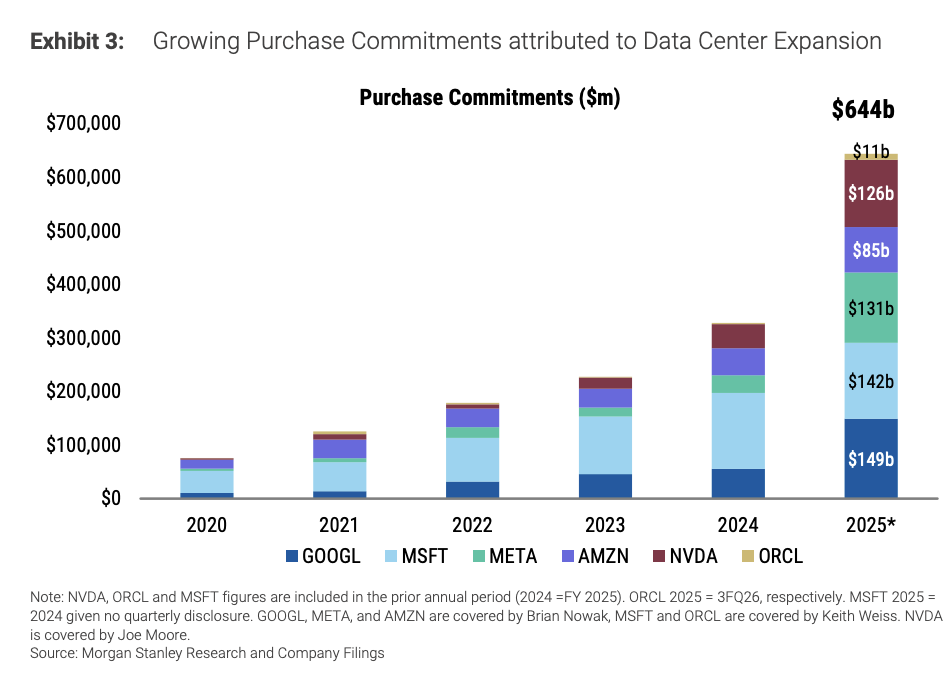
Beschaffungsverpflichtungen sind der direkteste außerbilanzielle Druck, getrieben von der Expansion der KI-Datencenter steigern sich die Zusagen von Hyperscalern und Nvidia drastisch.Laut Morgan Stanley haben die sechs Unternehmen Beschaffungsverpflichtungen in Höhe von über 644 Milliarden US-Dollar offen gelegt – mehr als doppelt so viel wie vor einem Jahr und etwa sechsmal so viel wie vor fünf Jahren. Diese Zusagen umfassen GPUs, Speicher, Land, Energie, Datencenter-Leasing für Gebäude und andere Infrastruktur-Komponenten.
Nach US-GAAP und SEC-Vorgaben müssen Unternehmen „unbedingte Beschaffungsverpflichtungen“ offenlegen, d.h. unwiderrufliche Zahlungsverpflichtungen für feste oder Mindestmengen von Waren oder Dienstleistungen. Vor der Lieferung werden diese Verpflichtungen meist nur als Fußnoten und nicht in der Bilanz erfasst.
Nvidia ist besonders bemerkenswert: Um die Kapazitäten für Wafer-Fertigung und Speicher zu sichern, stockt Nvidia vorausschauend Lagerbestände auf. Bis Januar 2026 entspricht ihr Lagerbestand samt Beschaffungsverpflichtungen rund 32 % des erwarteten FY27-Umsatzes – historisch lag der Wert bei 15–20 %. Morgan Stanley betont: Dieser Ansatz verschafft Nvidia Vorteile zur Deckung der Nachfrage, verstärkt aber die Abwärtsrisiken, falls die Nachfrage sinkt.
02
Rechenkapazitäts-Vereinbarungen: Zahlreiche Verpflichtungen bleiben außerbilanziell
Cloud-Kapazitäts-Vereinbarungen sind eine weitere Schlüsselstruktur: Der Anbieter verpflichtet sich, Rechenleistung über einen bestimmten Zeitraum bereitzustellen, der Kunde verpflichtet sich zu Mindestabrechnung. Solange keine konkreten GPUs oder Racks zugewiesen werden und der Kunde die Nutzung des Assets nicht kontrolliert, gilt der Vertrag zumeist nicht als Leasing.
Das heißt: Mindestzahlungen werden oft nicht als Lease-Verbindlichkeit erfasst. Erst wenn der Kunde Kapazität tatsächlich nutzt und eine Rechnung erhält, darf der entsprechende Betrag in die GuV oder als Verbindlichkeit aufgenommen werden.
Im Disclosure zeigt Nvidia Cloud-Service-Verträge mit Zusagen von 27 Milliarden US-Dollar, Oracle genehmigt Cloud-Kapazitätsvereinbarungen von 10 Milliarden US-Dollar; Meta nennt keine Summe, aber weist darauf hin, dass unter den Verträgen in Höhe von 131 Milliarden US-Dollar auch Drittanbieter-Cloud-Kapazitätsvereinbarungen sind. Take-or-Pay-Verträge sind typische Beispiele:Der Käufer muss entweder eine Mindestmenge an Diensten abnehmen oder einen Mindestbetrag zahlen. Der Anbieter verwendet solche Verträge zur Infrastrukturfinanzierung, der Kunde verliert Exit-Möglichkeiten.
"Take-or-Pay"-Verträge sind typisch für solche Arrangements: Der Käufer zahlt eine Mindestgebühr, unabhängig von der tatsächlichen Nutzung. Das Abkommen zwischen Microsoft (MSFT) und CoreWeave (CRWV) ist ein Beispiel — CRWV berichtet, der Großteil ihres Umsatzes stammt aus mehrjährigen Take-or-Pay-Verträgen und dient als Asset zur Refinanzierung von Datencenter-Infrastruktur. Sollte sich die Nachfrage ändern, können diese Verträge schwer nachverhandelt werden, da sie bereits in Drittfinanzierungsstrukturen eingebettet sind.
03
Leasing-Verpflichtungen: 675 Milliarden US-Dollar noch nicht in den Bilanzen
Leasing ist keine Neuheit. Operating und Finance-Leases werden nach Beginn in der Bilanz erfasst. Laut jüngsten Zahlen halten MSFT, ORCL, META, AMZN, GOOGL zusammen etwa 82 Milliarden US-Dollar Finanzleasing-Verbindlichkeiten und 175 Milliarden US-Dollar Operating-Leasing-Verbindlichkeiten.
Wirklich groß sind aber die noch nicht begonnenen Leases: ca. 675 Milliarden US-Dollar, ein Anstieg um 435 Milliarden US-Dollar gegenüber den 240 Milliarden US-Dollar des Vorjahres. Meist handelt es sich um langfristige Datencenter-Leases zur Unterstützung von Entwicklerfinanzierung, die erst mit Beginn des Leasings in der Bilanz erscheinen. Mit der Übergabe der Datencenter wandern diese Beträge allmählich in die Bilanz.
Oracle hat nicht begonnene Leasing-Verpflichtungen von 261 Milliarden US-Dollar, Microsoft von 155 Milliarden US-Dollar, Meta von 104 Milliarden US-Dollar, Amazon von 96 Milliarden US-Dollar und Google von 59 Milliarden US-Dollar. Google und andere Unternehmen geben an, dass ihre noch nicht begonnenen Leasing-Verpflichtungen bis 2031 sukzessive in die Bilanz übertragen werden.
Weiterhin erlauben die Regeln, dass verschiedene Leasing-Zahlungen außerbilanziell bleiben, darunter: variable Leasing-Zahlungen (z.B. Strom, Wartung), Verlängerungsoptionen (nur bei „hinreichender Sicherheit“ berücksichtigt), Restwertgarantien (RVG) und Drittanbieter-Leasinggarantien. Bei variablen Leasing-Zahlungen etwa entfallen auf Google bereits 30 % der Gesamt-Leasingkosten, bei Meta 25 %, bei Amazon über 10 %. Mit neuen Datencenter-Leases dürfte dieser Anteil weiter steigen.
04
Garantien und Restwertzusagen verschieben das Risiko in Schubladen des „Möglichen“
Restwertgarantien sind Zusicherungen von Mietern, dass der Endwert des Leasing-Objekts nicht unter einem bestimmten Niveau liegt – ist er niedriger, wird ausgeglichen. Sie ähneln Eventualverbindlichkeiten, werden aber nur als Leasing-Verbindlichkeit erfasst, wenn eine Zahlung als wahrscheinlich gilt. Solche Strukturen finden sich u.a. bei Meta mit Blue Owl Capital.
Bei Drittanbieter-Leasinggarantien ist Google (Alphabet) besonders prominent: Morgan Stanley berichtet, dass Google bereits Leasinggarantien über etwa 17 Milliarden US-Dollar für Bitcoin-Mining-Unternehmen, die Datencenter bauen, vergeben hat – darunter Cipher, Hut 8, TeraWulf und Flash Compute, zusammen mehr als 1000 Megawatt Rechenkapazität. Diese Garantien passen typischerweise zum Umfang der Projektfinanzierung und treten mit Beginn des Leasings in Kraft und nehmen mit Tilgung ab.
Laut US-GAAP werden solche Garantien erst dann in der Bilanz erfasst, wenn eine Zahlung als „wahrscheinlich“ gilt. Ratingagenturen sind dabei vorsichtiger: Standard & Poor’s will die Google-Verschuldung anpassen, sobald eine Garantie wirkt (Leasebeginn); zudem schreibt S&P im FAQ vom Dezember, dass bei entscheidender Bedeutung für die Gegenparteienfinanzierung die Schuld nach Steuer netto angepasst wird (z.B. 100 US-Dollar Garantie = ca. 79 US-Dollar Schuld).
05
Strombezugsvereinbarungen: Milliarden an versteckten Cashflows-Abflüssen
Datencenter benötigen nicht nur GPUs, sondern auch Strom.
Um den Strombedarf von KI-Datencentern zu decken, schließen Hyperscaler langfristige Strombezugsvereinbarungen (PPA), teils mit einer Laufzeit von bis zu 20 Jahren. Diese Verträge sichern Strom zu fixen Preisen, damit Energieanbieter ihre Kosten decken und angemessene Renditen erhalten, und schaffen Kreditunterstützung für die Infrastrukturfinanzierung.
Typische Fälle: Microsoft und Constellation Energy vereinbaren ein 20-jähriges PPA und unterstützen damit die Wiederinbetriebnahme des Three Mile Island Atomkraftwerks; Google arbeitet mit NextEra Energy zusammen, um das Duane Arnold Kraftwerk in Iowa neu zu starten; Meta und Vistra Corp haben ein 20-jähriges Abkommen über mehr als 2600 Megawatt CO2-freien Strom. Morgan Stanley-Analyst David Arcaro schätzt, dass das Meta-Vistra-PPA über 20 Jahre etwa 7 bis 8,6 Milliarden US-Dollar kostet, jährlich ca. 350 bis 430 Millionen US-Dollar.
Aus buchhalterischer Sicht können PPAs als Lease, reguläre Beschaffungsverpflichtung oder Derivat klassifiziert werden, je nach Vertrag, was die Offenlegung unterschiedlich macht. Google berichtet von einem im Januar 2026 abgeschlossenen 20-jährigen PPA über 9,9 Milliarden US-Dollar, das als Leasing erfasst wird. Meta gibt an, dass einige PPAs keine feste oder Mindestverpflichtung enthalten und daher keine verlässlichen Angaben zu zukünftigen Verpflichtungen möglich sind.Morgan Stanley betont: Unabhängig von der buchhalterischen Behandlung werden die Verpflichtungen vor Lieferung des Stroms oder Start des Leasings nicht in der Bilanz erfasst – so entsteht eine große, undurchsichtige Belastung künftiger Cashflows.
06
SPV ist kein Zaubermittel – Chipfinanzierung wird meist zum Schuld-Risiko
Hoch bewertete Hyperscaler kaufen Chips direkt mit Cash oder öffentlichen Anleihen; AI-Infrastrukturunternehmen mit High-Yield oder ohne Rating greifen häufiger zu Asset-Backed-Strukturen: gängige Methoden sind SPV-Kredit auf Basis von Take-or-Pay-Rechenvertrag, Kunden-Vorauszahlung, Chip-Leasing über SPV und weitere Supply-Chain-Finanzierungs- oder Verbriefungsstrukturen.
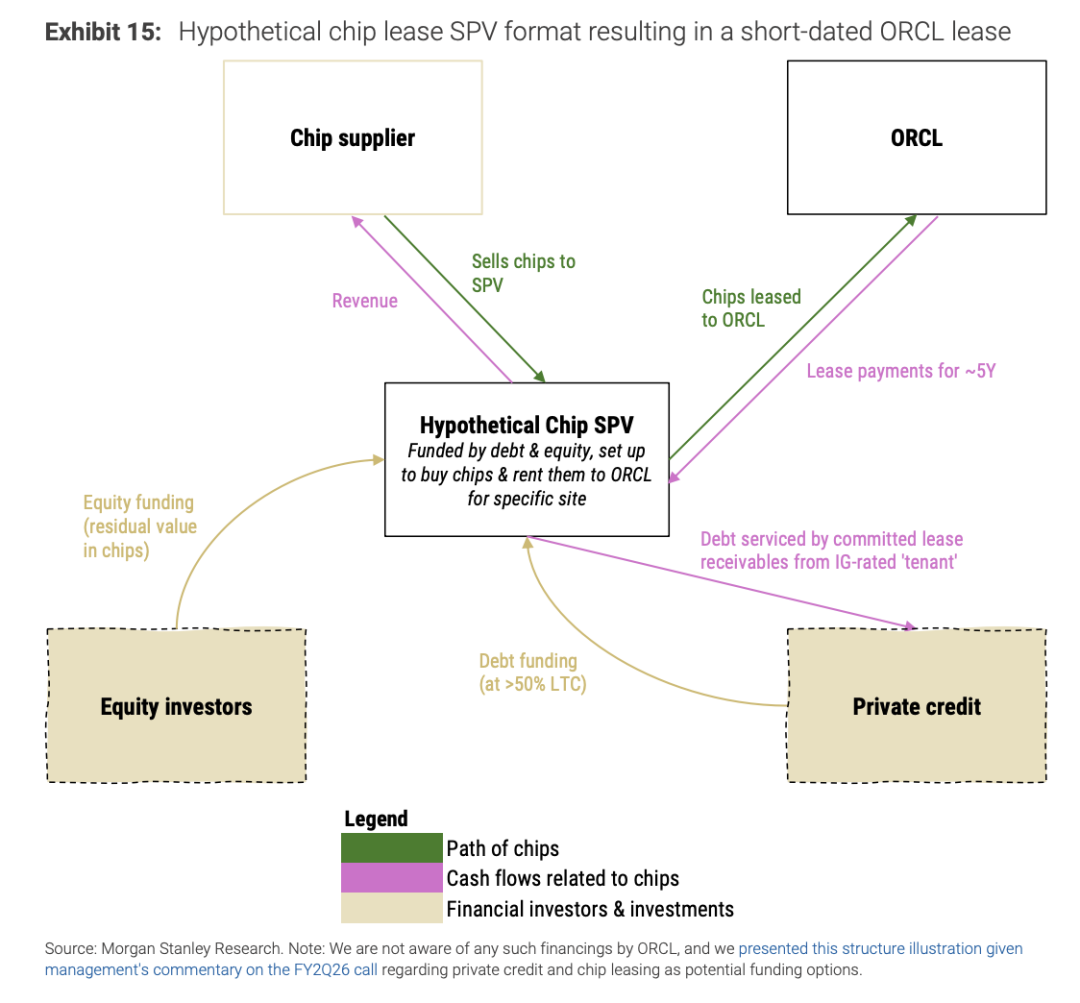
Entscheidend ist, wer das Risiko trägt, nicht ob es eine SPV gibt. Garantiert die Muttergesellschaft die SPV-Verpflichtungen, erscheinen die Schulden dennoch in deren Bilanz. Bei beschränkter Rückgriffsrechte und Support durch langfristige Verträge mit bonitätsstarken Kunden kann die Verpflichtung außerbilanziell bleiben, aber Ratingagenturen könnten wegen wirtschaftlicher Abhängigkeit und potentieller Mutterunterstützung dennoch als Schuld ansetzen.
Kunden-Vorauszahlungen reduzieren den kurzfristigen Cashflow-Druck von GPUaaS-Unternehmen, erscheinen oft als abgegrenzte Erlöse auf der Bilanz, werden i.d.R. nicht als Schuld geführt, beeinflussen aber das Rating. Chip-Leasing ist direkter: Nach Start kommt die Verpflichtung in die Bilanz, vorher bleibt sie außerbilanziell.
Das ist der kritischste Aspekt des KI-Kapital-Kreislaufs: Verpflichtungen stehen fest, das Risiko verteilt sich auf Beschaffungspflichten, noch nicht gestartete Leases, variable Zahlungen, PPAs, Garantien, SPV und Rating-Anpassungen. Bei KI-Unternehmen muss man mehr als nur die Schuldenbilanz beachten. Zukünftig könnten die Fußnotenzahlen der Finanzberichte früher als die Schuldenposition dem Markt zeigen, wer am meisten auf KI-Nachfrage setzt.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Kleine Modelle „stehlen“ die Nachfrage nach Cloud-Rechenleistung, Billionen-Dollar-Investitionen in Datenzentren stehen auf dem Prüfstand
Laut einem Bericht von Jefferies führen die verbesserten Leistungen und sinkenden Kosten kleinerer Sprachmodelle dazu, dass Unternehmen ihre KI-Einsätze von der Cloud verstärkt auf lokale Systeme verlagern, was große Auswirkungen auf Investitionen in hyperskalierte Rechenzentren hat. Durch sinkende Serverauslastung sowie eine Fehlallokation zwischen den immensen Kapitalausgaben und dem Bedarf an Rechenleistung seitens der Tech-Giganten könnten einige Rechenzentren zu „brachliegenden Vermögenswerten“ werden. Die Nachfrage nach KI bleibt zwar bestehen, jedoch müssen das Ausmaß und die Rendite des Bedarfs an zentralisierter Rechenleistung neu bewertet werden.
Der AI-Boom gestaltet die Struktur der Chipfertigung neu! UBS: Die explodierende Nachfrage beschleunigt die Expansion fortschrittlicher Produktionsverfahren, während die reifen Verfahren in einen Aufwärtszyklus eintreten.
Die UBS hat in einem kürzlich veröffentlichten Bericht darauf hingewiesen, dass im Markt für Wafer-Fertigung der TAM (Total Addressable Market) des N2 (2-Nanometer)-Knotens die Erwartungen deutlich übertrifft, die Expansion des A14 (1,4-Nanometer) beschleunigt wird und bereits ein Aufwärtszyklus für ausgereifte Fertigungsprozesse begonnen hat.
Das faltbare iPhone zum Preis von 1999 US-Dollar steht in den Startlöchern, doch Apple (AAPL.US) wurde zu einer Patentstrafe von über 5,7 Milliarden US-Dollar verurteilt.
Während Apple sein Engagement in den Bereichen faltbare Bildschirme und KI verstärkt, sieht sich das Unternehmen mit einem Patententschädigungsurteil über mehr als 5,7 Milliarden US-Dollar für haptische Technologien konfrontiert. Am 25. September stellte eine Bundesjury in Kalifornien fest, dass der in einigen iPhones und Apple Watches verwendete Taptic Engine zwei Patente von Taction Technology verletzt.
Die Aussichten für die Öffnung der Straße von Hormus bleiben düster, asiatische Anleihen stehen unter Druck: Die zweijährigen japanischen Staatsanleihen nähern sich einer Rendite von 2 %, die dreijährigen südkoreanischen Staatsanleihen erreichen das höchste Niveau seit 2022.
Die Ölpreise sind hoch, und die kurzfristigen Anleiherenditen in Südkorea und Japan steigen.
Krypto-Preise
Mehr


