
Highlights des Q2-Finanzberichts 2026 von Broadcom (AVGO): Umsatz steigt im Jahresvergleich um 48 % auf ein 9-Jahres-Hoch, KI-Halbleitererlöse steigen um 143 %, schwächer als erwartete KI-Prognose für Q3 führt nachbörslich zu Kursabsturz
 2026/06/04 04:14
Kernaussagen:
Broadcom (AVGO) erzielte im zweiten Quartal des Geschäftsjahres 2026 einen leicht über den Erwartungen liegenden Umsatz und EPS. Das starke Halbleitergeschäft trieb das Gesamtwachstum an. Allerdings lag die Prognose für die AI-Halbleitererträge unter den Erwartungen der Analysten, was nachbörslich zu einem starken Kursrückgang führte. Trotz weiterhin starker AI-Nachfrage konnte das Unternehmen keine ausreichend überraschenden zusätzlichen Informationen liefern, sodass der Markt höhere Erwartungen an die Wachstumsdynamik bei hoher Bewertung stellt.
Detaillierte Analyse:
- Gesamtergebnis bei Umsatz und Gewinn
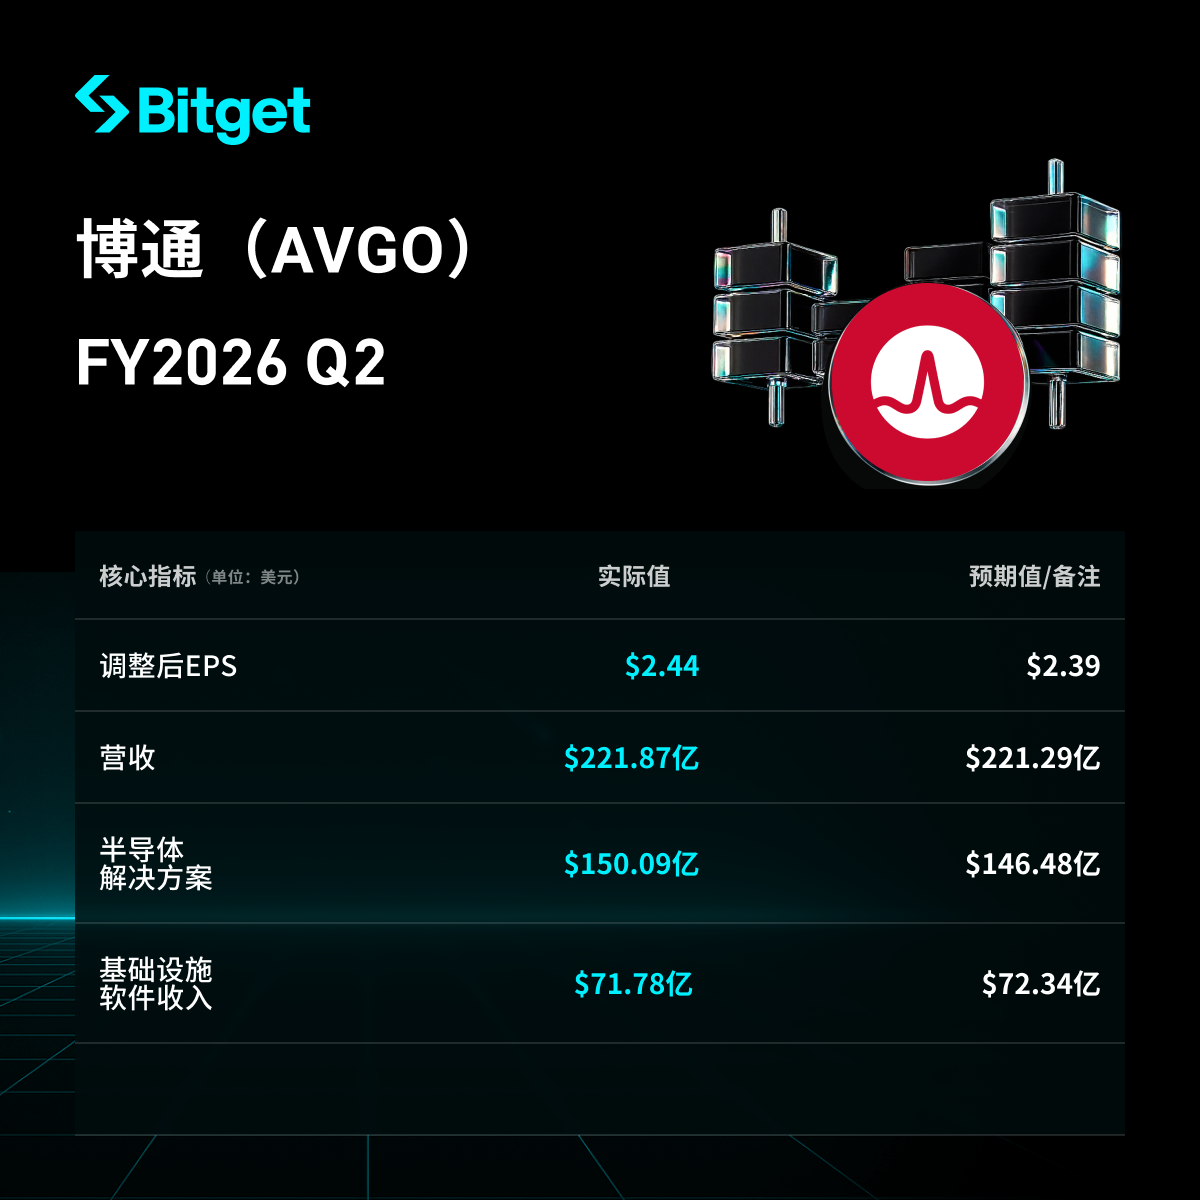
- Bereinigter Umsatz Q2: 22,19 Milliarden USD, ein Anstieg von etwa 48 % im Jahresvergleich (zum Vergleich: Vorquartal 29 %), größtes Quartalswachstum seit 2017, leicht über Analystenerwartungen (etwa 60 Millionen USD oder ca. 0,3 % übertroffen).
- Bereinigter EPS: 2,44 USD, im Jahresvergleich um 54 % gestiegen (Vorquartal 28 %), übertrifft die Analystenerwartung von 2,39 USD (ca. 2,1 % übertroffen).
- Erstmals überschritt der Umsatz in einem Quartal 22 Milliarden USD. Die Gewinnqualität ist stabil, der Überraschungseffekt bleibt jedoch gering und entspricht nicht den „beeindruckenden“ Erwartungen des Marktes.
- Leistung des Halbleiter-Lösungsgeschäfts
- Umsatz im Geschäftsbereich Halbleiterlösungen (inkl. ASIC) im Q2: 15,01 Milliarden USD, ein Wachstum von 79 % im Vergleich zum Vorjahresquartal (Vorquartal 52 %), über den Erwartungen des Marktes von 14,65 Milliarden USD (ca. 2,5 % übertroffen), macht ca. 68 % des Gesamtumsatzes aus.
- Davon AI-Halbleiterumsatz: 10,8 Milliarden USD, Anstieg von etwa 143 %, leicht über der Markterwartung von 10,7 Milliarden USD, fast die Hälfte des Gesamtumsatzes, etwa 70 % des Halbleitergeschäfts.
- Treiber: Starke Nachfrage nach AI-Infrastruktur; führende Position bei kundenspezifischen ASIC/XPU-Chips, Rechenzentrumsnetzwerkchips, Ethernet-Switch-Chips usw.
- Leistung des Geschäftsbereichs Infrastruktursoftware
- Umsatz im Bereich Infrastruktursoftware (inklusive VMware) im Q2: 7,18 Milliarden USD, ein Wachstum von 9 % im Vergleich zum Vorjahresquartal (Vorquartal 1 %); Anteil am Gesamtumsatz sank von 39 % im Vorquartal auf 32 %.
- Dieses Geschäft bietet stabile Abonnement- und Unternehmenssoftware-Einnahmen, glättet die Zyklen im Halbleiterbereich und stärkt die Gesamtprofitabilität, aber der aktuelle Marktfokus liegt weiterhin auf dem Wachstum des AI-Halbleitergeschäfts.
- Investitionsausgaben und Zukunftspläne
- Laut CEO Hock Tan: Verträge bereits unterzeichnet, es ist geplant, 2027 für OpenAI 1,3 GW Rechenleistung bereitzustellen (als Teil eines Gesamtvertrags von 10 GW bis 2029).
- Für Meta werden insgesamt 3 GW Rechenleistung bereitgestellt, die erste Bestellung über 1 GW wird in der zweiten Hälfte des Jahres 2026 ausgeliefert.
- Durch die Zusammenarbeit mit Apollo und Blackstone sollen bis 2028 mehr als 20 GW Rechenleistung installiert werden, um die Nachfrage nach AI-Rechenleistung zu unterstützen.
- Ausblick aufs nächste Quartal (Q3 GJ 2026)
- Gesamtumsatzprognose für Q3: ca. 29,4 Milliarden USD, ein Plus von ca. 84 % im Jahresvergleich, über der Analystenerwartung von 28,61 Milliarden USD (etwa 2,8 % höher).
- Q3-Prognose für AI-Halbleiterumsätze: 16 Milliarden USD, mehr als 200 % Wachstum zum Vorjahr, aber unter der Konsensschätzung der Analysten von 17,2 Milliarden USD (rund 7 % niedriger).
- Prognose für die AI-Chip-Verkäufe im Gesamtjahr: 56 Milliarden USD, unterhalb des Durchschnittswerts der Analystenerwartungen von 57,6 Milliarden USD (ca. 2,8 % niedriger).
- Marktumfeld und Anlegerbedenken
- Kernkonflikt: Trotz anhaltend starker AI-Nachfrage bleibt die Prognose hinter den ohnehin schon sehr hohen Markterwartungen zurück (insbesondere beim AI-Geschäft). Nach dem starken Kursanstieg (seit Jahresbeginn ca. 40 %, Marktkapitalisierung zuletzt um über 300 Mrd. USD gestiegen) wächst der Anspruch an Wachstumsresilienz.
- Kursreaktion: Nach Veröffentlichung der Quartalszahlen fiel der Kurs nachbörslich zeitweise um mehr als 10 %, im Nachtmarkt um über 13 %, hauptsächlich aufgrund von Gewinnmitnahmen und nicht wegen schwacher Zahlen.
- Anlegerbedenken: Zeitliche Realisierung der AI-Umsätze, Geschwindigkeit der Umwandlung von Langfristaufträgen in Quartalserlöse und ob dies ausreicht, um die aktuelle hohe Bewertung zu rechtfertigen.
- Lebenslang null Gebühren für den US-Aktien-Kontrakt-Handel, wöchentliche Verlosungen unbegrenzt
Haftungsausschluss: Der Inhalt dieses Artikels dient nur zu Informationszwecken und stellt keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Bericht: SK Hynix plant einen Aktionärsrücklauf im Wert von 50 bis 60 Billionen Won, ein historisches Rekordvolumen
Laut Seoul Economic Daily plant SK Hynix, am 28. Oktober bei der Veröffentlichung des Quartalsberichts zusätzliche Aktionärsrückzahlungen in Höhe von 50 bis 60 Billionen Won anzukündigen, hauptsächlich in Form von Sonderdividenden. Zusammen mit den bereits abgeschlossenen Aktienrückkäufen wird die Gesamtsumme der Aktionärsrückzahlungen in diesem Jahr einen Rekordwert von 90 bis 100 Billionen Won erreichen.
Das Vereinigte Königreich plant die Emission von Kurzfristanleihen, was voraussichtlich die Renditen britischer Staatsanleihen senken wird. Investoren beobachten zudem aufmerksam, ob im Herbsthaushalt die fiskalische Disziplin gewahrt werden kann.
Das Vereinigte Königreich wird bald den Einsatz von kurzfristigen Schuldtiteln verstärken. Dieser Wandel könnte die Renditen britischer Staatsanleihen senken und die zunehmend unter Druck stehende öffentliche Finanzlage des Landes entlasten. Gleichzeitig bleibt die potenzielle Marktreaktion auf die Herbsthaushaltsplanung für den britischen Anleihemarkt weiterhin ein wichtiger Risikofaktor.
Die Woche der Technologiebilanzen steht bevor, SK Hynix steigt vorbörslich um über 1 % an, Petrobras fällt um über 20 %, die Ölpreise sinken, US-Staatsanleihen legen zu.
Vorbörslich an der US-Börse steigt SK Hynix um über 1 %. Das Unternehmen plant, eine Sonderdividende in Höhe von 12,1 Milliarden US-Dollar auszuschütten und möchte den Erlös aus dem Verkauf der Kioxia-Beteiligung an die Aktionäre zurückgeben. Die Aktien der US-Firma Neocloud fallen im vorbörslichen Handel allgemein: Nebius sinkt um 4,5 %, CoreWeave um 4,4 % und Iren um 4,1 %. Die Brasilianische Petrobras verliert vorbörslich über 20 %, Itau Unibanco fällt um mehr als 27 %. Brent-Rohöl gibt von einem Sechsmonatshoch nach und verliert 1,5 %, notiert bei rund 114,95 US-Dollar pro Barrel.
Krypto-Preise
Mehr


