
Schnellkommentar zum Tesla-Finanzbericht: Der Gewinn bleibt stabil, das Wachstum kehrt nicht zurück – wie lange können Autos noch KI und Robotik „subventionieren“?

Im aktuellen Quartalsbericht von Tesla ist die Gewinn- und Verlustrechnung vorausgegangen, während das operative Volumen stagniert.
Im Q1 2026 erzielte Tesla einen Umsatz von 22,387 Milliarden US-Dollar, eine GAAP-Bruttomarge von 21,1 %, einen operativen Gewinn von 941 Millionen US-Dollar, einen GAAP-Nettoertrag von 477 Millionen US-Dollar, einen operativen Cashflow von 3,937 Milliarden US-Dollar, einen freien Cashflow von 1,444 Milliarden US-Dollar sowie liquide Mittel und kurzfristige Investitionen in Höhe von 44,743 Milliarden US-Dollar zum Quartalsende.
Auf der Auslieferungsseite wurden im aktuellen Quartal 358.000 Fahrzeuge ausgeliefert, die Bestandstage stiegen auf 27 Tage, der Ausbau der Energiespeicher lag bei 8,8 GWh, und die Zahl der Abonnenten für vollständig autonomes Fahren erreichte 1,28 Millionen.
Gewinn und Cashflow konnten gehalten werden, doch die Auslieferungen, Lagerbestände und Energiespeicherung sendeten keine ebenso stabilen Signale.
Woher kommt die Gewinnverbesserung?
In den begleitenden Quartalsunterlagen wurde die Begründung für den Anstieg der Gewinnmarge sehr detailliert dargelegt.
Positive Faktoren auf der Umsatzseite sind:
-
Wachstum bei Auslieferungen sowie bei Service- und sonstigen Geschäften
-
Währungsgewinne in Höhe von 900 Millionen US-Dollar
-
Höherer durchschnittlicher Verkaufspreis je Fahrzeug
-
Steigende Verkäufe und Abonnements für vollständig autonomes Fahren
Auf der Gewinnseite kommen noch hinzu:
-
Einmalige Erträge in Zusammenhang mit Garantien und Zöllen aus Auto- und Energiegeschäft
-
Währungsgewinne in Höhe von 200 Millionen US-Dollar
Bei den negativen Faktoren: Rückgang der Einnahmen aus regulatorischen Credits; die Kostenseite steht weiterhin unter Druck durch Forschung und Entwicklung im Bereich künstliche Intelligenz, aktienbasierte CEO-Vergütungen und Verkaufs- sowie Verwaltungskosten.
Die Gewinnverbesserung im Q1 basiert auf Produktmix, Software-Monetarisierung, sinkenden Materialkosten sowie einigen einmaligen Effekten und Währungsrückenwind.
Operativer Druck bleibt bestehen
Die Gewinnverbesserung hat die operativen Herausforderungen nicht beseitigt.
-
Die gesamte Produktionsmenge im Q1 betrug 408.400 Fahrzeuge und lag damit um 50.400 über den Auslieferungen – die Lagerbestände steigen weiter
-
Die Energiespeicher-Umsätze fielen von 3,837 Milliarden US-Dollar im Vorquartal auf 2,408 Milliarden US-Dollar, das Ausbauvolumen sank von 14,2 GWh auf 8,8 GWh
-
Kfz-Umsatz stieg im Jahresvergleich um 16 %, Service- und sonstige Umsätze um 42 %, während der Energiespeicher-Umsatz um 12 % zurückging
In ein und demselben Bericht deuten Margen, Auslieferungen, Lagerbestand und Energiespeicherung auf unterschiedliche Entwicklungen hin. Das Kerngeschäft mit Fahrzeugen bleibt profitabel, doch das Wachstum erholt sich nicht reibungslos.
Diesmal wurde vor allem die „Autoökonomie“ pro Einheit repariert
Im Detail betrachtet, wurde im aktuellen Quartal vor allem die Einzelwagen-Wirtschaftlichkeit verbessert.
Die GAAP-Bruttomarge im Autobereich lag im Q1 bei 21,1 %, die Fahrzeugbruttomarge ohne regulatorische Credits stieg wieder auf 19,2 % und liegt jeweils über dem Vorquartal; das Abonnement für vollständig autonomes Fahren wuchs im Jahresvergleich um 51 %, der Umsatz aus Service- und sonstigen Geschäften um 42 %.
In den vergangenen zwei Jahren lag der Fokus des Marktes auf den Auslieferungen, aber im aktuellen Quartal zählt viel mehr—wieviel Geld bleibt am Ende pro verkauftem Auto, pro zusätzlicher Software oder Serviceleistung übrig? Die Verbesserung in der Bilanz beginnt an dieser Stelle.
Ein weiterer wichtiger Aspekt aus der Telefonkonferenz
In der anschließenden Telefonkonferenz gab das Management ein bedeutendes Signal: Das Investitionsziel für 2026 wurde von den zu Jahresbeginn angekündigten „mehr als 20 Milliarden US-Dollar“ auf „mehr als 25 Milliarden US-Dollar“ erhöht und zugleich klargestellt, dass der freie Cashflow für den Rest des Jahres 2026 negativ sein wird.
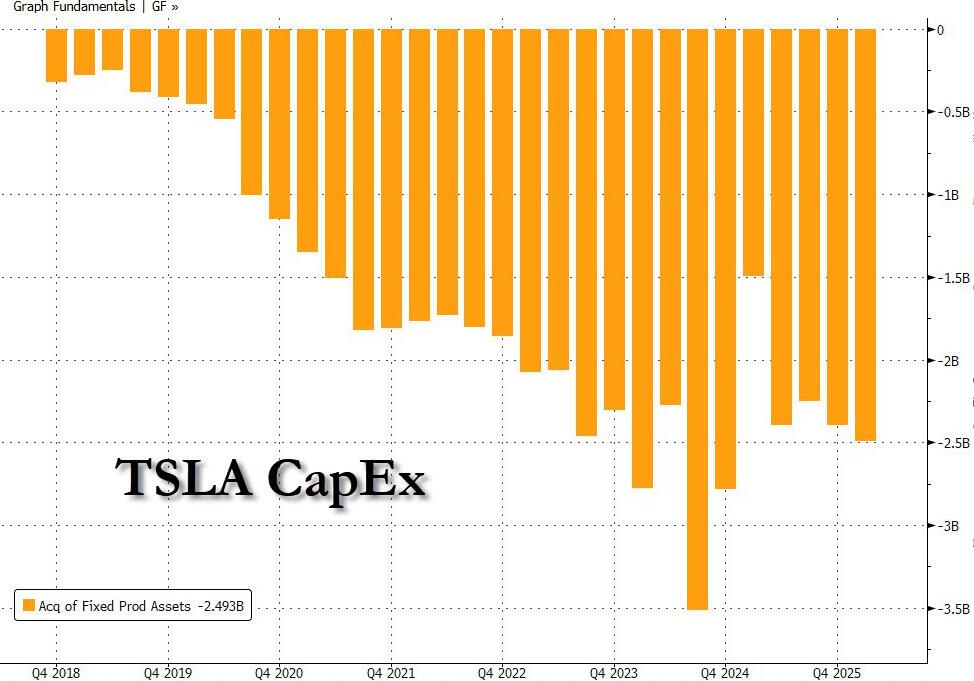
In den Quartalsunterlagen wurden folgende Projekte vorrangig aufgeführt:
-
Erweiterung der KI-Rechenkapazitäten
-
Hochlauf der Batterie- und Materialproduktionen
-
Vorbereitungen der Produktionslinien für Megapack 3, Cybercab und Semi
Kaum hat der Q1-Bericht einen positiven Cashflow ausgewiesen, zeichnet sich schon die nächste Investitionswelle ab.
Langfristige Planung wird beschleunigt umgesetzt
Das ist zugleich der aktuell wohl konkreteste Betriebszustand von Tesla: Der Gewinn des aktuellen Quartals wird getragen von Auto-, Software- und Serviceerlösen, während KI, Robotaxi und Roboter die langfristigen Investitionen nach oben treiben.
Zu den Fortschritten: Im April hat die Niederlande die überwachte Version des vollständig autonomen Fahrens genehmigt, in Dallas und Houston wurde der Robotaxi-Betrieb ohne Aufsicht in Betrieb genommen, Cybercab, Semi und Megapack 3 behalten den Fahrplan für Produktionsstart ab 2026 bei.
Auch wenn diese Fortschritte vorangetrieben werden, liegen sie noch entfernt von einem unmittelbaren Einfluss auf die Gewinn- und Verlustrechnung. Derzeit schlägt sich vor allem das Kerngeschäft mit Autos im Bericht nieder.
Auf diese drei Aspekte sollte man in den kommenden Quartalen besonders achten
Die Richtung des Berichts ist nicht kompliziert: Die Gewinne sind stabilisiert, das Wachstum ist noch nicht zurückgekehrt.
In den nächsten ein bis zwei Quartalen werden diese drei Themen näher am operativen Kern von Tesla sein als einzelne Auslieferungszahlen:
-
Können Auslieferungen und Lagerbestand gleichzeitig verbessert werden?
-
Kann die Fahrzeugbruttomarge bereinigt um Einmaleffekte weiter gehalten werden?
-
Wie entwickelt sich der freie Cashflow nach Steigerung der Investitionen?
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Drei Fed-Beamte geben am selben Tag eine restriktive Stellungnahme ab, die Marktprognosen für eine Zinserhöhung im Oktober steigen auf 69%.
Am Donnerstag erklärte der Präsident der Federal Reserve von Philadelphia, dass eine weitere Straffung der Geldpolitik notwendig sein könnte; der Präsident der New York Federal Reserve äußerte, dass eine erneute Zinserhöhung im Laufe des Jahres angemessen sei; die Präsidentin der Cleveland Federal Reserve wies darauf hin, dass das Risiko einer Entankerung der Inflationserwartungen erheblich gestiegen sei. Zuvor sagte am Mittwoch das Fed-Direktionsmitglied Michael Barr, dass eine weitere Anpassung der Geldpolitik möglicherweise notwendig sei; am Dienstag wies der Präsident der Richmond Federal Reserve darauf hin, dass das Risiko einer Verfestigung der Inflation zunimmt. Aufgrund dieser hawkishen Äußerungen und starker Wirtschaftsdaten ist die Wahrscheinlichkeit einer Zinserhöhung im Oktober laut Markterwartungen von 53 % am vergangenen Wochenende auf 69 % gestiegen.
Verstärkte Verkäufe von US-Staatsanleihen! Siebenjährige US-Staatsanleihen stoßen auf geringes Interesse bei der Auktion, das Rückkaufvolumen des Finanzministeriums bleibt erneut unter dem Limit, und die Renditen von Kommunalanleihen erreichen ein 15-Jahres-Hoch.
Am Donnerstag stieg die Rendite der 7-jährigen US-Staatsanleihe bei einer Auktion des US-Finanzministeriums auf 5,085% und erreichte damit einen historischen Höchststand für diese Laufzeit. Der Anteil der zugeteilten Auslandsinvestoren fiel auf den tiefsten Stand seit fast zwei Jahren. Das US-Finanzministerium erweiterte die Rückkaufoperationen, erreichte jedoch lediglich 68% des Höchstlimits, was unter den 86% der letzten Runde liegt und geringer als erwartet ausfiel. Der Druck griff auch auf den US-Kommunalanleihemarkt über: Die Rendite der 30-jährigen Anleihen überschritt die 5%-Marke und erreichte den höchsten Wert seit 2011, während das Verkaufsvolumen das größte seit Beginn der Pandemie war. Am Donnerstag stieg die Rendite der 10-jährigen US-Staatsanleihen erstmals seit 2007 über 5,2%.
Macron: Frankreich wird Saudi-Arabien militärisch unterstützen, um die Ölanlagen im Hafen Yanbu am Roten Meer zu schützen
Macron erklärte, dass Frankreich Truppen nach Yanbu entsenden sowie Radar- und Verteidigungssysteme bereitstellen werde. Er betonte, dass die Aufgabe des Einsatzes darin bestehe, die Einrichtungen in Yanbu zu schützen und nicht in regionale Konflikte einzugreifen. Am vergangenen Freitag sagte er, nachdem die Straße von Hormus blockiert war, sei die saudische Ost-West-Ölpipeline zeitweise zur wichtigen alternativen Transportroute geworden, aber die Öllieferungen durch die Pipeline seien infolge des Angriffs der Huthi-Miliz aus dem Jemen auf Yanbu stark zurückgegangen.
Das verlangsamte Wachstum von KI-Modellen ist nicht unbedingt ein negatives Signal: Drei strukturelle Rückenwinde traditioneller Rechenzentren überwiegen den Anstieg der Zinssätze.
HSBC ist der Ansicht, dass sich das Wachstum traditioneller Rechenzentren von der Entwicklung fortschrittlicher Modelle hin zur Kommerzialisierung von KI verlagert. Die steigende Nachfrage nach Inferenz, die expandierenden Investitionsausgaben der Cloud-Anbieter sowie strengere Vorgaben bei Strom und Regulierung führen dazu, dass das angespannte Verhältnis von Angebot und Nachfrage voraussichtlich bis 2028 anhalten wird. Selbst bei steigenden Zinssätzen wird das durchschnittliche jährliche Wachstum des AFFO je Aktie von 2025 bis 2028 weiterhin auf 11 % bis 12 % geschätzt, was auf eine starke Ertragsresilienz hinweist.
Krypto-Preise
Mehr


