
Netflix Q1-Geschäftsbericht 2026 Highlights: Umsatz wächst um 16% und übertrifft Erwartungen, EPS steigt um 86%, aber Prognose für Q2 schwach, Aktie fällt nachbörslich um fast 10%
 Bitget2026/04/17 01:11
Kernpunkte
Netflix (NFLX) hat im ersten Quartal 2026 insgesamt die Markterwartungen übertroffen: Umsatz und operatives Ergebnis lagen leicht über den Erwartungen, das EPS war dank eines Sondereffekts deutlich besser (getrieben von einmaligen Erträgen). Allerdings lagen die Prognosen für Q2 unter den Erwartungen und das Jahresziel für die operative Marge wurde nicht angehoben, was dazu führte, dass der Aktienkurs nachbörslich zeitweise um etwa 10% fiel. Höhere Abonnementeinnahmen als geplant, die fortlaufende Expansion des Werbegeschäfts sowie zweistelliges Umsatzwachstum in allen Regionen waren die Haupttreiber; gleichzeitig führten gestiegene Abschreibungskosten für Inhalte und der anstehende Rücktritt von Vorstandsvorsitzendem Reed Hastings zu Bedenken hinsichtlich der Nachhaltigkeit des Wachstums unter Anlegern.
Bitget unterstützt jetzt Netflix NFLXUSDT 20X -Futures mit Hebel, Long- und Short-Trading – höhere Renditen möglich!
Detailanalyse
- Gesamtumsatz und Gewinnentwicklung
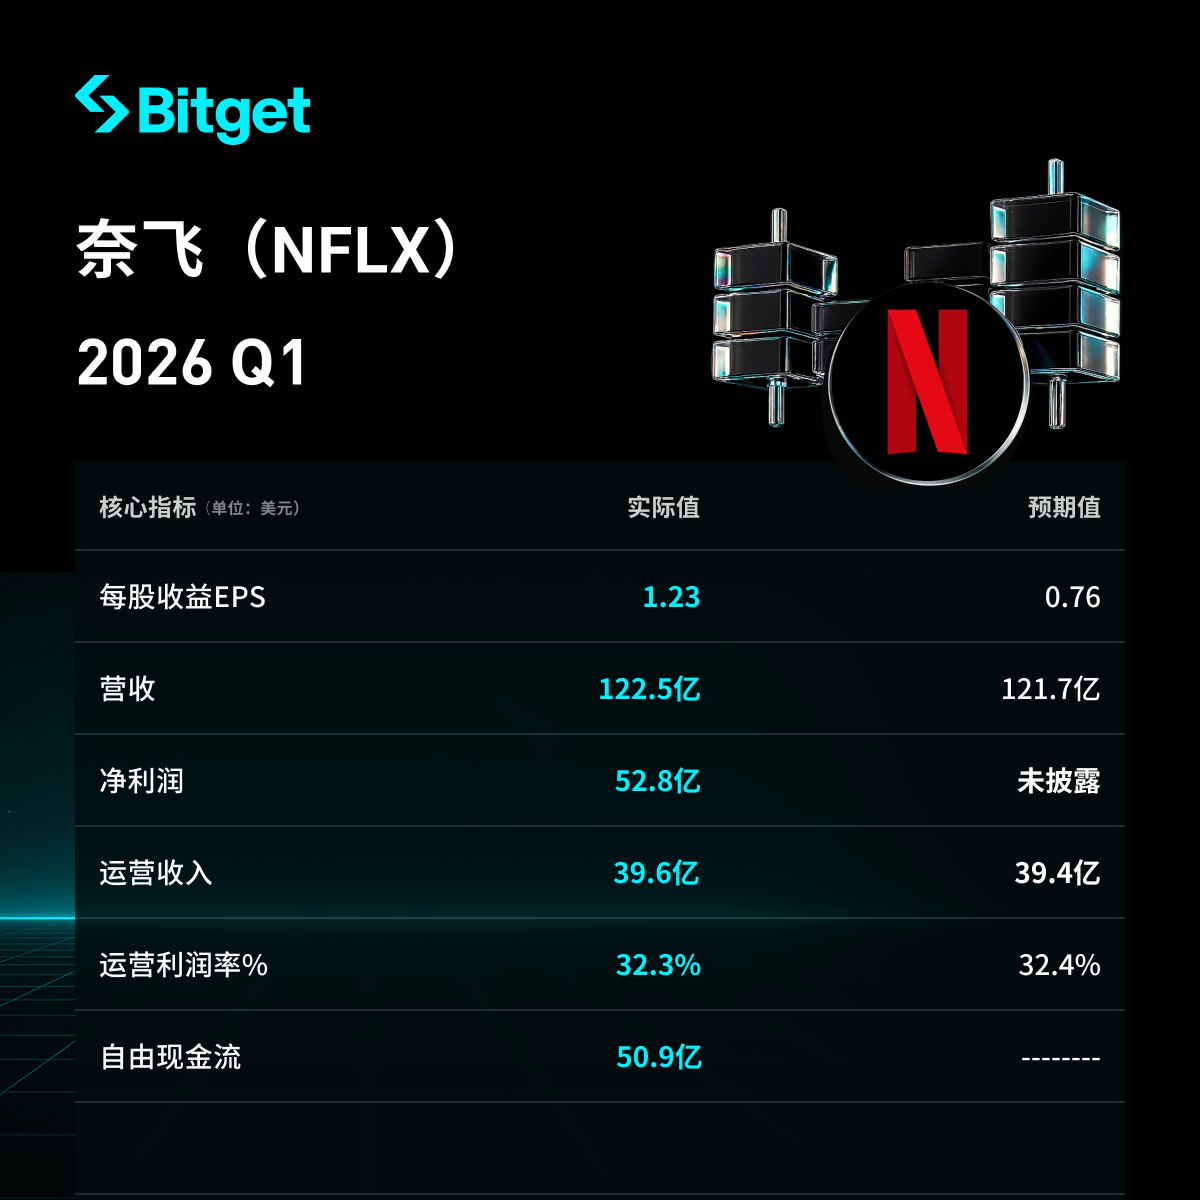
- Umsatz: 12,25 Mrd. USD, +16% im Jahresvergleich (unter dem Q4-2025-Wert von 17,6%), über den Analystenschätzungen von 12,17 Mrd. USD.
- Ergebnis je Aktie (EPS): 1,23 USD, +86% im Jahresvergleich, deutlich über den Schätzungen von 0,76 USD (+61,8%).
- Reingewinn: 5,28 Mrd. USD, +81,7% im Jahresvergleich, inklusive eines einmaligen Effekts von 285 Mio. USD (darunter eine Abbruchsgebühr von Warner Bros. über 280 Mio. USD).
- Operativer Gewinn: 3,96 Mrd. USD, +18%, leicht über der Prognose von 3,94 Mrd. USD.
- Operative Marge: 32,3% (leichter Anstieg von 31,7% im Vorjahresquartal, aber leicht unter der Erwartung von 32,4%).
- Freier Cashflow (FCF): 5,09 Mrd. USD; operativer Cashflow: 5,29 Mrd. USD.
- Weiteres: Im Q1 wurden 13,5 Mio. Aktien für 1,3 Mrd. USD zurückgekauft; Kassenbestand und Äquivalente am Quartalsende: 12,3 Mrd. USD, Gesamtschulden 14,4 Mrd. USD, Nettoverschuldung 2,1 Mrd. USD.
- Entwicklung im Abo- und Werbegeschäft
- Abonnementeinnahmen: Getrieben durch Mitgliederwachstum, Preisanpassungen (Standard ohne Werbung +2 USD auf 20 USD/Monat) und Werbeplan; über den Unternehmenszielen.
- Werbegeschäft: Als „zweite Wachstumskurve“, Zahl der Werbekunden +70% im Jahresvergleich auf über 4.000; in Ländern mit Werbeoption entfallen über 60% der Neukunden auf das Werbemodell. Unternehmensziel bleibt 3 Mrd. USD Werbeumsatz für das Gesamtjahr 2026 (Verdoppelung zu 2025).
- Treiber: Mitgliederwachstum, Preiserhöhungen und zunehmende Durchdringung des Werbemodells; geplant sind eigene Mess- und Attributions-Tools sowie neue Werbeformate und Live-Inhalte.
- Weitere Unternehmenssegmente (regionale Umsatzaufschlüsselung)
- UCAN (USA & Kanada): 5,245 Mrd. USD, +14% im Jahresvergleich.
- EMEA (Europa, Naher Osten, Afrika): 3,998 Mrd. USD, +17% im Jahresvergleich (währungsbereinigt +12%).
- LATAM (Lateinamerika): 1,497 Mrd. USD, +19% (währungsbereinigt +18%).
- APAC (Asien-Pazifik): 1,509 Mrd. USD, +20% (währungsbereinigt +19%), starkes Wachstum insbesondere in Japan (WBC-Event mit Rekord bei Tagesneuregistrierungen). Alle Regionen mit zweistelligem Wachstum, größte Dynamik im asiatisch-pazifischen Raum.
- Investitionen und Aktionärsrenditen
- Im Q1 Aktienrückkauf von 1,3 Mrd. USD, verbleibende Genehmigung: 6,8 Mrd. USD.
- Fokus bei Investitionen: Ausbau Werbegeschäft (neue Tools, mehr Werbeformate), Live-Inhalte (wie der Erfolg der WBC in Japan), Diversifizierung der Inhalte und Verbesserung des Nutzererlebnisses.
- Künftige Kosten: Höchster Anstieg der Abschreibungskosten für Inhalte im Q2, im zweiten Halbjahr moderater Anstieg im mittleren einstelligen Bereich.
- Prognose für Q2 2026
- Umsatz: 12,57 Mrd. USD, +13,5%, unter den Analystenerwartungen von 12,64 Mrd. USD.
- EPS: 0,78 USD, unter der Prognose von 0,84 USD.
- Operative Marge: 32,6% (unter 34,1% im Q2 2025), vor allem wegen des Höchststands bei den Abschreibungskosten für Inhalte im Q2.
- Jahresprognose unverändert: Ziel für operative Marge 31,5% (keine Anhebung, leicht unter den Erwartungen von 32%), Werbeumsatzziel 3 Mrd. USD, FCF-Anhebung um 13,6% auf 12,5 Mrd. USD.
- Marktumfeld und Bedenken der Investoren
- Zentrale Herausforderung: Starke Q1-Ergebnisse (Umsatz/EPS übertroffen, stabiles regionales Wachstum, beschleunigte Werbekundengewinnung), aber konservative Prognosen (Q2 Umsatz/EPS niedriger als erwartet, keine Margen-Anhebung), dazu Fragen zur Nachhaltigkeit des EPS wegen Sondereffekt.
- Marktrisiken: Verstärkter Wettbewerb – Druck auf Nutzerwachstum/-abwanderung, Kostenkontrolle bei Inhalten, Nachhaltigkeit des Wachstums nach Preiserhöhungen.
- Reaktion der Anleger: Nach den Quartalszahlen sackte der Kurs zeitweise um 10% ab (später nur noch ca. -9%), Hauptsorgen: schwache Prognosen, Ungewissheit in der strategischen Führung durch den baldigen Abschied von Reed Hastings (29 Jahre Mitgründer) und mögliche Effekte im Prozess der „Entgründerung“. Trotz angehobenen FCF und optimistischer langfristiger Werbeziele richtet der Markt seinen Fokus auf künftige Wachstumssignale, nicht auf vergangene Resultate.
Derzeit läuft die zeitlich begrenzte Aktion „Wöchentlich 0 Gebühren – 4. Runde“ für US-Aktienfutures!
Klicke hier für die direkte Teilnahme!
- Lebenslange 0-Gebühr auf US-Aktienfutures-Handel, wöchentliche Gewinnspiele!
- Bei Teilnahme erhältst du die Chance auf Gratis-Aktien von beliebten US-Unternehmen wie TSLA und NVDA!
Haftungsausschluss Die Inhalte dieses Artikels dienen ausschließlich als Referenz und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anthropic reicht Börsenprospekt ein: Letztes Jahr Verlust von 42 Milliarden Dollar, Umsatz verzwölffacht auf 4,6 Milliarden Dollar – Risikosektion warnt vor “Gefahr für das Überleben der Menschheit”
Laut dem von Anthropic eingereichten Börsenprospekt werden die Ausgaben für Rechenleistung und Infrastruktur im Jahr 2025 7,33 Milliarden US-Dollar betragen, was einer Verdreifachung gegenüber 2024 entspricht und mehr als die Hälfte der gesamten Betriebsausgaben von 12,65 Milliarden US-Dollar ausmacht. Anthropic plant, in Zukunft weiterhin mehr als 500 Milliarden US-Dollar zu investieren. Der Risikoabschnitt des Prospekts umfasst 80 Seiten und warnt ausdrücklich davor, dass seine KI-Modelle „katastrophale oder sogar existenzielle Bedrohungen“ verursachen könnten und möglicherweise sogar ein Herunterfahren verhindern oder Informationen manipulieren können.
Meta schockiert die Wall Street mit der Einstellung des MongoDB-CEOs und steigt offensiv in das Unternehmens-AI-Geschäft ein.
Meta hat eine Unternehmens-AI-Abteilung namens „Meta Enterprise Platform“ gegründet. Zuckerberg bezeichnet sie als „die nächste wichtige Säule“ und hat dafür den CEO von MongoDB, CJ Desai, gewonnen. Analysten sagen, dass Zuckerberg damit seine Wertschätzung für den Bereich zeigt, indem er gezielt einen CEO eines börsennotierten Unternehmens abgeworben hat. Die Nachricht über Desais Ausscheiden wurde einen Tag vor dem Investorentag publik, was aufgrund des sensiblen Timings für Überraschung sorgte.
AstraZeneca investiert 2 Milliarden US-Dollar in Summit und setzt auf Akeso Biopharma Ivosi.
Die aktuelle Überzeichnung mit einer Prämie von 18,6 % ist nicht nur ein starkes finanzielles Bekenntnis, sondern beide Parteien werden auch gemeinsam an der Entwicklung von Kombinationstherapien wie ADC zusammenarbeiten. Im Mittelpunkt dieser Transaktion steht Ivosidenib von 康方生物 – der weltweit erste PD-1/VEGF-Bisantikörper und bisher das einzige Medikament, das in direkten Vergleichsstudien sowohl beim PFS als auch beim OS das „K-Medikament“ übertroffen hat. Das mediane OS beträgt 30,8 Monate im Vergleich zu 22,6 Monaten beim „K-Medikament“, was eine Senkung des Sterberisikos um 27 % bedeutet.
Krypto-Preise
Mehr


