
Selbst ein „Waffenstillstand“ bedeutet nicht „Normalisierung“ – 2026 wird die Welt voraussichtlich stagflationärer sein als erwartet.

„Waffenstillstands-Deals“ können schnell abgeschlossen werden, aber der Markt wird wahrscheinlich erst dann wirklich eine „Rückkehr zum Vorkriegszustand“ in die Preisfindung integrieren, wenn der Energiehandel wieder reibungslos läuft.
Laut einer Mitteilung von Trading Desk „Chasing Wind“ vom 27. März stellte das japanische Team von Nomura Securities in seinem neuesten Bericht klar, dass sich die Markterzählung rund um die „Waffenstillstandsverhandlungen“ zwischen den USA und Iran herausbildet, Investoren jedoch einen anderen Parameter im Blick behalten sollten: Ob und wann der Energiehandel „normalisiert“ wird. Die „Verzögerung“ zwischen Waffenstillstand und Normalisierung sorgt dafür, dass das Investitionsumfeld 2026 schwieriger wird als vor dem Krieg.
„‚Waffenstillstand‘ und ‚Normalisierung des Energiehandels‘ sind keine Synonyme“. Ein Waffenstillstand kann zwar die extreme pessimistische Markterwartung hinsichtlich der Wirtschaft mildern und wirksam eine Kreditverknappung auf den Finanzmärkten verhindern. Solange aber der Weg zur Wiederaufnahme des Energiehandels nicht klar ist, bleiben Ölpreise, Unternehmensvertrauen und die Perspektiven der Geldpolitik fern vom Vorkriegsniveau.
Der Bericht legt klare Ergebnisse vor: „2026 werden Investoren wahrscheinlich unter vermehrt ‚stagflationären‘ Bedingungen agieren müssen.“ Das bedeutet, dass selbst bei einer globalen Wirtschaftserholung das Niveau von Inflation und Zinsen leicht über den bisherigen Annahmen liegen wird, während das Wirtschaftswachstum und die Aktienbewertungen gedämpft bleiben.
Marktpreisfindung unter „mehr Stagflation“: Zinserwartungen der Zentralbanken steigen
Der Markt beginnt inzwischen, die „mehr Stagflation“ in die Preise einzubeziehen.
Aufgrund persistenter Inflation steigen die Zinserwartungen der zentralen Wirtschaftsnationen weltweit. Aktuell hat der Markt für Großbritannien drei Zinserhöhungsschritte, für Europa zwei und für die USA einen halben Zinsschritt in diesem Jahr eingepreist.
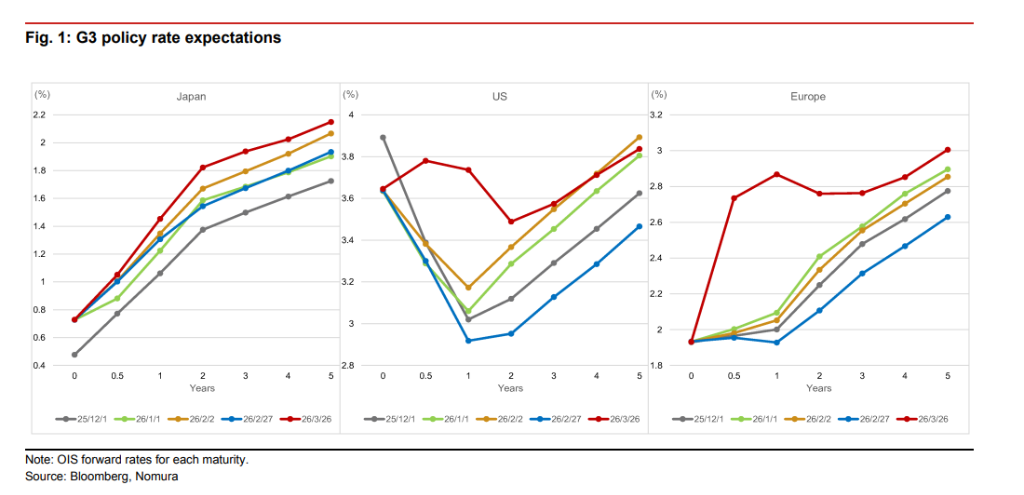
Der Autor hinterfragt jedoch: Wenn die Ölpreise nur „auf hohem Niveau stagnieren“, ist eine so aggressive Zinspolitik zur Inflationsbekämpfung wirklich notwendig? Dies bleibt „diskussionswürdig“. In einer solchen „tendenziell stagflationären“ Umgebung könnten die Zentralbanken schnell Fehler machen. Wenn sie die Zinsen zu stark anheben, wird die Erholung abgewürgt, heben sie sie zu wenig, verstärkt sich die Inflationspersistenz und steigen die Laufzeitprämien.
Vor „Normalisierung“ ist das Shorten des US-Dollars keine kluge Entscheidung
Im Dialog mit zahlreichen internationalen Investoren stellte die Bank fest, dass der Markt zwei Haupterwartungen rund um den „Waffenstillstands-Deal“ gebildet hat: Der Kauf von steileren US-Treasuries und das Shorten des US-Dollars.
Die wichtigste Erwartung ist die Steilheit der Renditekurve des US-Anleihemarkts. Die Logik ist klar: Sobald ein Waffenstillstand erreicht wird, belebt sich die Aussicht auf eine schnelle Zinssenkung durch die Federal Reserve, was die kurzfristigen Zinsen senkt. Gleichzeitig steigen die Inflations- und Laufzeitprämien – beeinflusst vom hohen Ölpreis und gestiegener Staatsausgaben zur Konfliktbewältigung – so dass die langfristigen Zinsen steigen. Kurz runter, lang rauf, das macht die Kurve steiler.
Die zweite große Erwartung ist die Dollar-Abwertung. Während des Konflikts war der Dollar als Schutzwert sehr gefragt. Sobald jedoch der Waffenstillstand erreicht und die Ölpreise stabilisiert sind, verliert der US-Markt seinen sicheren Hafenbonus, und Kapitalbewegungen drehen sich um. Auch die bevorstehende Neubesetzung des Fed-Vorsitzes macht die US-Politik weniger vorhersehbar und beschleunigt die Dollarflucht.
Doch nach Ansicht der Bank bedeutet ein Waffenstillstand zunächst, die Wahrscheinlichkeit der „worst-case“-Szenarios zu senken: etwa das Risiko eines plötzlichen Kreditengpasses oder eine Wiederherstellung der Risikofreude. Aber was wirklich die Zins- und Inflationsmitte bestimmt, ist, ob die Energiehandelskette von „Beschränkung, Umleitung, verzerrte Preisbildung“ zu „vorhersehbar, lieferbar, finanzierbar“ zurückkehrt.
Dies erklärt auch eine zentrale Aussage des Berichts: Vor der Normalisierung des Energiehandels bleibt der relative Vorteil von US-Anlagen und Dollar vermutlich bestehen.
Der Grund ist nicht komplex — je höher die Unsicherheit, desto stärker tendiert Kapital zu Märkten mit mehr Liquidität und Tiefe; stockt die Energielieferkette, sinken globale Inflation und Laufzeitprämien nur mühsam.
Großes Re-Shuffling bei US-Aktien: Kapital kehrt zurück zu Banken, Konsum und Kapitalwaren
Ein Wechsel des makroökonomischen Umfelds sorgt naturgemäß für eine intensive Neuordnung in den Sektoren. Die in der Konfliktphase vernachlässigten Sektoren werden zu den Gewinnern der Aufschwungphase nach Waffenstillstand.
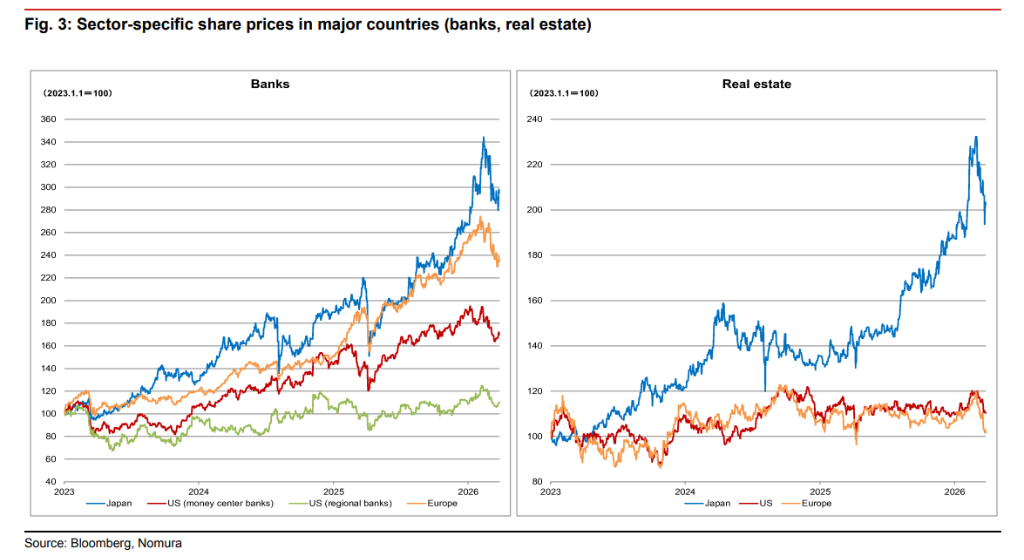
Seit Beginn des Konflikts liefen Tech- und Energiesektoren herausragend, während Konsumgüter, Kapitalwaren, Immobilien und Nicht-US-Bankaktien deutlich schlechter abschnitten. Entscheidend ist: Hohe Energiekosten, eingeschränkte Finanzierung und hohe Leitzinsen wirken unterschiedlich negativ auf die einzelnen Branchen.
Doch der Wind dreht sich. „Sofern eine Kreditverknappung vermieden werden kann, werden Bankaktien nach Waffenstillstand outperformen.“ betont Autor Nakazawa.
Mit der Normalisierung des Energiehandels wächst die Erwartung auf globale Wirtschaftserholung zügig. Zyklisch besonders empfindliche Kapitalwaren- und konsumorientierte Aktien werden dann wieder kräftig Auftrieb bekommen. Die Erholung des Immobilienmarktes hängt vom Stabilisierungspotenzial der Anleiherenditen ab.
Dilemma des japanischen Markts: Zentralbank agiert defensiv – Prognosen für Aktien und Währung werden gesenkt
Für den japanischen Markt gilt: Waffenstillstand allein reicht nicht aus, die Normalisierung des Energiehandels entscheidet über Leben und Tod.
Japan ist stark auf Energieimporte angewiesen. Höhere Ölpreise sorgen für importierte Inflation, während die Inlandsnachfrage schwach bleibt – das bildet einen scharfen Widerspruch. So steckt die Bank of Japan (BOJ) in einem Dilemma.
Nakazawa betont: „Die Zentralbank Japans wird es schwer haben, ihren Leitzins auf ein neutrales Niveau zu bringen; die Sorge des Marktes, dass die BOJ der Renditekurve hinterherläuft, bleibt bestehen.“
Da die Zentralbank zu Zurückhaltung gezwungen ist, treiben die Inflationserwartungen die langfristige Rendite nach oben. Daher wird die Renditekurve des japanischen Anleihemarkts nach dem Waffenstillstand eine Zeit lang steiler werden (mindestens im 10-Jahres-Bereich), der Yen wird weiter abwerten, besonders in Crossrates.
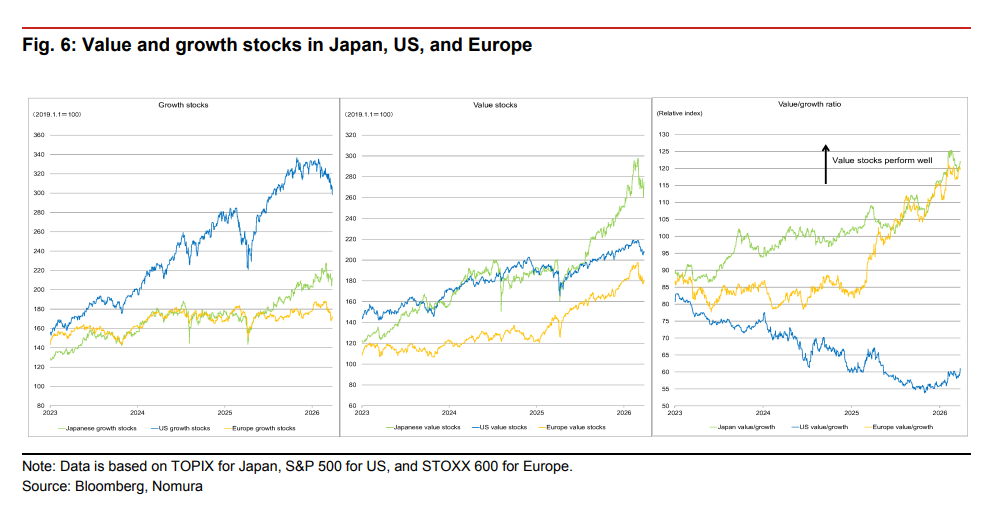
Angesichts pessimistischer Erwartungen eines langanhaltenden Stagflationsschwanzes hat Nakazawa die Kernprognosen für japanische Aktien und Währung insgesamt nach unten korrigiert – er senkte die Zielwerte für den Nikkei 225 und den TOPIX für alle Quartale von 2026 bis 2027, und passte zugleich die Yen-Dollar-Prognose nach unten, wobei er kurzfristig weiterhin starken Druck für den Yen erwartet.
~~~~~~~~~~~~~~~~~~~~~~~~
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der AI-Boom gestaltet die Struktur der Chipfertigung neu! UBS: Die explodierende Nachfrage beschleunigt die Expansion fortschrittlicher Produktionsverfahren, während die reifen Verfahren in einen Aufwärtszyklus eintreten.
Die UBS hat in einem kürzlich veröffentlichten Bericht darauf hingewiesen, dass im Markt für Wafer-Fertigung der TAM (Total Addressable Market) des N2 (2-Nanometer)-Knotens die Erwartungen deutlich übertrifft, die Expansion des A14 (1,4-Nanometer) beschleunigt wird und bereits ein Aufwärtszyklus für ausgereifte Fertigungsprozesse begonnen hat.
Das faltbare iPhone zum Preis von 1999 US-Dollar steht in den Startlöchern, doch Apple (AAPL.US) wurde zu einer Patentstrafe von über 5,7 Milliarden US-Dollar verurteilt.
Während Apple sein Engagement in den Bereichen faltbare Bildschirme und KI verstärkt, sieht sich das Unternehmen mit einem Patententschädigungsurteil über mehr als 5,7 Milliarden US-Dollar für haptische Technologien konfrontiert. Am 25. September stellte eine Bundesjury in Kalifornien fest, dass der in einigen iPhones und Apple Watches verwendete Taptic Engine zwei Patente von Taction Technology verletzt.
Die Aussichten für die Öffnung der Straße von Hormus bleiben düster, asiatische Anleihen stehen unter Druck: Die zweijährigen japanischen Staatsanleihen nähern sich einer Rendite von 2 %, die dreijährigen südkoreanischen Staatsanleihen erreichen das höchste Niveau seit 2022.
Die Ölpreise sind hoch, und die kurzfristigen Anleiherenditen in Südkorea und Japan steigen.
5% US-Staatsanleihen belasten globale Vermögenswerte, australische Staatsanleihen bieten jedoch eine Einstiegschance? Fixed-Income-Gigant Pimco warnt vor zu aggressiven Zinserhöhungserwartungen
Pacific Investment Management Company (Pimco) steht australischen Anleihen konstruktiv gegenüber und ist der Ansicht, dass die Erwartungen des Marktes hinsichtlich Zinserhöhungen zu hoch sind. Pimco erklärt, dass der Zinserhöhungszyklus in Australien bereits „vollständig eingepreist“ sei und sich in der Wirtschaft Risse zeigen, was australische Anleihen besonders attraktiv erscheinen lässt, insbesondere im Bereich der 5- bis 10-jährigen Laufzeiten der Renditekurve.
Krypto-Preise
Mehr


