
Leiter des Hedgefonds-Geschäfts von Goldman Sachs: Fast alle Institutionen, mit denen ich zu tun habe, sind bärisch eingestellt. Personen mit Kenntnis von Spot-Produkten sind noch besorgter. Je länger sich die Situation mit Iran hinzieht, desto mehr bevorzugt der Markt kurzfristige Investitionen.

Die Teilnahme am aktuellen Marktgeschehen ist so schwierig wie nie zuvor, das Abwärtsrisiko überwiegt weiterhin das Aufwärtspotenzial.
Tony Pasquariello, Leiter des Hedgefonds-Coverage bei Goldman Sachs, betonte im aktuellen Bericht, dass die geopolitischen Spannungen im Zusammenhang mit Iran zur wichtigsten Lärmquelle des Marktes geworden sind und die Intensität der verschiedenen Handelsstrategien deutlich zugenommen hat.
Er warnte: Der Abwärtsdruck bleibt größer als der Aufwärtsdruck; Anleger sollten ihre Risikopositionen vereinfachen und moderat den Bargeldbestand erhöhen, um im Falle einer klareren Situation schnell investieren zu können.
Pasquariello wies darauf hin, dass dieser Konflikt eine der größten Ölversorgungskrisen der Geschichte darstellt, aber der US-Aktienmarkt bisher nur begrenzt gefallen ist. Diese Tatsache alleine ist schon alarmierend.
Er zitierte einen Kollegen, der sagte: „Der Markt tendiert zunehmend dazu, Zeit zu shorten“—je länger sich der Konflikt hinzieht, desto leichter verwandelt sich der Markt in eine echte Wachstumspanik und nicht nur in einen angebotsbedingten Inflationsschock.
Taktische Long- und Short-Argumente bestehen nebeneinander, Risiko bleibt jedoch abwärtsgerichtet
Pasquariello stellte gleichzeitig die taktischen Long- und Short-Logiken des aktuellen Marktes dar.
Long-Argumente umfassen:
Nahezu alle Professionellen in seinem Netzwerk verfolgen eine bearish Position; die Stimmung am Markt ist bereits stark gefallen;
CTA-systematische Strategien haben ihre Long-Positionen massiv reduziert;
Große Index-Shorts wurden aufgebaut;
RSI im S&P 500 und Nasdaq 100 fiel auf den niedrigsten Stand seit April letzten Jahres;
Umrisse eines Verhandlungsrahmens mit Iran werden sichtbar.
Short-Argumente umfassen:
Abgesehen von kurzfristigem Kapital gab es bisher keine echte Kapitulation der Verkäufe;
Auch der globale Anleihemarkt zeigt beunruhigende Entwicklungen;
Die Intensität des Konflikts hat im entscheidenden 48- bis 72-Stunden-Fenster nicht nachgelassen;
Akteure am Spotwarenmarkt senden noch pessimistischere Signale.
Pasquariello kommt zu dem Schluss: Technisch ist der Markt ausgeglichener geworden, aber das breite Risikoprofil bleibt negativ, sprunghafte Auf- und Abwärtsbewegungen werden anhalten, das Risiko-Ertrags-Verhältnis ist unklar, jedoch dominiert intuitiv weiterhin die Asymmetrie nach unten.
Spotwaren-Profis zeigen größere Besorgnis
Pasquariellos Eindrücke während seiner Geschäftsreise in Europa verstärkten seine Vorsicht. Er beobachtet, dass diejenigen mit tiefstem Verständnis für physische Waren besorgter sind als allgemeine Investoren.
Der aktuelle Konflikt führt zu gravierenden und anhaltenden Unterbrechungen der physischen Lieferketten von Öl, Gas und raffinierten Produkten und löst eine Reihe von politischen Maßnahmen aus, darunter Exportverbote, Treibstoffrationierung und verpflichtendes Home-Office. Für Unternehmen bedeutet dies steigenden Inflationsdruck und zunehmend negative Auswirkungen auf das Wirtschaftswachstum.
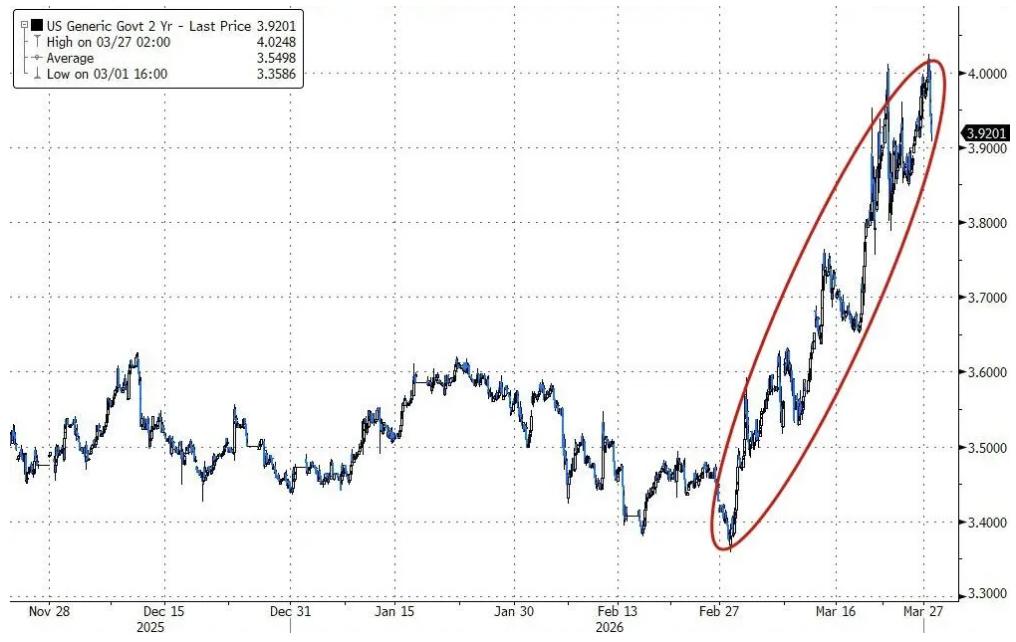
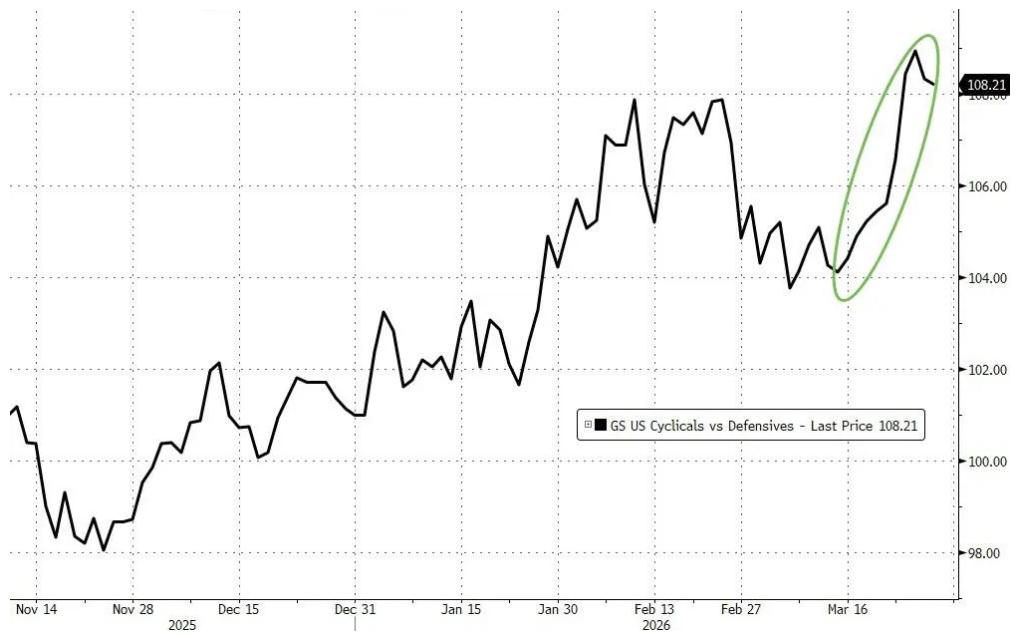
Das derzeitige Marktpricing betrachtet die Situation hauptsächlich als angebotsgetriebenen Inflationsschock und nicht als einen signifikanten Wachstumsrückgang. Dies spiegelt sich im globalen Rückgang der kurzfristigen Zinsen sowie darin wider, dass zyklische Aktien defensiven Aktien relativ überlegen performen.
Er blickte zurück und betonte, dass der S&P 500 vom Hoch im Februar 2024 bis zum Tief im April um 19% fiel, der VIX im Sommer 2024 auf über 65 sprang, der BKX-Index während der SVB-Krise um 35% fiel und der Nasdaq 100 im gesamten Jahr 2022 um 33% sank.
"Der durch den aktuellen Schock verursachte Schaden hat noch nicht ähnliche Ausmaße erreicht", sagt er, was aber nicht bedeutet, dass das Risiko bereits abgebaut ist.
Europäische Aktien erleben Kapitalabflüsse, asiatische Märkte zeigen Widerstandsfähigkeit
In Europa zeigen Daten des Hauptbrokers von Goldman Sachs, dass die in den letzten zwölf Monaten aufgebauten Long-Positionen europäischer Aktien derzeit schnell abgebaut werden. Goldman Sachs hat seine BIP-Prognose für die Eurozone 2026 auf etwa die Hälfte des Niveaus vor dem Konflikt gesenkt und geht davon aus, dass die EZB im April und Juni jeweils eine Zinserhöhung durchführen wird.
Die Märkte in Asien beweisen hingegen deutlich stärkere Resilienz. Am Beispiel Südkorea: Trotz anhaltender Verkäufe von ausländischen Investoren und einer plötzlichen Korrektur bei US-Speicherchip-Aktien stieg der KOSPI in diesem Jahr etwa um 29%.
Der japanische Markt erzielte trotz seiner hohen Rohstoffexposure diese Woche im TOPIX einen etwa 1%igen Anstieg. Pasquariello erklärt, dass nach Kundenfeedback Südkorea und Japan die beiden Märkte sind, in denen das mittel- bis langfristige Vertrauen der Investoren derzeit am ausgeprägtesten ist.
Tail-Risiken bleiben hoch, Bargeldbestand erhöhen empfohlen
Pasquariello fasste all diese Einschätzungen mit einem Wort zusammen: Tail-Risk bleibt hoch.
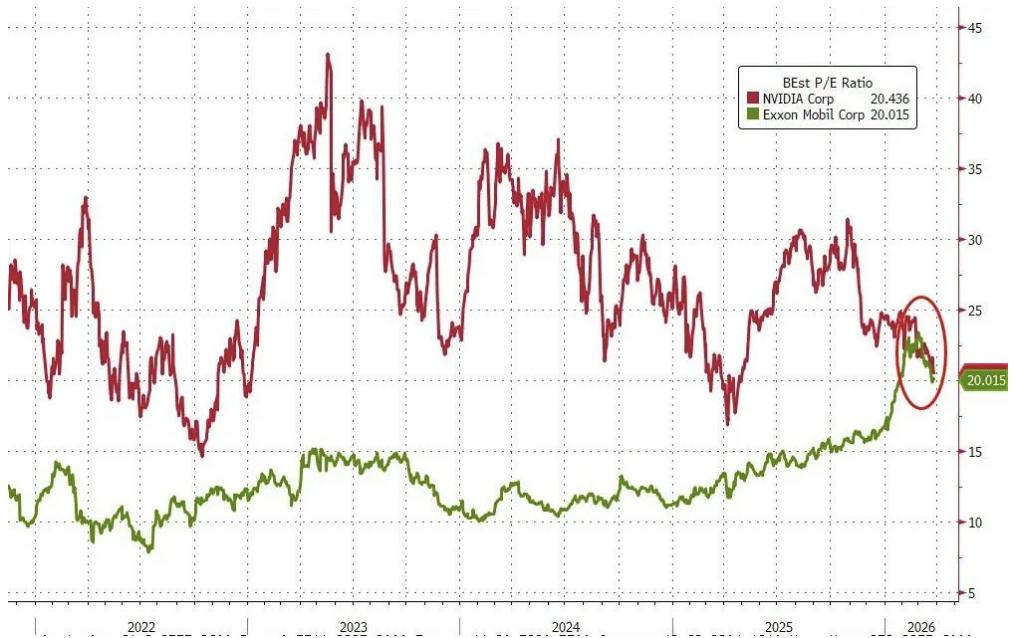
Er verweist auf die Annäherung der Forward-KGVs von Nvidia (NVDA) und ExxonMobil (XOM) als Zeichen des Wandels und meint, dass dies bereits den tiefgreifenden strukturellen Wandel des aktuellen Marktes widerspiegelt.
"Ich bin weiterhin der Ansicht, dass es keinen Grund gibt, Risiken nicht zu vereinfachen, Bargeldbestände moderat zu erhöhen und bereit zu sein, bei einer klareren Lage schnell zu investieren—ich weiß, dass dies leichter gesagt als getan ist." schreibt Pasquariello.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
US-Aktien über Nacht | Verhandlungen zwischen den USA und dem Iran treten in die technische Beratungsphase ein, alle drei großen Indizes schließen im Plus, Dell (DELL.US) steigt um über 5%
Zum Handelsende stieg der Dow Jones um 478,64 Punkte bzw. 0,93 % und schloss bei 51.828,62 Punkten. In dieser Woche legte er insgesamt um 0,28 % zu. Der S&P 500 gewann 39,28 Punkte bzw. 0,51 % und erreichte einen Wochenanstieg von 1,22 %, Schlussstand 7.743,41 Punkte. Der Nasdaq stieg um 129,34 Punkte bzw. 0,48 % auf 27.068,71 Punkte und verzeichnete einen Wochengewinn von 2,06 %.
Nachdem japanische Beamte sich geäußert haben, stärkt Besant den Rücken: Bereits mit dem japanischen Finanzminister über die „Wünschbarkeit“ eines starken Yen gesprochen
Besent erklärte, dass er am Freitag ein „produktives Gespräch“ mit der japanischen Finanzministerin Kaori Katayama geführt habe. Beide Seiten diskutierten über die „Wünschbarkeit eines starken Yen, der die robusten wirtschaftlichen Fundamentaldaten Japans widerspiegelt“, und betonten die Bedeutung, weiterhin engen Kontakt bezüglich des Devisenmarktes zu halten. Katayama hatte zuvor mitgeteilt, dass sowohl Trump als auch Sanae Takaichi bei ihrem Treffen in dieser Woche auf die Schwäche des Yen hingewiesen hätten. Takaichi äußerte, dass eine Unterbewertung des Yen „problematisch“ sei. Institutionen sind der Ansicht, dass das Risiko einer Intervention den Yen-Verfall „begrenzen“ könnte.
US-Aktien eröffnen höher und schwanken, der Yen erholt sich intraday um über 1 %, die Rendite 10-jähriger US-Staatsanleihen überschreitet erneut 5,22 %, US-Öl fällt zeitweise um fast 3 %.
Nachdem das US-Verbrauchervertrauen veröffentlicht wurde, fielen der S&P und der Nasdaq vorübergehend, während der Dow Jones eine dreitägige Verlustserie beenden könnte, aber voraussichtlich die vierte Woche in Folge im Minus bleibt. Meta gab nach und fiel zeitweise um mehr als 3 % während des Handels. Die Rendite der 10-jährigen US-Staatsanleihen durchbrach erneut die Marke von 5,22 % und erreichte am dritten Tag in Folge ein neues Hoch seit 2007; die Rendite der 30-jährigen Staatsanleihen markierte den höchsten Stand seit 2004. Der Yen/USD wechselkurs stieg während des Handels um 1,2 %, während japanische und US-amerikanische Beamte in Folge Signale sendeten, dass ein schwacher Yen problematisch sei. Die Erwartungen auf eine diplomatische Lösung zwischen den USA und Iran steigen, was den Ölpreis nach zwei aufeinanderfolgenden Anstiegen wieder stagnieren ließ. Aktualisierung läuft.
Die Volatilität der US-Staatsanleihen steigt stark an – Alarmstufe! Bank of America-Analyst Hartnett warnt vor zunehmenden Deleveraging-Risiken; steigende Renditen werden zur Hauptbedrohung für den Markt
Der Bank of America-Stratege Michael Hartnett warnt, dass die jüngste starke Zunahme der Volatilität am US-Anleihenmarkt das Risiko einer umfassenderen Deleveraging im Finanzmarkt erhöht.
Krypto-Preise
Mehr


