
BTC Marktüberblick: Woche 11

Überblick
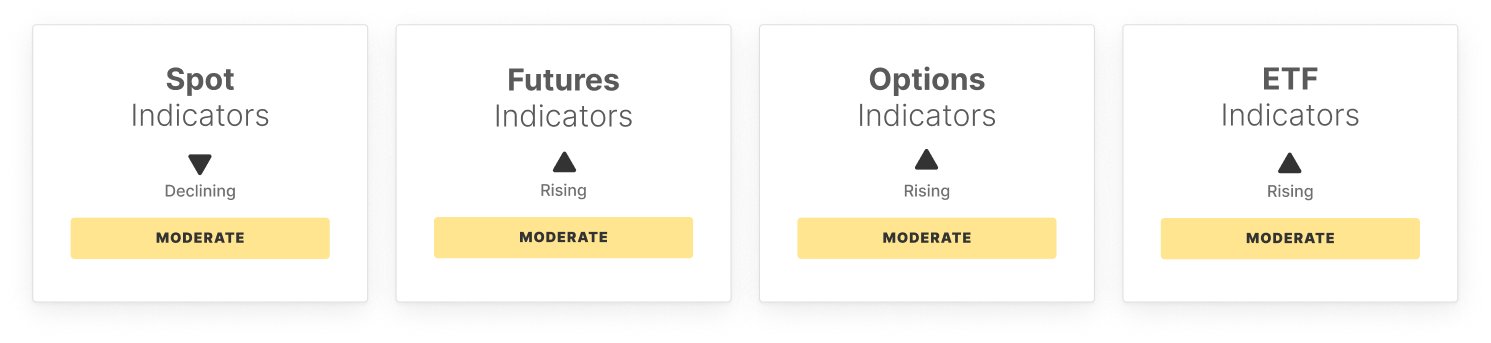
Bitcoin zog sich von $74k zurück, während interne Indikatoren vorsichtige Zeichen einer Verbesserung zeigten. Der Schwung hat sich leicht verstärkt, da sich der RSI von den jüngsten Tiefs hebt, allerdings fehlt der Kursentwicklung weiterhin die Stärke einer entschiedenen bullischen Trendwende. Spot-Aktivität bleibt gedämpft, das geringere Handelsvolumen deutet auf eine schwächere Beteiligung hin, selbst wenn sich die Bedingungen zu stabilisieren beginnen.
Derivatives-Positionierung ist gemischt. Das offene Interesse an Futures stieg, was auf einen moderaten Aufbau von Hebelwirkung hindeutet, während die Finanzierung auf der Long-Seite stark negativ wurde, was eine stärkere Nachfrage nach Short-Exposure widerspiegelt. Perpetual CVD stieg aggressiv an, was darauf hindeutet, dass die Käuferaktivität auf den gehebelten Märkten zurückkehrt, wenngleich die Überzeugung weiterhin begrenzt bleibt.
Optionsmärkte sind weniger defensiv geworden. Der Volatilitätsspread hat sich deutlich verengt, da die implizierte Volatilität sich den realisierten Bedingungen annähert, während der 25-Delta-Skew zurückging und auf eine geringere Nachfrage nach Absicherung gegen Abwärtsbewegungen und eine ausgewogenere kurzfristige Ausgangslage hinweist.
ETF-Aktivität bleibt ein relativer Bereich der Stärke. Nettozuflüsse haben sich beschleunigt und Handelsvolumen stieg, was das anhaltende Engagement von traditionellen Finanzinvestoren unterstreicht. Allerdings ist das ETF MVRV-Verhältnis stark ins negative Gebiet gefallen, was zeigt, dass der durchschnittliche ETF-Inhaber jetzt im Minus ist und die Positionsbelastung weiterhin erhöht bleibt.
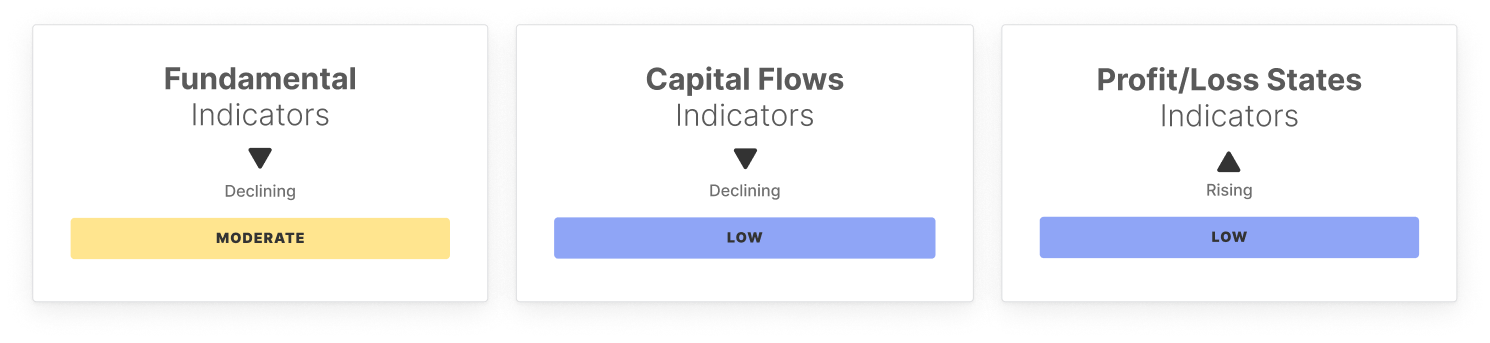
On-Chain-Signale sind gemischt, aber leicht konstruktiv. Das Übertragungsvolumen verbesserte sich und deutet auf stabilere Kapitalbewegungen hin, während aktive Adressen und Gebührenvolumen weiterhin schwach bleiben, was zu einem ruhigeren Netzwerkumfeld passt. Die Veränderung der Realized Cap ist immer noch negativ, jedoch lassen die Abflüsse leicht nach, was darauf hindeutet, dass der Kapitaldruck zu stabilisieren beginnt.
Positionierungs- und Profitabilitätsmetriken spiegeln weiterhin eine fragile, aber verbessernde Struktur wider. Das STH/LTH-Angebotsverhältnis bleibt erhöht, was zeigt, dass die kurzfristige Beteiligung weiterhin hoch ist, während der Anteil heißem Kapitals unterdrückt bleibt und begrenzten spekulativen Umsatz signalisiert. Unterdessen haben sich Angebot im Gewinn, NUPL und das realisierte Gewinn-verlust-Verhältnis alle moderat verbessert, was auf eine Entspannung des Marktdrucks hindeutet.
Insgesamt stabilisieren sich die Bedingungen, mit einer leichten Verbesserung von Momentum, ETF-Nachfrage und Profitabilitätsmetriken. Allerdings bleiben Kapitalflüsse schwach, spekulative Beteiligung begrenzt und die breite Überzeugung ist noch nicht voll zurückgekehrt.
Off-Chain-Indikatoren
On-Chain-Indikatoren
Nicht verpassen!
Intelligente Marktanalysen direkt in Ihrem Postfach.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nachdem japanische Beamte sich geäußert haben, stärkt Besant den Rücken: Bereits mit dem japanischen Finanzminister über die „Wünschbarkeit“ eines starken Yen gesprochen
Besent erklärte, dass er am Freitag ein „produktives Gespräch“ mit der japanischen Finanzministerin Kaori Katayama geführt habe. Beide Seiten diskutierten über die „Wünschbarkeit eines starken Yen, der die robusten wirtschaftlichen Fundamentaldaten Japans widerspiegelt“, und betonten die Bedeutung, weiterhin engen Kontakt bezüglich des Devisenmarktes zu halten. Katayama hatte zuvor mitgeteilt, dass sowohl Trump als auch Sanae Takaichi bei ihrem Treffen in dieser Woche auf die Schwäche des Yen hingewiesen hätten. Takaichi äußerte, dass eine Unterbewertung des Yen „problematisch“ sei. Institutionen sind der Ansicht, dass das Risiko einer Intervention den Yen-Verfall „begrenzen“ könnte.
US-Aktien eröffnen höher und schwanken, der Yen erholt sich intraday um über 1 %, die Rendite 10-jähriger US-Staatsanleihen überschreitet erneut 5,22 %, US-Öl fällt zeitweise um fast 3 %.
Nachdem das US-Verbrauchervertrauen veröffentlicht wurde, fielen der S&P und der Nasdaq vorübergehend, während der Dow Jones eine dreitägige Verlustserie beenden könnte, aber voraussichtlich die vierte Woche in Folge im Minus bleibt. Meta gab nach und fiel zeitweise um mehr als 3 % während des Handels. Die Rendite der 10-jährigen US-Staatsanleihen durchbrach erneut die Marke von 5,22 % und erreichte am dritten Tag in Folge ein neues Hoch seit 2007; die Rendite der 30-jährigen Staatsanleihen markierte den höchsten Stand seit 2004. Der Yen/USD wechselkurs stieg während des Handels um 1,2 %, während japanische und US-amerikanische Beamte in Folge Signale sendeten, dass ein schwacher Yen problematisch sei. Die Erwartungen auf eine diplomatische Lösung zwischen den USA und Iran steigen, was den Ölpreis nach zwei aufeinanderfolgenden Anstiegen wieder stagnieren ließ. Aktualisierung läuft.
Die Volatilität der US-Staatsanleihen steigt stark an – Alarmstufe! Bank of America-Analyst Hartnett warnt vor zunehmenden Deleveraging-Risiken; steigende Renditen werden zur Hauptbedrohung für den Markt
Der Bank of America-Stratege Michael Hartnett warnt, dass die jüngste starke Zunahme der Volatilität am US-Anleihenmarkt das Risiko einer umfassenderen Deleveraging im Finanzmarkt erhöht.
Der Dieselpreis in den USA ist im laufenden Jahr um 83% gestiegen! Der Chefökonom von Apollo warnt: Die Kostenweitergabe könnte die Kerninflation hartnäckiger machen – die Fed kann das nicht ignorieren.
Torsten Slok, der Chefökonom von Apollo Global Management, warnt davor, dass die Bedrohung durch Inflation, die durch die auf ein historisches Hoch gestiegenen Dieselpreise in den USA verursacht wird, möglicherweise ernster ist als die US-Notenbank derzeit erkennt.
Krypto-Preise
Mehr


