
BTC Marktüberblick: Woche 11

Überblick
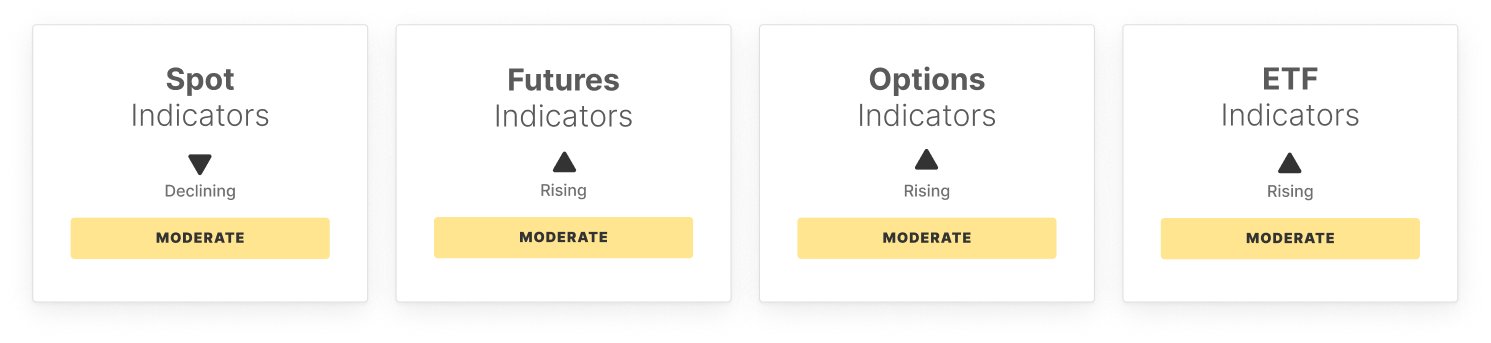
Bitcoin hat sich von $74k zurückgezogen, während die internen Indikatoren vorsichtige Anzeichen einer Verbesserung zeigen. Der Impuls hat sich moderat gefestigt, wobei der RSI sich von den jüngsten Tiefs erholt hat, doch das Kursverhalten fehlt weiterhin die Kraft einer klaren bullischen Wendung. Die Spotaktivität bleibt zurückhaltend, das niedrigere Handelsvolumen deutet auf eine geringere Teilnahme hin, selbst wenn sich die Bedingungen zu stabilisieren beginnen.
Die Positionierung im Derivatemarkt ist gemischt. Das Open Interest bei Futures hat zugenommen, was auf einen moderaten Aufbau von Hebelwirkung hindeutet, während die Finanzierungsraten für Long-Positionen deutlich negativ wurden, was die stärkere Nachfrage nach Short-Exponierung widerspiegelt. Die Perpetual CVD hat aggressiv zugelegt, was darauf hindeutet, dass Kaufaktivität in gehebelten Märkten zurückkehrt, aber die Überzeugung bleibt begrenzt.
Optionsmärkte zeigen sich weniger defensiv. Der Volatilitätsspread hat sich deutlich verengt, da die implizite Volatilität sich den realisierten Bedingungen annähert, während das 25-Delta-Skew gesunken ist, was auf eine geringere Nachfrage nach Absicherung gegen Kursrückgänge und eine ausgewogenere kurzfristige Lage hinweist.
Die ETF-Aktivität bleibt ein relativ starker Bereich. Nettozuflüsse haben sich beschleunigt und die Handelsvolumen sind angestiegen, was auf ein anhaltendes Engagement traditioneller Finanzakteure hinweist. Allerdings ist das ETF-MVRV-Verhältnis stark ins Negative gefallen, was zeigt, dass der durchschnittliche ETF-Inhaber nun im Minus ist und die Positionierungsbelastung hoch bleibt.
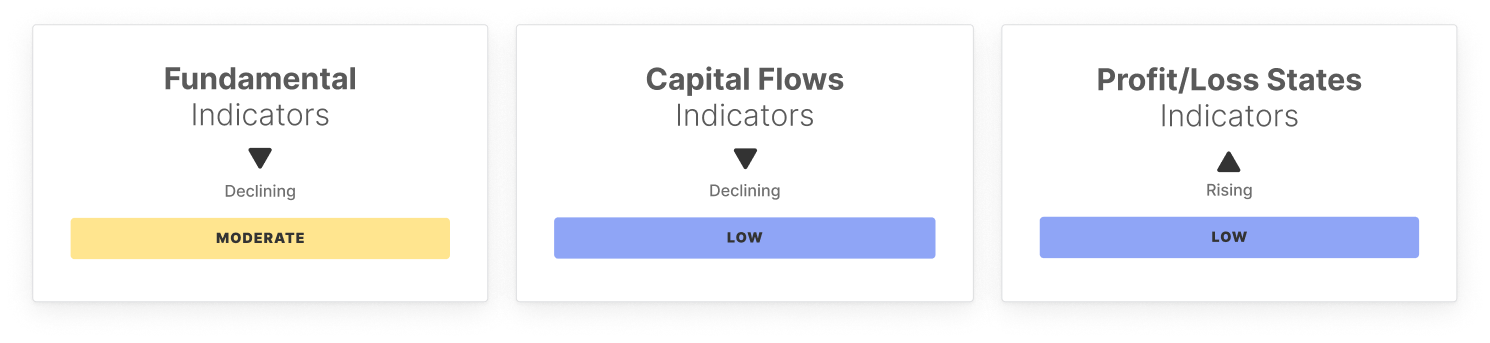
On-Chain-Signale sind gemischt, aber leicht konstruktiv. Das Transfer-Volumen hat sich verbessert und deutet auf stabilere Kapitalbewegungen hin, während aktive Adressen und Gebührenvolumen weiterhin schwach sind, was zu einem ruhigeren Netzwerkumfeld passt. Die Veränderung der realisierten Marktkapitalisierung bleibt negativ, obwohl die Abflüsse leicht nachlassen und darauf hindeuten, dass der Kapitaldruck sich stabilisieren könnte.
Positionierungs- und Profitabilitätsmetriken spiegeln weiterhin eine fragile, aber sich verbessernde Struktur wider. Das STH/LTH-Angebotsverhältnis bleibt erhöht, was zeigt, dass die kurzfristige Teilnahme weiterhin hoch ist, während der Anteil des "Hot Capital" niedrig bleibt und eine begrenzte spekulative Aktivität signalisiert. Gleichzeitig haben sich das Angebot im Gewinn, NUPL und das Verhältnis von realisiertem Gewinn zu Verlust moderat verbessert, was darauf hindeutet, dass der Marktdruck nachlässt.
Insgesamt stabilisieren sich die Bedingungen, mit einer moderaten Verbesserung von Momentum, ETF-Nachfrage und Profitabilitätsmetriken. Dennoch bleiben Kapitalflüsse schwach, spekulative Beteiligung ist begrenzt und breitere Überzeugung muss noch vollständig zurückkehren.
Off-Chain-Indikatoren
On-Chain-Indikatoren
Nicht verpassen!
Intelligente Marktanalysen direkt in Ihren Posteingang.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs: Warten Sie nicht auf die Zwischenwahlen, das "Goldlöckchen"-Szenario könnte die Jahresendrallye der US-Aktien vorzeitig entfachen.
Goldman Sachs ist der Ansicht, dass der Markt das Risiko von Stagflation und hohen Renditen bereits überbewertet hat. Der Effekt von Zöllen lässt nach, Energie könnte einer Deflation entgegengehen und die Konsumierung von KI senkt die Kosten, was die Inflation zurückgehen lässt. Obwohl das Wachstum nachlässt, bleibt das Kernergebnis stark und der Spielraum der Zentralbanken für eine restriktive Geldpolitik ist begrenzt. Im „Goldlöckchen“-Szenario wird das KI-FOMO neu entfacht, es ist nicht nötig, auf die Zwischenwahlen zu warten – eine vorgezogene „Goldlöckchen“-Rally könnte schon vor Jahresende die US-Aktienmärkte befeuern.
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Krypto-Preise
Mehr


