
Stagflation, Defizit und Absicherung: US-Staatsanleihen geraten in eine komplexe Handelssackgasse, Wall Streets Investmentlogik wechselt von Zinssenkungen zu Kriegsgeschehen

Nach Informationen von Zhichong Finanz, bereits vor zwei Wochenenden, als sich aufgrund von künstlicher Intelligenz anspannende Stimmung im Markt ausbreitete und die Turbulenzen im privaten Kreditwesen Alarm auslösten, nahm Daniel Ivascyn, Chief Investment Officer von Pacific Investment Management Company (Pimco) und Manager des weltweit größten aktiv verwalteten Anleihenfonds, Anpassungen vor – er reduzierte Unternehmensanleihen und hortete liquide Mitteläquivalente, um bei Marktverzerrungen schnell verkaufen zu können, während er weiterhin mittelfristige US-Staatsanleihen bevorzugt.
Ivascyn sagte in einem Interview: „Dann brach ein Krieg im Nahen Osten aus, jetzt haben Sie noch mehr Sorgen.“
Im vergangenen Monat führte die wachsende Sorge der Investoren über Unternehmensrisiken zu einer erhöhten Nachfrage nach sicheren US-Staatsanleihen. Aktuell haben die Angriffe der USA und Israels auf Iran unterschiedliche Marktreaktionen ausgelöst. US-Staatsanleihen dienen nicht als sicherer Hafen, sondern sind von den stark steigenden Rohölpreisen beeinflusst, was die Renditen in die Höhe treibt und Inflationsängste ins Zentrum rückt – und das zu einem Zeitpunkt, an dem das Preisniveau bereits höher liegt als von den großen Zentralbanken erwartet.
Ivascyn erklärte: „Das ist die angespannte Marktsituation, die wir in den letzten Tagen gesehen haben.“
Dann kam ein Bericht, der einen unerwarteten Rückgang der US-Beschäftigung außerhalb der Landwirtschaft zeigte, was die Lage weiter verschärfte und neue Befürchtungen über eine Stagflation in den USA aufkommen ließ.
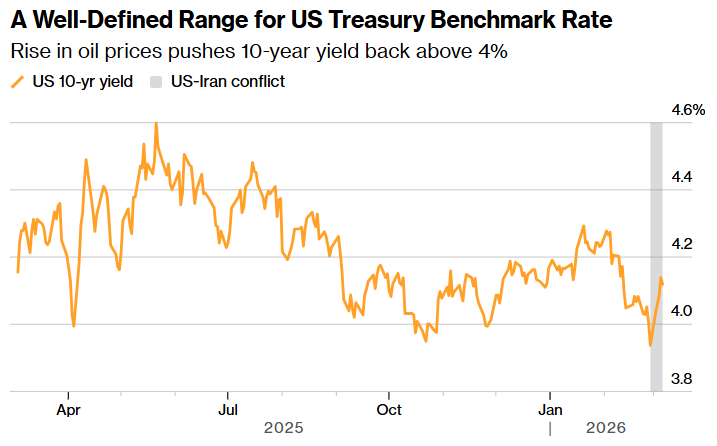
Der Krieg im Nahen Osten dauert nun eine zweite Woche an, und die Opferzahlen und geopolitischen Auswirkungen bleiben das wichtigste Thema. Doch für Investoren im 31 Billionen Dollar schweren US-Anleihenmarkt macht der Konflikt einen ursprünglich scheinbar einfachen Schlüsseldeal für das Jahr 2026 komplexer: Bisher erwarteten Investoren, rund 4% Zinsen zu kassieren und einfach darauf zu warten, dass die Federal Reserve unter einem neuen Vorsitz die Zinssenkungen wieder aufnimmt. Obwohl diese Strategie momentan noch funktioniert, steigen die Risiken und die zu berücksichtigenden Faktoren werden vielfältiger. Während der asiatischen Handelszeit am Montag kletterte die Rendite der zehnjährigen US-Staatsanleihen auf 4,19% – seit Jahresbeginn liegt sie geringfügig höher.
Ölpreissprünge beeinflussen den Zinsausblick
Der sich eskalierende Konflikt zwingt einige der weltweit größten Vermögensverwalter, ihre Annahmen und Anlagestrategien zu überdenken. Investoren stehen nun vor dem Risiko, dass steigende Ölpreise die Geschichte wiederholen – nämlich dass Inflation (die Nemesis der Anleihen) und ein Einbruch des Wirtschaftswachstums folgen werden.
Bhanu Baweja, Chefstratege bei UBS, sagte: „Der Markt konzentriert sich auf die Inflation, und diese Bewegung beim Ölpreis ist von großer Bedeutung. Wenn das Problem beim Öl anhält, wird es zu einem Thema für das Wirtschaftswachstum.“
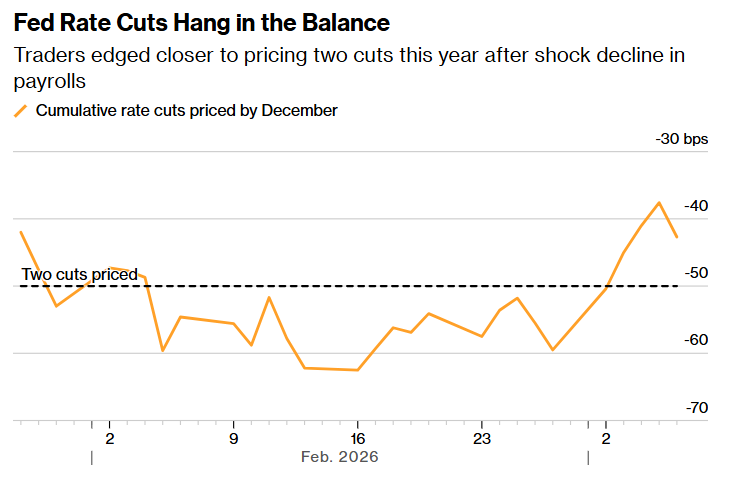
Da die Inflationsrate das Ziel von 2% der Federal Reserve weiterhin übertrifft, senkten Händler bereits vor Ausbruch des Konflikts die Erwartungen auf Zinssenkungen in diesem Jahr und setzen darauf, dass die Federal Reserve ihre Geldpolitik im Jahr 2027 weiter lockern wird, sollte die Wirtschaft am Ende nachgeben. Die rasche Eskalation des Krieges und die drohende Unterbrechung der Energieversorgung bewegen einige Händler dazu, darauf zu wetten, dass es 2026 keine Zinssenkung geben wird. Der Bericht vom vergangenen Freitag über die US-Arbeitsmarktzahlen hat jedoch die allgemeine Markterwartung bestärkt, dass dieses Jahr zwei Zinssenkungen um jeweils 25 Basispunkte erfolgen könnten.
Vor Abschluss eines Waffenstillstands dürfte der US-Anleihenmarkt in eine Phase der Unsicherheit geraten, schwankend zwischen kurzfristigen Inflationssorgen und den Risiken einer konjunkturellen Abschwächung im zweiten Halbjahr. Die Aussichten sind hochgradig unklar, da der Markt zwischen Wachstum und Inflation hin- und hergerissen ist. Dieses Tauziehen hat dazu geführt, dass die Renditen der zehnjährigen US-Staatsanleihen (die Benchmark für globale Kreditkosten) seit über einem Jahr in einer engen Spanne zwischen 4% und 4,5% verharren.
George Catrambone, Leiter für Fixed Income bei DWS Americas, sagte: „Der Markt befindet sich derzeit in einer halbherzigen Position – es gibt viele Risiken.“
Die Kriegsängste überlagern vorübergehend andere Themen, die in den letzten Wochen die Märkte beschäftigten, wie etwa Risiken im privaten Kreditwesen sowie die disruptiven Auswirkungen der künstlichen Intelligenz (die möglicherweise sogar zu Deflation führen könnte). Aber diese Themen verschwinden nicht. Der voraussichtlich diese Woche veröffentlichte CPI-Bericht dürfte zeigen, dass die Gesamtinflation im Februar bereits leicht gestiegen ist – zu einem Zeitpunkt, an dem noch gar keine feindlichen Handlungen begonnen hatten.
Catrambone sagte: „Das Gefährliche ist, dass einige der großen Fragen rund um private Kredite und künstliche Intelligenz im Hintergrund weiter wachsen. Der Markt hat diesen Themen vielleicht nicht genügend Aufmerksamkeit gewidmet.“
Zeigen sich Anzeichen einer Rezession in der US-Wirtschaft, könnten US-Staatsanleihen ihre Rolle als sicherer Hafen zurückgewinnen. Aber momentan ist das Risiko einer Stagflation größer – Stagflation ist ein Zeitraum mit hoher Inflation und schwachem Wirtschaftswachstum, was sowohl für Zentralbankchefs als auch Investoren ein Alptraum wäre.
Jeffrey Rosenberg, Senior Portfolio Manager bei BlackRock, sagte in einem Interview: „Es besteht eine Spannung zwischen einem schwachen Arbeitsmarkt und dem kurzfristigen Inflationsschub durch steigende Ölpreise. Je länger und stärker der Anstieg der Ölpreise anhält, desto mehr wird die Nachfrage gedämpft, was den US-Staatsanleihenmarkt in eine gefährliche Lage bringt.“
Die Kriegskosten könnten das US-Haushaltsdefizit nach oben treiben
Kevin Flanagan, Head of Investment Strategy bei WisdomTree, bevorzugt eine Strategie, bei der er kurzfristige US-Staatsanleihen mit variabler Rendite und sechsjährige Anleihen kombiniert – eine „Barbell-Strategie“, bei der „man die Wette auf die Zinsschnur nicht eingeht“.
Hält der Krieg an, könnten die Kosten das ohnehin schon besorgniserregende US-Haushaltsdefizit zusätzlich belasten – eine Sorge für Anleiheinvestoren, da dies möglicherweise zu mehr US-Staatsanleihen-Emissionen führt. Ian Lyngen, Head of US Rate Strategy bei BMO Capital Markets, sagte: „Bewaffnete Konflikte sind teuer und je länger sie dauern, desto mehr fragt man sich, ob das US-Finanzministerium genug Spielraum hat, die Ausgaben zu finanzieren, ohne das Emissionsvolumen zu erhöhen.“
Einige langfristige Investoren halten an ihrer Strategie fest und glauben, dass geopolitische Faktoren, künstliche Intelligenz, fiskalische Politik und ein Wechsel des Federal Reserve-Vorsitzenden dazu führen, dass die Rendite zehnjähriger US-Staatsanleihen zwischen 3,75% und 4,25% bleibt.
Wenn die Preise das obere Ende dieser Spanne erreichen, erwägt Roger Hallam, Global Head of Rates bei Vanguard, laufende Käufe. „Das disruptive Thema der künstlichen Intelligenz wird uns weiterhin begleiten“, so Hallam und betonte, dass die stabilen längerfristigen Inflationserwartungen zeigen, dass der Markt Technologie als mittelfristigen Begrenzungsfaktor für Preise betrachtet.
Allerdings weist Jack McIntyre, Portfoliomanager bei Brandywine Global Investment Management, darauf hin, dass das Risiko einer Kombination aus steigender Inflation und nachlassendem Wirtschaftswachstum weiterhin ein „fettschwänziger Effekt“ ist, den Investoren nicht ignorieren dürfen.
Was Pimco’s Ivascyn betrifft, so sagte er, die Firma befinde sich weiterhin in „Alarmbereitschaft“ und sei jederzeit bereit, bei einer Kreditkrise zuzugreifen. Zudem bevorzuge er weiterhin „leicht“ den mittleren Bereich der US-Anleihen-Zinskurve. Langfristig, angesichts der aktuellen Inflationsrate, halte er US-Staatsanleihen mit zehnjähriger Laufzeit bei einer Rendite von etwa 4,1% für investitionswürdig.
Ivascyn meinte: „Trotz der vielen Unsicherheiten bleibt die reale Rendite recht attraktiv.“
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Drei Fed-Beamte geben am selben Tag eine restriktive Stellungnahme ab, die Marktprognosen für eine Zinserhöhung im Oktober steigen auf 69%.
Am Donnerstag erklärte der Präsident der Federal Reserve von Philadelphia, dass eine weitere Straffung der Geldpolitik notwendig sein könnte; der Präsident der New York Federal Reserve äußerte, dass eine erneute Zinserhöhung im Laufe des Jahres angemessen sei; die Präsidentin der Cleveland Federal Reserve wies darauf hin, dass das Risiko einer Entankerung der Inflationserwartungen erheblich gestiegen sei. Zuvor sagte am Mittwoch das Fed-Direktionsmitglied Michael Barr, dass eine weitere Anpassung der Geldpolitik möglicherweise notwendig sei; am Dienstag wies der Präsident der Richmond Federal Reserve darauf hin, dass das Risiko einer Verfestigung der Inflation zunimmt. Aufgrund dieser hawkishen Äußerungen und starker Wirtschaftsdaten ist die Wahrscheinlichkeit einer Zinserhöhung im Oktober laut Markterwartungen von 53 % am vergangenen Wochenende auf 69 % gestiegen.
Verstärkte Verkäufe von US-Staatsanleihen! Siebenjährige US-Staatsanleihen stoßen auf geringes Interesse bei der Auktion, das Rückkaufvolumen des Finanzministeriums bleibt erneut unter dem Limit, und die Renditen von Kommunalanleihen erreichen ein 15-Jahres-Hoch.
Am Donnerstag stieg die Rendite der 7-jährigen US-Staatsanleihe bei einer Auktion des US-Finanzministeriums auf 5,085% und erreichte damit einen historischen Höchststand für diese Laufzeit. Der Anteil der zugeteilten Auslandsinvestoren fiel auf den tiefsten Stand seit fast zwei Jahren. Das US-Finanzministerium erweiterte die Rückkaufoperationen, erreichte jedoch lediglich 68% des Höchstlimits, was unter den 86% der letzten Runde liegt und geringer als erwartet ausfiel. Der Druck griff auch auf den US-Kommunalanleihemarkt über: Die Rendite der 30-jährigen Anleihen überschritt die 5%-Marke und erreichte den höchsten Wert seit 2011, während das Verkaufsvolumen das größte seit Beginn der Pandemie war. Am Donnerstag stieg die Rendite der 10-jährigen US-Staatsanleihen erstmals seit 2007 über 5,2%.
Macron: Frankreich wird Saudi-Arabien militärisch unterstützen, um die Ölanlagen im Hafen Yanbu am Roten Meer zu schützen
Macron erklärte, dass Frankreich Truppen nach Yanbu entsenden sowie Radar- und Verteidigungssysteme bereitstellen werde. Er betonte, dass die Aufgabe des Einsatzes darin bestehe, die Einrichtungen in Yanbu zu schützen und nicht in regionale Konflikte einzugreifen. Am vergangenen Freitag sagte er, nachdem die Straße von Hormus blockiert war, sei die saudische Ost-West-Ölpipeline zeitweise zur wichtigen alternativen Transportroute geworden, aber die Öllieferungen durch die Pipeline seien infolge des Angriffs der Huthi-Miliz aus dem Jemen auf Yanbu stark zurückgegangen.
Das verlangsamte Wachstum von KI-Modellen ist nicht unbedingt ein negatives Signal: Drei strukturelle Rückenwinde traditioneller Rechenzentren überwiegen den Anstieg der Zinssätze.
HSBC ist der Ansicht, dass sich das Wachstum traditioneller Rechenzentren von der Entwicklung fortschrittlicher Modelle hin zur Kommerzialisierung von KI verlagert. Die steigende Nachfrage nach Inferenz, die expandierenden Investitionsausgaben der Cloud-Anbieter sowie strengere Vorgaben bei Strom und Regulierung führen dazu, dass das angespannte Verhältnis von Angebot und Nachfrage voraussichtlich bis 2028 anhalten wird. Selbst bei steigenden Zinssätzen wird das durchschnittliche jährliche Wachstum des AFFO je Aktie von 2025 bis 2028 weiterhin auf 11 % bis 12 % geschätzt, was auf eine starke Ertragsresilienz hinweist.
Krypto-Preise
Mehr


