
Tapestry-Aktie steigt in einem Jahr um 85 %: Sollten Sie Gewinne mitnehmen?

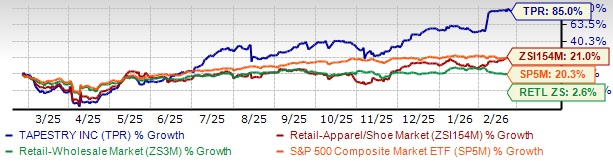
Tapestry, Inc. TPR hat im vergangenen Jahr einen bemerkenswerten Anstieg seines Aktienkurses verzeichnet. Die Aktie legte um 85 % zu und übertraf damit das Wachstum der Zacks Retail-Apparel and Shoes Branche von 21 % deutlich. Die gesteigerte operative Effizienz und die Wachstumsinitiativen des Unternehmens haben dazu beigetragen, sowohl den breiteren Einzel- und Großhandelssektor als auch die Renditen des S&P 500 Index von 2,6 % bzw. 20,3 % im gleichen Zeitraum zu übertreffen.
TPR Aktien-Performance im vergangenen Jahr
Bildquelle: Zacks Investment Research
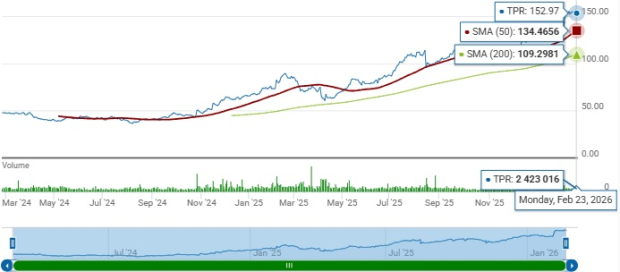
Dieser beeindruckende Anstieg hat viele Investoren dazu gebracht, sich zu fragen, ob sie eine lukrative Gelegenheit verpasst haben oder ob weiterhin Wachstumschancen bestehen. Mit einem Schlusskurs von 152,97 $ am gestrigen Tag nähert sich die TPR-Aktie ihrem 52-Wochen-Hoch von 158,28 $, das am 12. Februar 2026 erreicht wurde.
Technische Indikatoren unterstützen die starke Performance von Tapestry. Die Aktie wird sowohl über dem 50- als auch dem 200-Tage-Durchschnitt von 134,47 $ bzw. 109,30 $ gehandelt, was einen anhaltenden Aufwärtstrend unterstreicht. Diese technische Stärke in Verbindung mit einer anhaltenden Dynamik signalisiert eine positive Marktstimmung und das Vertrauen der Anleger in die finanzielle Gesundheit und die Wachstumsaussichten von Tapestry.
TPR handelt über 50- & 200-Tage-Durchschnitt
Bildquelle: Zacks Investment Research
TPRs Marken-Momentum & strukturelle Treiber unterstützen nachhaltiges Wachstum
Tapestry baut seine Dynamik weiterhin durch disziplinierten Markenaufbau und konsequente Verbraucherbindung aus. Das Management betonte, dass das Wachstum in erster Linie durch die Kundengewinnung getrieben wird, die das Franchise über verschiedene Altersgruppen hinweg erweitert, anstatt die Nachfrage innerhalb dieser zu verschieben. Im zweiten Quartal des Geschäftsjahres 2026 gewann das Unternehmen weltweit über 3,7 Millionen Kunden hinzu, angetrieben durch einen gestiegenen Anteil von Gen Z-Kunden im Vergleich zum Vorjahr.
Der Fokus der Marke auf expressive Luxusgüter, die Tradition, Handwerkskunst und moderne Relevanz verbinden, hat die emotionale Bindung weltweit gestärkt. Besonders wichtig ist, dass das Wachstum gut über verschiedene Produktfamilien diversifiziert bleibt, was Modetrends und -risiken begrenzt. Da der globale Marktanteil weiterhin niedrig ist, bleibt viel Spielraum, um das Ziel zu unterstützen, eine 10-Milliarden-Dollar-Marke zu werden.
Ein wichtiger Treiber der Performance im zweiten Quartal war das verbraucherorientierte, datengetriebene Betriebsmodell des Unternehmens. Das Management betonte Investitionen in KI-gestützte Nachfrageprognosen und Bestandsoptimierung, um die Markteinführungszeit zu verkürzen und die Entscheidungspräzision zu verbessern. Das Direct-to-Consumer-Modell, unterstützt durch starke digitale Interaktion, ermöglicht es der Marke, Storytelling und Kundenbeziehungen effektiver zu steuern.
Internationale Märkte waren im zweiten Quartal ein entscheidender Erfolgsfaktor. Die Umsätze in Greater China stiegen im Jahresvergleich um 34 %, wobei Coach zu den führenden Marken während des Double 11 Shopping-Events gehörte. Europa legte um 22 % zu, gestützt durch eine starke lokale Nachfrage und zunehmende Bekanntheit bei jüngeren Verbrauchern. Auch Nordamerika blieb solide mit 17 % Wachstum, was eine ausgewogene geografische Expansion zeigt. Das Management erwartet für das Geschäftsjahr 2026 ein Wachstum von über 25 % in Greater China und 20 % in Europa und stärkt damit das Vertrauen in eine anhaltende internationale Dynamik.
Produktinnovationen untermauern weiterhin die Nachfragebeständigkeit. Kernprodukte aus Leder bleiben grundlegend, während Erweiterungen in angrenzende Kategorien wie Schuhwerk zusätzliche Wachstumschancen schaffen. Das Management stellte fest, dass Innovationen innerhalb etablierter Marken neue und wiederkehrende Kunden anziehen. Dieser ausgewogene Ansatz, der ikonische Styles mit Neuheiten kombiniert, reduziert Modetrends und unterstützt gleichbleibende Verkäufe zum vollen Preis.
Tapestry erhöht Finanzprognose für Geschäftsjahr 2026
TPR hat nach starken Ergebnissen im zweiten Quartal die Prognose für das Geschäftsjahr 2026 angehoben. Die Umsätze sollen 7,75 Milliarden Dollar übersteigen, was einem Pro-forma-Wachstum von 15 % gegenüber der bisherigen Erwartung entspricht. Die Gewinnprognose pro Aktie wurde auf 6,40 bis 6,45 Dollar erhöht, was einem Wachstum von 25 % gegenüber dem Vorjahr entspricht. Das Management bezeichnete die aktualisierte Prognose als eine Neuausrichtung der Ertragskraft, die durch die anhaltende Marken-Dynamik unterstützt wird. Die konsequente Umsetzung bei Coach positioniert das Unternehmen für nachhaltiges, langfristiges Wachstum.
TPRs Bewertung & Schätzungsbild
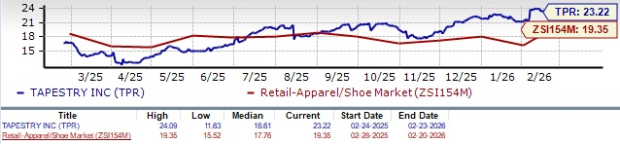
Aus Bewertungssicht wird TPR mit einem vorausschauenden Kurs-Gewinn-Verhältnis von 23,22 gehandelt, das über dem Branchendurchschnitt von 19,35 liegt. Es hat einen Value Score von B.
Bildquelle: Zacks Investment Research
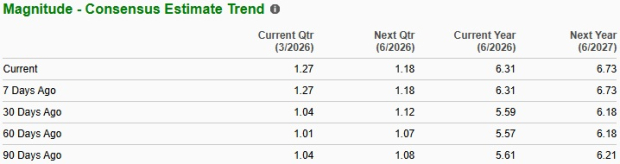
Die Zacks-Konsensschätzung für Tapestrys Umsatz und Gewinn pro Aktie im laufenden Geschäftsjahr impliziert ein Wachstum von 9,6 % bzw. 23,7 % gegenüber den tatsächlichen Zahlen des Vorjahres. Für das nächste Geschäftsjahr zeigt die Konsensschätzung einen Anstieg der Umsätze um 5,1 % und ein Gewinnwachstum von 6,7 %. Die Konsensschätzung für den Gewinn pro Aktie für das laufende Geschäftsjahr ist in den letzten 30 Tagen um 72 Cent auf 6,31 $ gestiegen, während sie für das nächste Geschäftsjahr um 55 Cent auf 6,73 $ gestiegen ist.
Bildquelle: Zacks Investment Research
Fazit zur Tapestry-Aktie
TPR sticht als attraktive Investition hervor, unterstützt durch die anhaltende Führungsrolle von Coach und die wachsende globale Relevanz. Der Fokus des Unternehmens auf digitale Interaktion und das Direct-to-Consumer-Modell steigern weiterhin die Rentabilität und stärken die Kundenbeziehungen. Operative Disziplin und datengetriebene Umsetzung bilden eine solide Grundlage für nachhaltiges, langfristiges Wachstum.
Positive Gewinnrevisionen und eine robuste internationale Performance stärken zusätzlich das Vertrauen der Anleger in die Entwicklung. Technische Indikatoren spiegeln weiterhin positive Dynamik wider, was auf anhaltende Marktunterstützung hindeutet. Während die Bewertung nach der starken Rallye gestiegen ist, rechtfertigen die strukturellen Treiber des Unternehmens einen konstruktiven Ausblick. Das Unternehmen besitzt derzeit einen Zacks Rank #1 (Strong Buy).
Weitere Top-Empfehlungen
Weitere Top-Aktien sind FIGS Inc. FIGS, American Eagle Outfitters Inc. AEO und Boot Barn Holdings, Inc. BOOT.
FIGS ist eine Direct-to-Consumer-Marke für Gesundheitsbekleidung und Lifestyle-Produkte. Sie weist aktuell einen Zacks Rank #1 auf. Hier finden Sie die vollständige Liste der heutigen Zacks #1 Rank Aktien.
Die Zacks-Konsensschätzung für den aktuellen Jahresgewinn und Umsatz von FIGS zeigt ein Wachstum von 450 % bzw. 7,1 % gegenüber den tatsächlichen Zahlen des Vorjahres. FIGS erzielte in den letzten vier Quartalen eine durchschnittliche Gewinnüberraschung von 87,5 %.
American Eagle ist ein Spezialhändler für Freizeitbekleidung, Accessoires und Schuhwerk. Das Unternehmen hat derzeit einen Zacks Rank von 1.
Die Zacks-Konsensschätzung für den aktuellen Jahresgewinn und Umsatz von AEO impliziert einen Rückgang von 20,7 % bzw. ein Wachstum von 2,6 % gegenüber den tatsächlichen Zahlen des Vorjahres. American Eagle erzielte in den letzten vier Quartalen eine durchschnittliche Gewinnüberraschung von 35,1 %.
Boot Barn betreibt eine Lifestyle-Handelskette, die sich auf westliche und arbeitsbezogene Schuhe, Bekleidung und Accessoires spezialisiert hat. Das Unternehmen hat derzeit einen Zacks Rank von 2 (Buy).
Die Zacks-Konsensschätzung für den Gewinn und Umsatz von Boot Barn im Geschäftsjahr 2026 impliziert ein Wachstum von 26 % bzw. 17,6 % gegenüber den tatsächlichen Zahlen des Vorjahres. BOOT erzielte in den letzten vier Quartalen eine durchschnittliche Gewinnüberraschung von 4,9 %.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs: Warten Sie nicht auf die Zwischenwahlen, das "Goldlöckchen"-Szenario könnte die Jahresendrallye der US-Aktien vorzeitig entfachen.
Goldman Sachs ist der Ansicht, dass der Markt das Risiko von Stagflation und hohen Renditen bereits überbewertet hat. Der Effekt von Zöllen lässt nach, Energie könnte einer Deflation entgegengehen und die Konsumierung von KI senkt die Kosten, was die Inflation zurückgehen lässt. Obwohl das Wachstum nachlässt, bleibt das Kernergebnis stark und der Spielraum der Zentralbanken für eine restriktive Geldpolitik ist begrenzt. Im „Goldlöckchen“-Szenario wird das KI-FOMO neu entfacht, es ist nicht nötig, auf die Zwischenwahlen zu warten – eine vorgezogene „Goldlöckchen“-Rally könnte schon vor Jahresende die US-Aktienmärkte befeuern.
Das dritte Quartalsbericht steht bevor, Samsung Electronics und SK Hynix stehen vor "extrem hohen Erwartungen" und stellen die "globale KI-Handel" auf die Probe.
Die KI-Welle treibt den globalen Superzyklus der Halbleiterindustrie voran; Samsung und SK Hynix könnten im dritten Quartal einen zusammengefassten Betriebsgewinn von nahezu 190 Billionen Won erreichen – ein historischer Rekord. Der Wettbewerb um HBM4 ist auf dem Höhepunkt, und die Bedürfnisse intelligenter KI-Systeme treiben die Speicherbandbreite auf das Zehnfache. Speicherlösungen werden zum eigentlichen "Blut" der AI-Rechenzentren. Zwei bald veröffentlichte Geschäftsberichte werden darüber entscheiden, ob dieser Boom nur eine kurzfristige Erscheinung bleibt oder eine strukturelle Veränderung in der technologischen Infrastruktur einleitet.

Meta AI-Leiter Alexandr Wang: Warum ich Muse machen will
Muse hat in den ersten 12 Tagen 2,8 Millionen Downloads erreicht und übertrifft damit die Leistung von ChatGPT im gleichen Zeitraum. Es wurde ein amerikanischer Tagesrekord von 264.000 erzielt – der Marktwert von Meta stieg dadurch um 234 Milliarden Dollar. Dahinter stecken ein offener Brief des Chief AI Officer Alexandr Wang über „menschliche Sehnsüchte“ sowie die damals als „verrückte“ geltende Übernahme von 14,3 Milliarden Dollar durch Zuckerberg: Aus heutiger Sicht könnte dies der profitabelste Talent-Deal in der Geschichte des Silicon Valley gewesen sein.
UBS: Beibehaltung der „Neutral“-Bewertung für Tesla (TSLA.US), Kursziel 385 US-Dollar, KI-Themen dominieren die Preislogik der Aktie
Laut der Prognose von UBS wird die weltweite Auslieferungsmenge von Tesla im dritten Quartal 2026 (3Q26) etwa 470.000 Fahrzeuge betragen, was einem Rückgang von 5 % gegenüber dem Vorjahr und einem Rückgang von 1 % gegenüber dem Vorquartal entspricht.
Krypto-Preise
Mehr


