
MediaAlpha (NYSE:MAX) verfehlt die Umsatzerwartungen für das vierte Quartal 2025, aber die Aktie steigt um 8,2%

Die Plattform zur Kundengewinnung für Versicherungen, MediaAlpha (NYSE:MAX)
Ist jetzt der richtige Zeitpunkt, MediaAlpha zu kaufen?
MediaAlpha (MAX) Q4 CY2025 Highlights:
- Umsatz: 291,2 Millionen US-Dollar vs. Analystenschätzungen von 300 Millionen US-Dollar (3,2 % Rückgang gegenüber dem Vorjahr, 2,9 % unter den Erwartungen)
- EPS (GAAP): 0,50 US-Dollar vs. Analystenschätzungen von 0,24 US-Dollar (deutliche Übertreffung)
- Bereinigtes EBITDA: 30,78 Millionen US-Dollar vs. Analystenschätzungen von 29,57 Millionen US-Dollar (10,6 % Marge, 4,1 % über den Erwartungen)
- Umsatzprognose für Q1 CY2026 beträgt im Mittelwert 295 Millionen US-Dollar und liegt damit über den Analystenschätzungen von 281,2 Millionen US-Dollar
- EBITDA-Prognose für Q1 CY2026 beträgt im Mittelwert 30,5 Millionen US-Dollar und liegt damit über den Analystenschätzungen von 24,8 Millionen US-Dollar
- Betriebsmarge: 7,7 %, gegenüber 6,1 % im gleichen Quartal des Vorjahres
- Free Cash Flow lag bei -7,49 Millionen US-Dollar, nach 14,48 Millionen US-Dollar im gleichen Quartal des Vorjahres
- Börsenwert: 445,8 Millionen US-Dollar
„2025 war ein Rekordjahr für MediaAlpha, getrieben von starkem Momentum im Bereich P&C und fortgesetzten Marktanteilsgewinnen, die unsere Rolle als führende Infrastruktur für die Kundengewinnung von Versicherungsunternehmen untermauern“, sagte MediaAlpha-Mitgründer und CEO Steve Yi.
Unternehmensübersicht
MediaAlpha (NYSE:MAX) ermöglicht monatlich fast 10 Millionen Verbraucherempfehlungen auf dem Versicherungsmarkt und betreibt eine Technologieplattform, die Versicherungsunternehmen mit kaufbereiten Verbrauchern verbindet, die nach Produkten für Sach-, Unfall-, Kranken- und Lebensversicherungen suchen.
Umsatzwachstum
Die Analyse der langfristigen Umsatzentwicklung eines Unternehmens gibt Aufschluss über dessen Qualität. Jedes Unternehmen kann ein oder zwei gute Quartale vorweisen, aber die besten wachsen kontinuierlich über längere Zeiträume hinweg.
Mit einem Umsatz von 1,11 Milliarden US-Dollar in den letzten zwölf Monaten ist MediaAlpha ein kleiner Akteur im Bereich Business Services, was manchmal Nachteile gegenüber größeren Wettbewerbern mit Skaleneffekten und zahlreichen Vertriebskanälen mit sich bringt. Positiv ist jedoch, dass das Unternehmen schneller wachsen kann, da es noch viel Expansionspotenzial hat.
Wie unten zu sehen ist, stieg der Umsatz von MediaAlpha in den letzten fünf Jahren um beeindruckende 13,7 % jährlich im Durchschnitt. Das ist ein hervorragender Ausgangspunkt für unsere Analyse, da es zeigt, dass die Nachfrage nach MediaAlpha höher war als bei vielen anderen Anbietern von Business Services.
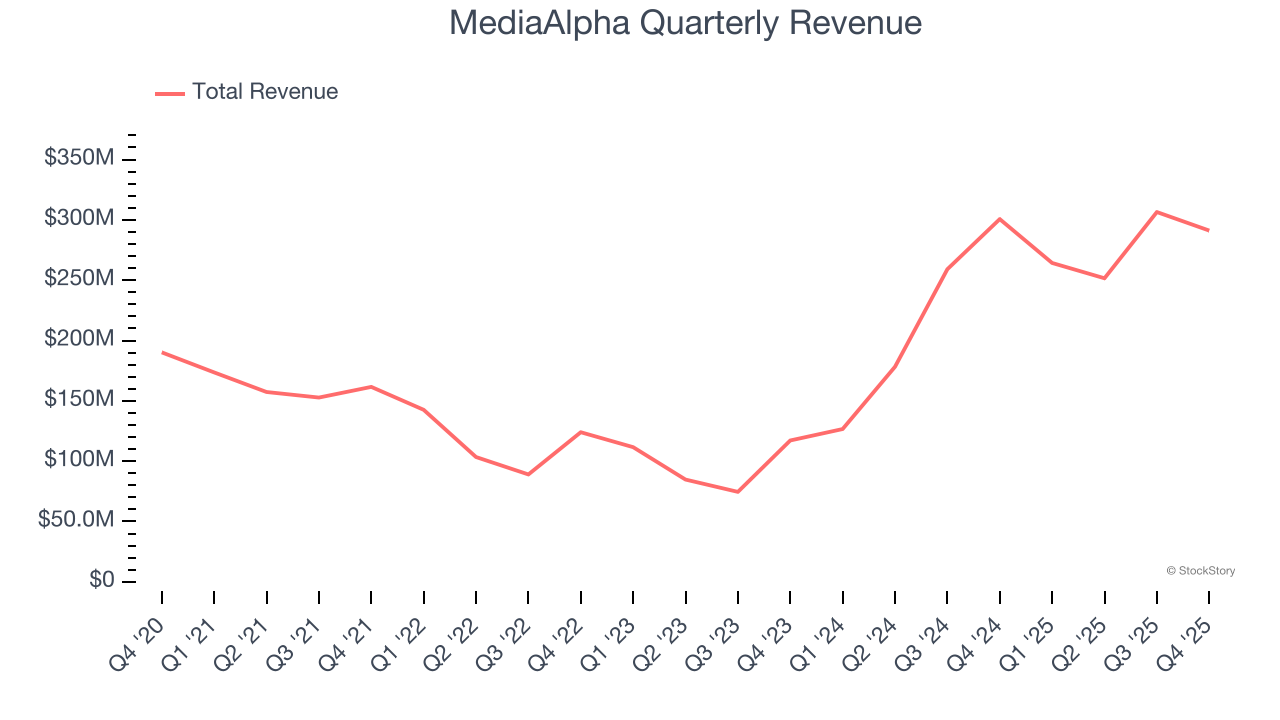
Bei StockStory legen wir den größten Wert auf langfristiges Wachstum, aber im Bereich Business Services kann eine Sicht auf fünf Jahre jüngste Innovationen oder disruptive Branchentrends übersehen. Das jährliche Umsatzwachstum von MediaAlpha in den letzten zwei Jahren von 69,4 % liegt über dem Fünfjahrestrend, was auf eine starke und zuletzt beschleunigte Nachfrage hindeutet.
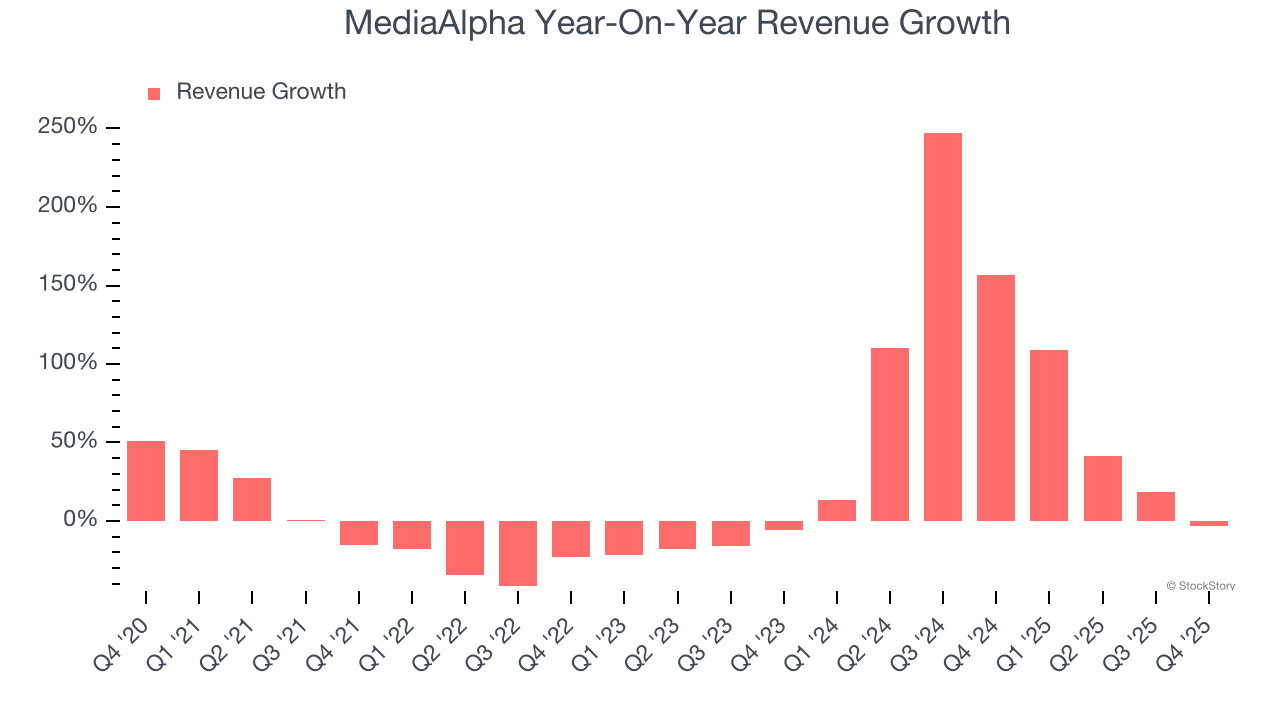
In diesem Quartal verfehlte MediaAlpha die Schätzungen der Wall Street und meldete einen wenig inspirierenden Umsatzrückgang von 3,2 % im Vergleich zum Vorjahr, mit einem Umsatz von 291,2 Millionen US-Dollar. Das Management prognostiziert für das nächste Quartal derzeit einen Umsatzanstieg von 11,6 % im Vergleich zum Vorjahr.
Mit Blick auf die weitere Zukunft erwarten Analysten auf der Verkaufsseite ein Umsatzwachstum von 10 % in den nächsten zwölf Monaten, was eine Verlangsamung gegenüber den letzten zwei Jahren bedeutet. Dennoch ist diese Prognose solide und deutet darauf hin, dass der Markt Erfolg für die Produkte und Dienstleistungen des Unternehmens sieht.
Microsoft, Alphabet, Coca-Cola, Monster Beverage – sie alle begannen als unscheinbare Wachstumsgeschichten, die von einem massiven Trend getragen wurden. Wir haben den nächsten identifiziert: ein profitabler KI-Halbleiter-Play, den die Wall Street noch übersehen hat.
Betriebsmarge
MediaAlpha war in den letzten fünf Jahren gemittelt beim operativen Quartalsgewinn etwa bei null – eines der schlechtesten Ergebnisse im Bereich Business Services.
Positiv zu vermerken ist, dass die Betriebsmarge von MediaAlpha in den letzten fünf Jahren um 1,6 Prozentpunkte gestiegen ist, da das Umsatzwachstum zu operativer Hebelwirkung führte.
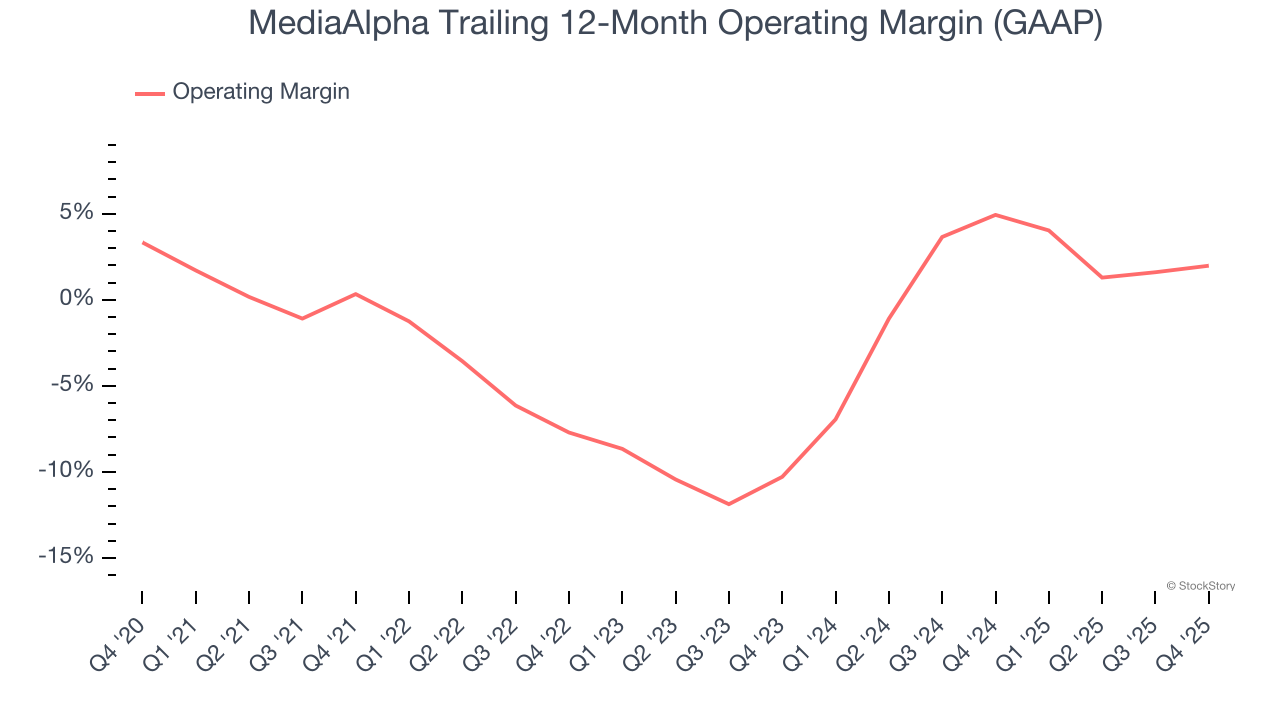
Im vierten Quartal erzielte MediaAlpha eine operative Gewinnmarge von 7,7 %, ein Anstieg um 1,6 Prozentpunkte im Vergleich zum Vorjahr. Diese Entwicklung war besonders erfreulich, da der Umsatz gesunken ist, was zeigt, dass das Unternehmen effizienter wurde, indem es seine Ausgaben reduziert hat.
Gewinn je Aktie (EPS)
Umsatztrends erklären das historische Wachstum eines Unternehmens, aber die langfristige Veränderung des Gewinns je Aktie (EPS) gibt Aufschluss über die Rentabilität dieses Wachstums – zum Beispiel könnte ein Unternehmen seinen Umsatz durch exzessive Ausgaben für Werbung und Promotion künstlich aufblähen.
Der EPS von MediaAlpha stieg in den letzten fünf Jahren um erstaunliche 15,9 % jährlich im Durchschnitt, was über dem Umsatzwachstum von 13,7 % jährlich lag. Dies zeigt, dass das Unternehmen pro Aktie profitabler wurde, während es wuchs.
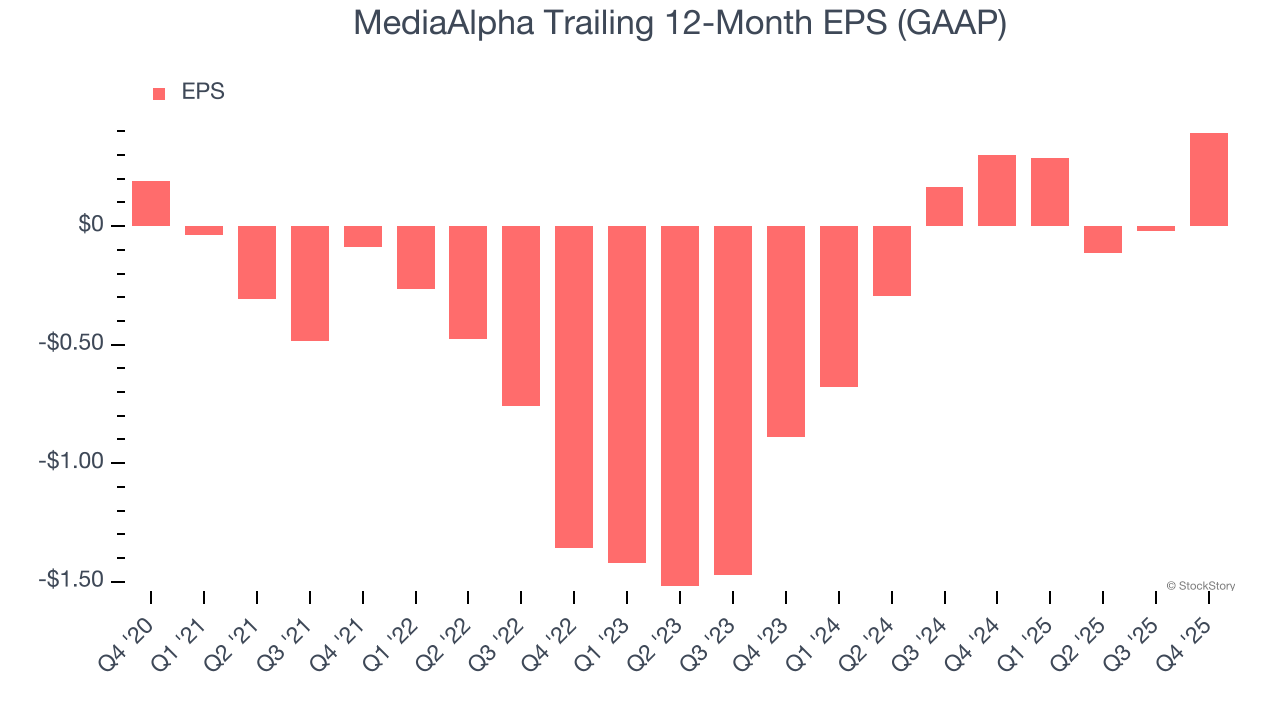
Die Analyse der Qualität des Gewinns von MediaAlpha ermöglicht ein besseres Verständnis der Unternehmensleistung. Wie bereits erwähnt, hat sich die Betriebsmarge von MediaAlpha in den letzten fünf Jahren um 1,6 Prozentpunkte verbessert. Dies war neben dem Umsatzeffekt der wichtigste Faktor für den höheren Gewinn; Zinsaufwendungen und Steuern können den EPS ebenfalls beeinflussen, geben aber weniger Aufschluss über die Fundamentaldaten eines Unternehmens.
Wie beim Umsatz analysieren wir den EPS auch über einen kürzeren Zeitraum, da dies Aufschluss über ein aufkommendes Thema oder eine Entwicklung im Unternehmen geben kann.
Bei MediaAlpha lag das zweijährige jährliche EPS-Wachstum bei 56,3 % und damit über dem Fünfjahrestrend. Wir lieben es, wenn das Gewinnwachstum beschleunigt, insbesondere wenn es bereits von einem hohen Niveau aus beschleunigt.
Im vierten Quartal meldete MediaAlpha einen EPS von 0,50 US-Dollar, verglichen mit 0,08 US-Dollar im gleichen Quartal des Vorjahres. Diese Zahl lag deutlich über den Schätzungen der Analysten, und die Aktionäre dürften mit dem Ergebnis zufrieden sein. In den nächsten zwölf Monaten erwartet die Wall Street, dass der volle Jahres-EPS von MediaAlpha um 139 % auf 0,39 US-Dollar steigen wird.
Wichtige Erkenntnisse aus den Q4-Ergebnissen von MediaAlpha
Es war erfreulich, dass MediaAlpha in diesem Quartal die EPS-Erwartungen der Analysten übertroffen hat. Wir waren auch froh, dass die Umsatzprognose für das nächste Quartal über den Schätzungen der Wall Street lag. Andererseits wurde der Umsatz verfehlt. Insgesamt halten wir dies für ein solides Quartal mit einigen wichtigen positiven Aspekten. Die Aktie stieg nach der Veröffentlichung um 8,2 % auf 8,40 US-Dollar.
Zweifellos hatte MediaAlpha ein solides Quartal, aber wenn wir das Gesamtbild betrachten, ist diese Aktie dann ein Kauf? Wir glauben, dass das letzte Quartal nur ein Teil des Puzzles zur langfristigen Unternehmensqualität ist. Qualität, kombiniert mit Bewertung, kann helfen zu bestimmen, ob die Aktie ein Kauf ist.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Nachfrage nach KI beschleunigt die Expansion von TSMC, die monatliche Produktionskapazität für 2-Nanometer-Chips soll bis Ende des Jahres 120.000 Wafer erreichen.
Berichten zufolge haben Branchenriesen wie Apple, Nvidia und AMD ihre Bestellungen um 10–20 % erhöht, was dazu führt, dass die monatliche Produktionskapazität von TSMC für 2-Nanometer-Chips bis Ende des Jahres auf 120.000 Wafer steigt – über 20 % mehr als ursprünglich prognostiziert. Das Ziel für 2027 wird damit zwei Jahre früher erreicht. Zum ersten Mal in der Geschichte nehmen fünf Werke gleichzeitig die Produktion auf; von 2026 bis 2028 liegt das jährliche Wachstum der Produktionskapazität (CAGR) bei beeindruckenden 70 %.
Langfristiger Ausverkauf von Staatsanleihen hält an! Die Rendite der 10-jährigen US-Staatsanleihe übersteigt erneut 5,2 %, das Narrativ „KI-Explosion vs. steigende Finanzierungskosten“ wird intensiver.
Am Montag stiegen die Ölpreise, nachdem US-Präsident Donald Trump den jüngsten Vorschlag des Irans zur Wiedereröffnung der Straße von Hormus abgelehnt hatte. Dies verstärkte die Sorgen um die Inflation und führte dazu, dass US-Staatsanleihen erneut abverkauft wurden.
Banken verdienen seit Jahren mühelos mit ungenutztem Kapital – wollen KI-Agenten das nun ändern?
Seit Jahren verdienen Banken an den ungenutzten Geldern ihrer Kunden, aber KI-Agenten könnten diese Situation grundlegend verändern.
Goldman Sachs: Der US-Aktienmarkt zeigt derzeit ein Muster von „starkem Index, schwachem Vertrauen“ – Nachholer könnten im nächsten Abschnitt im Mittelpunkt stehen
Laut Goldman Sachs zeigt der US-Aktienmarkt derzeit ein ungewöhnliches Muster – die Indizes entwickeln sich stark, während das Investorenvertrauen schwach bleibt. Das deutet darauf hin, dass der Markt weiterhin Aufwärtspotenzial hat und die zuvor von den führenden KI-Aktien abgehängten Werte nun die Chance auf eine Nachholrally haben.

Krypto-Preise
Mehr


