
DJCO-Aktie steigt um 2 %, trotz Verlust im ersten Quartal aufgrund steigender Kosten

Die Aktien der Daily Journal Corporation DJCO haben seit der Veröffentlichung der Quartalsergebnisse zum 31. Dezember 2025 um 1,9% zugelegt. Im Vergleich dazu verzeichnete der S&P 500 Index im gleichen Zeitraum ein Wachstum von 1%. Allerdings ist die Aktie im vergangenen Monat um 18,9% gefallen und schnitt damit schlechter ab als der Rückgang des S&P 500 von 1%.
Im ersten Quartal des Geschäftsjahres 2026 verzeichnete Daily Journal einen Nettoverlust von 5,79 USD je Aktie gegenüber einem Nettogewinn von 7,91 USD je Aktie im Vorjahreszeitraum.
Die konsolidierten Gesamterlöse beliefen sich auf 19,5 Millionen USD, was einem Anstieg von 10% gegenüber 17,7 Millionen USD im Vorjahresquartal entspricht. Das Wachstum wurde hauptsächlich durch das Segment Journal Technologies vorangetrieben.
Trotz höherer Umsätze sank das Betriebsergebnis auf 0,5 Millionen USD gegenüber 0,7 Millionen USD im Vorjahr, was auf gestiegene Betriebsausgaben zurückzuführen ist. Das Unternehmen verzeichnete einen Nettoverlust von 8 Millionen USD gegenüber einem Nettogewinn von 10,9 Millionen USD im Vorjahreszeitraum. Diese Entwicklung ist größtenteils auf nicht realisierte Nettoverluste bei marktfähigen Wertpapieren im Quartal zurückzuführen, während im Vorjahr noch erhebliche nicht realisierte Gewinne erzielt wurden.
Daily Journal Corporation Preis, Konsens und EPS-Überraschung
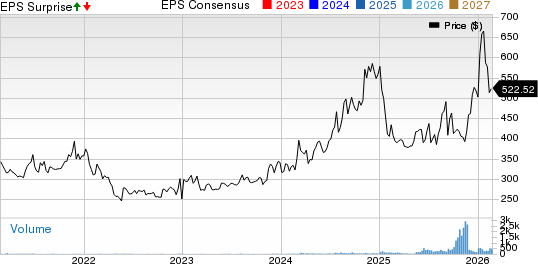
Daily Journal Corporation Preis-Konsens-EPS-Überraschungs-Chart | Daily Journal Corporation Quote
Segment-Performance und Umsatzmix
Journal Technologies, das Software für das Fallmanagement und damit verbundene Dienstleistungen anbietet, erzielte im Quartal Umsätze von 15,2 Millionen USD, ein Plus von 12% gegenüber 13,6 Millionen USD im Vorjahr. Das Wachstum wurde durch gestiegene Gebühren für andere öffentliche Dienstleistungen sowie wiederkehrende Lizenz- und Wartungsgebühren angetrieben, teilweise ausgeglichen durch geringere Beratungshonorare. Die Lizenz- und Wartungsgebühren stiegen auf 8,5 Millionen USD gegenüber 7,5 Millionen USD, während die Gebühren für andere öffentliche Dienstleistungen auf 4,5 Millionen USD gegenüber 3,5 Millionen USD zunahmen. Die Beratungshonorare gingen auf 2,2 Millionen USD von 2,6 Millionen USD zurück.
Das traditionelle Geschäft, zu dem Werbe- und Vertriebserlöse aus seinen Publikationen gehören, meldete Werbe- und Vertriebserlöse von 4,4 Millionen USD, ein Anstieg um 6% gegenüber 4,1 Millionen USD im Vorjahresquartal. Die Werbeerlöse stiegen auf 3,3 Millionen USD gegenüber 3 Millionen USD, während die Vertriebserlöse weitgehend konstant bei etwa 1,1 Millionen USD blieben.
Profitabilitäts- und Kostenentwicklung
Die gesamten Betriebsausgaben stiegen auf 19,1 Millionen USD gegenüber 17 Millionen USD im Vorjahr. Gehälter und Sozialleistungen erhöhten sich auf 13 Millionen USD gegenüber 11,9 Millionen USD, was auf jährliche Anpassungen der Vergütung und zusätzlichen Personalbestand zurückzuführen ist. Die Kosten für externe Dienstleistungen stiegen auf 2,6 Millionen USD gegenüber 1,8 Millionen USD, und sonstige allgemeine und Verwaltungskosten erhöhten sich auf 2,1 Millionen USD gegenüber 1,4 Millionen USD.
Das Management führte den Rückgang des operativen Ergebnisses in erster Linie auf höhere Personalkosten, gestiegene Buchhaltungsgebühren im Zusammenhang mit der Stärkung und Modernisierung der Buchhaltungsfunktionen und internen Kontrollen sowie auf höhere Rechts- und Beratungskosten im Zusammenhang mit Proxy-Solicitation und der Ansprache von Aktionären zurück.
Unterhalb der operativen Ebene beliefen sich die realisierten und nicht realisierten Nettoverluste bei marktfähigen Wertpapieren auf insgesamt 11,7 Millionen USD gegenüber Gewinnen von 13,4 Millionen USD im Vorjahresquartal. Diese Volatilität im Investment-Portfolio hatte einen erheblichen Einfluss auf das ausgewiesene Nettoergebnis. Dividenden- und Zinserträge stiegen leicht auf 1,3 Millionen USD gegenüber 1,2 Millionen USD, während der Zinsaufwand auf 0,3 Millionen USD von 0,4 Millionen USD zurückging.
Kommentar des Managements
Der Vorsitzende und CEO Steven Myhill-Jones erklärte, dass Journal Technologies ein solides jährliches Wachstum erzielte, angetrieben durch höhere E-Filing-Gebühren, andere öffentliche Dienstleistungsgebühren sowie wiederkehrende Lizenz- und Wartungserlöse. Er betonte den Fokus des Unternehmens auf die Ausweitung wiederkehrender Umsätze, die Aufrechterhaltung einer niedrigen Abwanderungsrate sowie Investitionen in Modernisierung und Implementierungskapazität. Er hob außerdem hervor, dass das ausgewiesene Nettoergebnis wesentlich durch Mark-to-Market-Änderungen im Anlageportfolio beeinflusst wurde.
Bilanz und Cashflow
Zum 31. Dezember 2025 hielt Daily Journal marktfähige Wertpapiere mit einem Fair Value von 481,3 Millionen USD, einschließlich aufgelaufener, nicht realisierter Vorsteuergewinne von 342,2 Millionen USD. Die liquiden Mittel beliefen sich auf 16,6 Millionen USD, ein Rückgang gegenüber 20,6 Millionen USD zum 30. September 2025.
Der operative Netto-Cashflow betrug im Quartal -1,9 Millionen USD, verglichen mit einem Nettozufluss von 2,2 Millionen USD im Vorjahresquartal, was den Übergang zu einem Nettoverlust und Veränderungen im Working Capital widerspiegelt.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Novo Nordisk (NVO.US) wirft eine Pipeline-Blue-Print im Wert von 23 Milliarden Dollar vor, doch der Markt kauft nicht! Investoren fragen: "Wie kann man gegen den Wind wenden?"
Nachdem Novo Nordisk im Markt für Adipositas von Eli Lilly überholt wurde, konnte das Unternehmen CEO Mike Doustdal keinen konkreten Plan zur Rückkehr in die Gewinnzone präsentieren, was Investoren enttäuschte. Das Unternehmen versprach, in den kommenden Jahren mehr als fünf Blockbuster-Medikamente auf den Markt zu bringen und einen zusätzlichen Umsatz von über 23 Milliarden US-Dollar zu erzielen, jedoch fehlten bei der Pressekonferenz Details darüber, wie das Wachstum gefördert werden soll.

Vier Raketenstarts in 25 Tagen in Sicht! Rocket Lab (RKLB.US) beschleunigt Raketenstarts, um die ehrgeizigen Pläne für „Weltraum-AI-Infrastruktur“ voranzutreiben.
Nach einem weiteren erfolgreichen Einsatz steht die 97. Electron-Rakete von Rocket Lab nun auf der Startrampe. Dieser Flug wird Rocket Labs vierter Start innerhalb von 25 Tagen sein und gleichzeitig die 18. Mission im Jahr 2026.
Das "Schuldenloch" hinter dem rasanten Wachstum der KI: In den nächsten fünf Jahren könnten 1,2 Billionen US-Dollar externe Finanzierung benötigt werden.
Das rasante Wachstum von KI schafft ein beispielloses „Schuldenloch“: laut Berechnungen von Bank of America werden die gesamten Investitionsausgaben für den Bau von KI-Rechenzentren zwischen 2025 und 2030 bis zu 5 Billionen US-Dollar erreichen. Allein der externe Finanzierungsbedarf der führenden Cloud-Konzerne liegt bei 1,2 bis 1,5 Billionen US-Dollar. Bei Amazon und Meta ist der freie Cashflow bereits knapp; Nvidia und Broadcom übernehmen stillschweigend die Rolle "impliziter Bürgen". Ein kapitalintensives Glücksspiel, das die globalen Kreditmärkte neu gestaltet, hat bereits begonnen.
Krypto-Preise
Mehr


