
Aktien-Futures fallen, da das BIP im vierten Quartal die Erwartungen verfehlt

Die Aktien-Futures liegen heute Morgen deutlich im Minus, nachdem das Bruttoinlandsprodukt (BIP) der USA im vierten Quartal mit einer annualisierten Rate von 1,4 % gestiegen ist – deutlich unter dem von Analysten erwarteten Anstieg von 2,5 %. Der Regierungsstillstand hat diese Zahlen beeinflusst, dennoch wuchs die Wirtschaft 2025 um 2,2 %. Ein mit Spannung erwartetes Urteil des Obersten Gerichtshofs zur Rechtmäßigkeit der Zölle von Präsident Donald Trump könnte ebenfalls heute veröffentlicht werden. Der Dow Jones Industrial Average (DJI) steuert heute auf einen Wochenverlust zu, während der S&P 500 Index (SPX) und der Nasdaq Composite (IXIC) auf Wochengewinne zusteuern.
- Optionshändler nehmen Öl-ETF ins Visier, da die Preise steigen.
- Ein Blick auf TJX vor dem Bericht der nächsten Woche.
- Außerdem: GRAL stürzt nach enttäuschenden Studienergebnissen ab; OWL setzt den Abwärtstrend fort; und CC fällt nach den Quartalszahlen zurück.
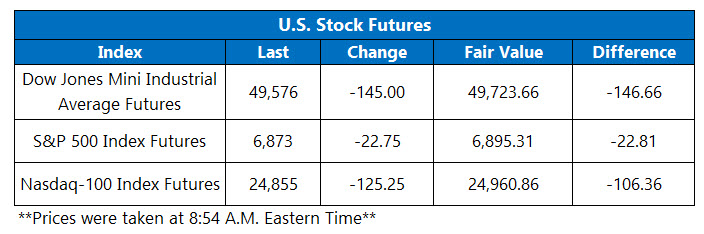
5 Dinge, die Sie heute wissen müssen
- Die Cboe Options Exchange verzeichnete am Donnerstag über 2 Millionen Call-Kontrakte und mehr als 1,3 Millionen Put-Kontrakte. Das Put/Call-Verhältnis für Einzelaktien lag bei 0,64, während der 21-Tage-Durchschnitt bei 0,59 blieb.
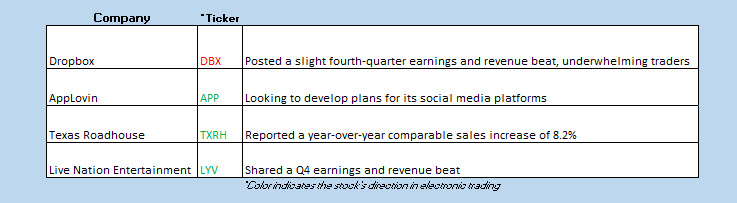
- Die Biotech-Aktie Grail Inc (NASDAQ:GRAL) stürzt heute Morgen ab. Die Aktien fallen vorbörslich um 49,9 %, nachdem das Unternehmen trotz besser als erwarteter Ergebnisse im vierten Quartal das Hauptziel seiner Krebs-Screening-Studie verfehlt hat. Sollten diese Verluste anhalten, wird GRAL auf dem niedrigsten Stand seit September eröffnen.
- Blue Owl Capital Inc (NYSE:OWL) belastete gestern die Private-Credit-Aktien und droht heute mit einem vorbörslichen Minus von 3,3 % weitere Verluste einzufahren, nachdem 1,4 Milliarden Dollar an Krediten verkauft wurden. Im Jahresvergleich liegt die Aktie 51,7 % im Minus.
- Die Aktie von Chemours Co (NYSE:CC) fällt im elektronischen Handel um 10,3 %, nachdem das Chemieunternehmen die Erwartungen beim Quartalsgewinn verfehlte. Auch der Umsatz lag leicht unter den Analystenschätzungen. Bis heute ist CC im Jahr 2026 um 73,1 % gestiegen und erreichte letzte Woche ein 52-Wochen-Hoch.
- Inflationsdaten schließen nächste Woche den Februar ab.
Wichtige Wirtschaftsdaten im Ausland
Die asiatischen Märkte schlossen den Tag überwiegend schwächer ab, da Anleger die Inflationsdaten aus Japan verdauten und die Spannungen zwischen den USA und Iran beobachteten. Der Nikkei in Japan fiel um 1,1 %, nachdem die Bank of Japan (BoJ) für Januar eine Gesamtinflationsrate von 1,5 % meldete – zum ersten Mal seit März 2022 unter dem 2 %-Ziel. Die japanischen Anleiherenditen gaben daraufhin nach. Der Hang Seng in Hongkong fiel ebenfalls um 1,1 %, belastet durch den schwachen Technologiesektor. Entgegen dem Trend stieg der südkoreanische Kospi um 2,3 % auf ein zweites Rekordhoch in Folge, begünstigt durch starke Verteidigungs- und Chipwerte. Die Märkte in China blieben wegen des Neujahrsfestes geschlossen.
Auch in Europa stehen die Entwicklungen zwischen den USA und Iran angesichts neuer Wirtschaftsdaten im Fokus. Der Einkaufsmanagerindex (PMI) für das verarbeitende Gewerbe der Eurozone stieg im Februar auf 51,9, übertraf die Erwartungen und deutet auf ein Wachstum der Geschäftstätigkeit hin. Die Einzelhandelsumsätze im Vereinigten Königreich stiegen im Januar um 1,8 %, 0,4 % mehr als im Dezember. In Deutschland sank der Erzeugerpreisindex (PPI) im Jahresvergleich um 3 %, stärker als der von Analysten erwartete Rückgang von 2,1 %. Zuletzt notierte der FTSE 100 in London 0,5 % im Plus, der DAX in Deutschland 0,2 % höher und der CAC 40 in Frankreich legte um 0,8 % zu.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der AI-Boom gestaltet die Struktur der Chipfertigung neu! UBS: Die explodierende Nachfrage beschleunigt die Expansion fortschrittlicher Produktionsverfahren, während die reifen Verfahren in einen Aufwärtszyklus eintreten.
Die UBS hat in einem kürzlich veröffentlichten Bericht darauf hingewiesen, dass im Markt für Wafer-Fertigung der TAM (Total Addressable Market) des N2 (2-Nanometer)-Knotens die Erwartungen deutlich übertrifft, die Expansion des A14 (1,4-Nanometer) beschleunigt wird und bereits ein Aufwärtszyklus für ausgereifte Fertigungsprozesse begonnen hat.
Das faltbare iPhone zum Preis von 1999 US-Dollar steht in den Startlöchern, doch Apple (AAPL.US) wurde zu einer Patentstrafe von über 5,7 Milliarden US-Dollar verurteilt.
Während Apple sein Engagement in den Bereichen faltbare Bildschirme und KI verstärkt, sieht sich das Unternehmen mit einem Patententschädigungsurteil über mehr als 5,7 Milliarden US-Dollar für haptische Technologien konfrontiert. Am 25. September stellte eine Bundesjury in Kalifornien fest, dass der in einigen iPhones und Apple Watches verwendete Taptic Engine zwei Patente von Taction Technology verletzt.
Die Aussichten für die Öffnung der Straße von Hormus bleiben düster, asiatische Anleihen stehen unter Druck: Die zweijährigen japanischen Staatsanleihen nähern sich einer Rendite von 2 %, die dreijährigen südkoreanischen Staatsanleihen erreichen das höchste Niveau seit 2022.
Die Ölpreise sind hoch, und die kurzfristigen Anleiherenditen in Südkorea und Japan steigen.
5% US-Staatsanleihen belasten globale Vermögenswerte, australische Staatsanleihen bieten jedoch eine Einstiegschance? Fixed-Income-Gigant Pimco warnt vor zu aggressiven Zinserhöhungserwartungen
Pacific Investment Management Company (Pimco) steht australischen Anleihen konstruktiv gegenüber und ist der Ansicht, dass die Erwartungen des Marktes hinsichtlich Zinserhöhungen zu hoch sind. Pimco erklärt, dass der Zinserhöhungszyklus in Australien bereits „vollständig eingepreist“ sei und sich in der Wirtschaft Risse zeigen, was australische Anleihen besonders attraktiv erscheinen lässt, insbesondere im Bereich der 5- bis 10-jährigen Laufzeiten der Renditekurve.
Krypto-Preise
Mehr


